Статья
Начисление доходов от аренды, когда учреждение является администратором доходов
Статья
Начисление доходов от аренды, когда учреждение является администратором доходов
наша
база знаний

Начисление доходов от аренды, когда учреждение является администратором доходов
Вводная часть
Данное руководство содержит подробное описание процедур учета начисления аренды недвижимого имущества, находящегося в оперативном управлении казенного учреждения, которое одновременно является администратором доходов и у которого открыт в органах Федерального казначейства 04 лицевой счет, бюджетного и автономного учреждений.
Согласно п. 1 ст. 130 ГК РФ к недвижимому имуществу относятся земельные участки, участки недр и все, что прочно связано с землей, то есть объекты, перемещение которых без несоразмерного ущерба их назначению невозможно, в том числе здания, сооружения, объекты незавершенного строительства.
Внимание! В тексте будет использовать следующая сокращенная аббревиатура:
- Казенные учреждения – КУ;
- Бюджетные учреждения – БУ;
- Автономные учреждения – АУ.
Предварительная настройка учета в 1С: Бухгалтерия государственного учреждения, ред. 2.0
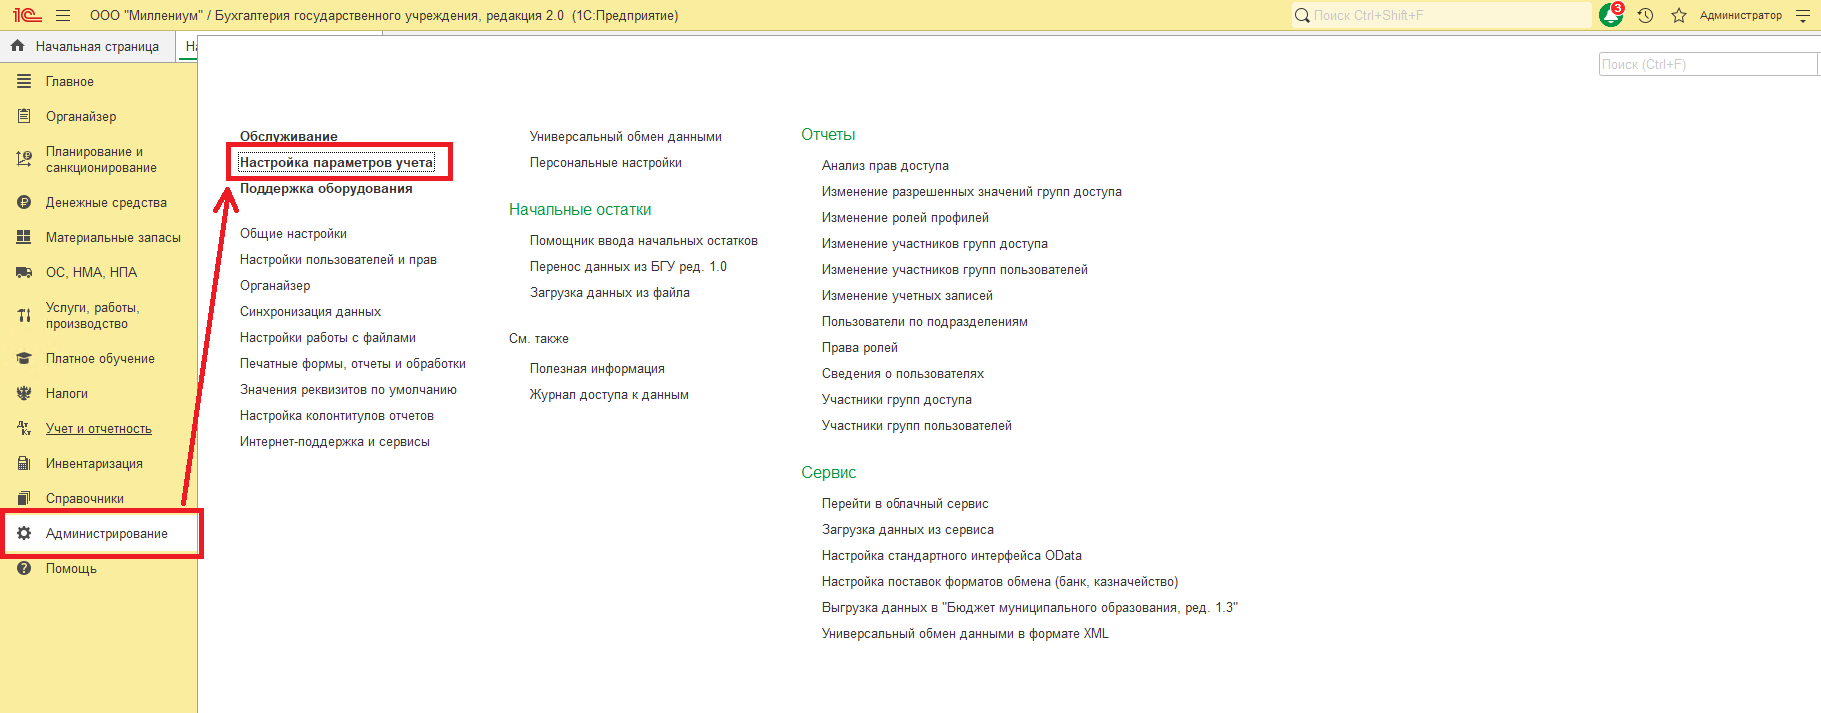
Перед началом работ по отражению операций начисления доходов от аренды необходимо выполнить предварительную настройку параметров учета в разделе «Администрирование» и далее зайти в «Настройка параметров учета»:
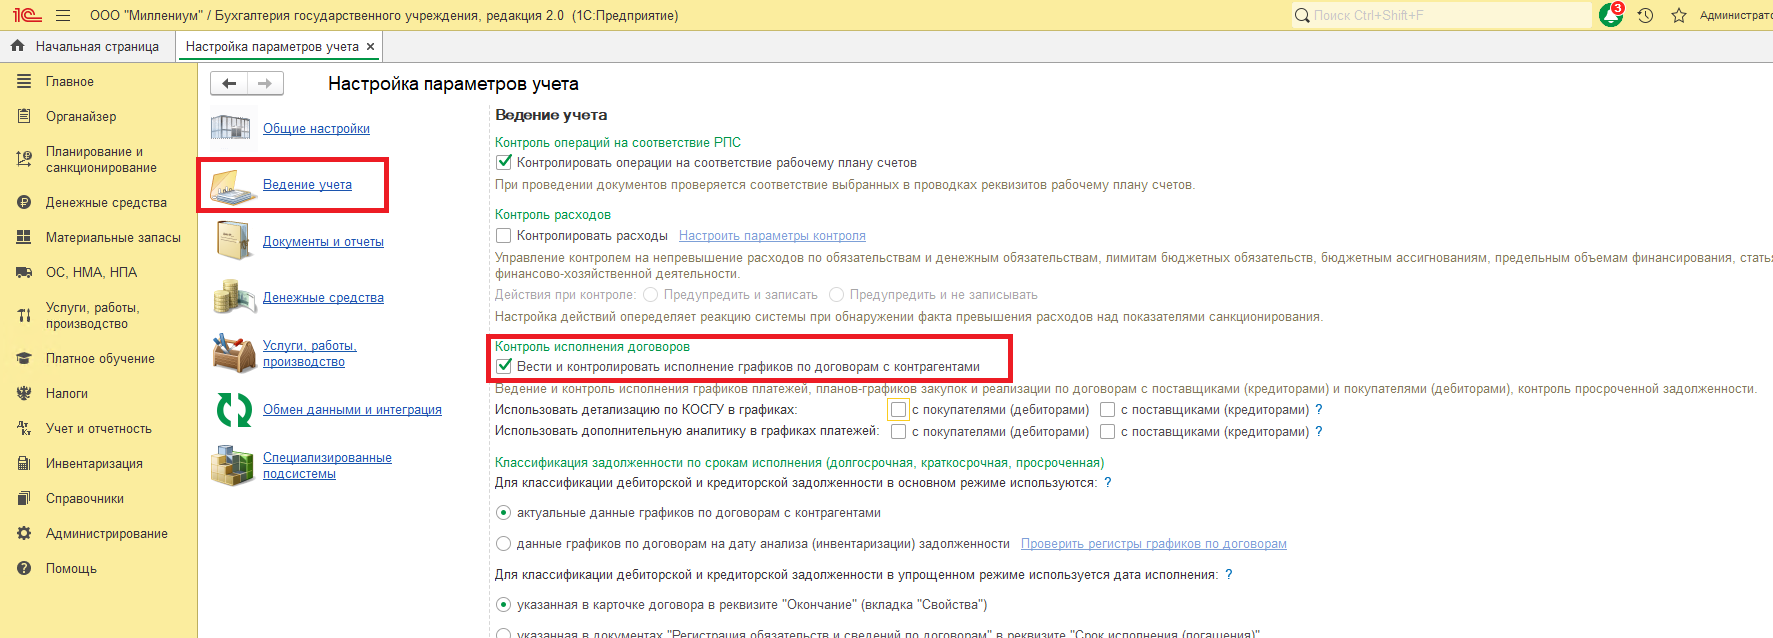
В подразделе «Ведение учета» следует включить опцию «Вести и контролировать исполнение графиков по договорам с контрагентами»:
Можем приступить к работе!
Порядок отражения начисления аренды в 1С: Бухгалтерии государственного учреждения, ред. 2.0.
1. Извещение о начислении доходов (уточнение начисления) (ф. 0510432)
Для начисления доходов по аренде на основании договора аренды между арендатором и арендодателем необходимо использовать документ Извещение о начислении доходов (уточнении начисления) ф. 0510432 (далее – Извещение (ф.0510432)) согласно Приказу Минфина России № 61н.
Извещение (ф. 0510432) применяется всеми типами учреждений бюджетной сферы для осуществления администрирования доходов бюджетов бюджетной системы РФ и (или) начисления доходов от оказания платных услуг, в том числе:
- по гражданско-правовым договорам, предусматривающим отдельные этапы выполнения работ, услуг;
- по договорам операционной аренды (финансовой аренды);
- по долгосрочным договорам;
- от иных доходов, поэтапно признаваемых в течение будущих периодов (периода действия договора) доходами текущего периода.
Извещение (ф. 0510432) не применяется для начисления:
- доходов от межбюджетных трансфертов, субсидий, субвенций, иных межбюджетных трансфертов;
- доходов от предусмотренных законодательством Российской Федерации налогов, сборов (за исключением государственной пошлины), в том числе от налогов, предусмотренных специальными налоговыми режимами, региональных налогов, местных налогов и сборов, а также пеней и штрафов по ним.
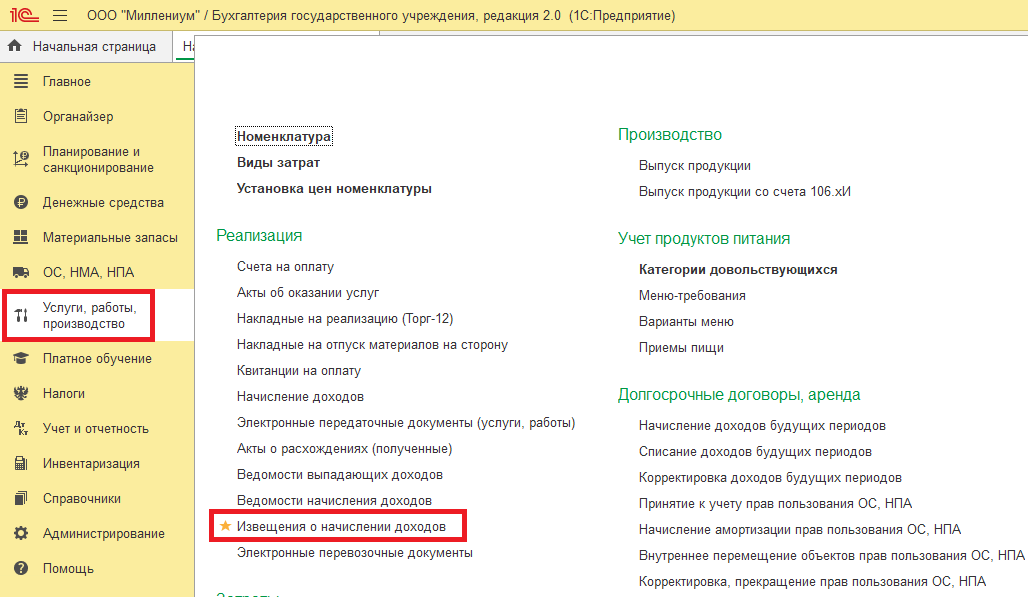
В 1С: БГУ заходим в раздел «Услуги, работы, производство», чтобы открыть документ «Извещения о начислении доходов»:
Бланк документа содержит реквизиты, необходимые при учете начислений через систему ГИС ГМП.
При формировании документа необходимо заполнить следующую информацию:
- Лицевой счет учреждения;
- Контрагент;
- Договор;
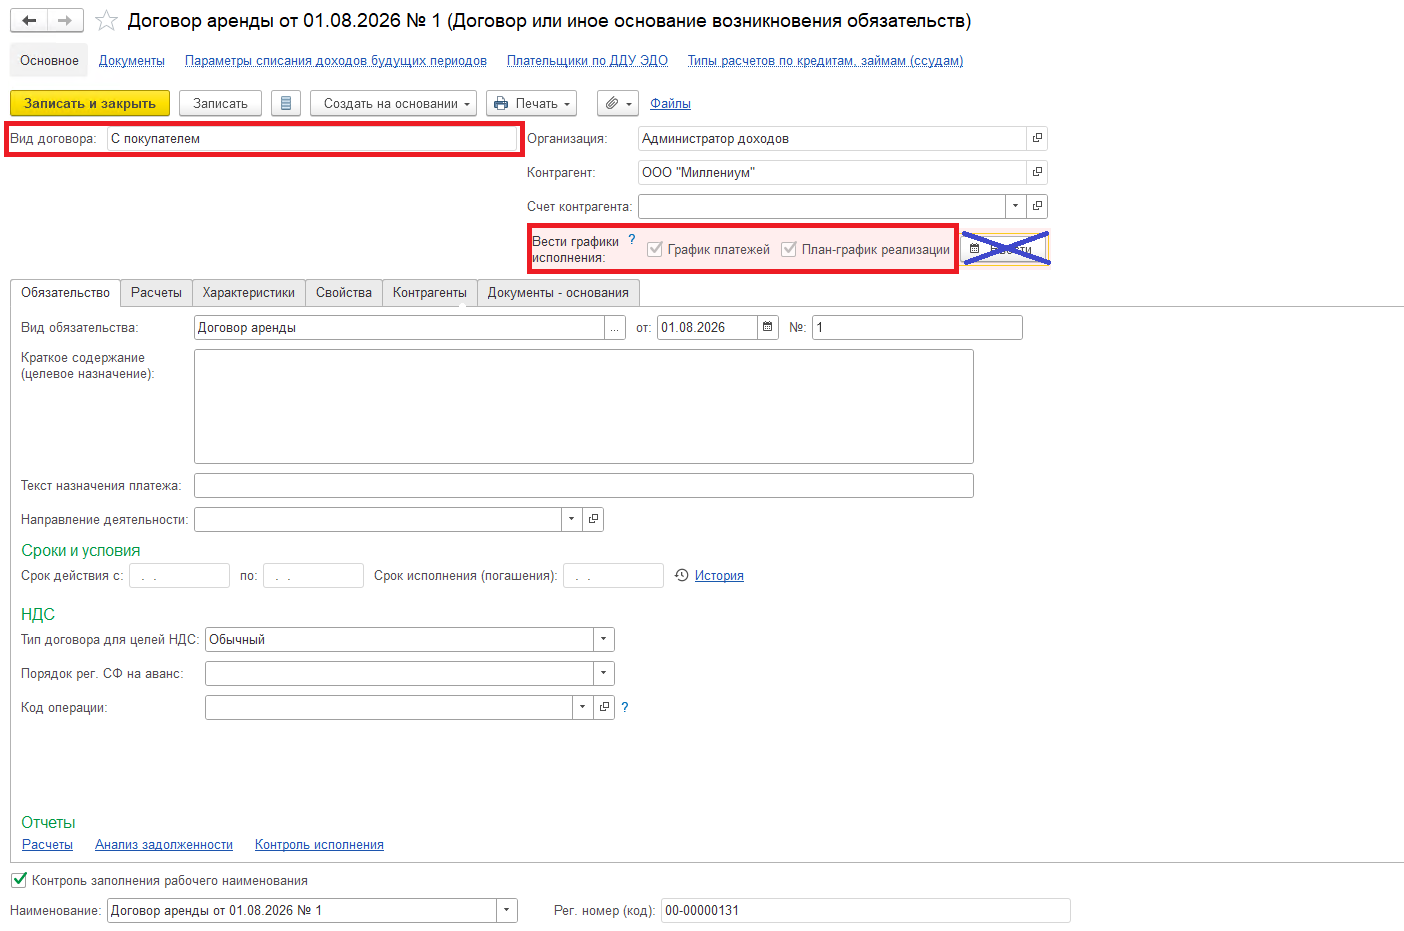
Внимание! Вид договора должен быть «С покупателем» и в договоре должны быть проставлены галочки «График платежей» и «План-график реализации». Вводить график исполнения с помощью кнопки «Ввести» не нужно:
- КФО, КПС, КОСГУ;
- Предельную дату исполнения;
- Статус – выбирается один из предложенных вариантов;
- Тип операции – выбирается из списка.
«Тип операции» - наименование типа операции (статуса операций) по начислению (уточнению начисления) доходов с указанием в кодовой зоне кода статуса операции. Группировочные коды операций:
- «01.00» - новый (первичное начисление доходов);
- «02.00» - уточнение ранее начисленных доходов;
- «03.00» - аннулирование ранее начисленных доходов.
Группировочные коды статусов детализируются администратором доходов самостоятельно и утверждаются в рамках своей учетной политики (например, для начисления долгосрочной аренды целесообразно использовать: 01.21 – начисление администрируемых доходов будущих периодов).
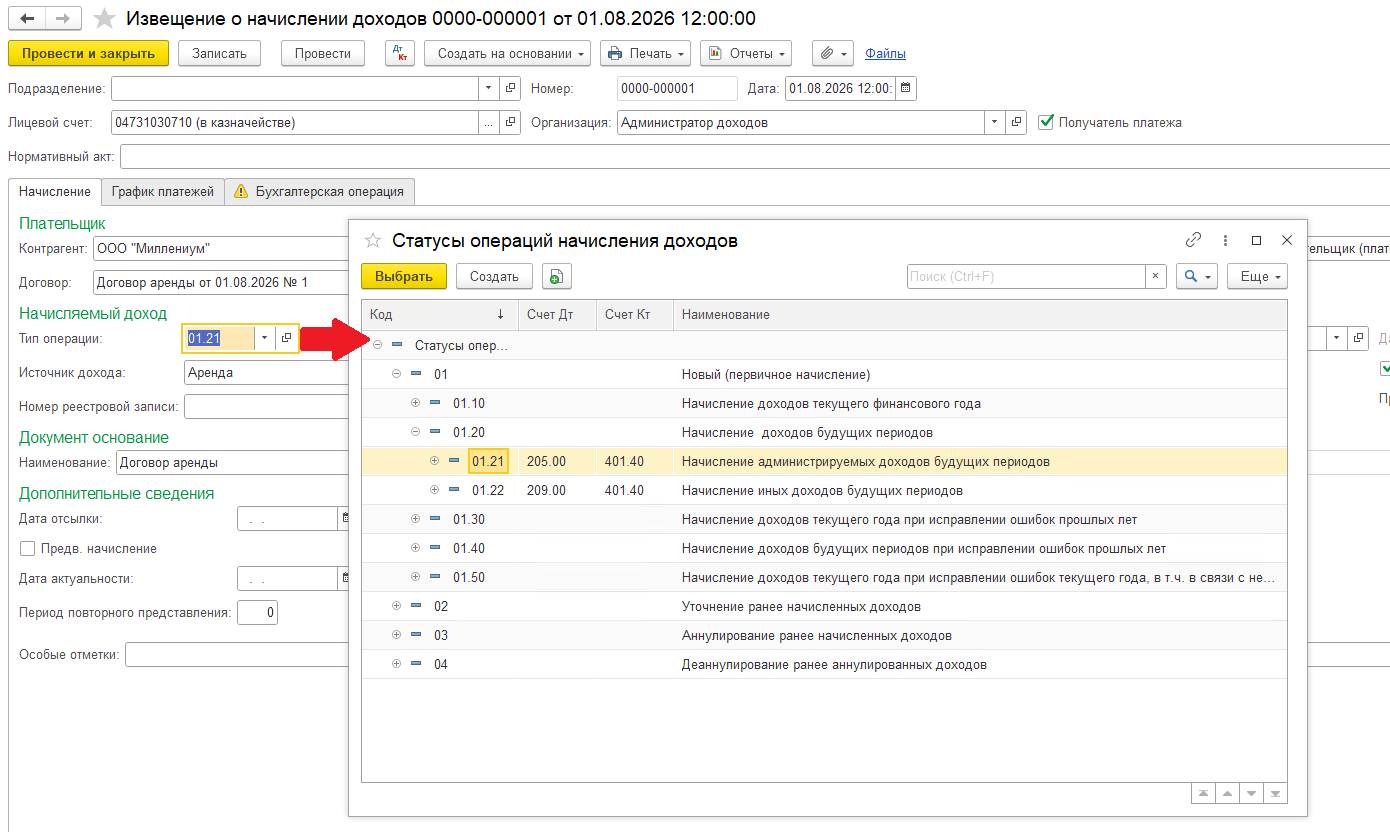
Таким образом, должна быть заполнена следующая информация в документе:
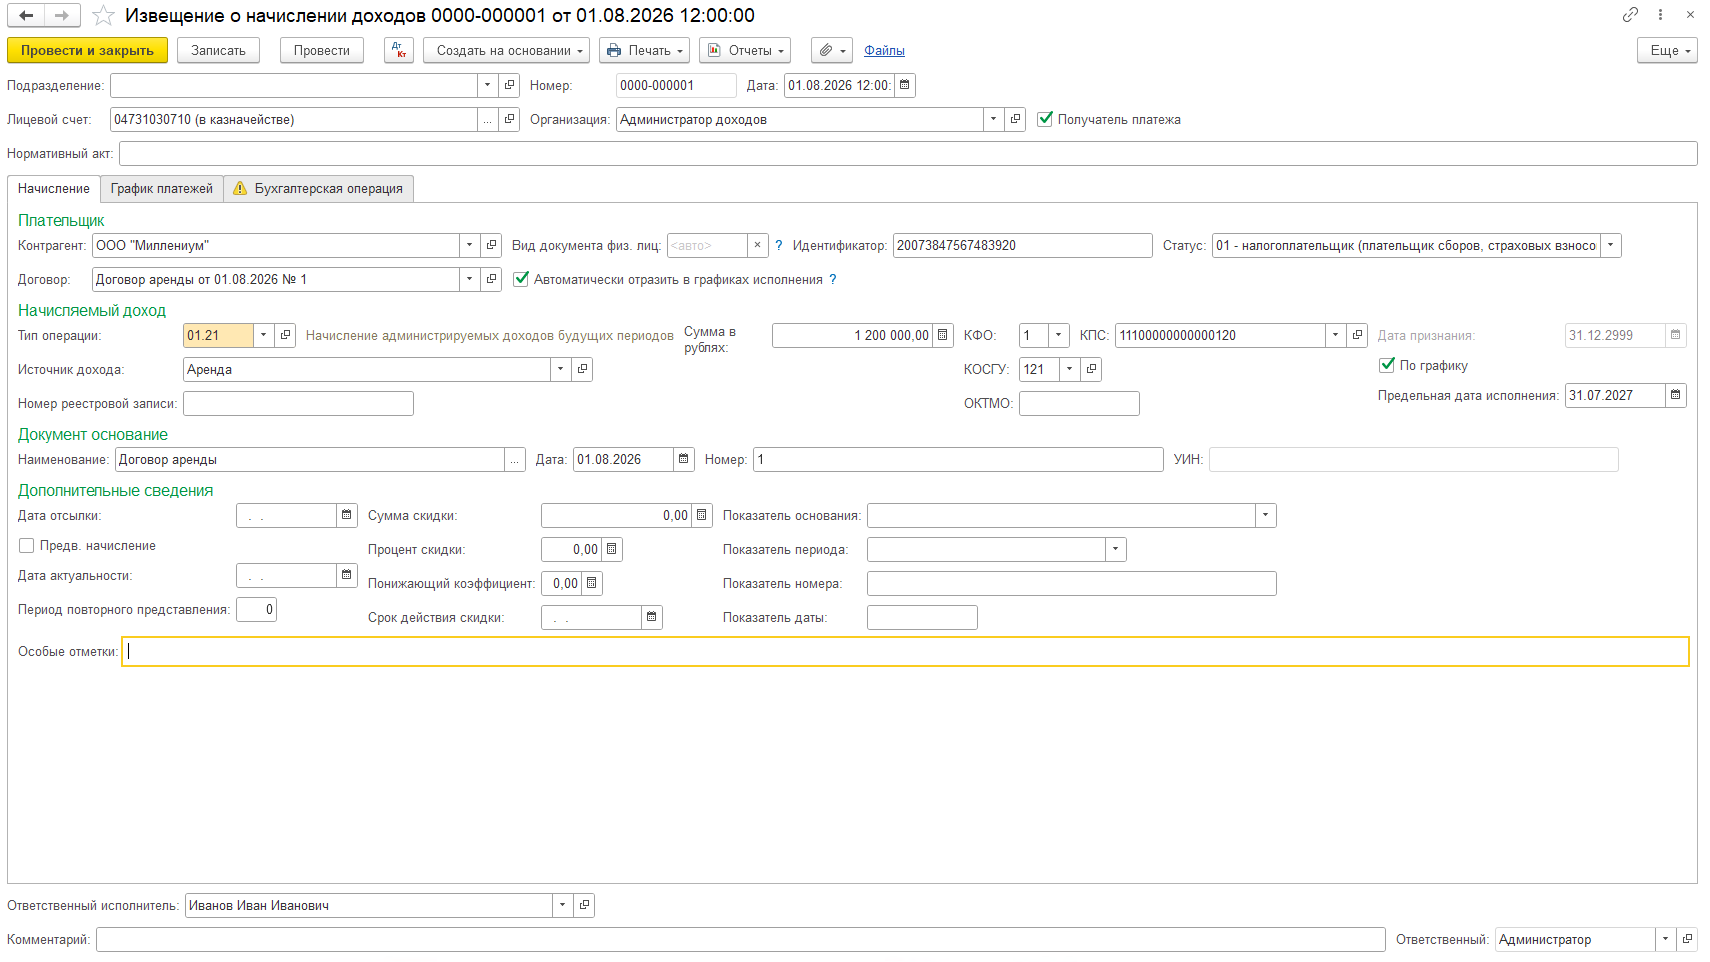
Дополнительные поля могут быть заполнены при необходимости, исходя из конкретных требований.
Далее переходим на вкладку «График платежей» и нажимаем на «Конструктор графика платежей»:
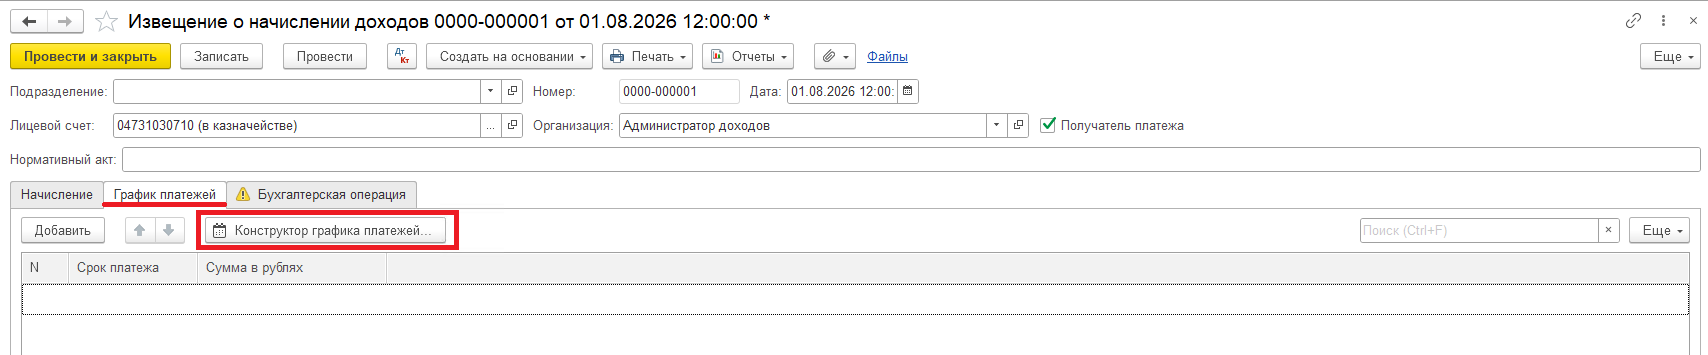
Выбираем периодичность осуществляемых платежей и период, в котором они будут осуществлены (доступны два периода: в начале или в конце). В нашем примере предполагается, что арендатор будет перечислять платежи ежемесячно и в конце периода.
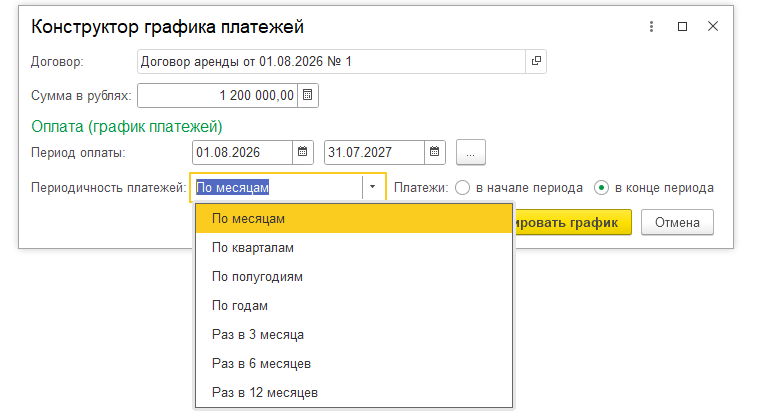
Далее нажимаем кнопку «Сформировать график». Программа автоматически распределяет платежи в соответствии с установленным периодом действия договора (в примере заключен договор на год). При необходимости, пользователь имеет возможность корректировать значения в колонке «Сумма в рублях» в соответствии со своими требованиями. После проведения документа соответствующие данные о графике платежей автоматически отобразятся в разделе 5 «График исполнения платежей» печатной формы 0510432.
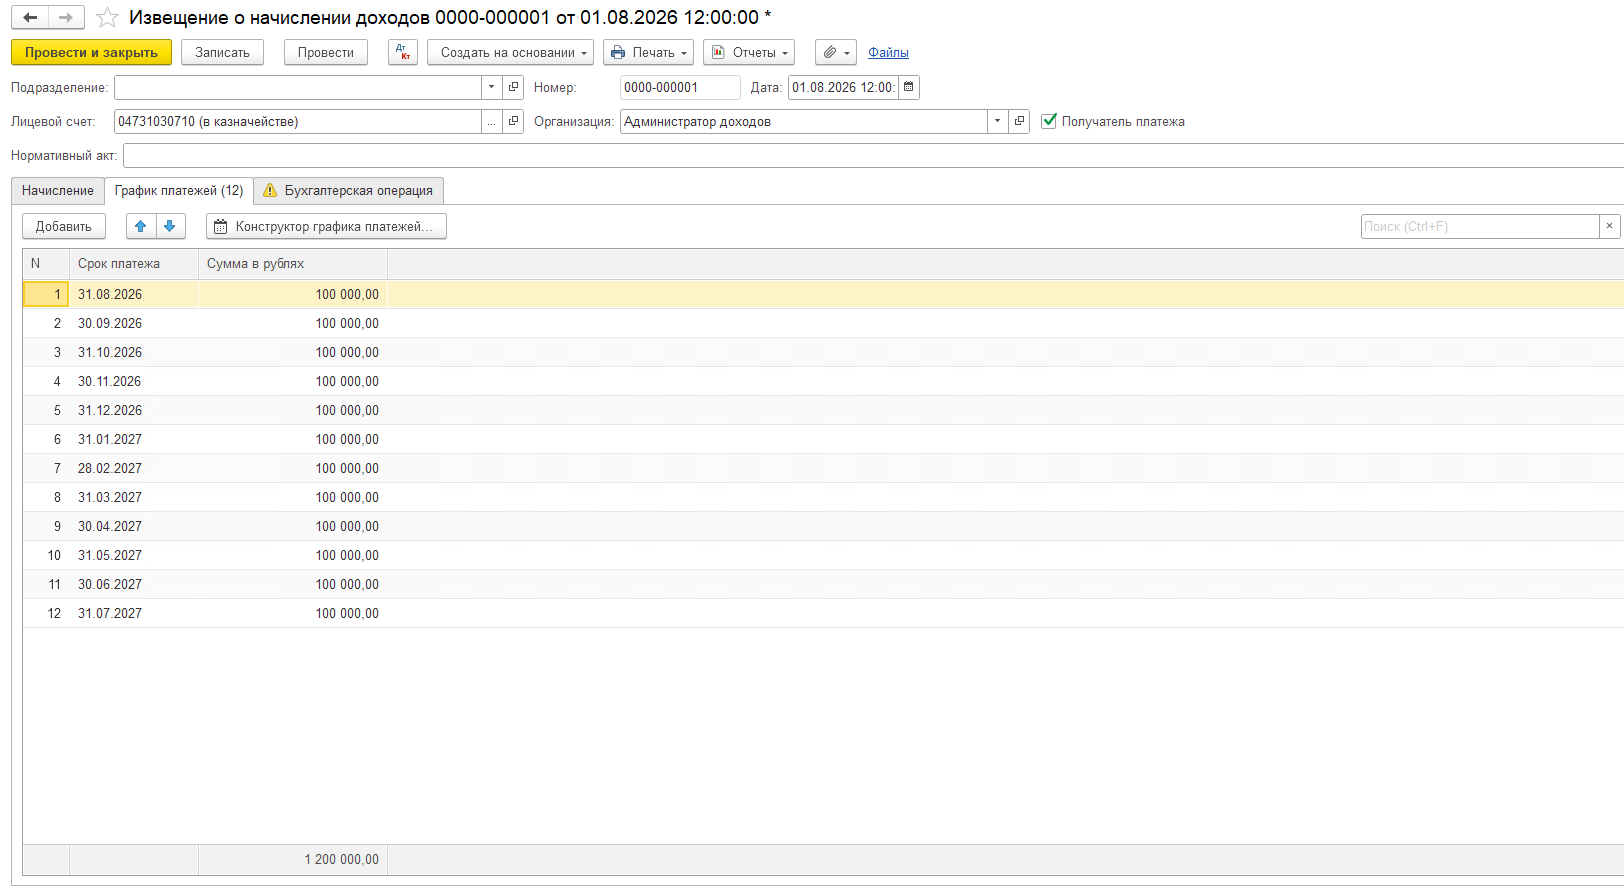
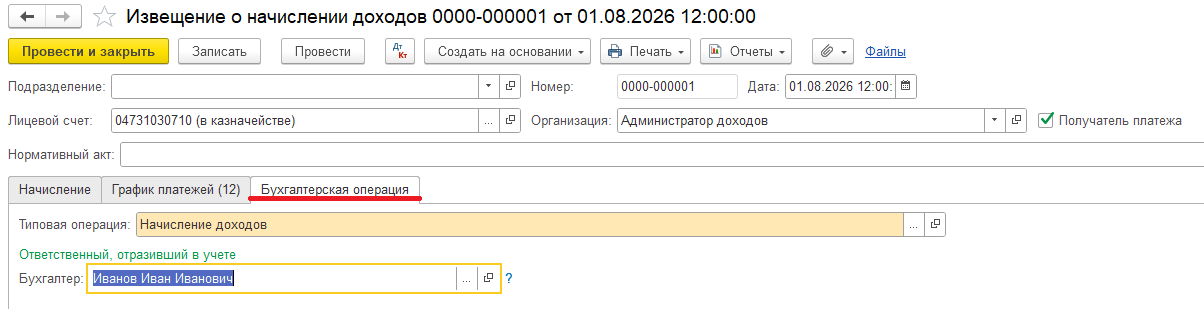
Далее переходим во вкладку «Бухгалтерская операция», выбираем «Типовую операцию» и проводим документ.
Была сформирована следующая проводка:
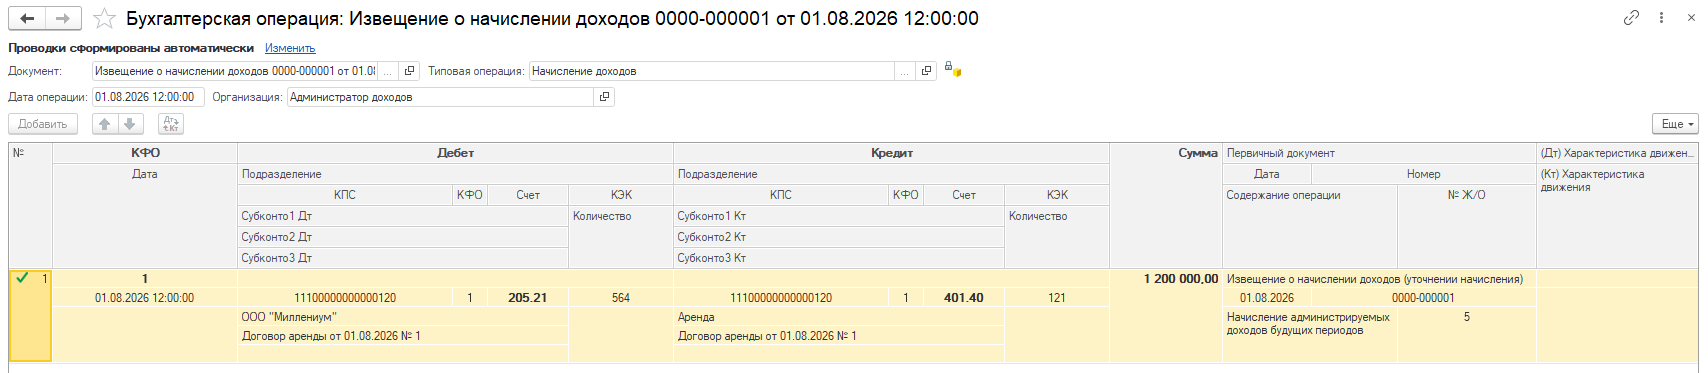
2. Списание доходов будущих периодов
Процедура признания ежемесячных арендных платежей, предварительно учтенные как доходы будущих периодов, в качестве доходов текущего финансового года осуществляется посредством документа «Списание доходов будущих периодов». Найти его можно в разделе «Услуги, работы, производство», в группе «Долгосрочные договоры, аренда».
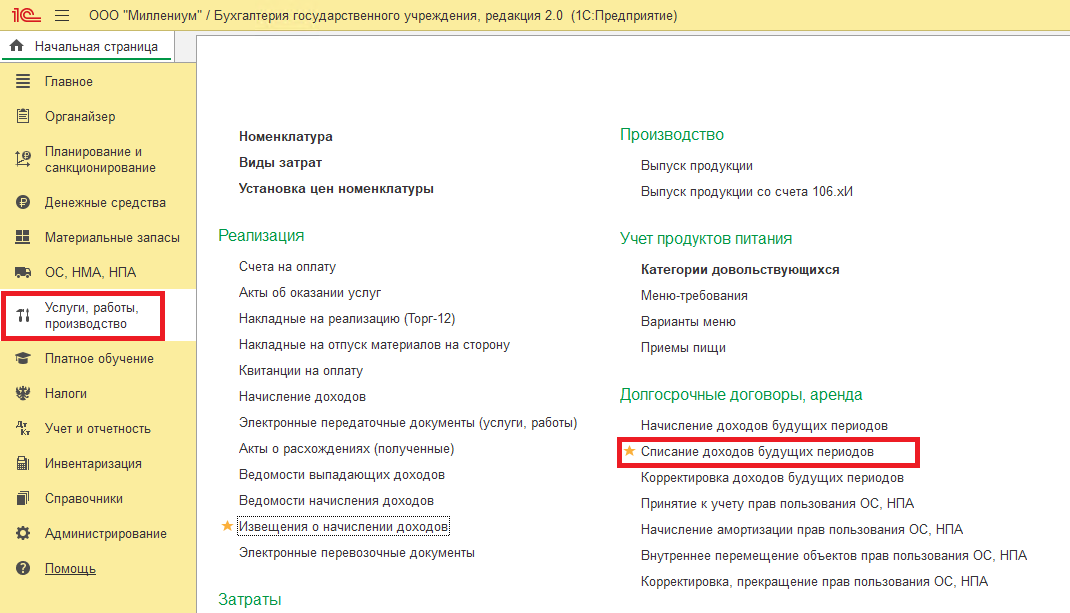
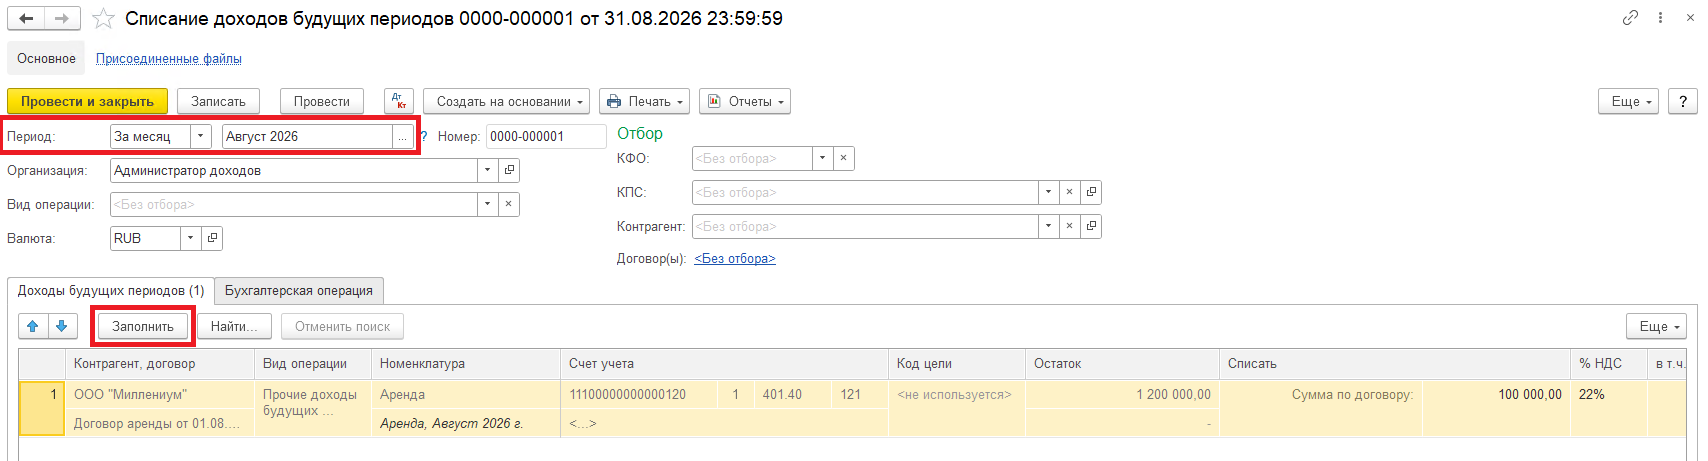
Создайте документ «Списание доходов будущих периодов» и заполните необходимые поля:
- Период
- Отборы (Если нужен документ по конкретному арендатору, договору или КБК. Установка отборов особенно важна при большом объеме контрагентов: это предотвращает ошибки и упрощает работу с документом»)
После нажатия кнопки «Заполнить» система автоматически внесет данные в табличную часть. Убедитесь в верности рассчитанных сумм и завершите операцию, нажав кнопку «Провести». Если сумма подтягивается некорректно, проверьте график платежей в документе «Извещение о начисление доходов» (предыдущий шаг).
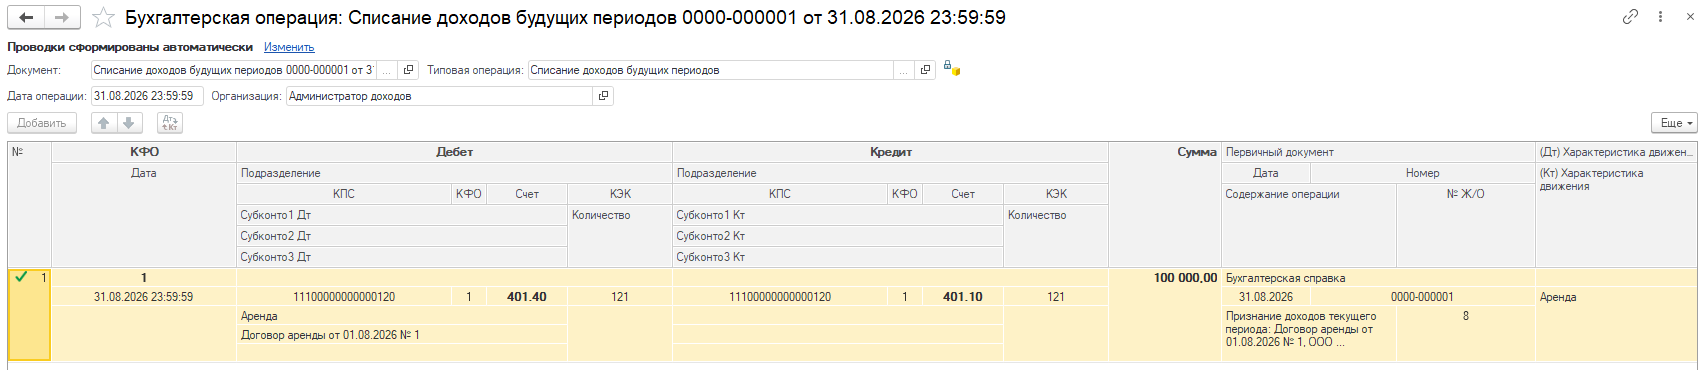
В результате получится проводка признания доходов будущих периодов (401.40) доходами текущего финансового года (401.10):
3. Кассовое поступление / Поступление на счет
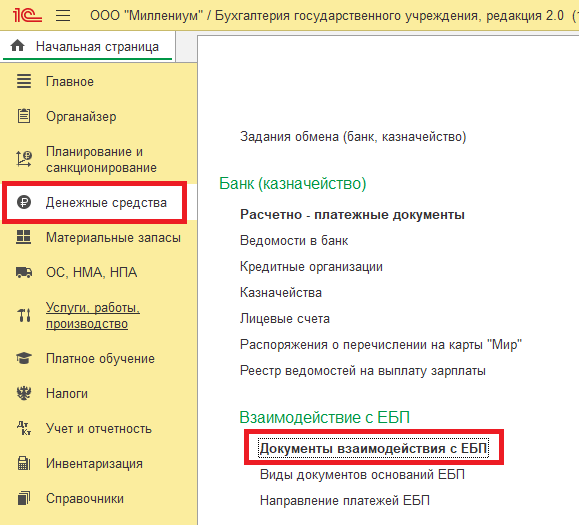
Для казенных учреждений поступления от контрагентов в счет оплаты аренды выгружаются из подсистемы управления доходами «Электронного бюджета» в автоматическом режиме. Полученные данные отражаются в разделе «Денежные средства» -> «Расчетно-платежные документы» в документе «Кассовое поступление».
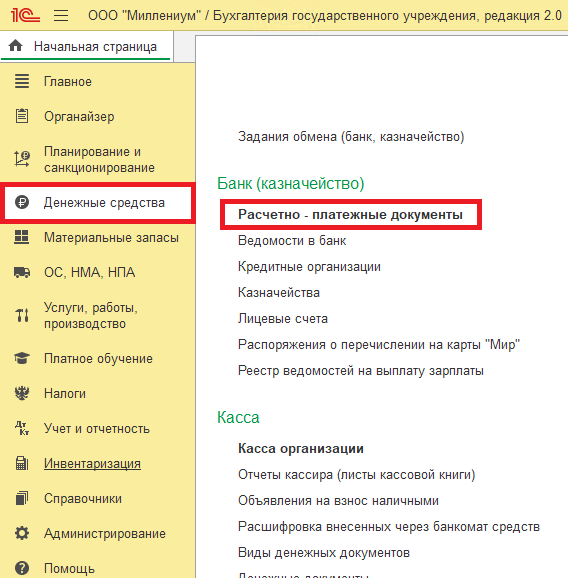
Для бюджетных и автономных учреждений поступления от контрагентов приходят из ЕБП финансы (Единой бюджетной платформы) / СУФД. Полученные данные из ЕБП отражаются в разделе «Денежные средства» -> «Документы взаимодействия» в документе «Поступление на счет».
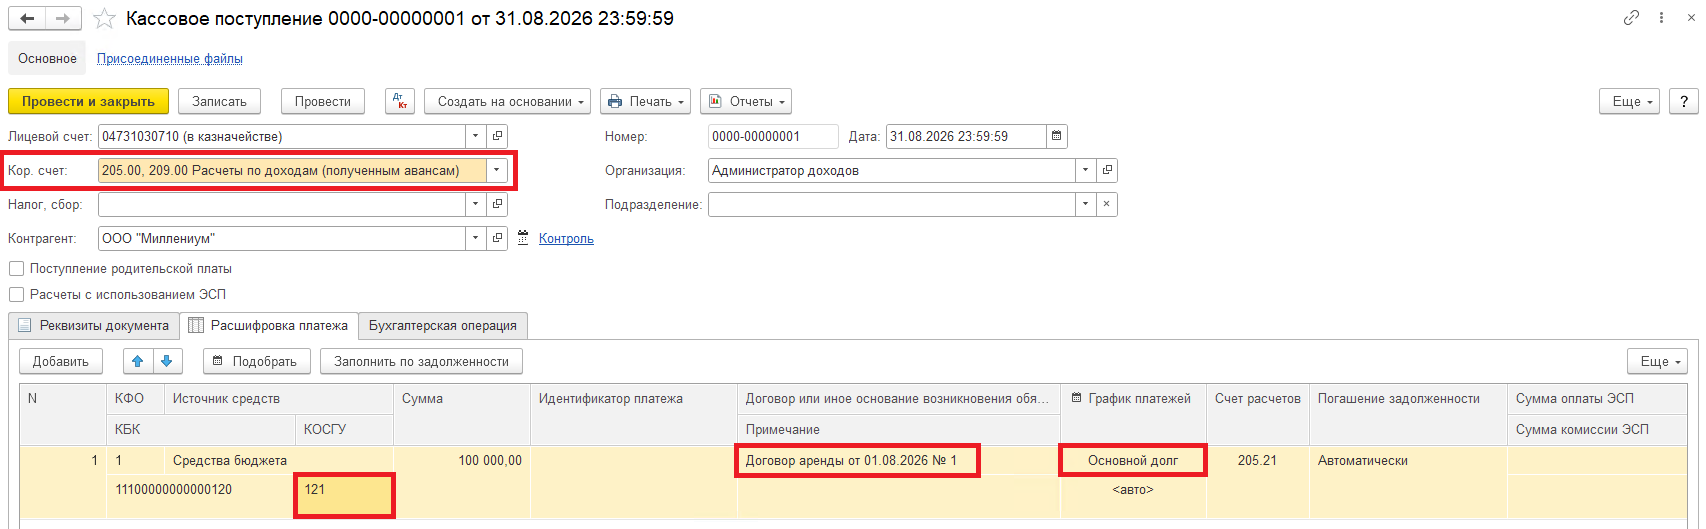
Рассмотрим проведение документов на примере «Кассовое поступление» (Аналогично будет для документа «Поступления на счет» для БУ и АУ). В документе необходимо проставить следующую информацию:
- Кор. Счет – 205.00, 209.00 Расчеты по доходам (полученным авансам);
- КОСГУ (выбирается на основании Приказа Минфина России от 29.11.2017 № 209н и Письма Минфина России от 20.12.2021 № 02-08-10/103863);
- Договор;
- График платежей – Основной долг (обязательно, не забываем).
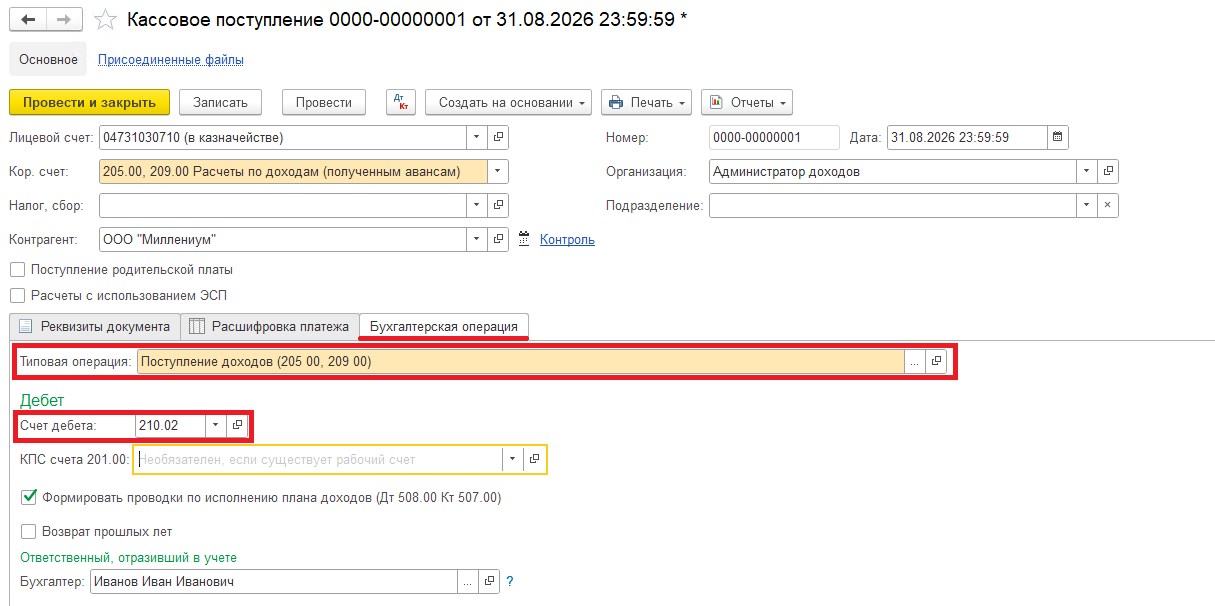
Далее на вкладке «Бухгалтерская операция» выбирает Типовую операцию «Поступление доходов (205 00, 209 00)» и проставляем счет дебета (210.02 для КУ и 201.11 для БУ или АУ). После чего проводим документ.
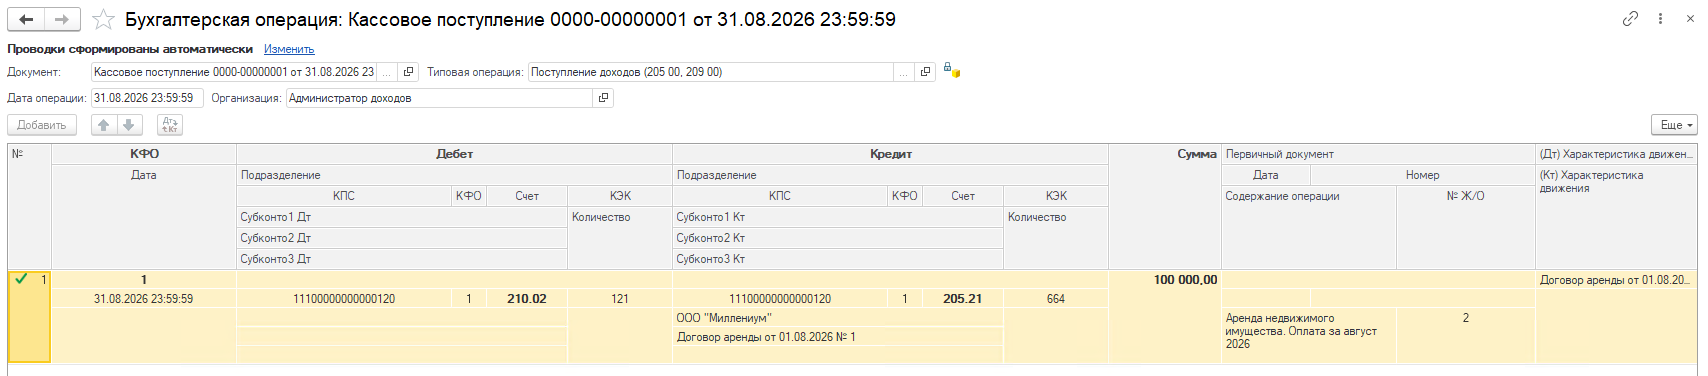
Должна сформироваться следующая проводка у казенных учреждений:
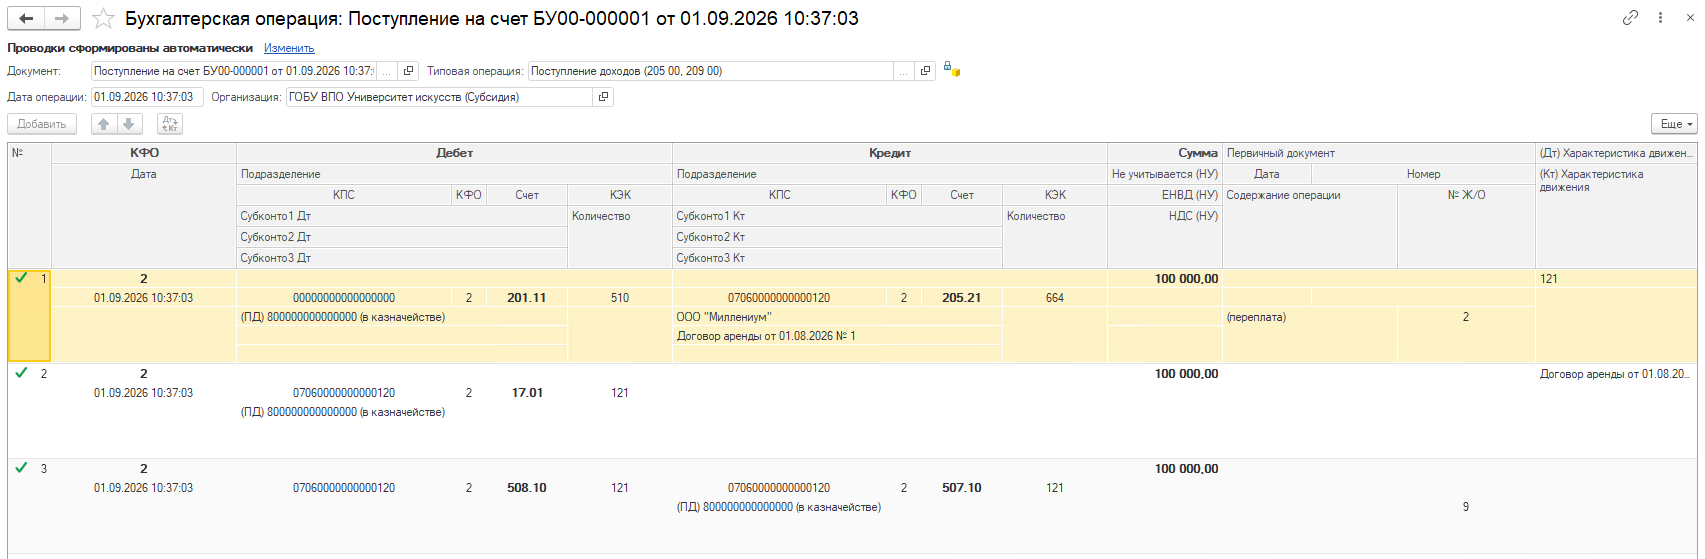
Должна сформироваться следующая проводка у бюджетных и автономных учреждений:
Стандартные отчеты программы для анализа отражения аренды
1. Оборотно-сальдовая ведомость
Находится в разделе «Главное» -> «Оборотно-сальдовая ведомость»:
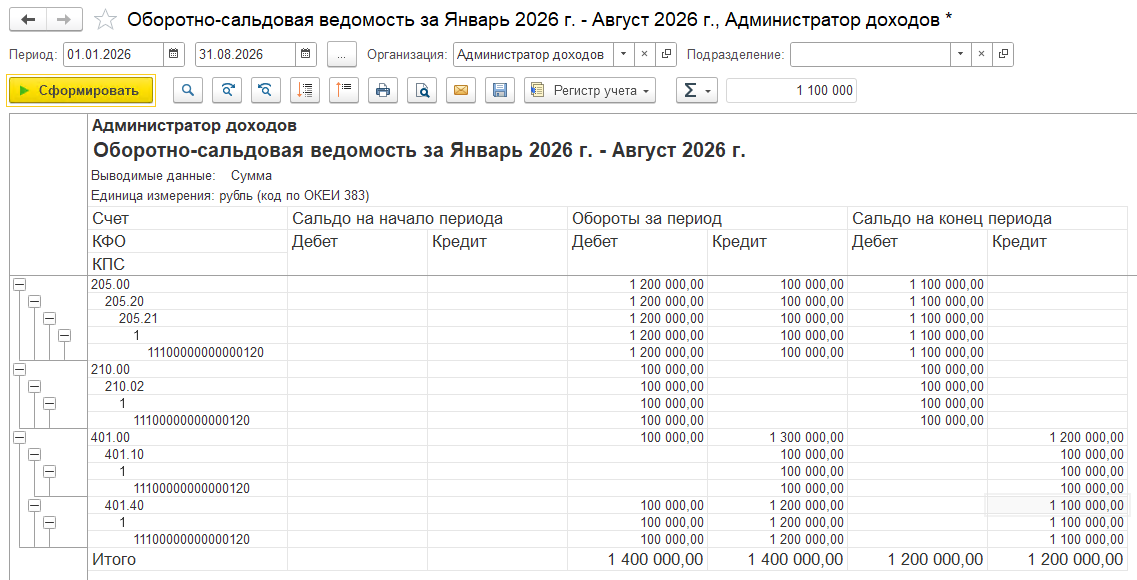
В данном отчете вы можете просмотреть все счета, которые были отражены в проводках на предыдущих шагах.
- Сальдо на конец периода по 205.21 счету отражает дебиторскую задолженность контрагента по конкретном договору. Обратите внимание: дебиторская задолженность здесь – это не обязательно просрочка, а общая сумма всех арендных платежей, которые учреждение еще ожидает получить до окончания срока действия договора.
- Сальдо по 401.40 счету демонстрирует объем будущих доходов, которые еще предстоит признать в учете текущими в течение оставшегося срока аренды. Фактически это стоимостное выражение «неиспользованного» времени аренды. Например, по-нашему примеру мы заключили договор на сумму 1 200 000 руб. на срок 12 мес. Один месяц уже прошел. В стоимостном выражении нам осталось еще оказать услугу сдачи в аренду имущества на 1 100 000 руб. (т.е. 11 месяцев при ежемесячном платеже 100 тыс. руб.).
2. Отчет «Контроль исполнения договоров»
Данный отчет находится в разделе «Планирования и санкционирования» -> «Отчеты по планированию и санкционированию»:
Далее в подразделе «Договоры и обязательства (продолжение)» находим отчет «Контроль исполнения договоров»:
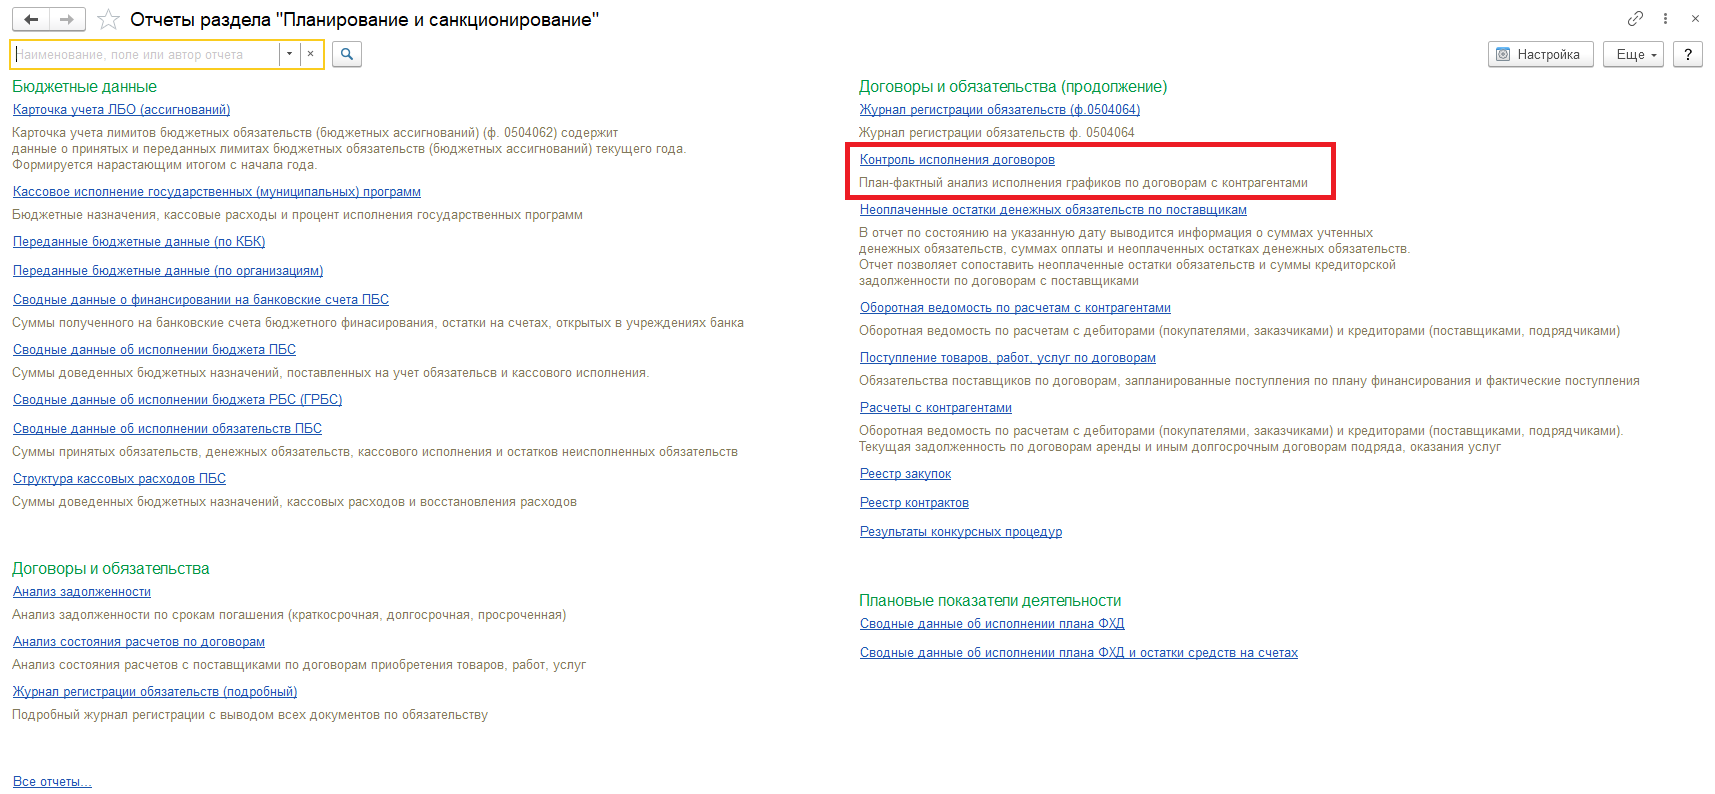
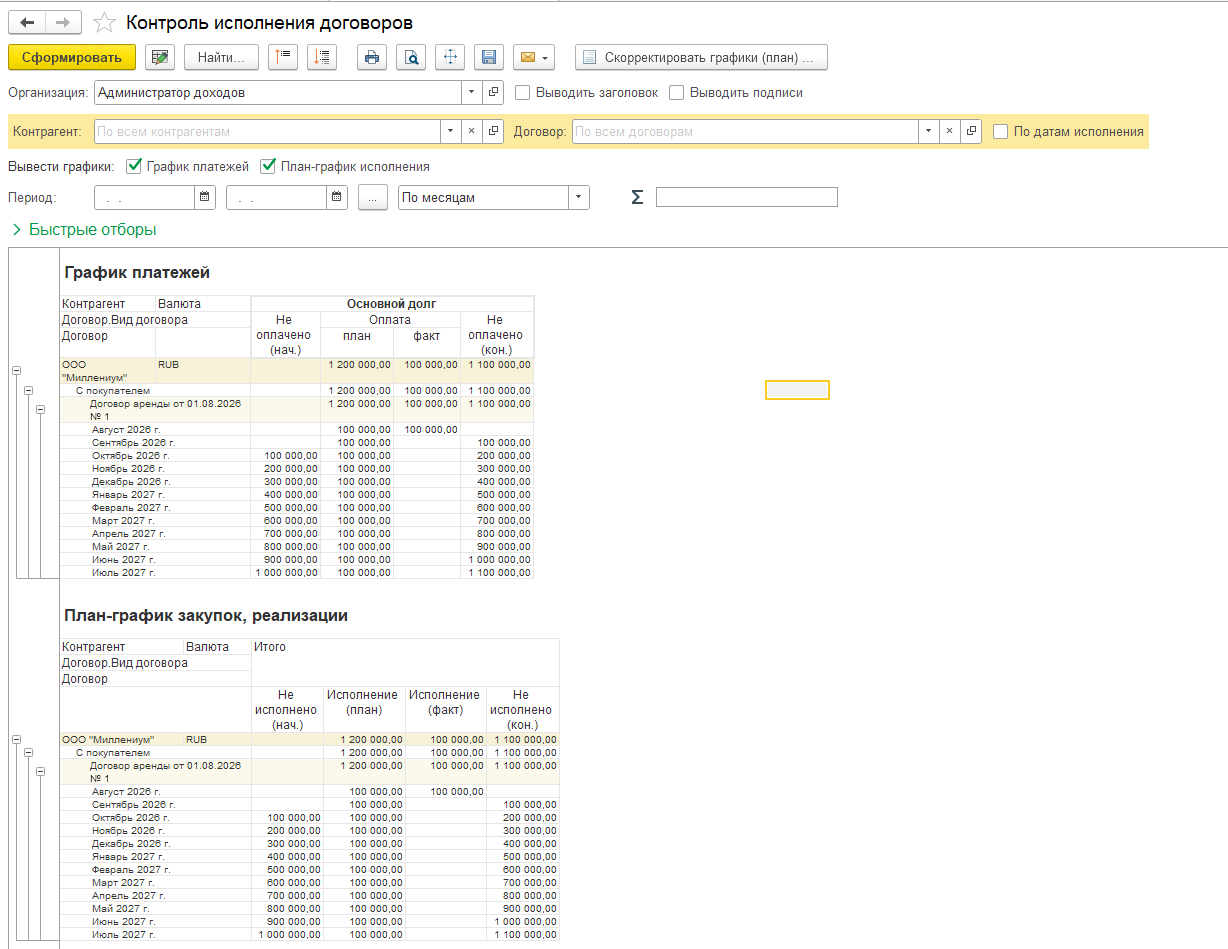
В отчете можно выбрать конкретного контрагента, договор, период, по которым хотите проверить отражения аренды и убедиться в корректности занесенных в программу данных.
Отчет состоит из двух табличных частей:
- «График платежей». В табличную часть попадает информация о планируемых и поступивших от арендатора денежных средств.
- «План-графи закупок, реализации». Здесь отражается информация о планируемом оказании услуг в стоимостном выражении и факту оказанных услуг (из документа «Списания доходов будущих периодов»).
Подпишитесь на нашу рассылку
Будьте в курсе последних новостей!