Автор статьи
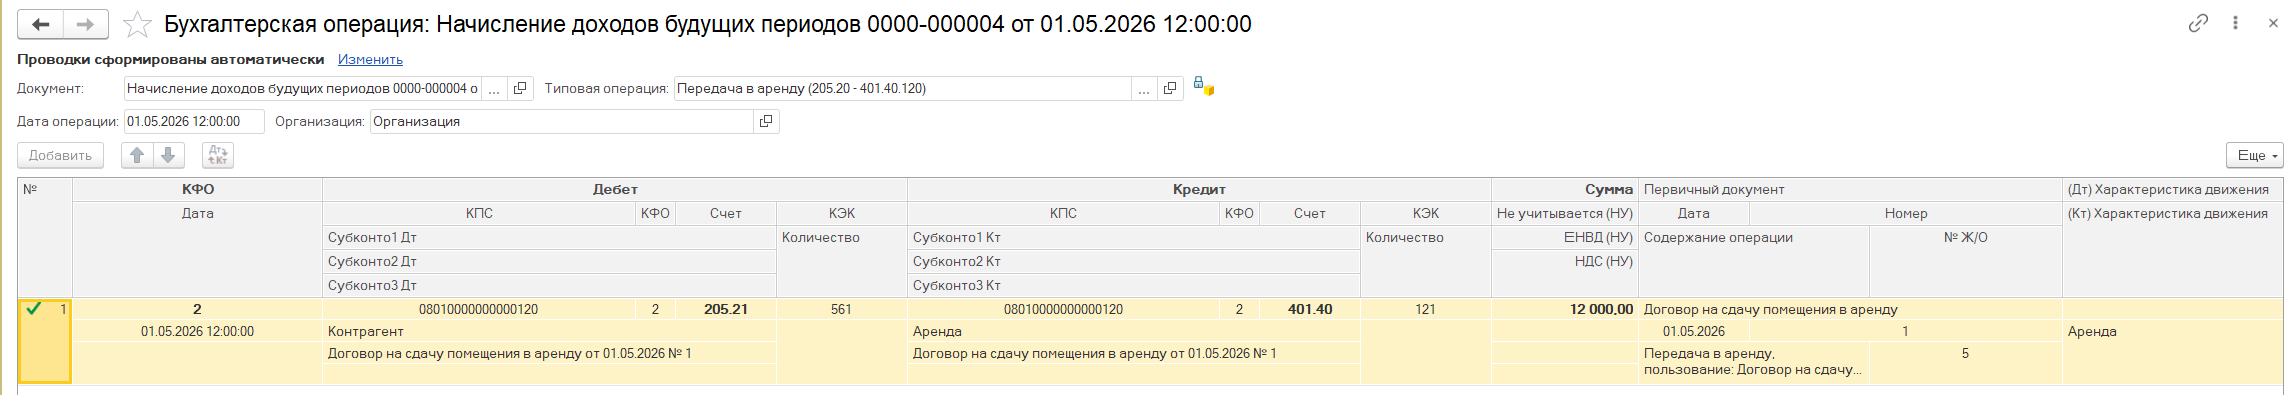
В момент заключения договора о сдаче имущества в аренду формируется документ: "Начисление доходов будущих периодов", где начисляется всю сумму соглашения на счет 401.40 (Доходы будущих периодов). В дальнейшем они буду списываться на 401.10 (текущие доходы).
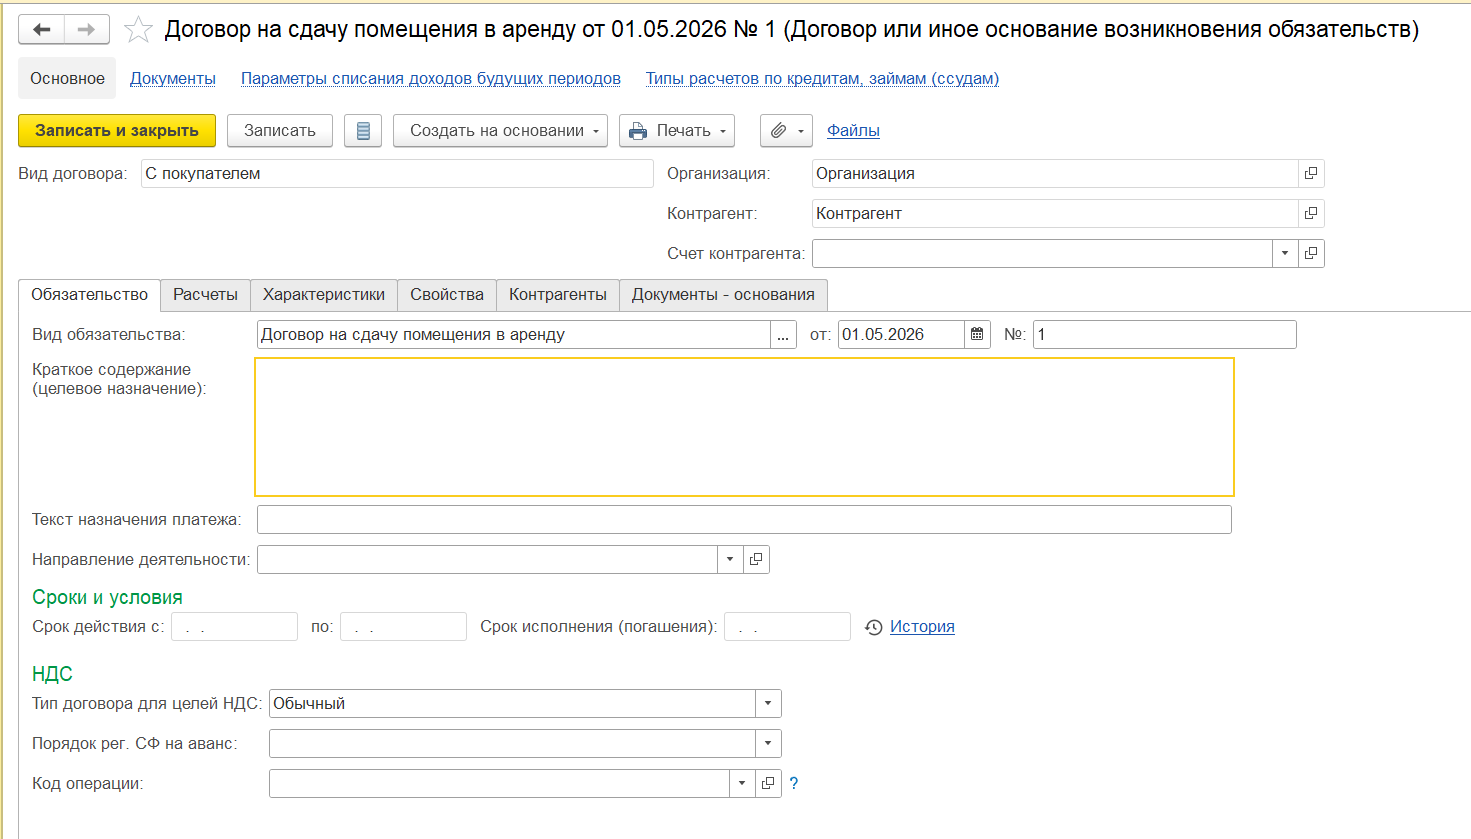
Первоначально нам нужно создать договор. Вид договора должен быть "с покупателем":
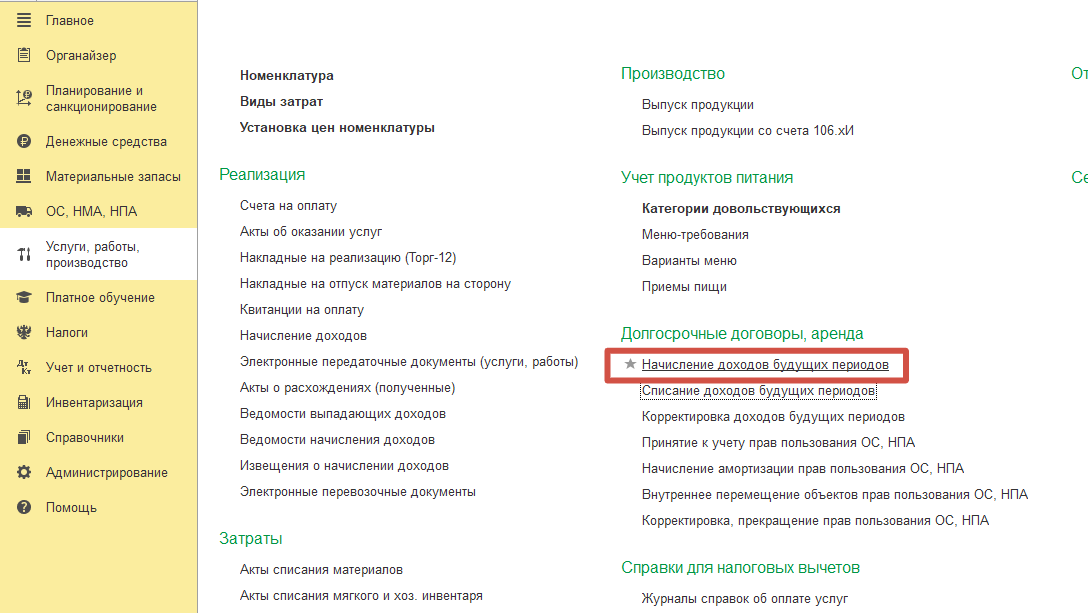
Для начисления перейдем в раздел "Услуги, работы, производство" – "Начисление доходов будущих периодов".
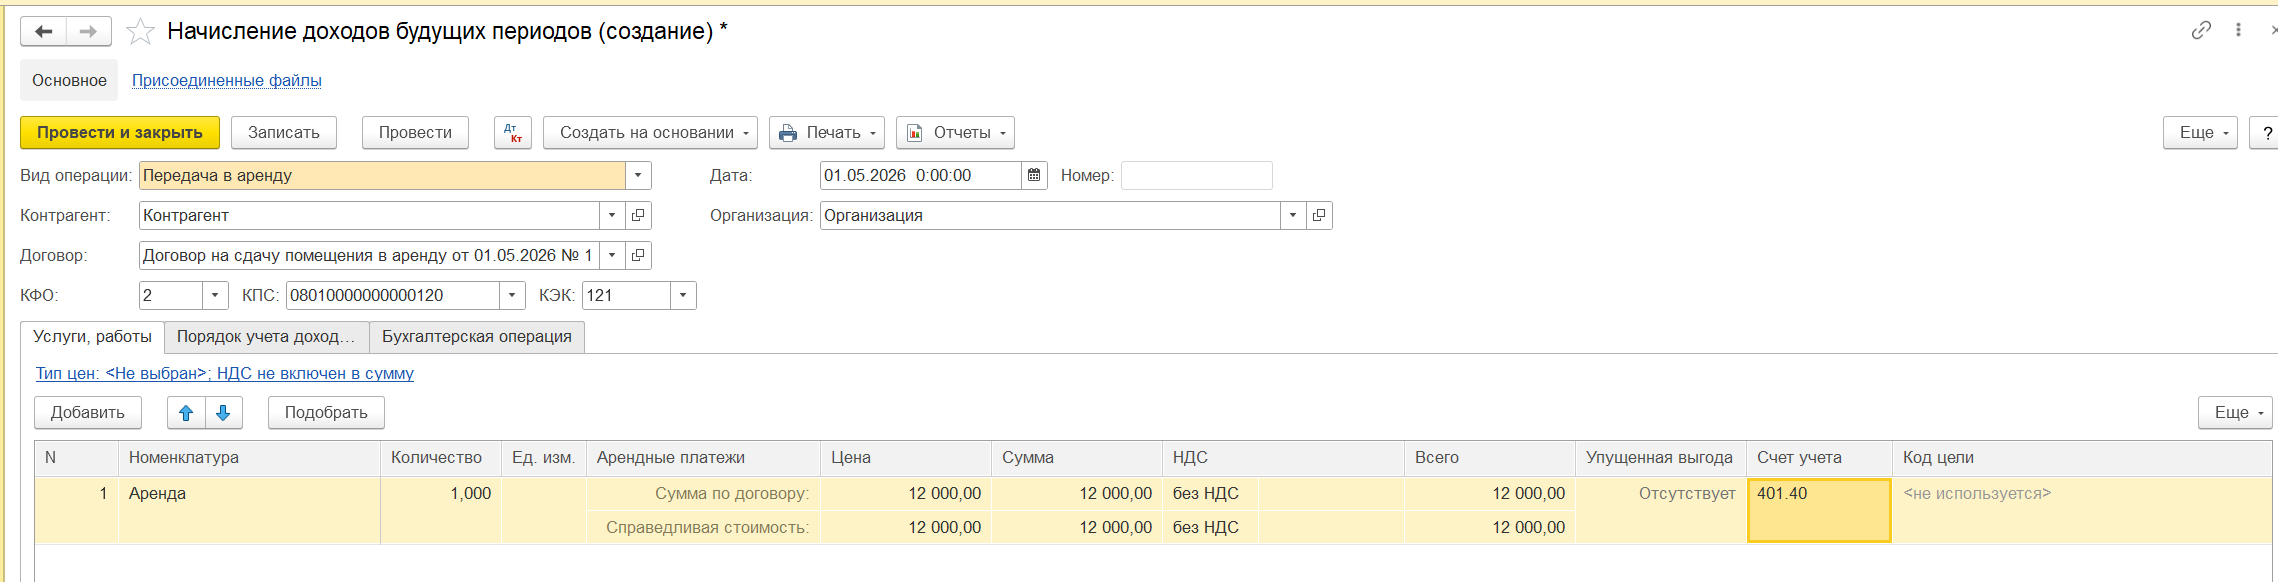
Дальше переходим к заполнению документа:
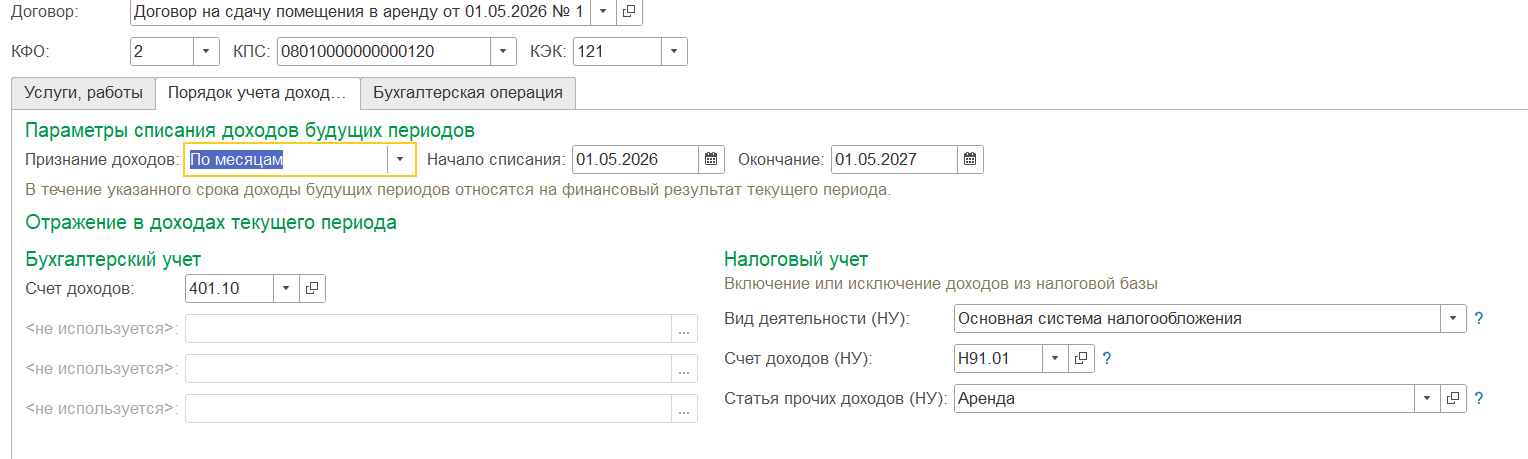
Вкладка порядок учета доходов. Есть два варианта порядка признания доходов:
Далее мы рассмотрим каждый вариант отдельно.
Признание доходов, как правило, для аренды, ставится помесячно. Это нужно для того, чтобы в списании доходов сумма списания ставилась автоматически. Расчет идет исходя из суммы и количества месяцев. В данном примере у нас договор заключен на 12 месяцев и сумма договора 12.000 руб, и в этом случае в списании доходов будущих периодов будет списываться 1.000 руб в месяц.
На вкладке "Порядок учета доходов" указываем периодичнсоть признания доходов, начало и окончание списания. счет доходов - 401.10.
Заполняем данные налогового учета: вид деятельности для налогового учета, счет доходов для НУ и статью доходов.
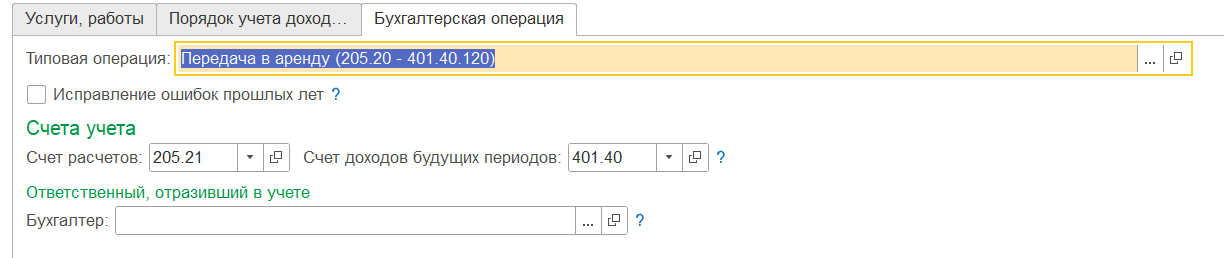
На вкладке "Бухгалтерская операция" будет типовая операция "Начисление доходов будущих периодов (205.00, 210.05 - 401.40)".
Необходимо выбрать счет расчетов - 205.21 (для КОСГУ 221) и счет доходов будущих периодов - 401.40.
Провести документ и проверить проводку.
У нас сформировалась проводка 205.21 – 401.40.
Счет 205.21 будет закрываться с поступлением оплаты от контрагента, а счет 401.40 будет списываться раз в месяц на счет 401.10.
Так же есть еще один вариант признания доходов будущих периодов - По графику.
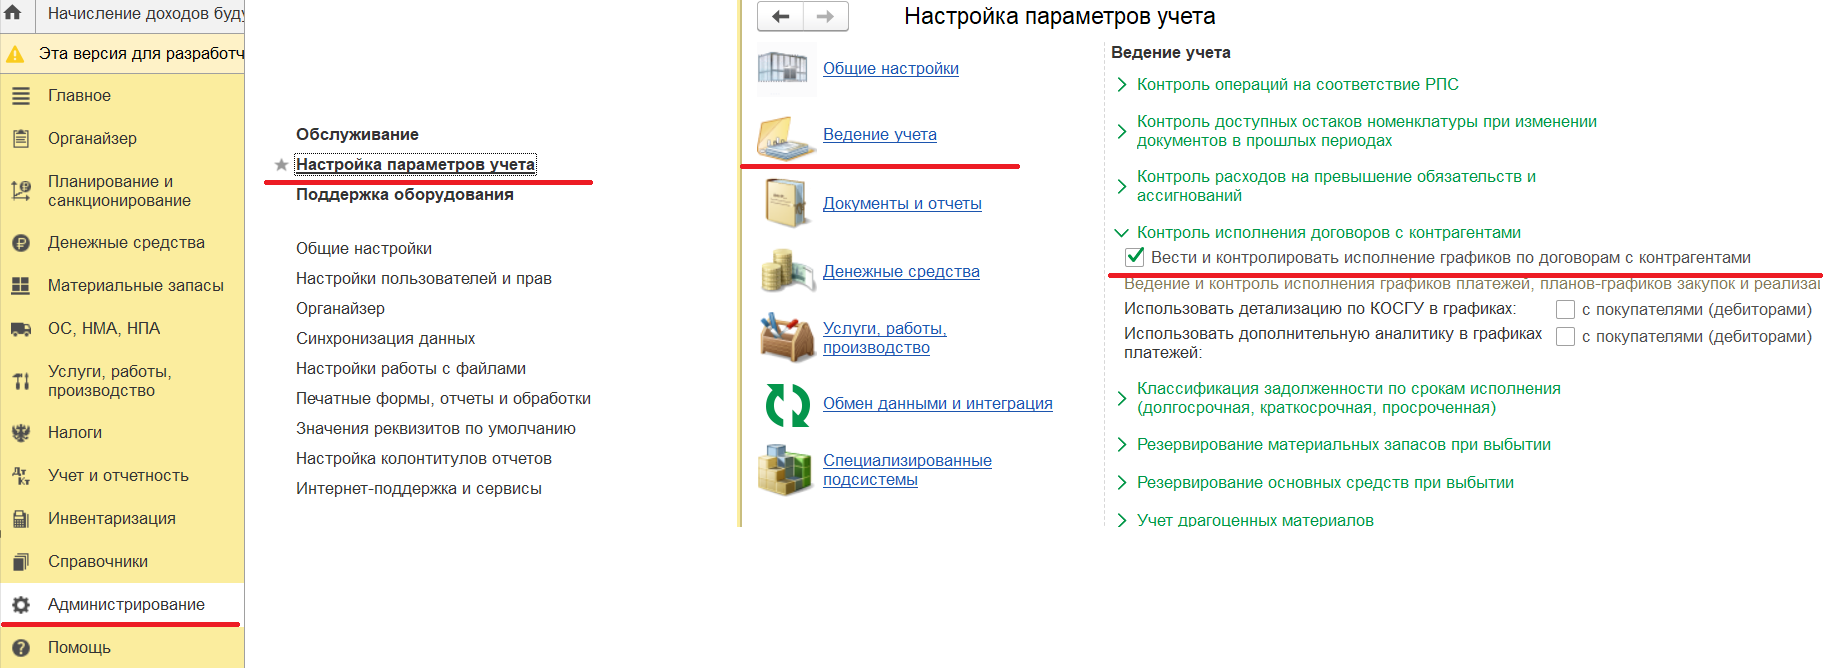
Ведение графиков необходимо включить в администрировании, в настройке параметров учета.
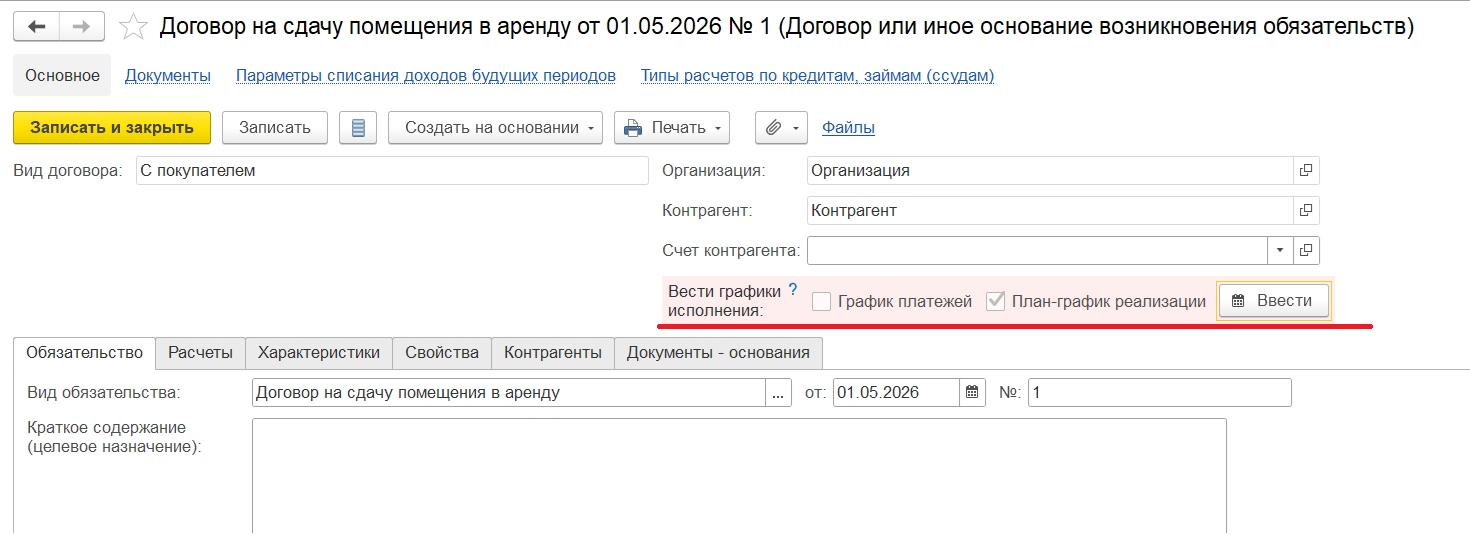
Далее в договоре появится возможность ведения графика:
Нажимаем на кнопку "Ввести" и у нас открывается "Регистрация обязательств и сведений по договорам", здесь с помощью конструктора графиков мы можем составить график исполнения.
Заполняем конструктор, указываем сумму, срок действия договора, период исполнения и периодичечность начислний, выбыираем день начисления: в начале или в конце периода.
Устанавливаем аналитику бухгалетрского учета: КФО, КПС, Счет расчетов.
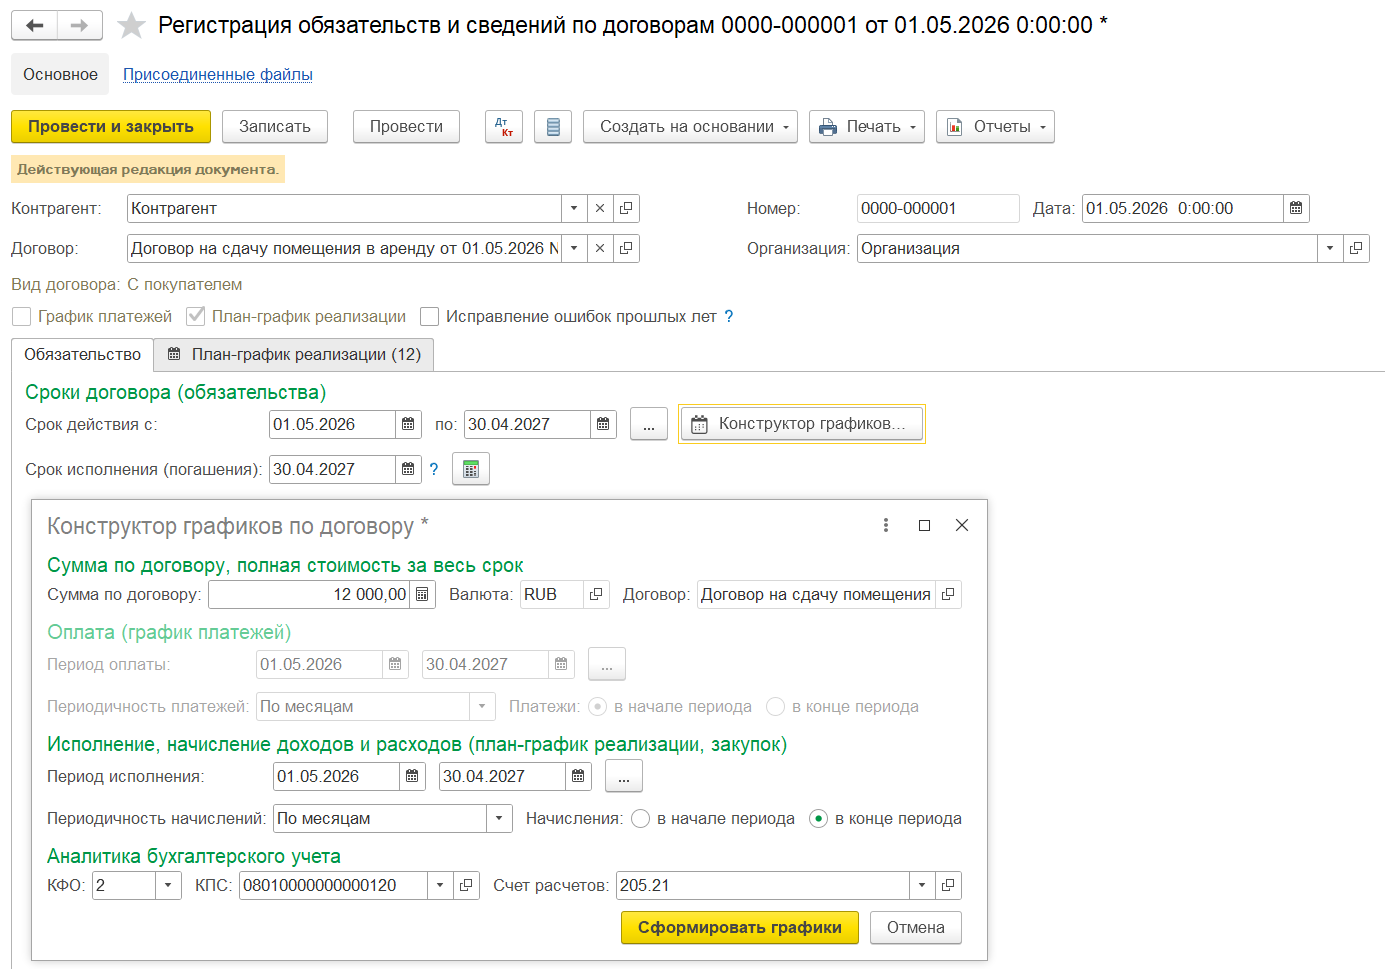
Указываем данные и нажимаем "Сформировать":
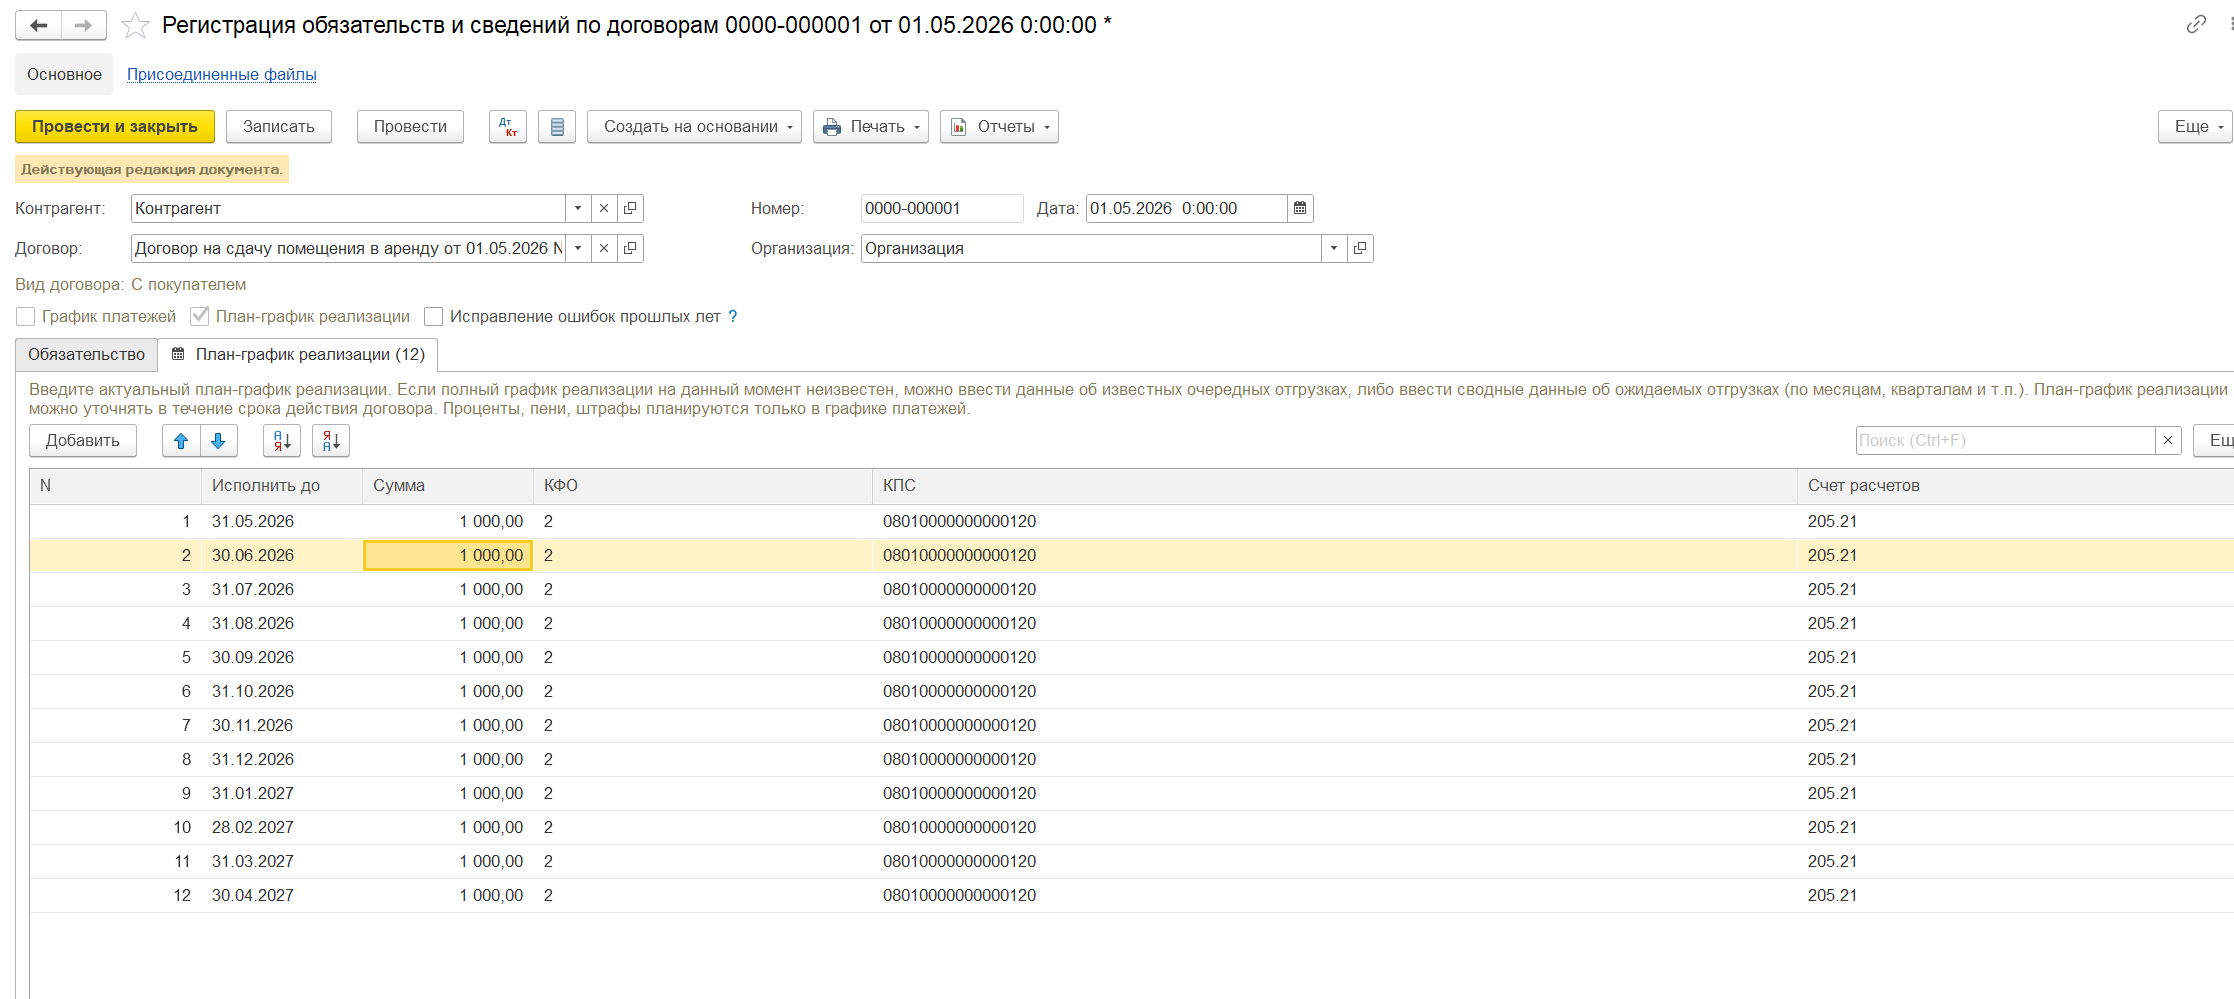
У нас формируется график и далее в течении года документ "Списание доходов будущих периодов" будет заполняться на его основании автоматически подставляя суммы из графика.
Чем удобен график? Тем, что мы можем поменять суммы в течении периода, например, в первом месяце начислить 500р, в следующем 1500р, сделать месяц паузы без начисления и так далее. Его можно настроить уже так, как нам нужно.
После создания графика в документ "Начисление доходов будущих периодов" на вкладке "Признание доходов" нужно выбрать значение "По графику" и выбрать раннее созданный график.
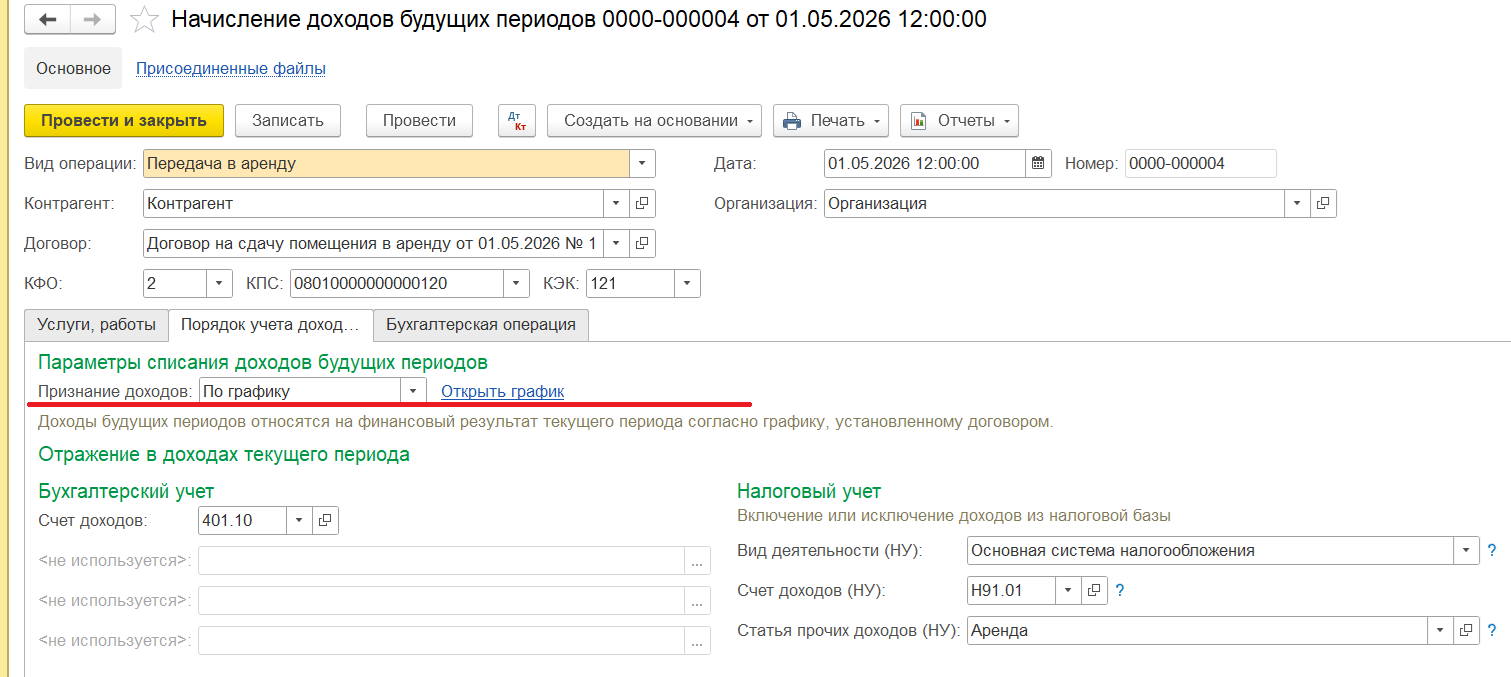
Проводка фомрирутеся аналогичная: 205.21 - 401.40
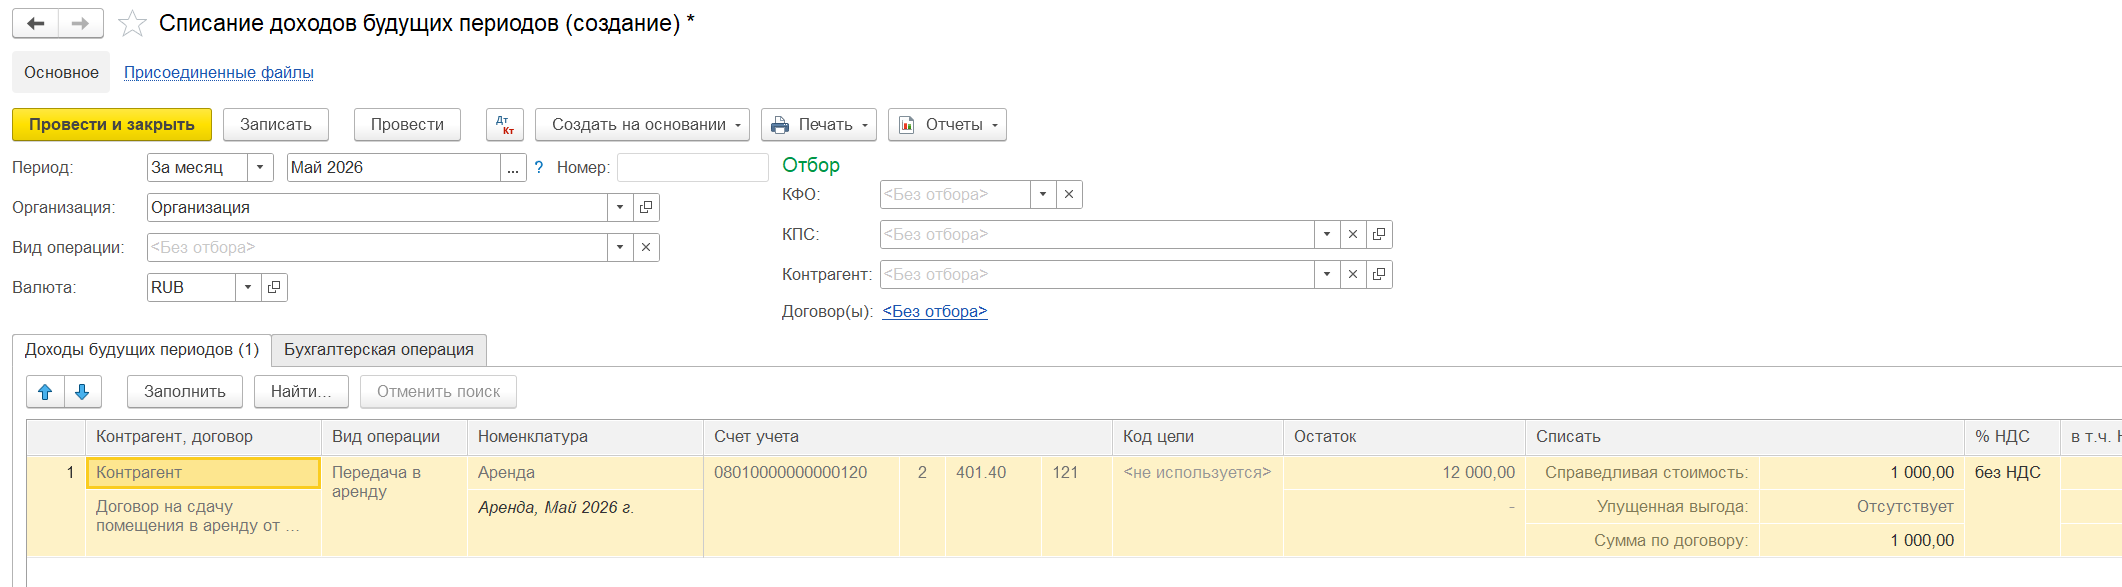
Далее в течении периода дейтсвия договора создается джокумент "Списание доходов будущих периодов". Чаще всего он создается ежемесясно, но если период признания квартал - то создавать данный документ нужно раз в квартал.
При создании документа вся аналитика и сумма заполнятся автоматически в соответствии с графиком.
Важно! Не забывайте вовремя формировать документ и тем самым признавать доход периода.
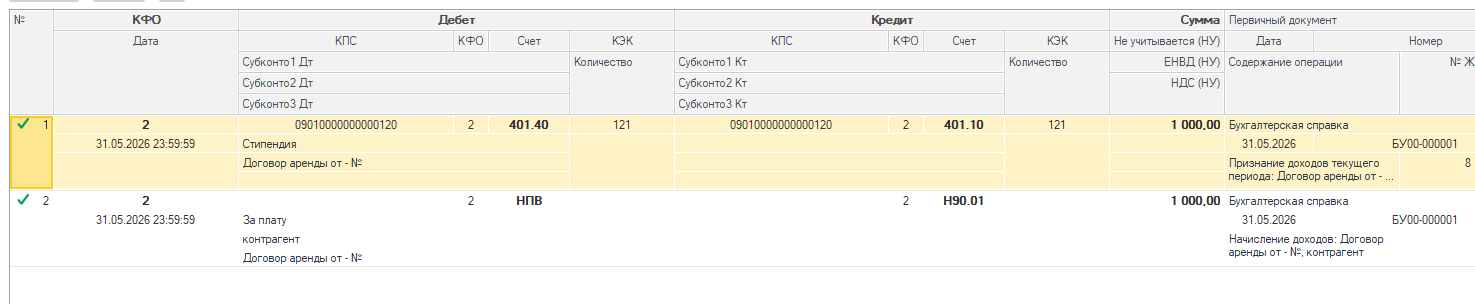
Проведите документ и проверьте проводку: 401.40 - 401.10
Автор статьи
Будьте в курсе последних новостей!