Н
Списание недостачи по материальным запасам
Вводная часть
Что считается недостачей?
Недостача — это ситуация, когда местонахождение объекта установить не удалось, а документы, подтверждающие его законное выбытие, отсутствуют.
Если выявлены факты хищения или порчи имущества, инвентаризация проводится в обязательном порядке (п. 81 СГС «Концептуальные основы»).
Материальная ответственность работника
По статье 238 ТК РФ сотрудник возмещает работодателю реальный ущерб, возникший по его вине. Возмещение может быть добровольным или взыскано через суд — кроме случаев, когда работник освобождён от ответственности.
Согласно статье 241 ТК РФ, по общему правилу размер взыскания ограничен средним месячным заработком. Если же с работником заключён договор о полной материальной ответственности, ущерб возмещается в полном объёме (ст. 242, п. 1 ч. 1 ст. 243 ТК РФ).
Как отразить недостачу в учёте
Списание с баланса. Выявленные недостачи и хищения материальных запасов списываются с кредита счетов группы 105.00 в дебет счёта 401.10.172 (п. 17 приложения 2 к СГФ «План счетов бюджетного учета», п. 1.5.32.3 Инструкции № 193н). Одновременно в учёте нужно отразить задолженность виновного лица.
Задолженность до установления виновного. Пока виновник не найден, суммы недостач, хищений и потерь отражаются по дебету счетов группы 209.74 и кредиту счёта 401.40.172 (п. 109 приложения 2 к СГФ «План счетов бюджетного учета», п. 2.14.9 Инструкции № 193н). По п. 24 Методических рекомендаций к Общим требованиям, до выявления виновного лица ущерб числится за ответственным сотрудником, за которым были закреплены ценности. Если виновник не установлен, в качестве контрагента на счёте 209.74 используется аналитика «неустановленное лицо». Когда виновник найден, аналитика уточняется внутренним перемещением по счёту 209.74 (п. 2.14.26 Инструкции № 193н).
Перечисление в бюджет. Взысканная сумма ущерба направляется в доход соответствующего бюджета (п. 3 ст. 41 БК РФ).
Как определить размер ущерба
Размер ущерба от недостач и хищений определяется исходя из текущей оценочной стоимости (п. 2.14.14 Инструкции № 193н). Решение о её величине принимает комиссия учреждения по поступлению и выбытию активов.
Для оценки можно использовать:
- цены на аналогичные ценности от организаций-изготовителей;
- данные органов госстатистики, СМИ и специальной литературы;
- экспертные заключения о стоимости аналогичных объектов нефинансовых активов.
Документальное оформление
Бухгалтерские записи по недостачам нефинансовых активов формируются на основании акта о списании (методические рекомендации, доведённые письмом Минфина от 31.10.2023 № 02-06-07/83273).
Унифицированной формы для определения текущей оценочной стоимости объекта НФА приказами № 52н и № 61н не предусмотрено. Учреждение вправе разработать такую форму самостоятельно и закрепить её в учётной политике — с обязательными реквизитами по п. 25 СГС «Концептуальные основы».
Оформление в 1С:БГУ
Перед началом проведения инвентаризации оформляется Решение о проведении инвентаризации (0510439), подробнее об оформлении читайте по ссылке . Далее оформляется Инвентаризационная опись по объектам НФА.
Отражение недостачи в инвентаризационной описи (0510466)
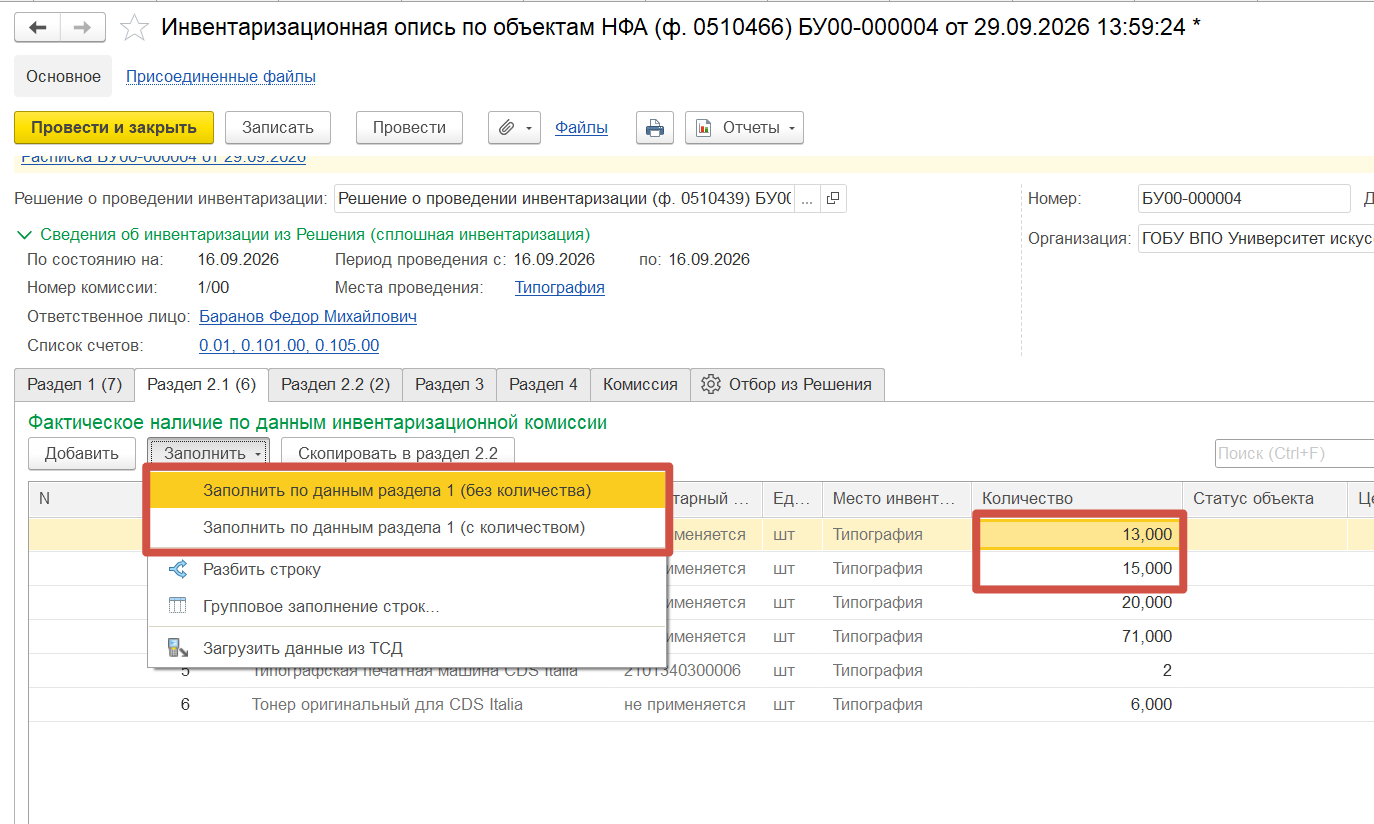
При заполнении Раздела 2.1 есть возможность заполнить данные с количеством и при необходимости скорректировать их — в случае недостачи или излишков. Либо заполнить данные без количества и проставить его вручную.
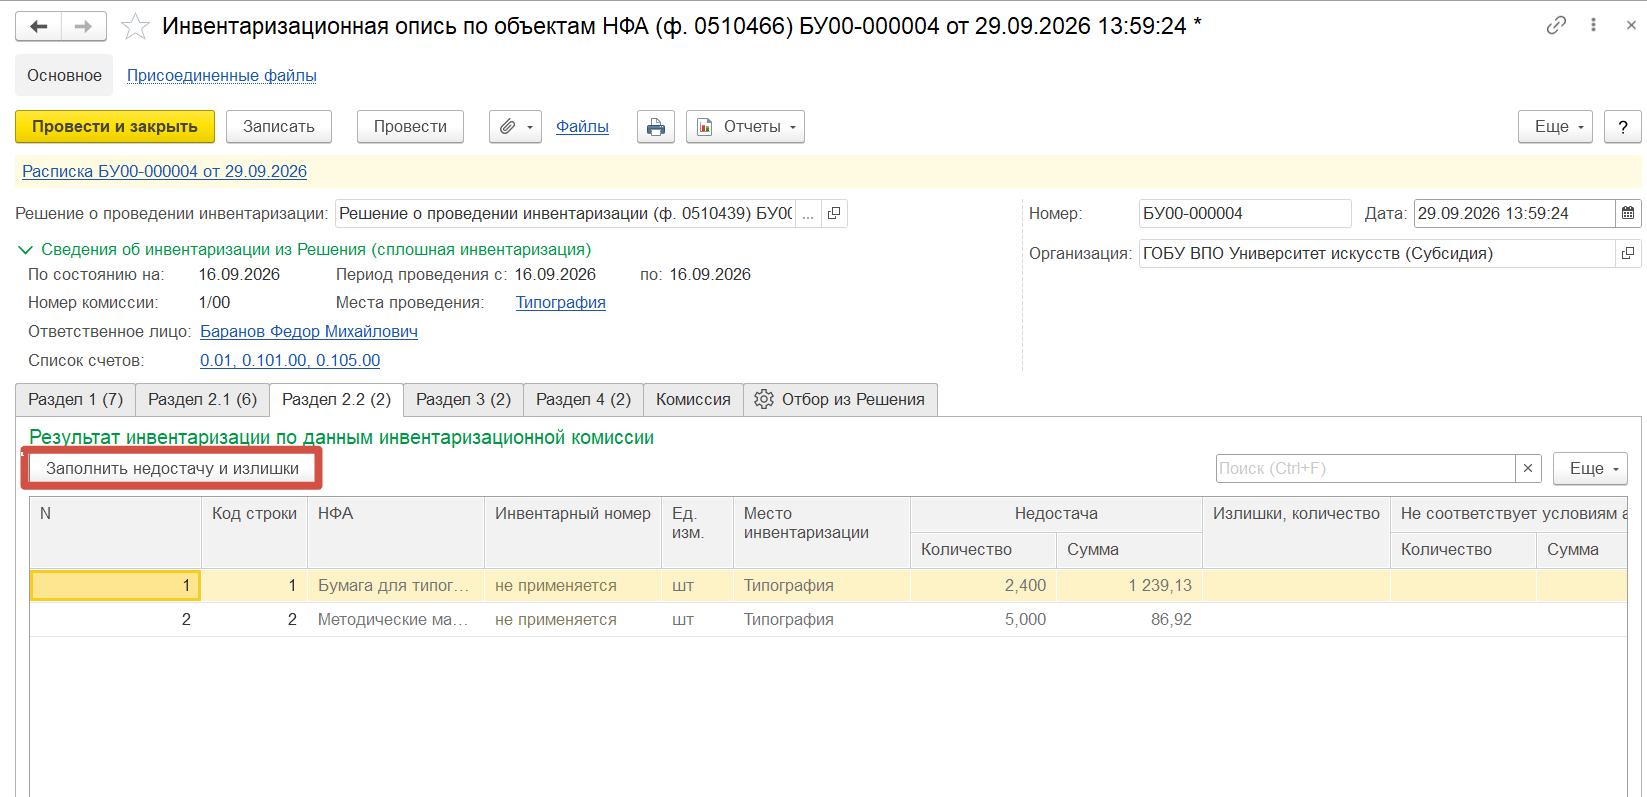
Далее перейдите на закладку Раздел 2.2 и нажмите на кнопку "Заполнить недостачу и излишки" - данные подтянутся автоматически.
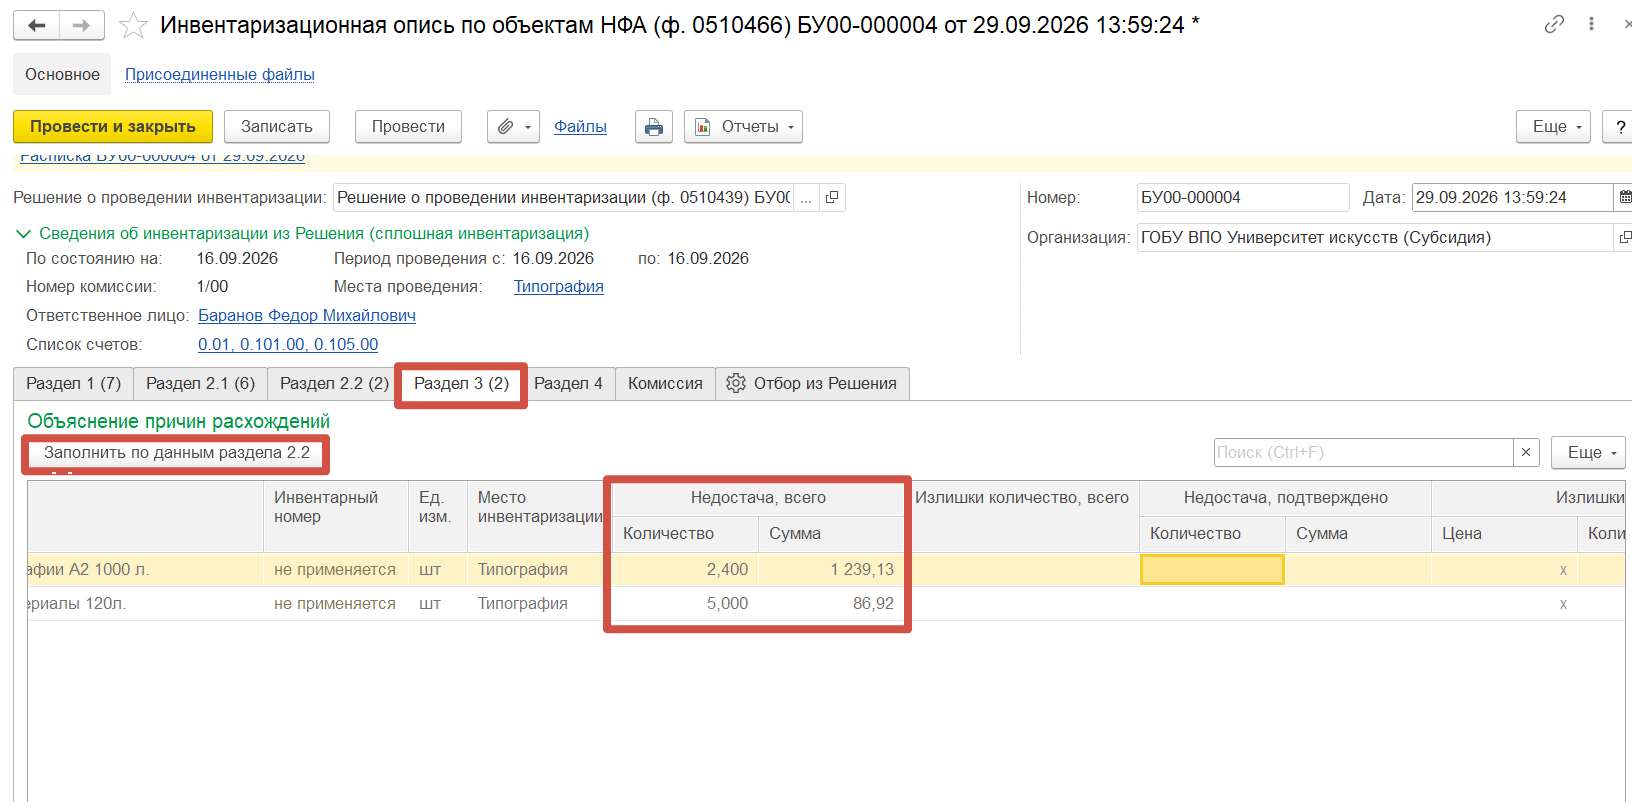
Далее в Разделе 3 также заполните данными по кнопке "Заполнить по данным раздела 2.2"
Изначально все расхождения по объектам НФА попадают в графу «Недостача, всего».
Если во время инвентаризации по выявленным излишкам или недостачам найдутся первичные документы, которые не были проведены в учёте на дату проверки, нужно вручную откорректировать или удалить значения в реквизитах «Недостача, не подтверждено».
После этого данные автоматически перенесутся в соответствующие графы реквизитов с пометкой «подтверждено».
Раздел 4 заполните по кнопке "Заполнить по данным разделов 2.2 и 3".
Заполните заключение комиссии и статус объяснения.
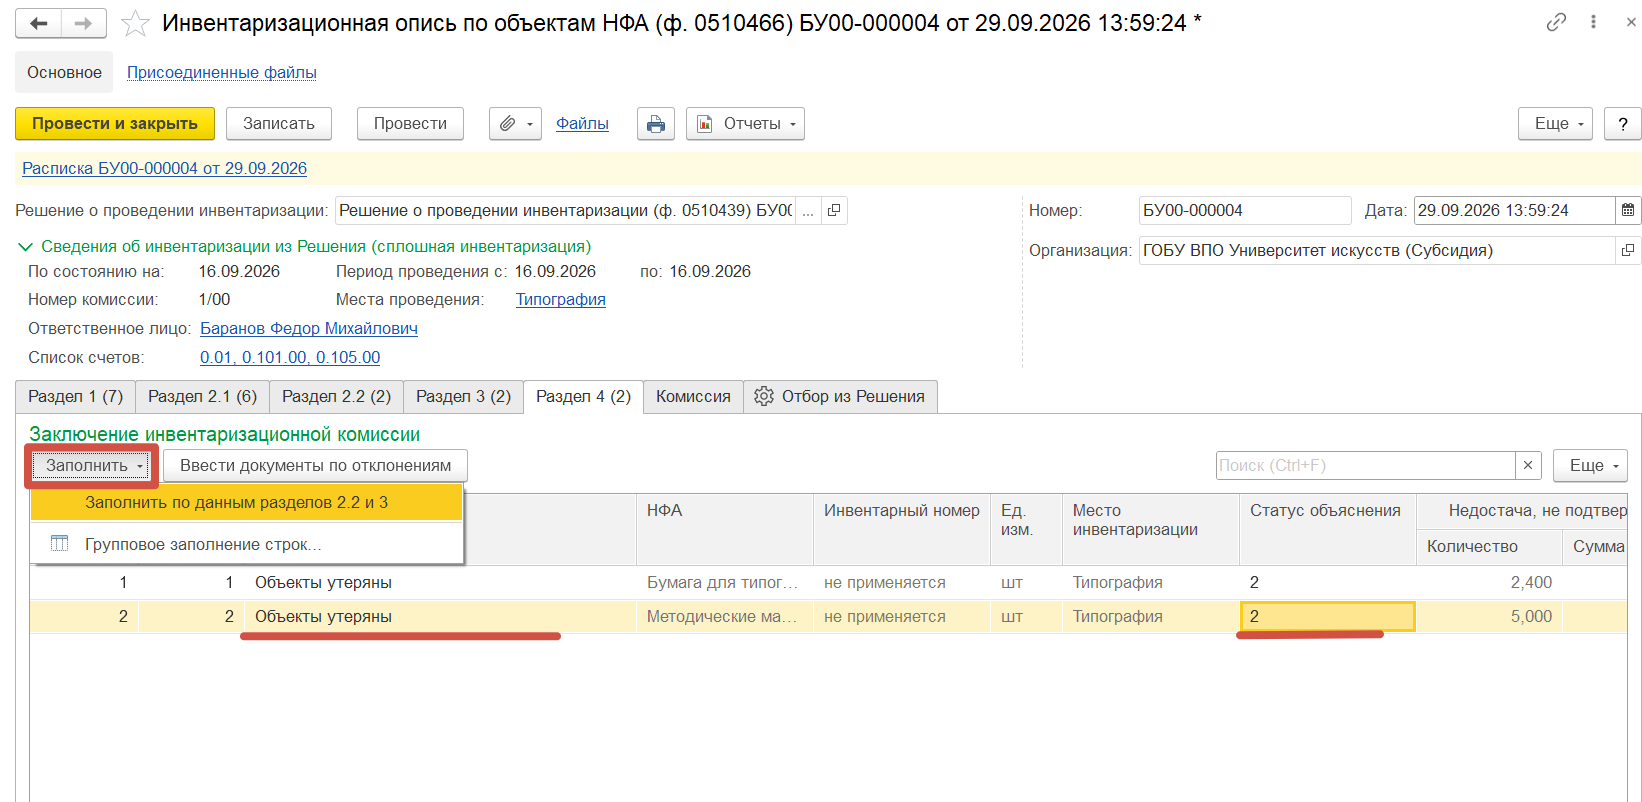
Для ввода документа о списании материальных запасов нажмите на кнопку "Ввести документы по отклонениям" в разделе 4 инвентаризационной описи.
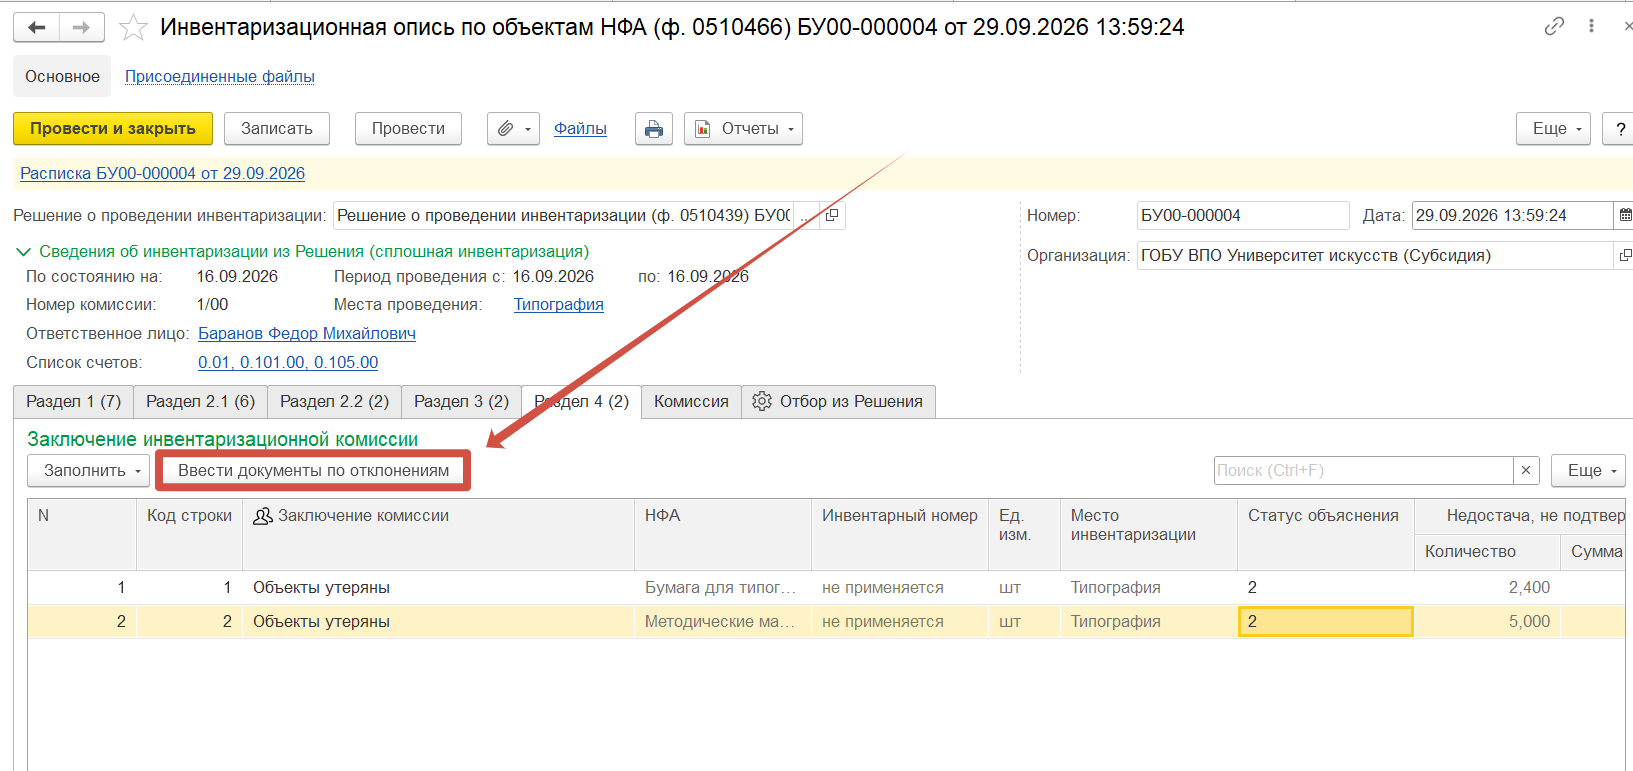
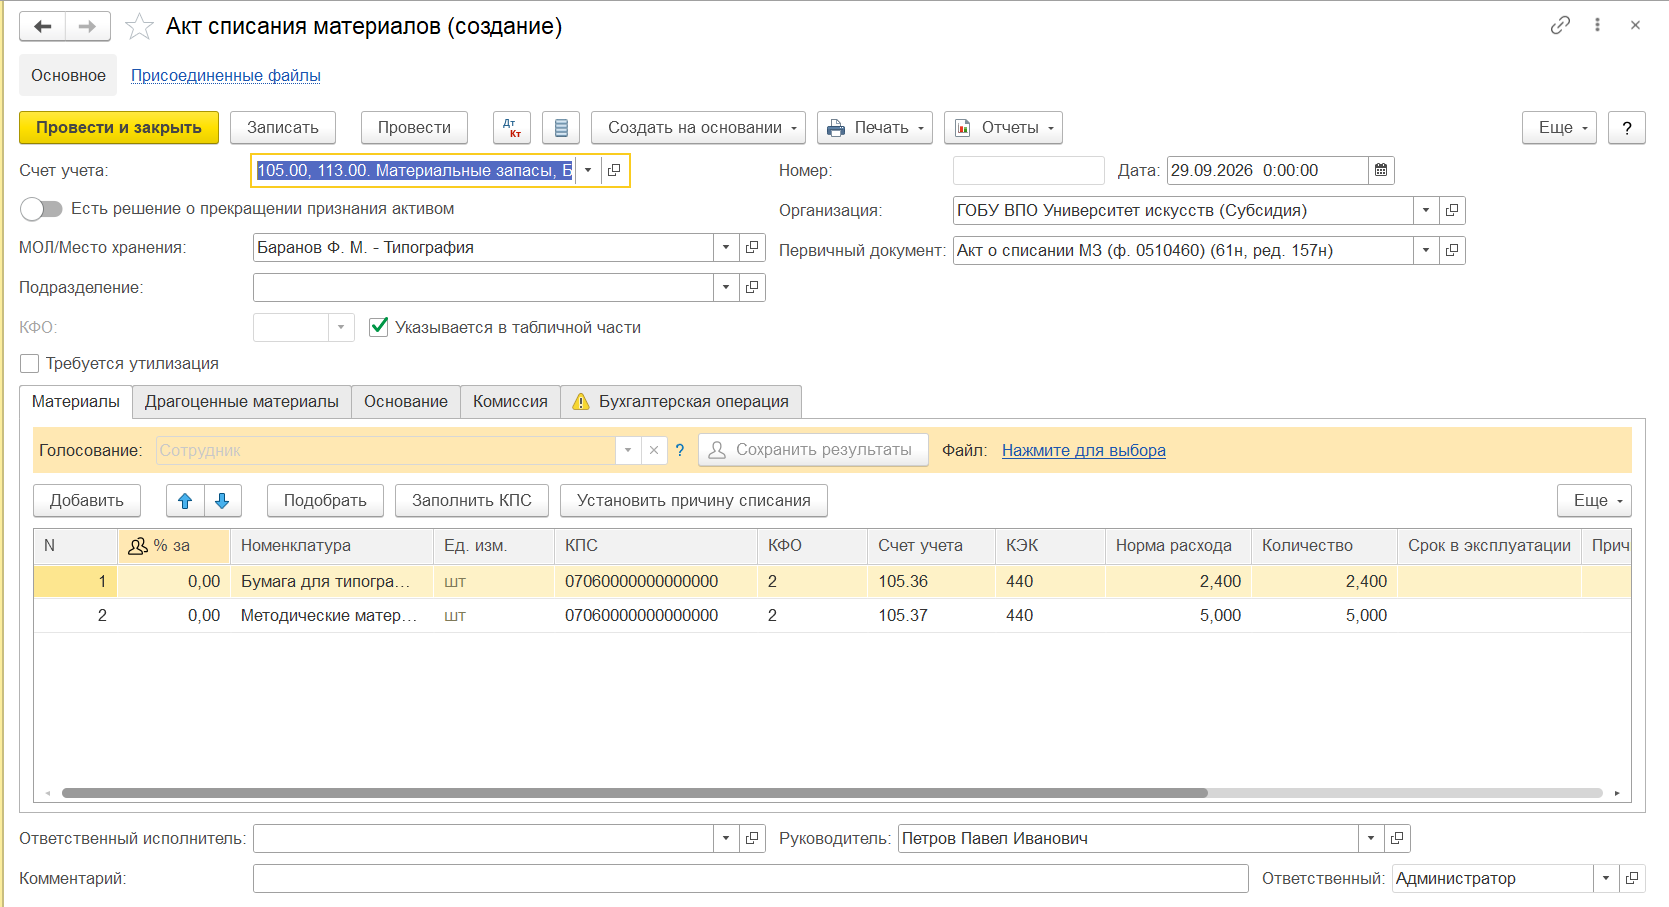
Акт списания материалов
После этого создается и автомтически заполняется данными документ "Акт списания материалов".
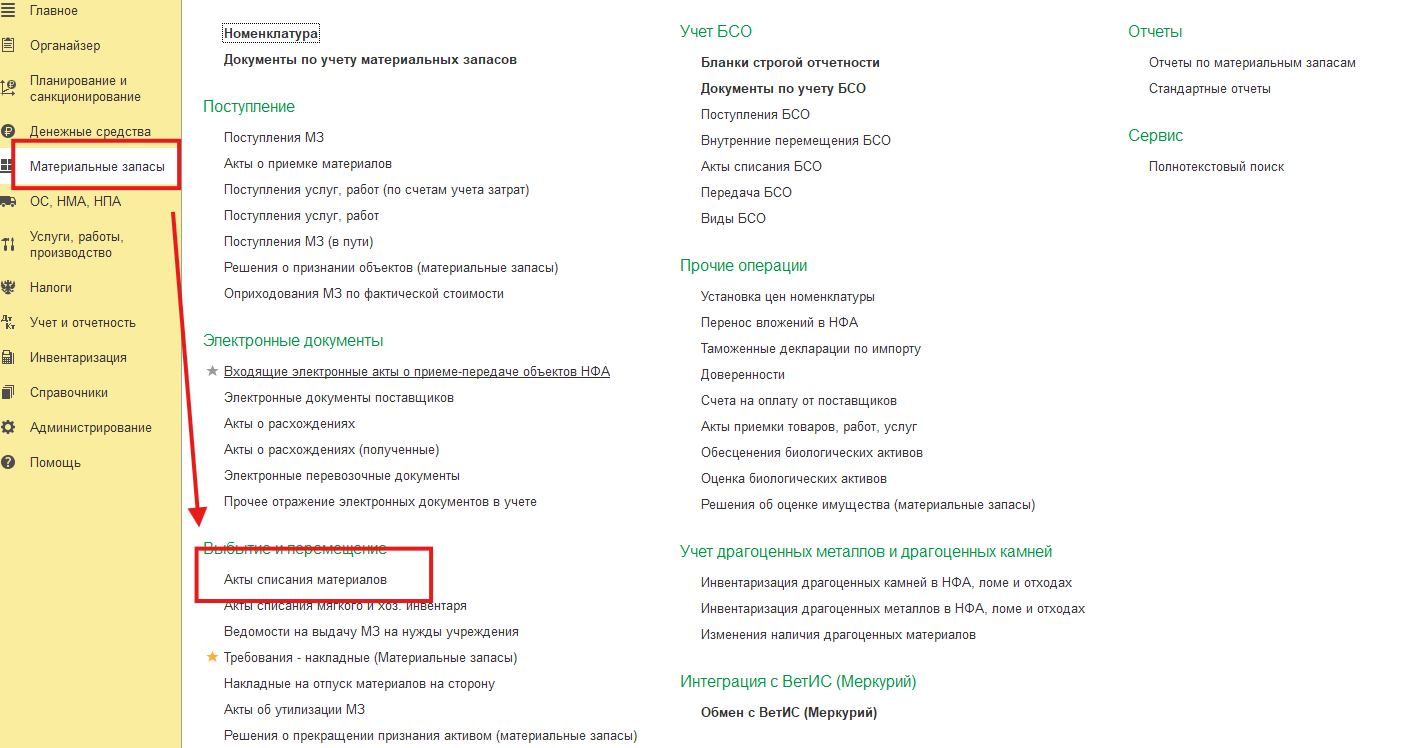
Но также акт списания материалов можно создать и заполнить вручную через раздел "Материальные запасы" → "Акты списания материалов".
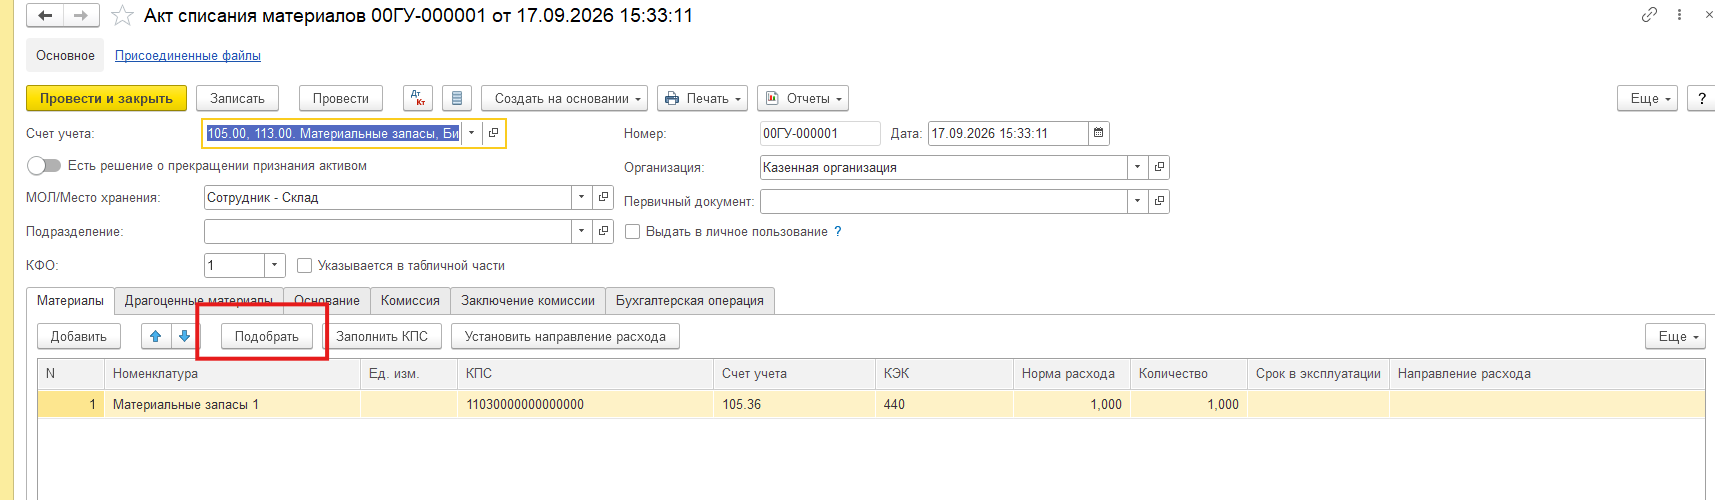
В таком случае акт заполяется вручную. Через кнопку "Подобрать" добавьте материальные запасы.
Заполинте Заключение комиссии.
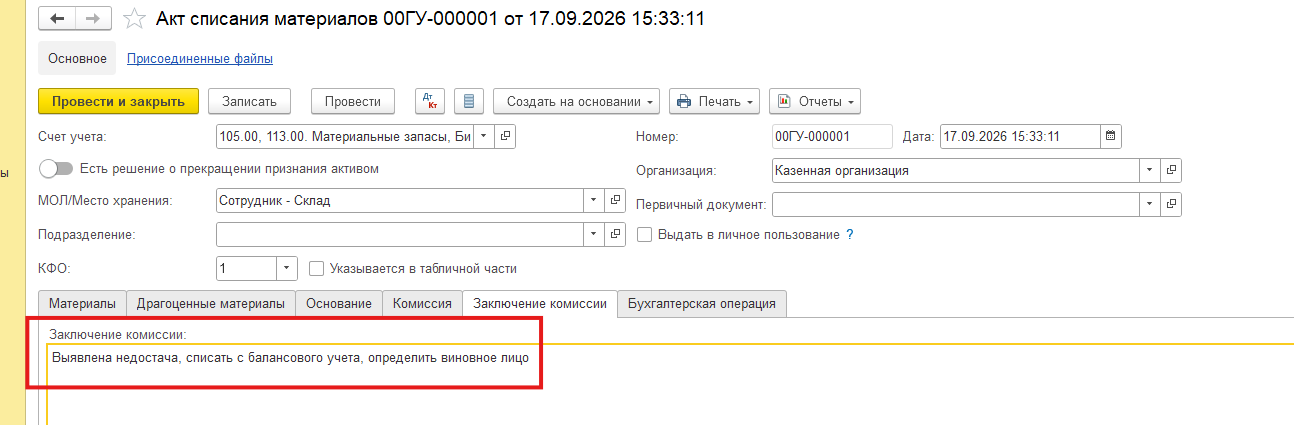
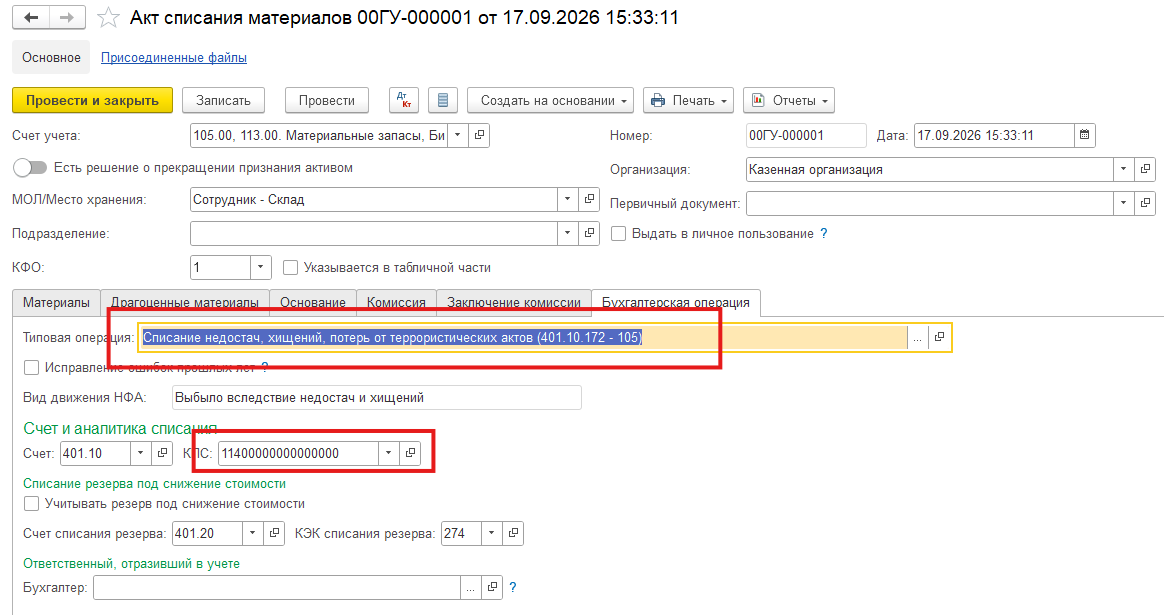
На вкладке "Бухгалтерская операция" установите типовую операцию "Списание недостач, хищений, потерь (401.10.172 -105).
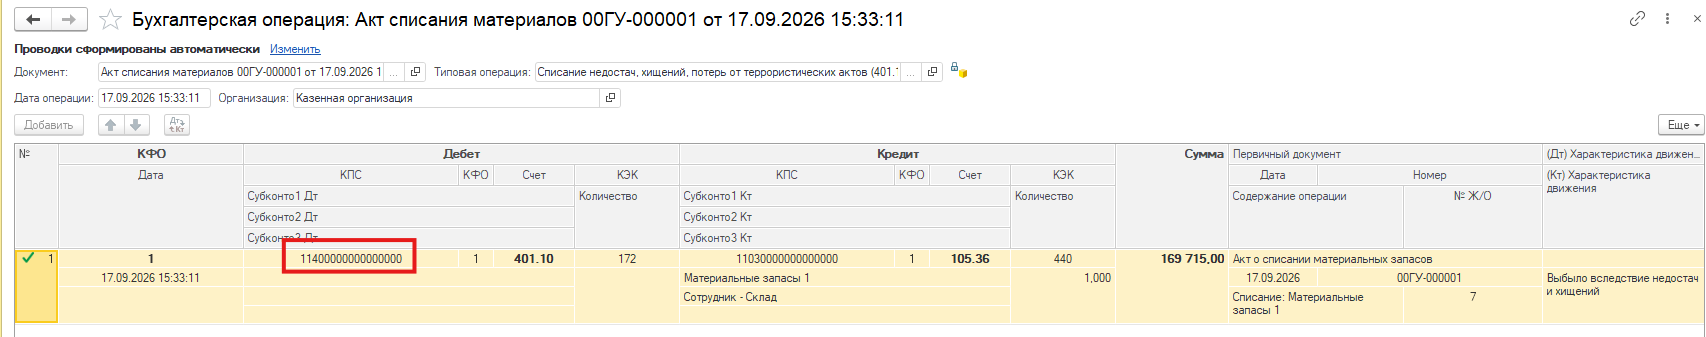
Для казённого учреждения КПС для счетов 1 401 10 172, 1 209 74 000 указывается из группы 1 14 00000 00 0000 000 "Доходы от реализации имущества, находящегося в государственной и муниципальной собственности (за исключением движимого имущества бюджетных и автономных учреждений, а также имущества государственных и муниципальных унитарных предприятий, в том числе казенных)"
Формируются следующие бухгалтерские проводки:
Для бюджетного учреждения вместо КПС 11400000000000000 для счета 401.10 используется КПС ХХХХ00000000000000, где ХХХХ - Раздел, подраздел по соответствующему виду деятельности.
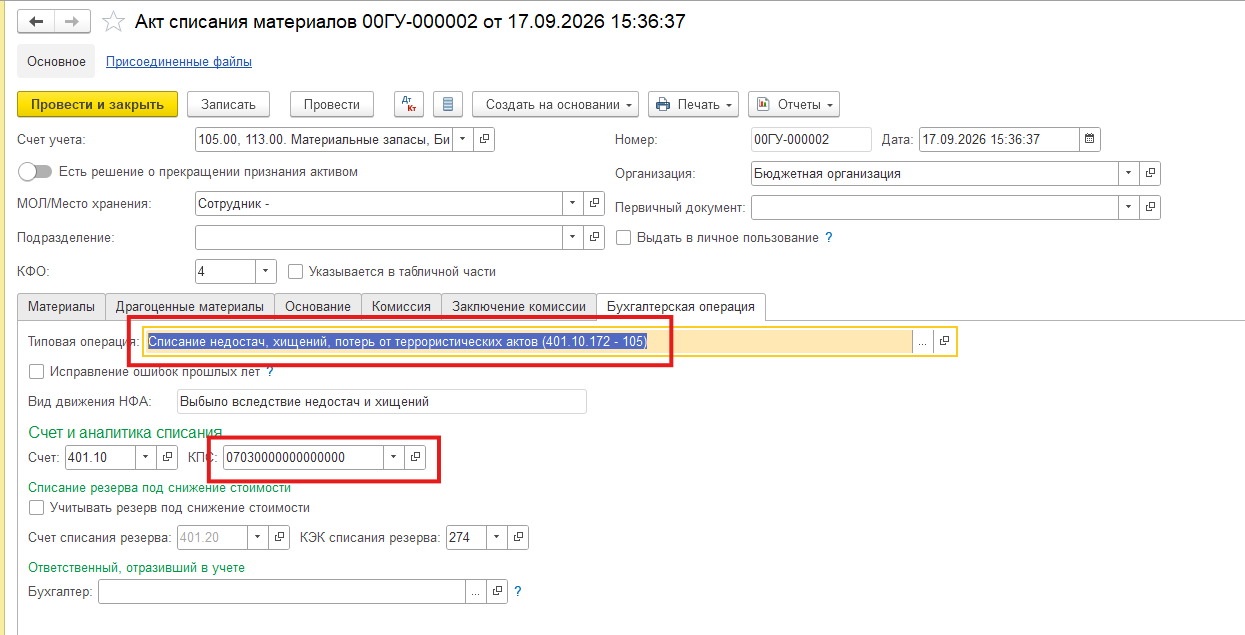
Формируются следующие бухгалтерские проводки:
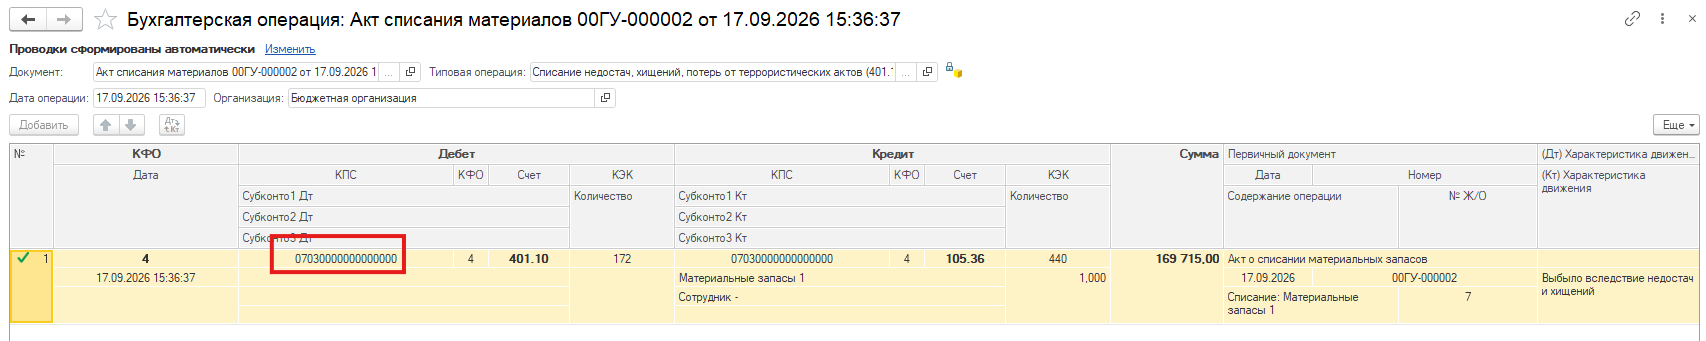
Начисление суммы ущерба от недостачи материальных запасов
Далее необходимо осуществить начисление доходов бюджета и отразить в учете задолженность виновного лица.
В качестве документа начисления дохода используют Ведомость начисления доходов, либо Извещение о начислении доходов. Ведомость формируется субъектом учета (администратором доходов бюджета) в виде электронного документа в целях начисления администрируемых доходов бюджета, Извещение формируется субъектом учета в виде электронного документа в целях начисления доходов по документу, являющемуся основанием для начисления суммы дохода, средствами иной информационной системы, обеспечивающей администрирование доходов бюджетов и (или) ведение бухгалтерского учета бюджетным (автономным) учреждением.
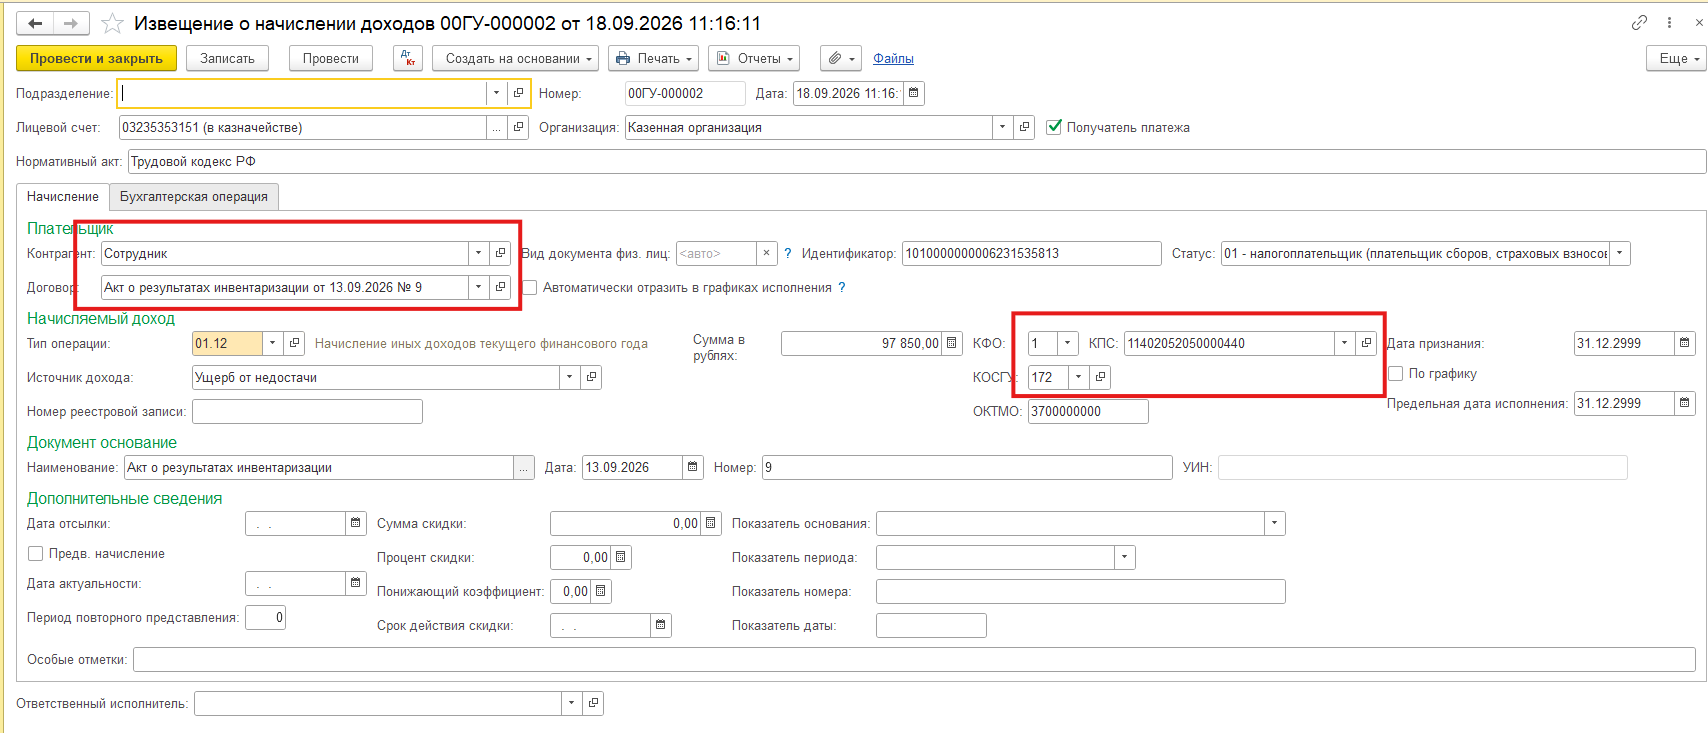
Рассмотрим начисление дохода на примере Извещения.
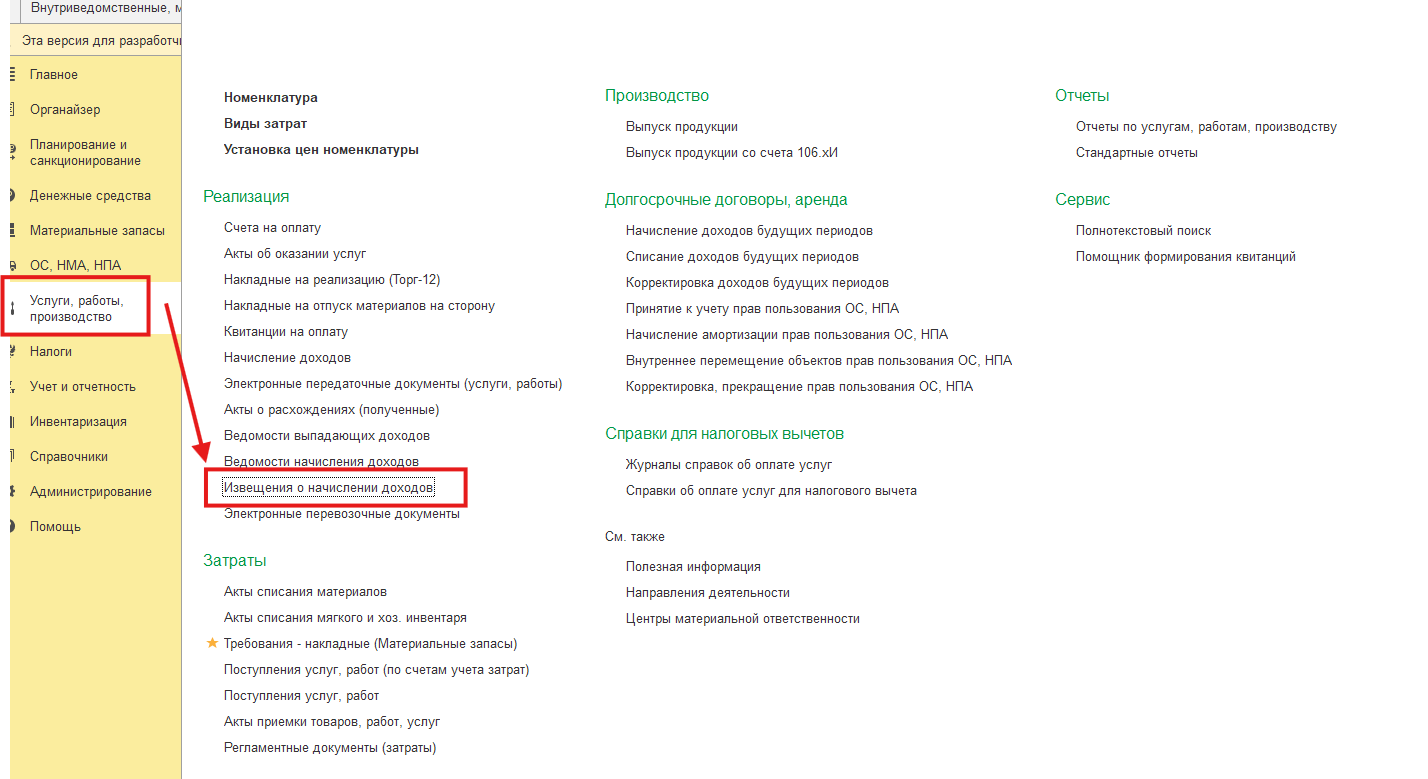
В разрядах 24 - 26 номера счета 209 74 отражаются подстатьи КОСГУ в зависимости от типа контрагента, с которым ведутся расчеты. Увеличение (уменьшение) дебиторской задолженности по расчетам с физическими лицами отражается по подстатьям 567 (667) КОСГУ (пп. 13.6.7, 14.6.7 Порядка № 209н).
В соответствии с п. 11 СГФ "План счетов бюджетного учета" в разрядах 5 - 17 номеров счетов аналитического учета счета 105 00 отражаются нули. То есть при выбытии материальных запасов в результате недостачи номера счетов 0 105 00 и 0 401 10 172 формируются в структуре ХХХХ000000000000000.
В учете казенного учреждения используется КПС 114ХХХХХХХ0000440, где ХХХХХХХ кодировка соответствующего уровня бюджета.
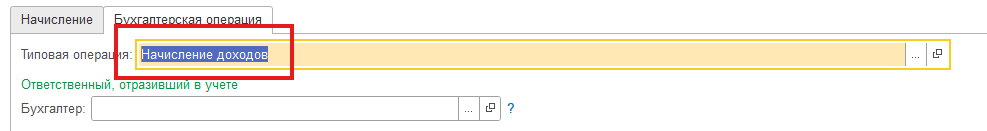
Типовая операция: Начисление доходов
Формируются следующие бухгалтерские проводки:
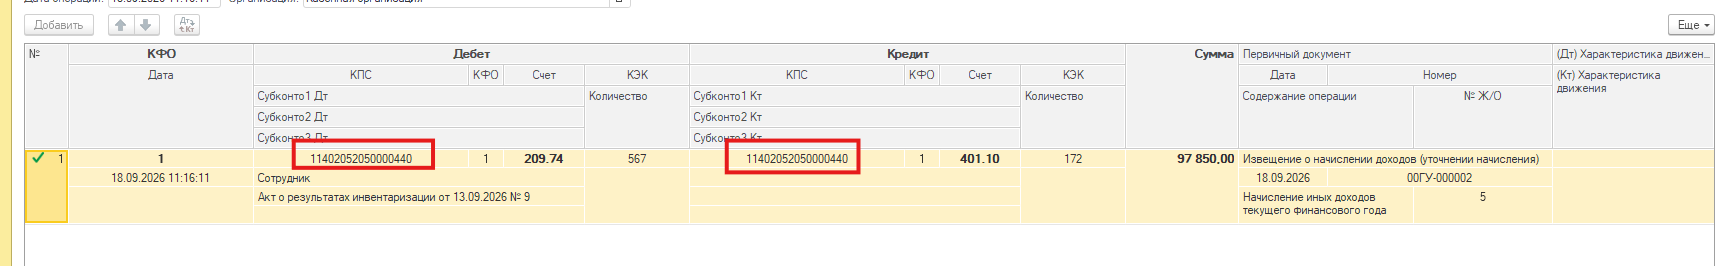
В учете бюджетного (автономного) учреждения используется КПС ХХХХ0000000000440, где ХХХХ Раздел, подраздел по бюджетной классификации.
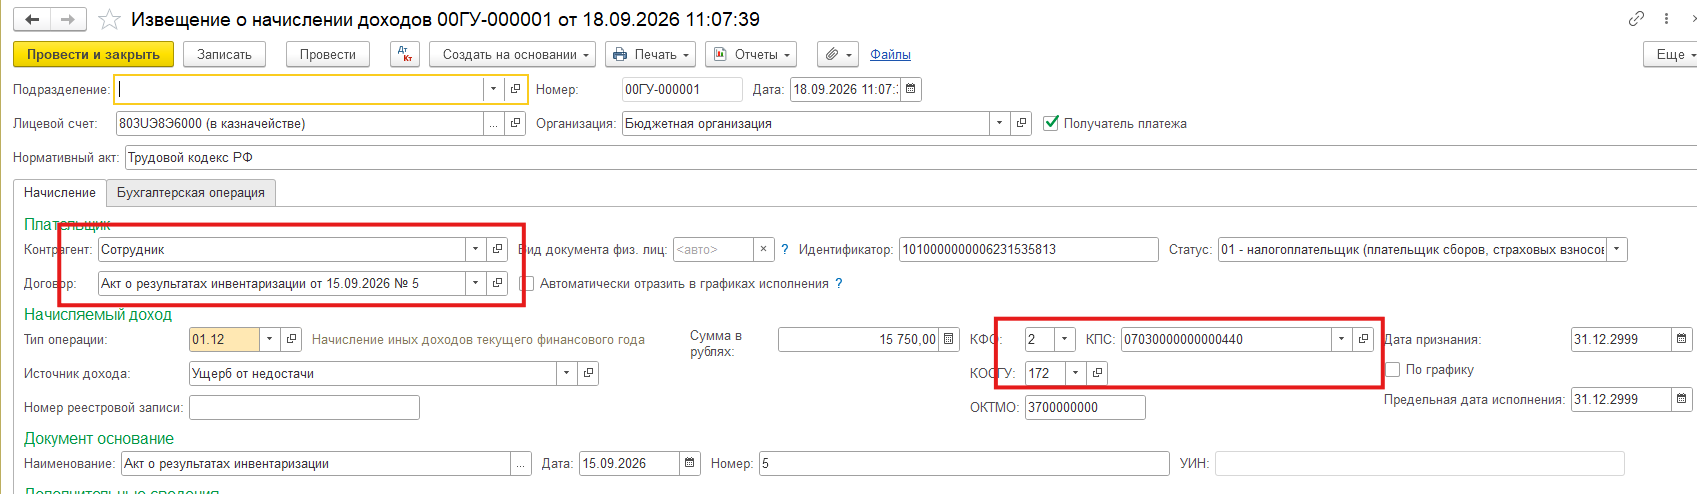
Типовая операция: Начисление доходов.
Формируются следующие бухгалтерские проводки:
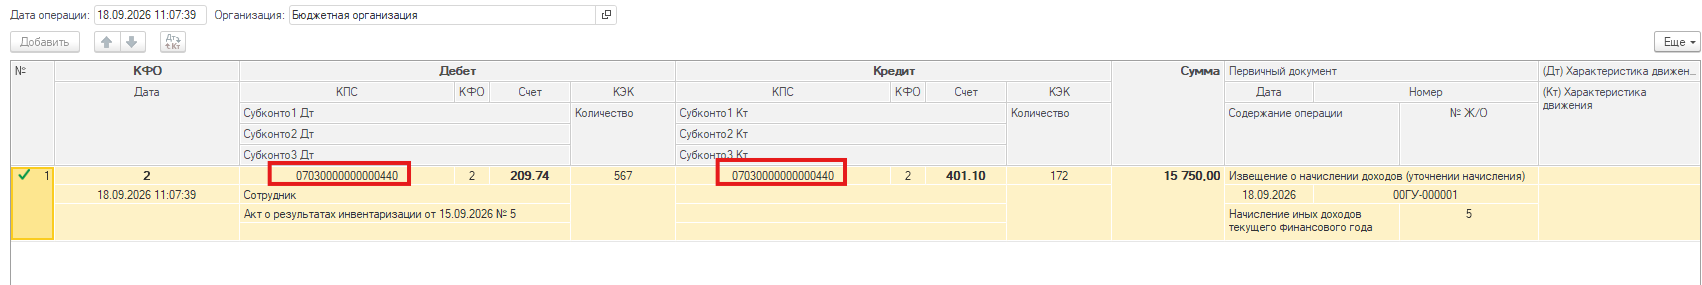
Таким образом, отличие учета в казенном и бюджетном (автономной учреждении) при начислении дохода по ущербу сводится к разнице в выборе вида показателя КПС, соответствующего структуре рабочего плана счетов организации.
Подпишитесь на нашу рассылку
Будьте в курсе последних новостей!