Статья
Списание недостачи по основным средствам в 1С:БГУ
Статья
Списание недостачи по основным средствам в 1С:БГУ
наша
база знаний

Списание недостачи по основным средствам в 1С:БГУ
Теоретическая часть
Недостачами являются объекты имущества, по которым комиссия не может установить их местонахождение, информация о которых отражена в регистрах бухгалтерского учета на дату проведения инвентаризации и по которым выбытие активов (объектов инвентаризации) в бухгалтерском учете не отражено (п. 23 Общих требований Приказа Минфина России от 30.12.2017 № 274н. Федеральный стандарт "Учетная политика, оценочные значения и ошибки").
Недостача основных средств отражается в учете в соответствии с положениями стандартов:
|
Для бюджетного и автономного учреждения |
Для казенного учреждения |
|
СГФ "Единый план счетов бухгалтерского учета государственных финансов", утв. приказом Минфина России от 30.08.2024 № 121н (далее - СГФ "Единый план счетов"); | |
|
СГФ "План счетов бухгалтерского учета бюджетных и автономных учреждений", утв. приказом Минфина России от 20.09.2024 № 133н (далее - СГФ "План счетов бухгалтерского учета"). |
СГФ "План счетов бюджетного учета", утв. приказом Минфина России от 20.09.2024 № 132н. |
|
Методические рекомендации по применению СГФ "Единый план счетов" направлены письмом Минфина России от 30.06.2025 № 02-07-08/63940. | |
При установлении фактов хищений или злоупотреблений, порчи имущества проведение инвентаризации обязательно (п. 81 СГС "Концептуальные основы").
|
Основные средства стоимостью до 10 000 руб. (кроме объектов библиотечного фонда и недвижимого имущества) |
Основные средства стоимостью от 10 000 до 100 000 руб. | |
|
Введенные в эксплуатацию, с начисленной 100 % амортизацией списываются с соответствующих счетов аналитического учета счета Кт 0 101 00 000 в Дт 0 104 00 000 |
Не введенные в эксплуатацию, списываются с соответствующих счетов аналитического учета счета Кт 0 101 00 000 в Дт 0 401 10 172 |
При определении размера ущерба, причиненного недостачами, хищениями, следует исходить из текущей оценочной стоимости (п. 2.14.14 Инструкции № 193н).
Решение об определении текущей оценочной стоимости принимает комиссия по поступлению и выбытию активов, созданная в учреждении. Оценочную стоимость можно определить как по стоимости новых объектов, так и с учетом износа.
При определении текущей оценочной стоимости можно использовать:
- данные о ценах на аналогичные материальные ценности, полученные от организаций-изготовителей;
- сведения об уровне цен, имеющиеся у органов государственной статистики, в средствах массовой информации и специальной литературе;
- экспертные заключения о стоимости отдельных (аналогичных) объектов нефинансовых активов.
Суммы выявленных недостач, хищений, потерь основных средств отражаются:
- по дебету соответствующих счетов аналитического учета счета 0 209 71 000;
- по кредиту счетов:
- 0 401 10 000– при отнесении за счет виновных лиц;
- 0 401 40 000 – до момента установления виновных лиц.
В разрядах 24 - 26 номера счета 209 71 указывается подстатья КОСГУ в зависимости от типа контрагента, с которым ведутся расчеты. Увеличение (уменьшение) дебиторской задолженности по расчетам с физическими лицами отражается по подстатьям 567 (667) КОСГУ.
В разрядах 24 - 26 номера счета 0 401 10 (0 401 40) финансовый результат от выбытия основных средств для целей бухгалтерского учета формируется с применением подстатьи 172 КОСГУ. Для отражения кассовых поступлений и выбытий эта подстатья не используется.
Доходы от выбытия основных средств (в т. ч. от реализации основных средств, возмещения ущерба в связи с недостачей основных средств) отражаются по статье 410 "Уменьшение стоимости основных средств" аналитической группы подвида доходов бюджетов.
ВАЖНО!
-
В соответствии с п. 2.13.2 Бухгалтерских записей бюджетные (автономные) учреждения начисляют доходы от возмещения ущерба, нанесенного нефинансовым активам, по коду финансового обеспечения 2 (далее - КФО 2). Независимо от того, в рамках какого вида деятельности приобретались (поступали) основные средства, начислять доходы от возмещения ущерба нужно по КФО 2.
-
Для казенных учреждений КПС счетов 1 401 40 172, 1 401 10 172, 1 209 71 000 указывается из группы 1 14 02000 00 0000 000 "Доходы от реализации имущества, находящегося в государственной и муниципальной собственности (за исключением движимого имущества бюджетных и автономных учреждений, а также имущества государственных и муниципальных унитарных предприятий, в том числе казенных)".
Пример 1: Бюджетное учреждение
Пример 1. В бюджетном учреждении БОУ ВО "Городской институт" была совершена кража материалов и основных средств. При проведении инвентаризации НФА обнаружена недостача основного средства "Кресло офисное". Объект был передан в эксплуатацию и числится на забалансовом счете 21. Стоимость основного средства "Кресло офисное" по данным бухгалтерского учета 7500 руб. Виновное лицо не установлено, дело передано в правоохранительные органы.
Решение о проведении инвентаризации и опись
Для оформления проведения инвентаризации, по результатам которой будет проведено списание украденного основного средства в программе необходимо оформить:
- Решение о проведении инвентаризации (ф.0510439);
- Инвентаризационную опись по объектам НФА (ф.0510466);
- Акт о результатах инвентаризации (ф.0510463).
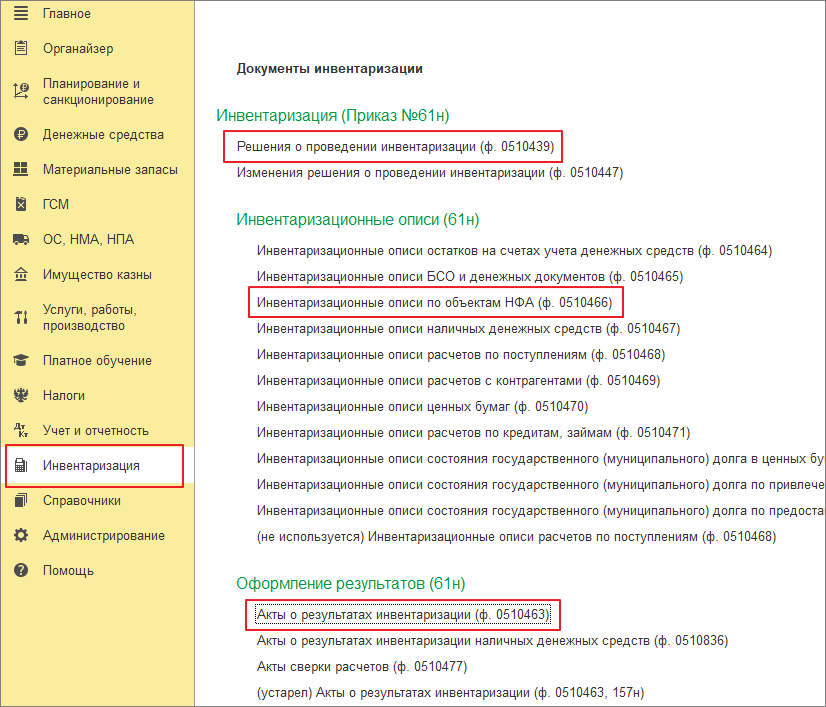
Порядок оформления Решения о проведении инвентаризации (ф.0510439) можно прочитать в статье по ссылке https://bz.mllm.group/articles/reshenie-o-provedenii-inventarizatsii-instruktsiia-po-sostavleniiu-v-programme-1s-bgu-2.
Формирование инвентаризационной описи рассмотрим детальнее.
Для оформления и регистрации результатов инвентаризации используется документ "Инвентаризационная опись по объектам НФА (ф. 0510466)" (в разделе "Инвентаризация").
Новый документ создается нажатием на кнопку "Создать".
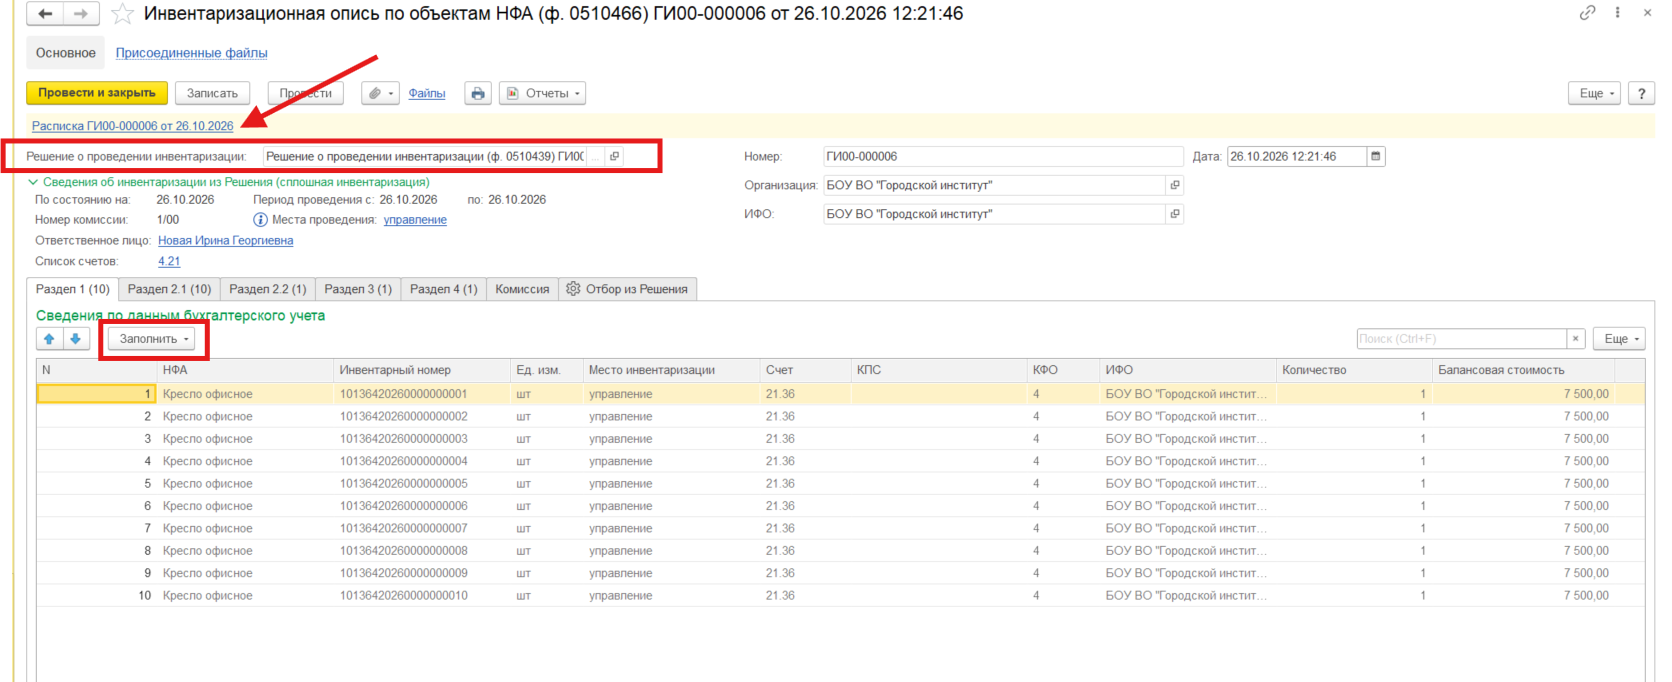
Далее необходимо в шапке документа указать "Решение о проведении инвентаризации" – выбрать из списка ранее сформированный документ, в соответствии с которым проводится инвентаризация на счетах учета НФА. После этого записать документ.
После записи документа по гиперссылке «Создать расписку» оформляется расписка ответственного лица. Без оформленной расписки заполнение табличной части инвентаризационной описи недоступно.
После проведения Расписки становится доступным заполнение разделов инвентаризационной ведомости.
Раздел 1: по кнопке "Заполнить - По данным бух. учета" табличная часть документа заполняется автоматически объектами инвентаризации по данным бухгалтерского учета.
Раздел 2.1: по кнопке "Заполнить по данным раздела 1" - "Раздел 1 (с количеством)" заполняем табличную часть закладки Раздел 2.1 документа, где указываем информацию о фактическом наличии соответствующих объектов НФА, данные о статусе и целевой функции объекта при недостаче не заполняются.
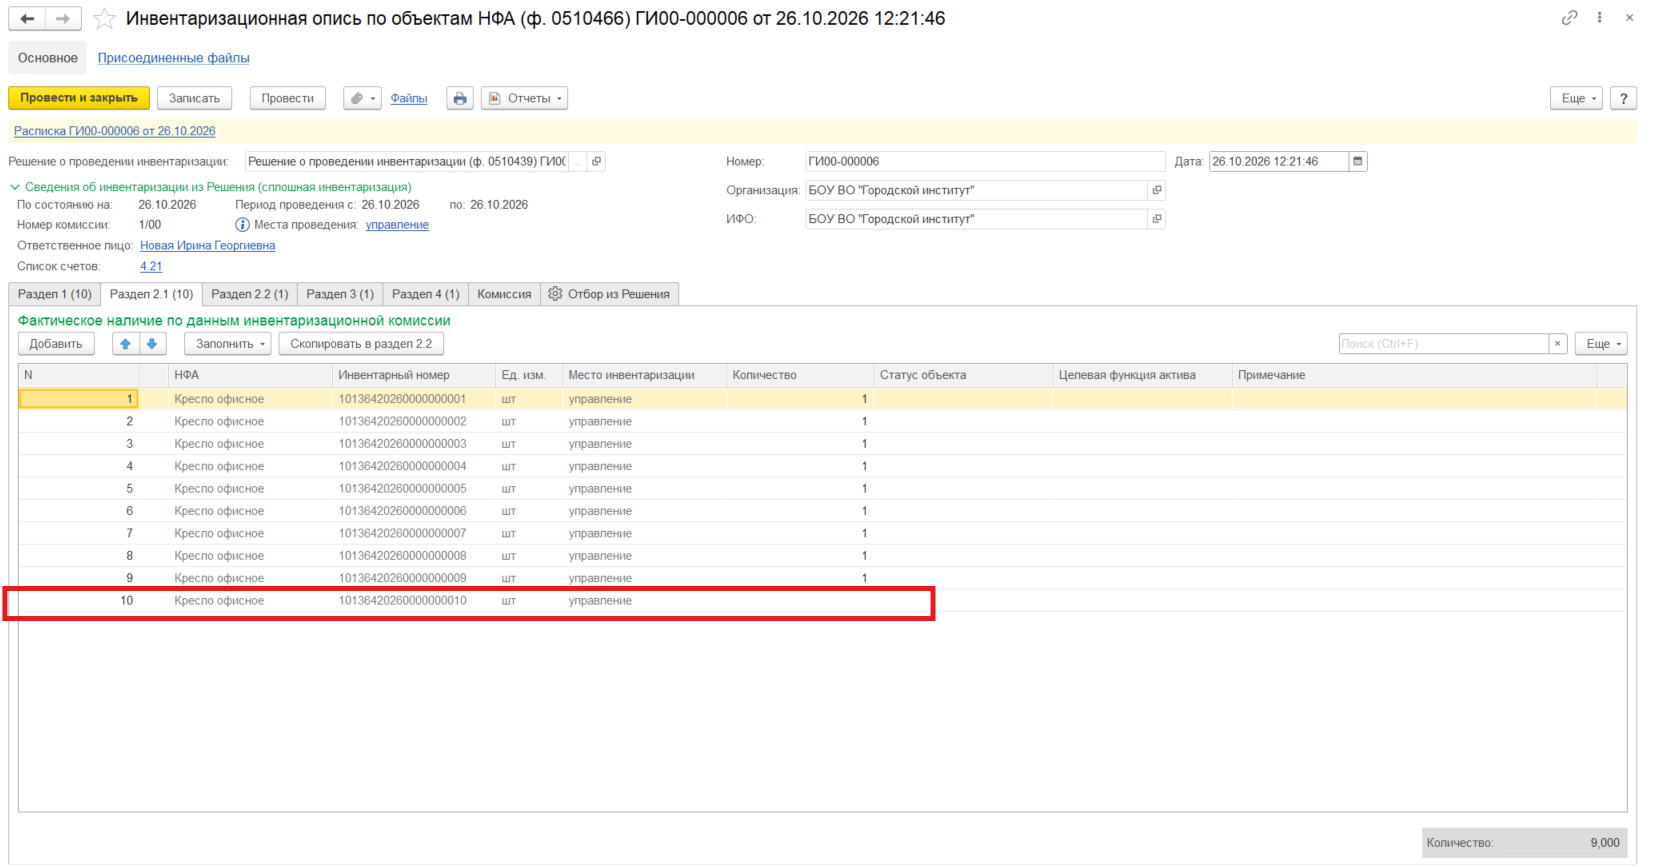
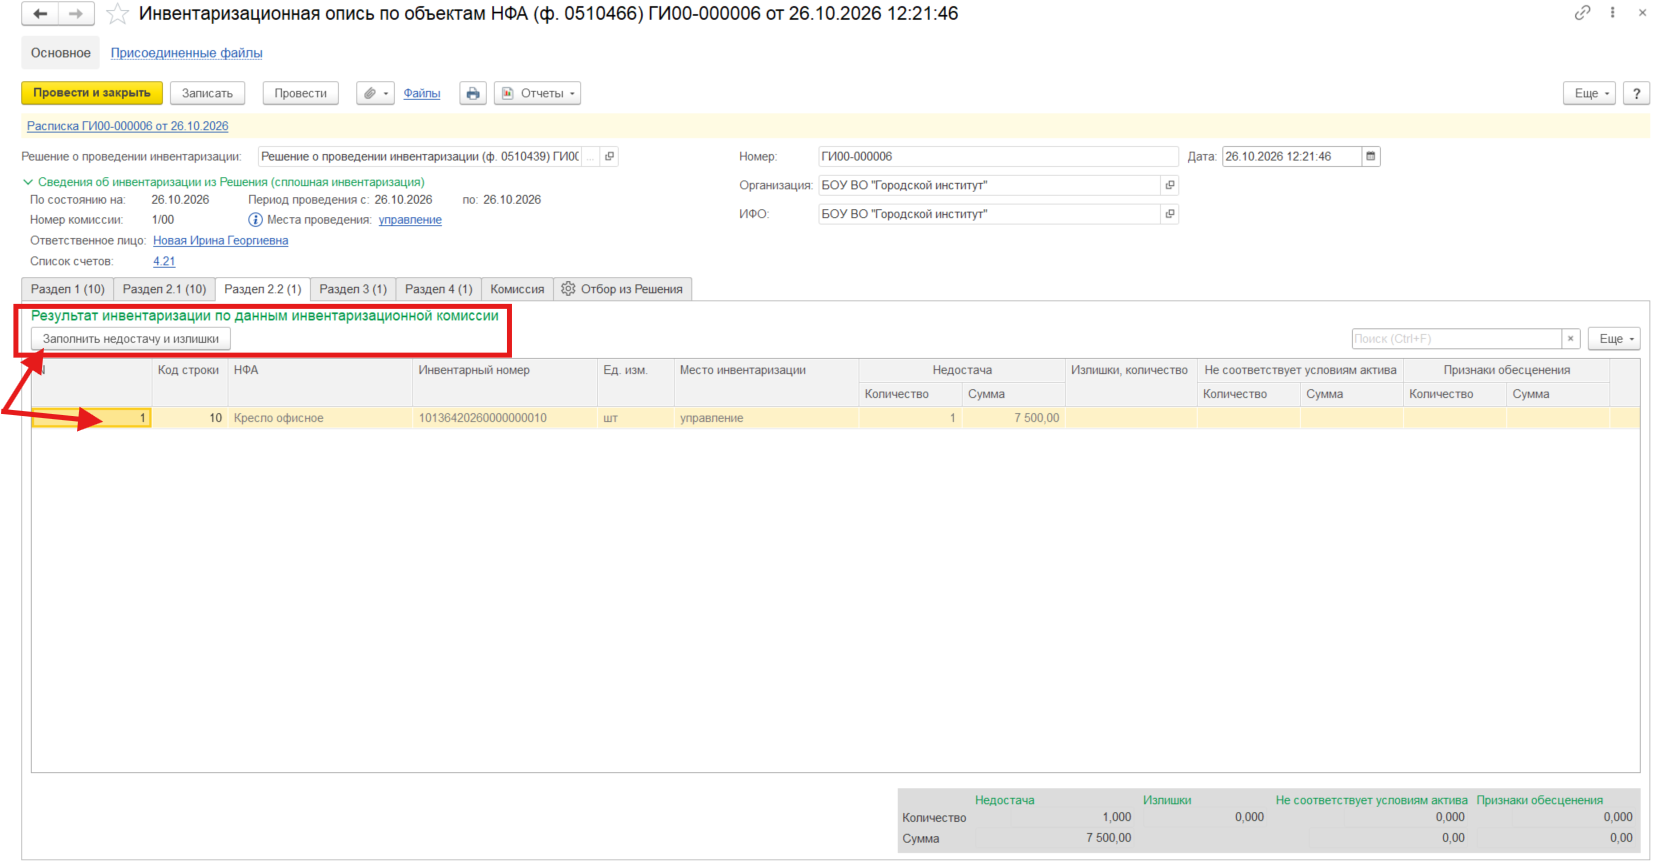
Раздел 2.2: по кнопке "Заполнить недостачу и излишки" заполняется табличная часть закладки Раздел 2.2 документа.
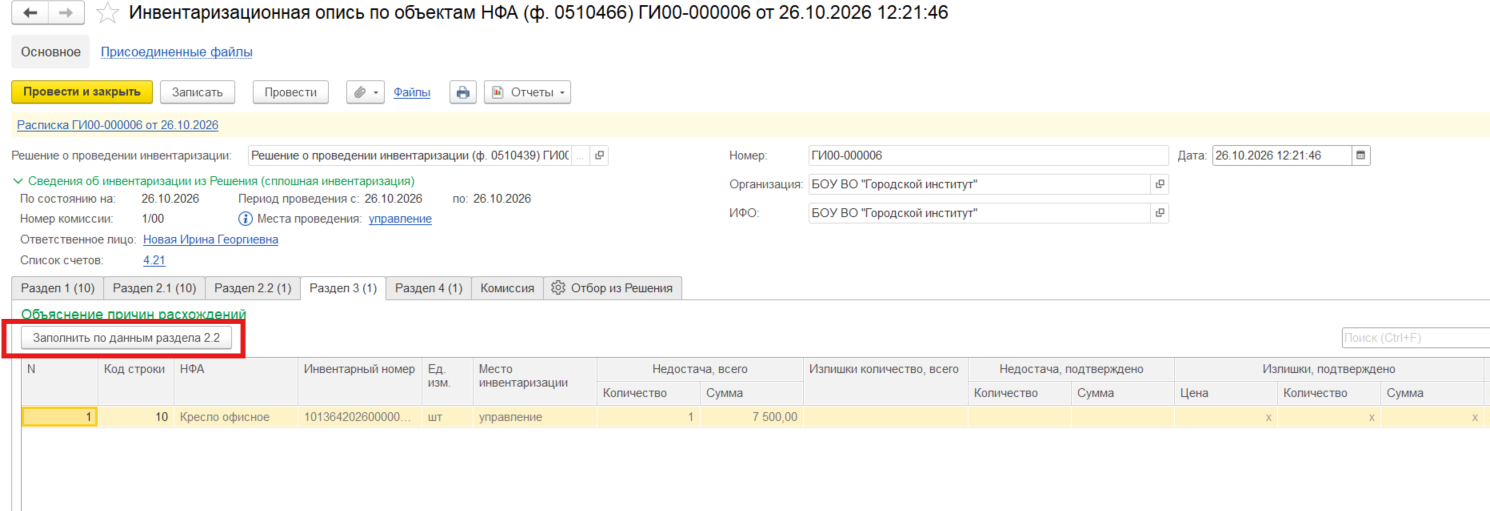
Раздел 3: по кнопке "Заполнить по данным раздела 2.2" заполняется табличная часть закладки Раздел 3 документа.
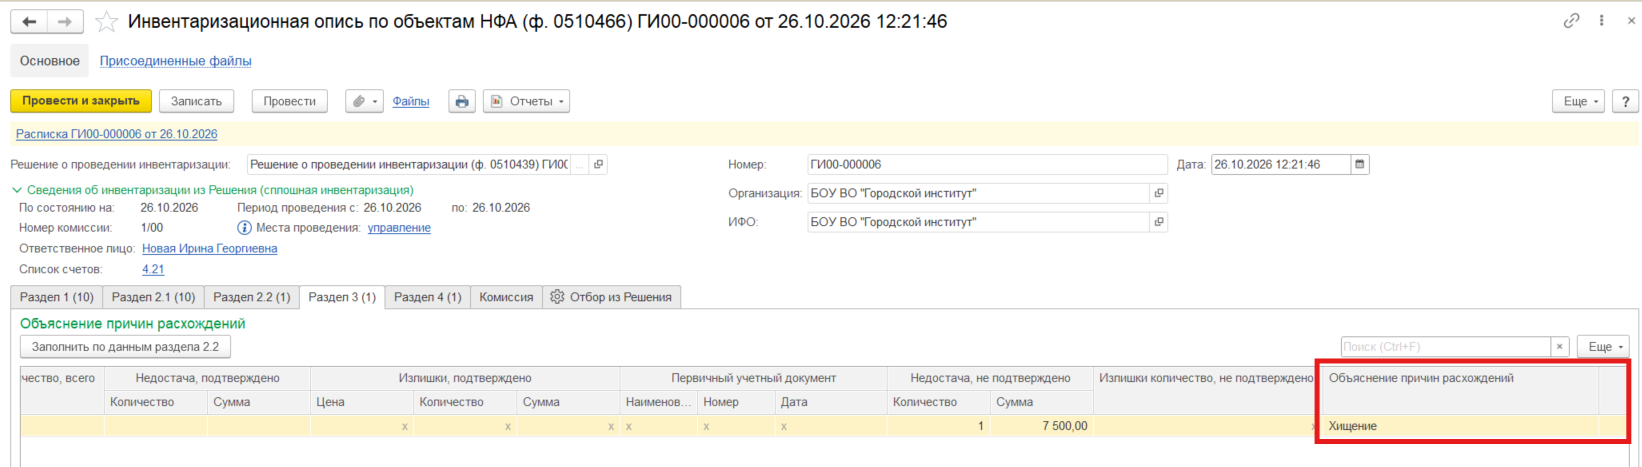
В графе "Объяснение причин расхождения" необходимо указать причину недостачи (в случае нашего примера – Хищение).
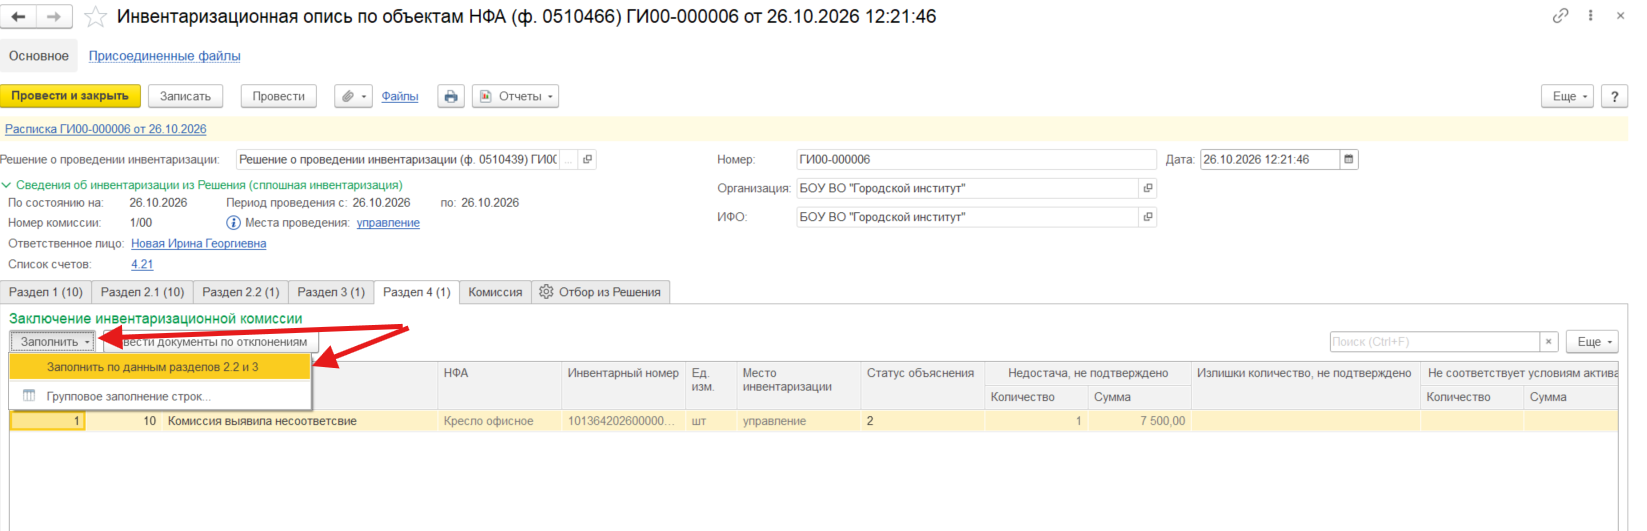
Раздел 4: по кнопке "Заполнить по данным раздела 2.2 и 3" заполняется табличная часть закладки Раздел 4 документа.
Закладка "Комиссия" заполнена автоматически при выборе Решения о проведении инвентаризации в шапке документа.
Закладка "Отбор из Решения" заполняется только в случае проведения выборочной инвентаризации нефинансовых активов. При сплошной инвентаризации не требует ручного заполнения, данные подтягиваются из Решения о проведении инвентаризации.
Акт о результатах инвентаризации
Следующим шагом формируем "Акт о результатах инвентаризации (ф. 0510463)" раздела "Инвентаризация". Документ также можно сформировать из созданного ранее "Решения о проведении инвентаризации (ф. 0510439)" с помощью кнопки "Создать на основании".
В созданном акте необходимо выбрать Решение о проведении инвентаризации. По кнопке "Заполнить по описям" документ автоматически заполнится данными Инвентаризационной описи по объектам НФА.
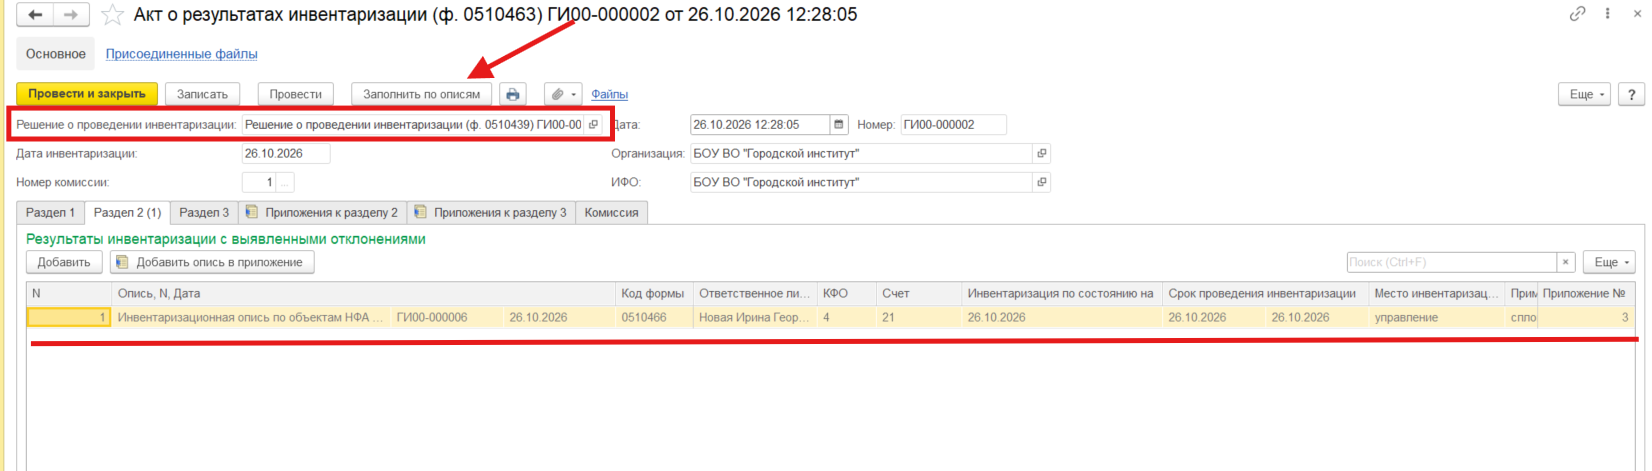
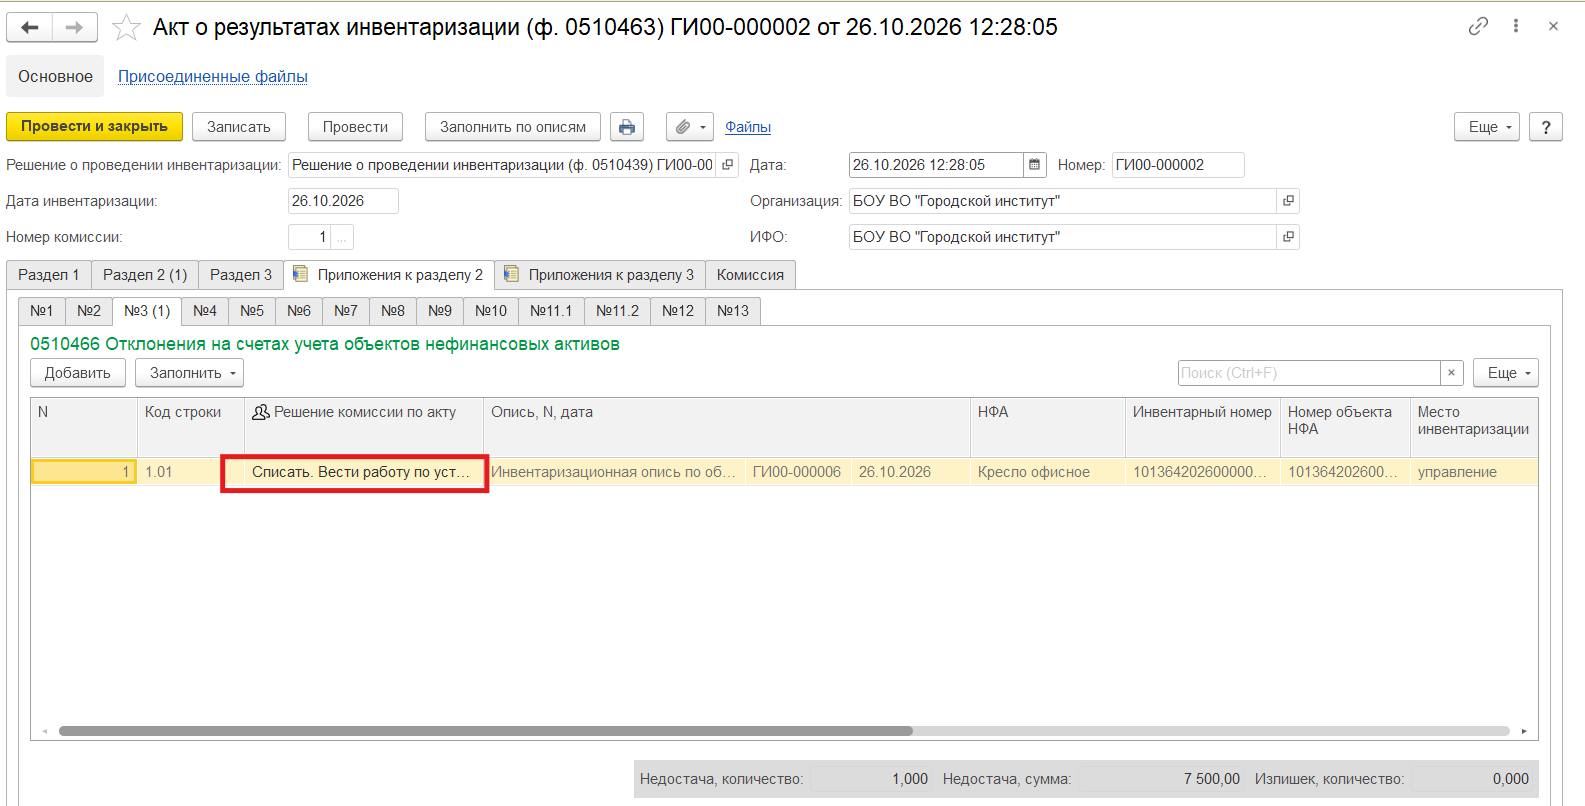
В приложении № 3 к разделу 2 следует заполнить графу "Решение комиссии по акту".
Списание объектов ОС, НМА, НПА
Для отражения выбытия объекта основных средств по результатам инвентаризации используется документ "Списание объектов ОС, НМА, НПА" в разделе ОС, НМА, НПА (дата документа не может быть ранее утверждения Акта о результатах инвентаризации).
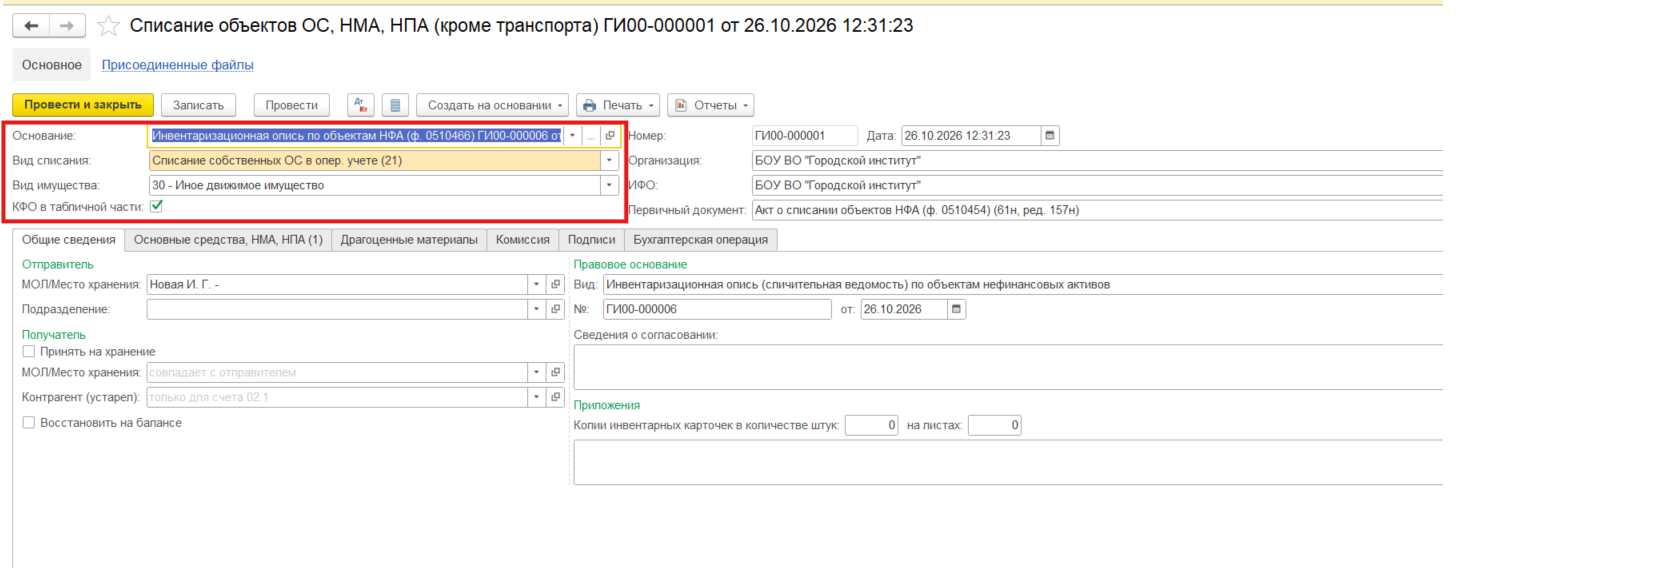
Заполняем шапку документа:
- Основание – выбираем Инвентаризационную опись по объектам НФА, в которой была выявлена недостача.
- Вид списания - Списание собственных ОС в опер. учете (21);
- Вид имущества - 30 - Иное движимое имущество;
- КФО в табличной части – если флаг стоит, то КФО можно будет прописать во вкладке "Основные средства, НМА, НПА"., если нет, то КФО выбирается в шапке документа.
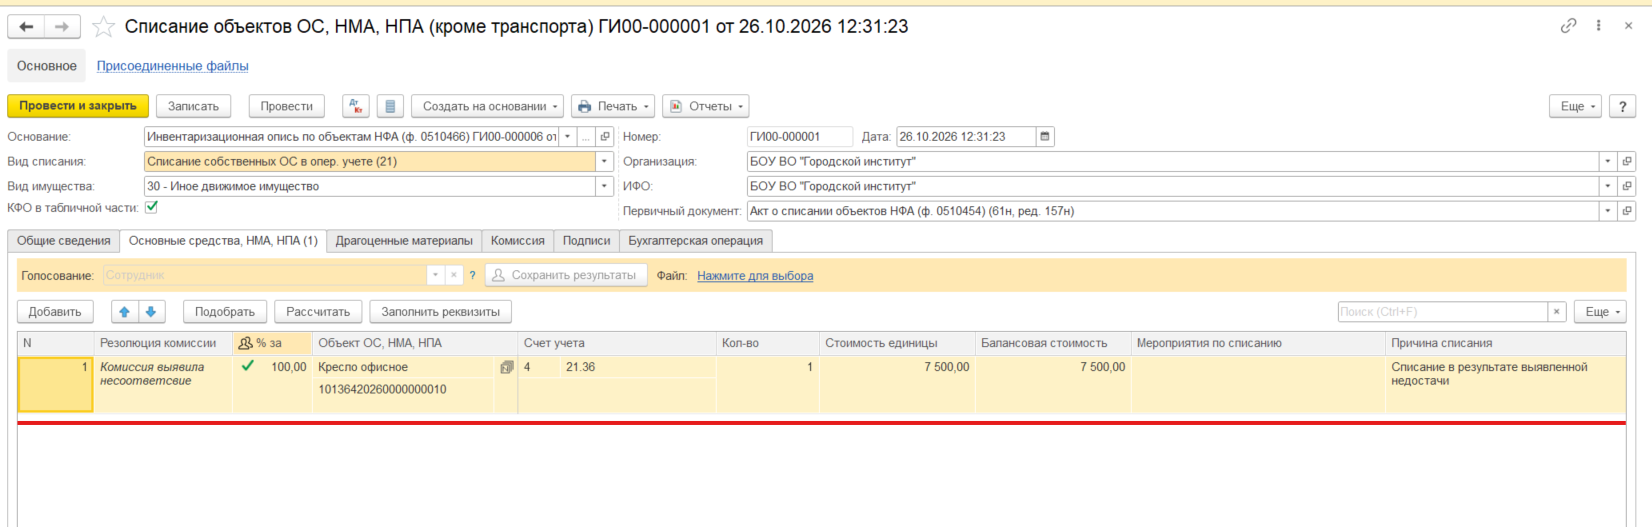
Во вкладке "Основные средства, НМА, НПА" следует заполнить:
-
данные о стоимости единицы и балансовой стоимости списываемого объекта;
-
указать резолюцию комиссии и причину списания объекта, определенную комиссией учреждения.
На закладке "Бухгалтерская операция": Типовая операция - "Списание ОС (оперативный учет)".
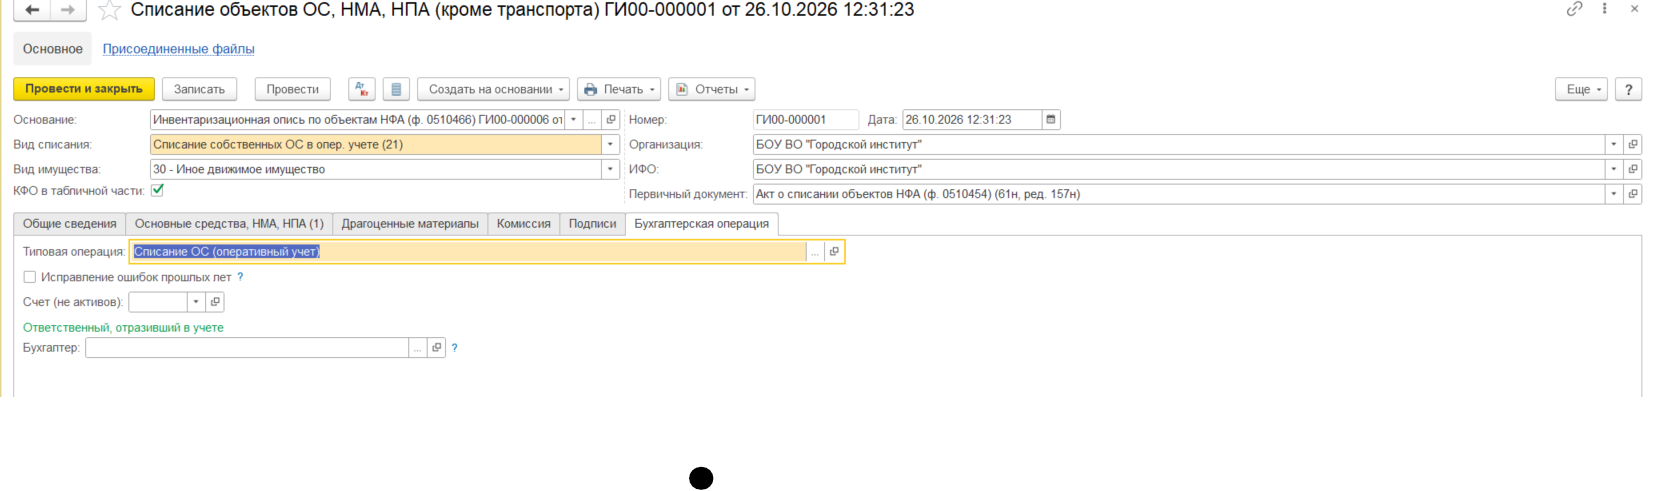
После чего необходимо по кнопке "Записать" сохранить документ.
Для проведения документа перейдите на вкладку "Основные средства, НМА, НПА" и в строке "Голосование" нужно выбрать сотрудника из присутствующих членов комиссии и Установить его решение или решение комиссии можно установить единогласно по кнопке "Единогласное решение".
Доступно 4 вида решений:
- "За" во всех строках;
- "Против" во всех строках;
- "За" в выделенных строках;
- "Против" в выделенных строках.
Проводим документ.
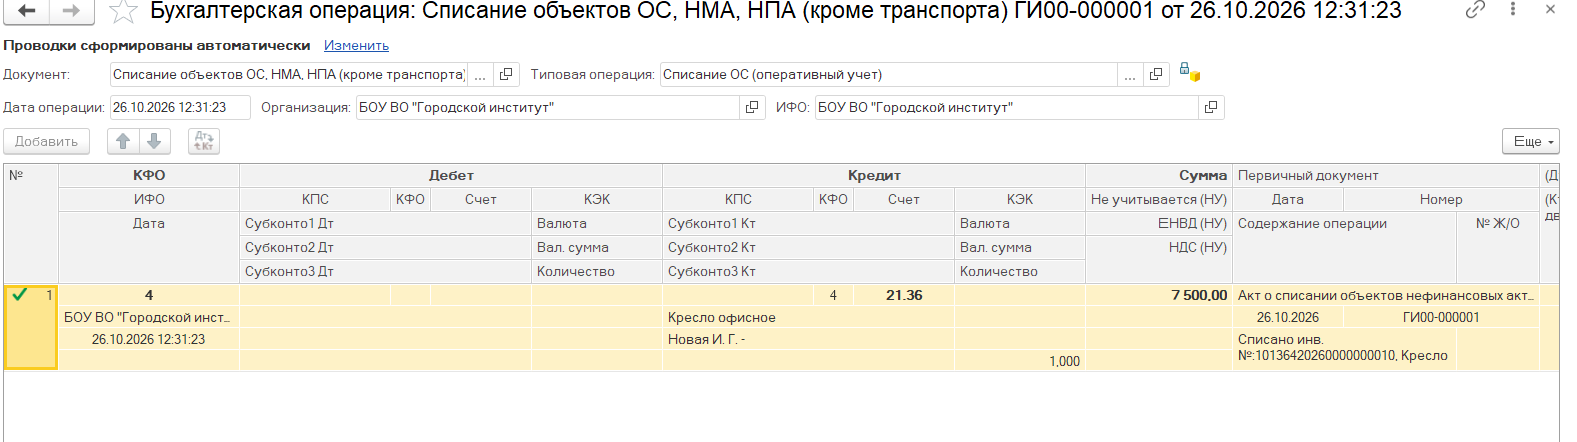
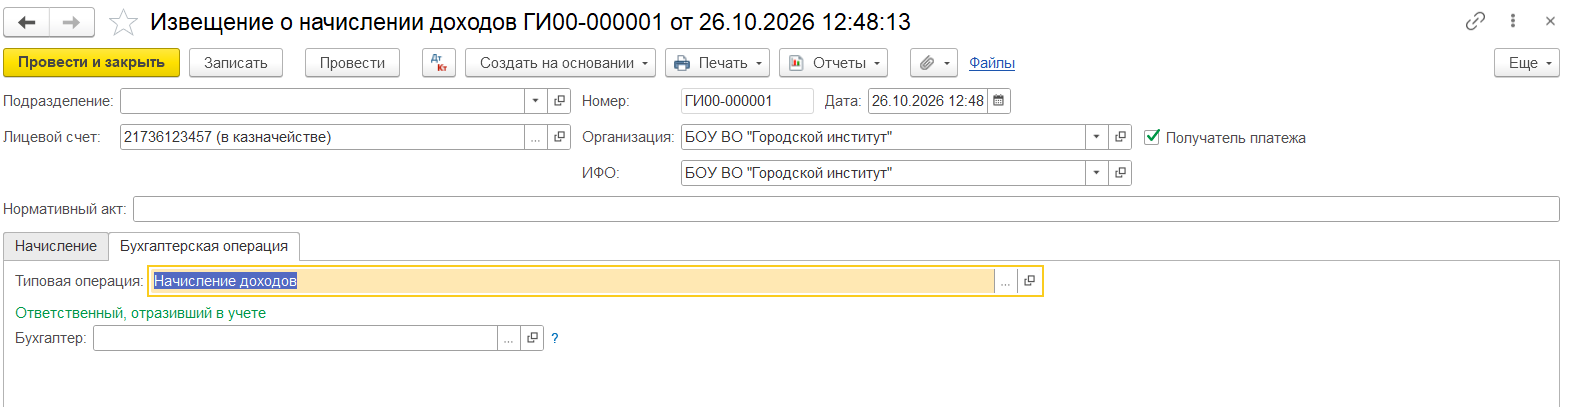
Извещение о начислении доходов
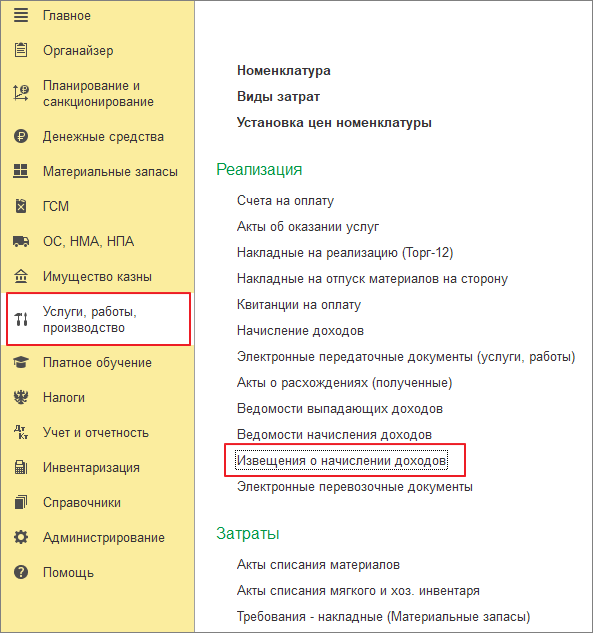
Для начисления ущерба от недостачи ОС применяется документ "Извещение о начислении доходов" в разделе "Услуги, работы, производство".
Заполняем шапку документа: проставляем подразделение (при наличии) и лицевой счет. Галочка "Получатель платежа" проставляется в случае, если получателем дохода по возмещению является организация.
Далее заполняем вкладку "Начисление":
Плательщик:
-
Контрагент - выбирается из справочника Контрагенты. В рассматриваемом примере указывается лицо, ответственное за сохранность имущества. По решению учреждения в качестве контрагента может быть указано значение "неустановленное лицо". Для этого необходимо создать новый элемент справочника Контрагенты;
-
Идентификатор - идентификатор контрагента, сформированный учреждением;
-
Статус - код статуса плательщика определяется в соответствии с Правилами указания информации в реквизитах распоряжений о переводе денежных средств в уплату платежей в бюджетную систему.
-
Договор – указывается документ, на основании которого Контрагент обязан возместить ущерб. (галочка Автоматически отразить в графиках исполнения в нашем примере не устанавливается.)
Начисляемый доход:
-
Тип операции - 1.22 "Начисление иных доходов будущих периодов".
-
Источник дохода - выбирается из справочника Номенклатура, для этого примера – Доход от неустойки;
-
Номер реестровой записи - уникальный номер реестровой записи источника дохода бюджета в соответствии с реестром источников доходов соответствующего бюджета (для этого примера не указывается);
-
Сумма в рублях - сумма, подлежащая возмещению;
-
КФО - 2;
-
КПС - 07060000000000410;
-
КОСГУ - 172;
-
ОКТМО - код по ОКТМО территории муниципального образования (межселенной территории), на которой мобилизуются денежные средства от уплаты дохода;
-
Дата признания - дата признания дохода согласно документу-основанию начисления доходов.
-
Предельная дата исполнения - дата исполнения плательщиком обязательства по уплате платежа, определяемая согласно документу-основанию для начисления доходов.
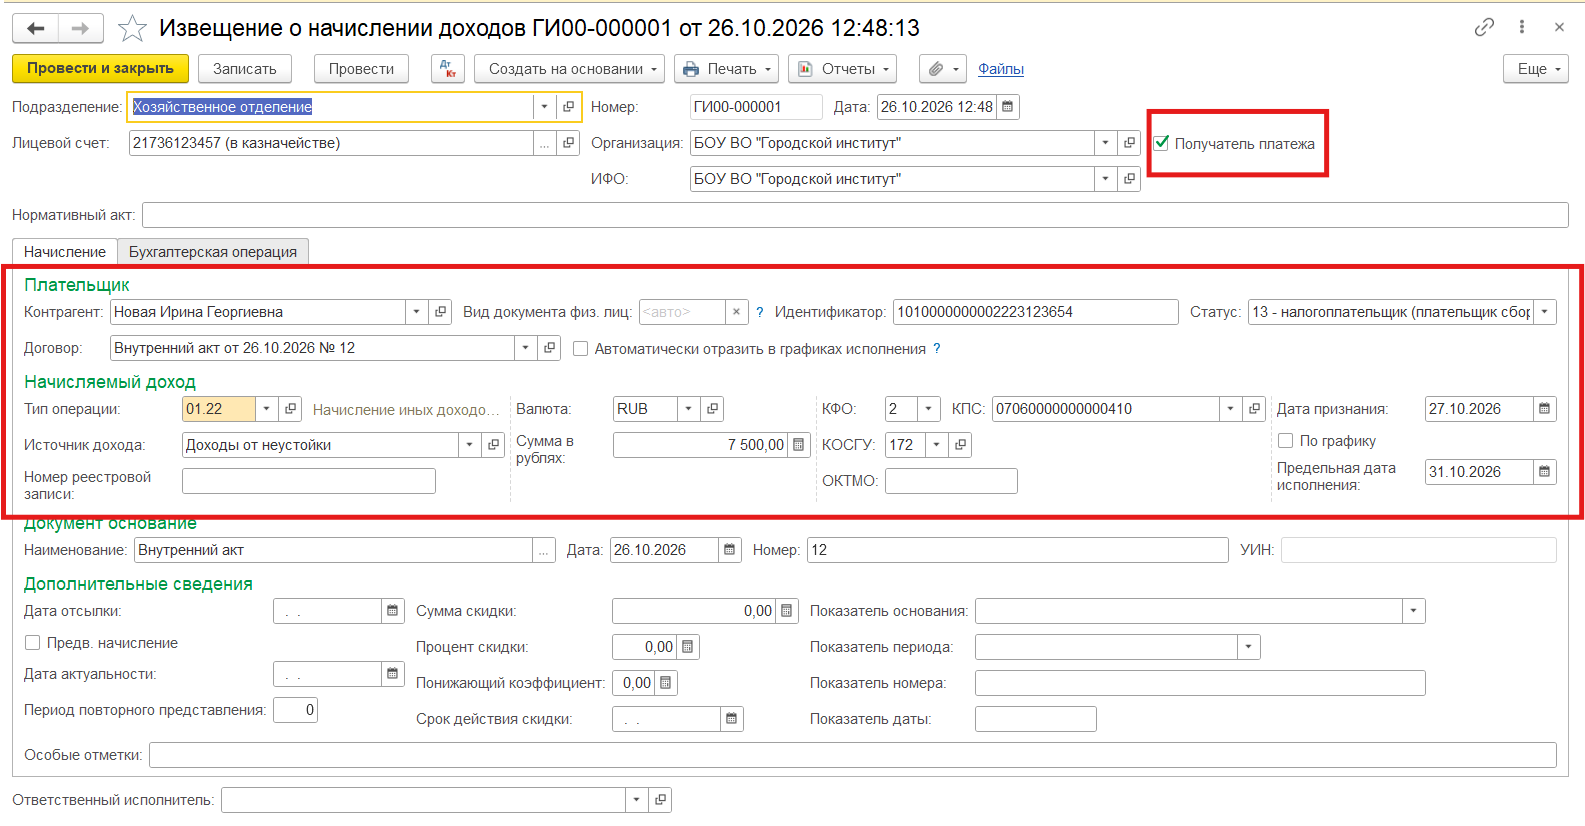
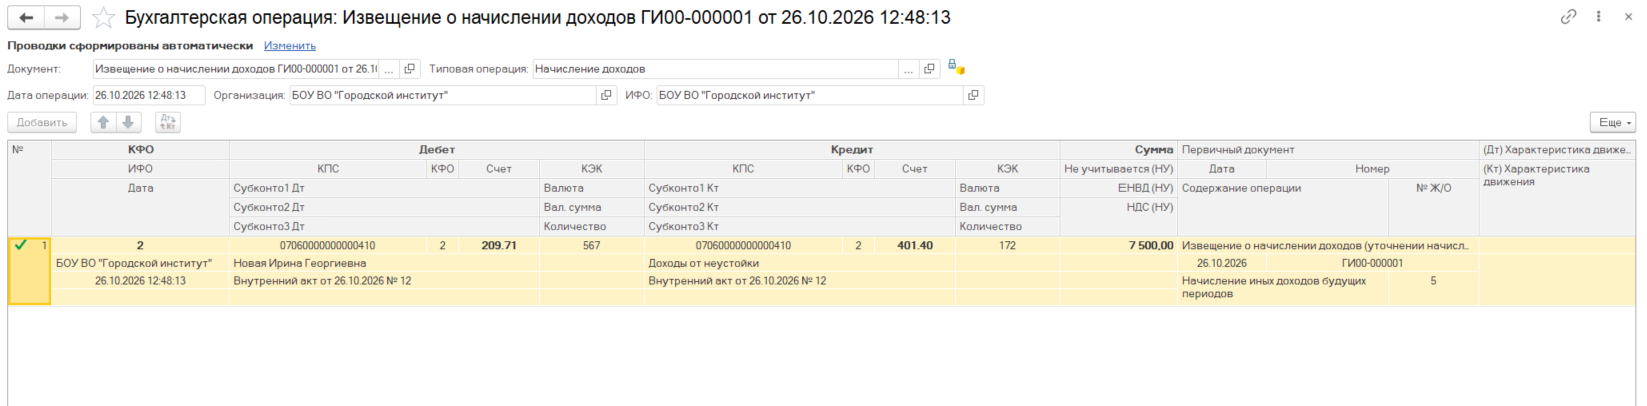
На закладке "Бухгалтерская операция" указывается типовая операция "Начисление доходов".
Проводим документ.
Пример 2: Казённое учреждение
Пример 2. В муниципальном казенном учреждении Администрация Михайловского МО была совершена в кража материалов и основных средств. При проведении инвентаризации НФА обнаружена недостача основного средства "Стул". Стоимость основного средства "Стул" по данным бухгалтерского учета 12 000,11 руб. Объект был введен в эксплуатацию и числится на счете 101.36. Амортизация начислена 100 %. Виновное лицо не установлено, дело передано в правоохранительные органы.
Проведение инвентаризации с выявление недостачи происходит аналогично с предыдущим примером. (См. пример 1 для оформления Решения о проведении инвентаризации, Инвентаризационной описи и Акт о результатах инвентаризации)
Списание объектов ОС, НМА, НПА
Для отражения выбытия объекта основных средств по результатам инвентаризации используется документ Списание объектов ОС, НМА, НПА в разделе ОС, НМА, НПА (дата документа не может быть ранее утверждения Акта о результатах инвентаризации).
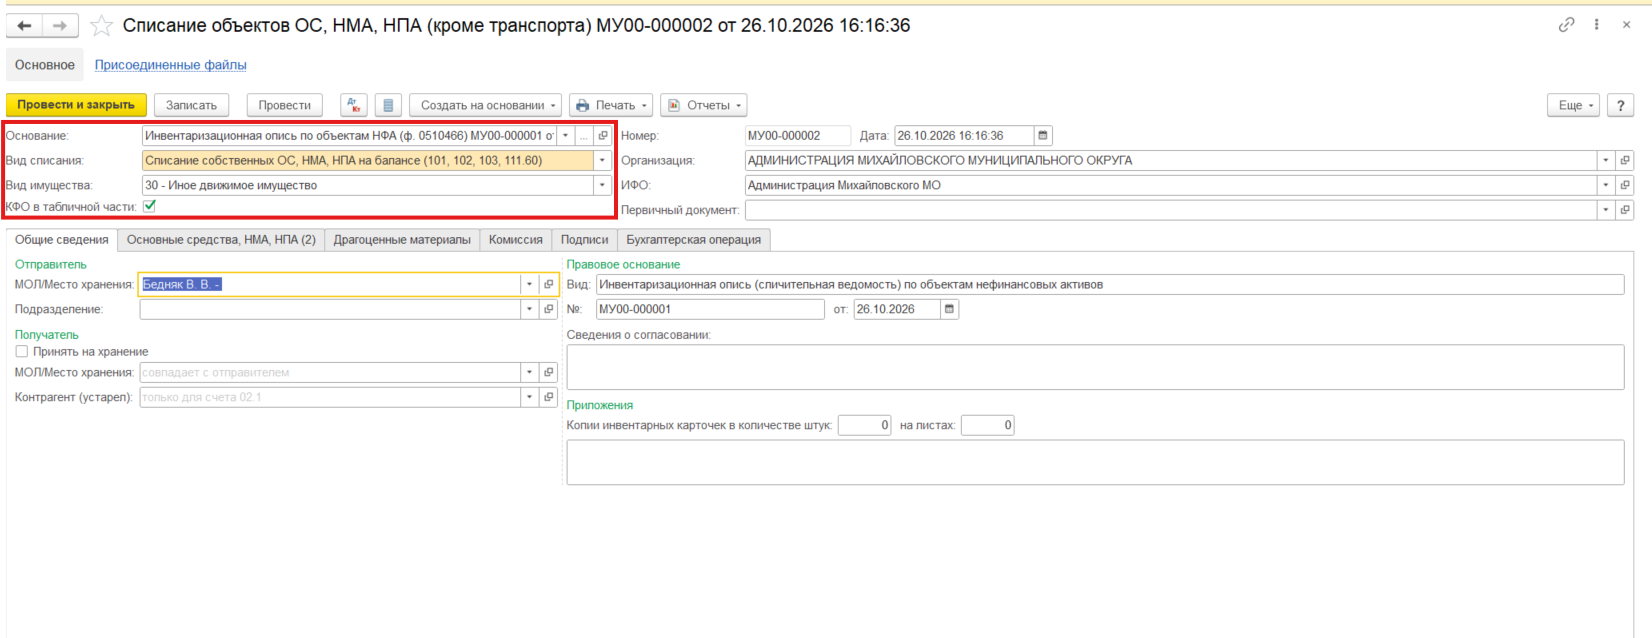
Заполняем шапку документа:
- Основание – выбираем Инвентаризационную опись по объектам НФА, в которой была выявлена недостача.
- Вид списания - Списание собственных ОС, НМА, НПА на балансе (101, 102, 103, 111.60);
- Вид имущества - 30 - Иное движимое имущество;
- КФО в табличной части – если флаг стоит, то КФО можно будет прописать во вкладке Основные средства, НМА, НПА., если нет, то КФО выбирается в шапке документа.
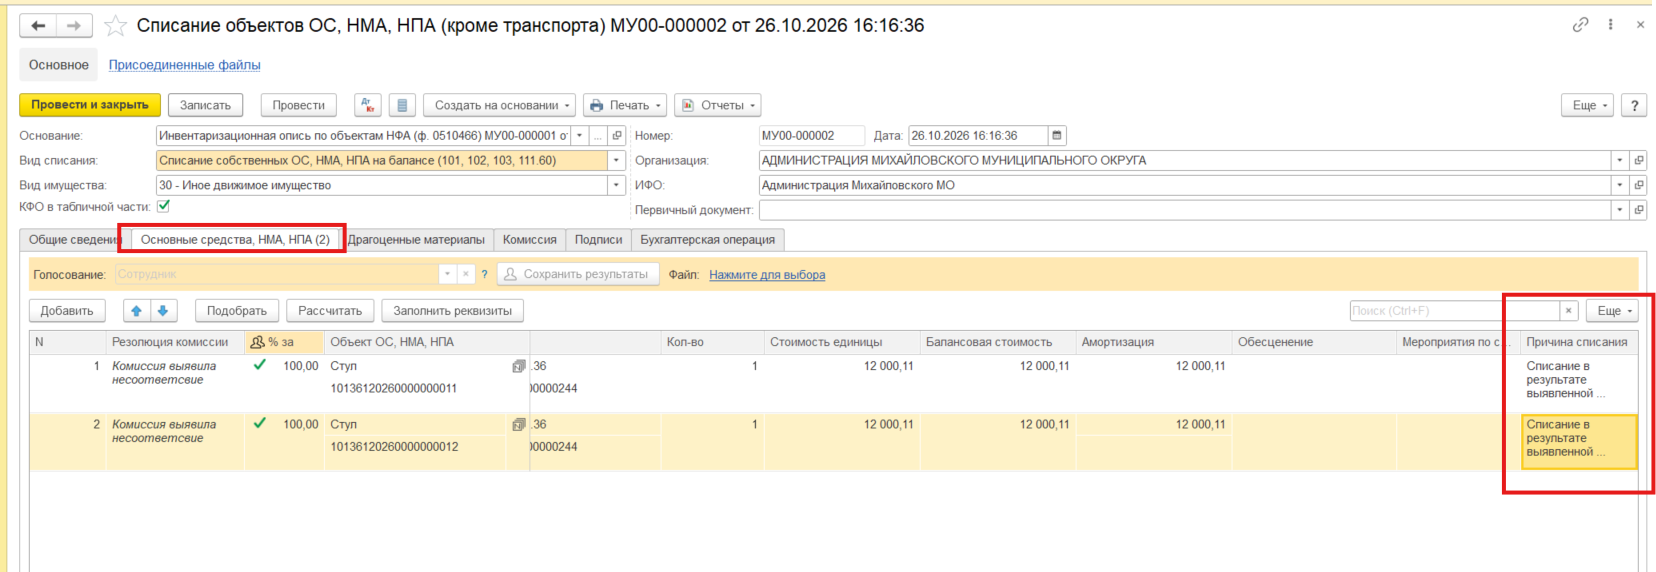
Заполняем вкладку "Основные средства, НМА, НПА".
На закладке "Бухгалтерская операция" выберите типовую операцию "Списание недостач ОС, НМА, НПА за счет виновных лиц (401.10.172)".
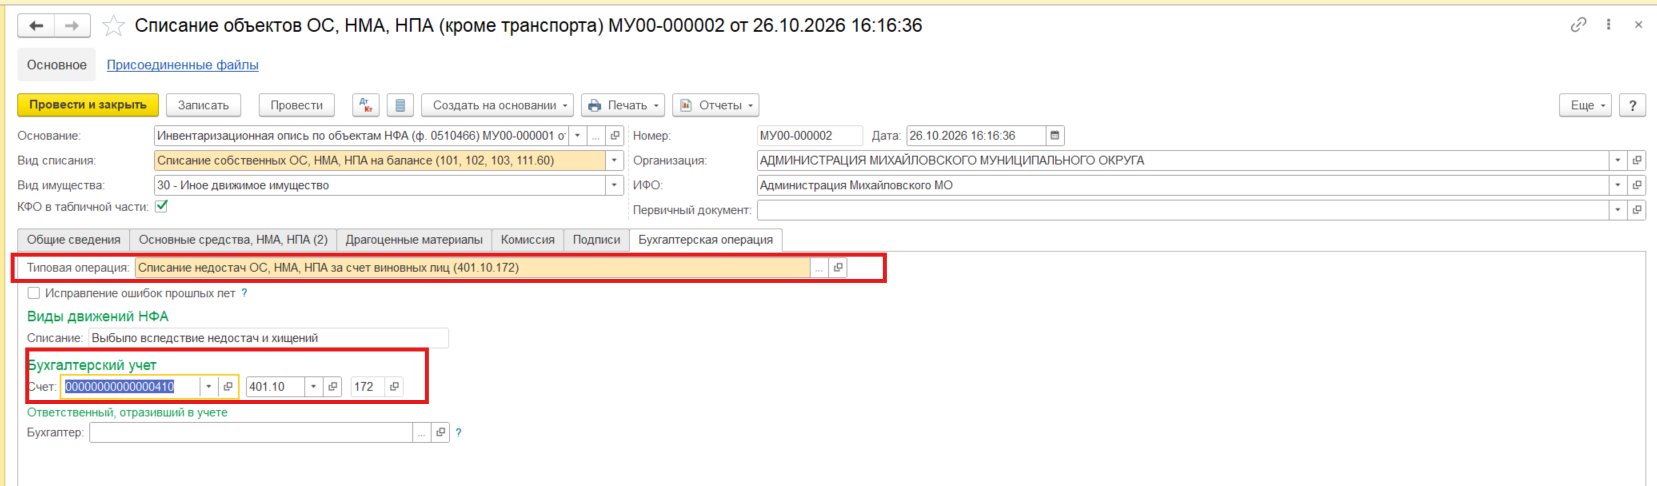
После чего необходимо по кнопке "Записать" сохранить документ.
Для проведения во вкладке "Основные средства, НМА, НПА" строке Голосование нужно выбрать сотрудника из присутствующих членов комиссии и Установить его решение или решение комиссии можно установить единогласно по кнопке "Единогласное решение".
Доступно 4 вида решений:
- "За" во всех строках;
- "Против" во всех строках;
- "За" в выделенных строках;
- "Против" в выделенных строках.
Проводим документ.
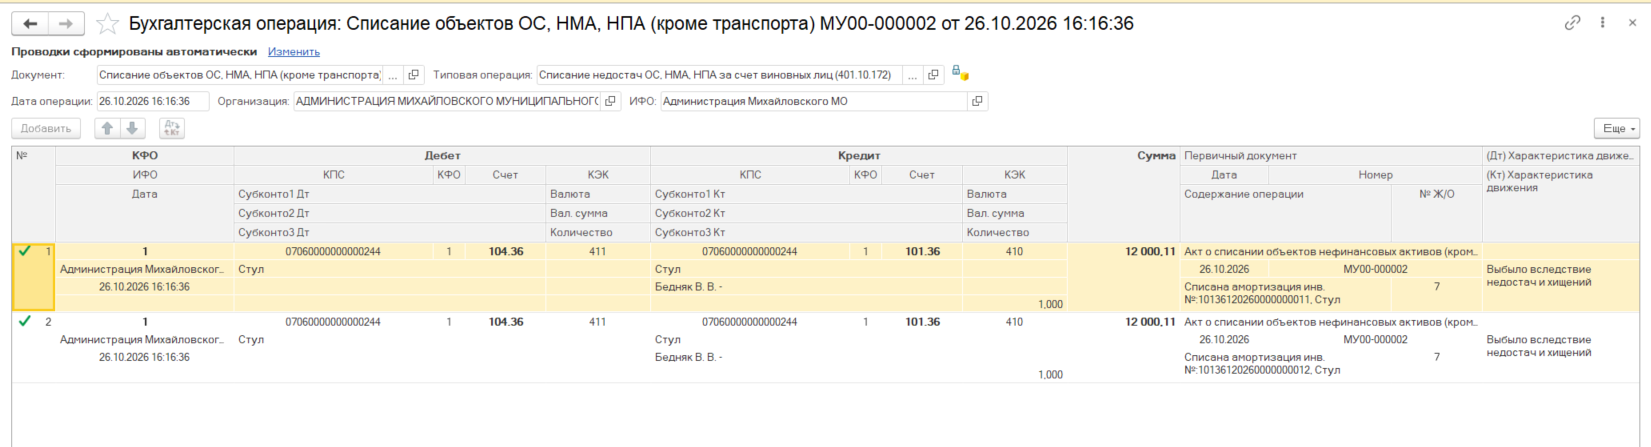
Ведомость начисления доходов
Для отражения ущерба от недостачи ОС в казенных учреждениях применяется документ "Ведомость начисления доходов" в разделе "Услуги, работы, производство".
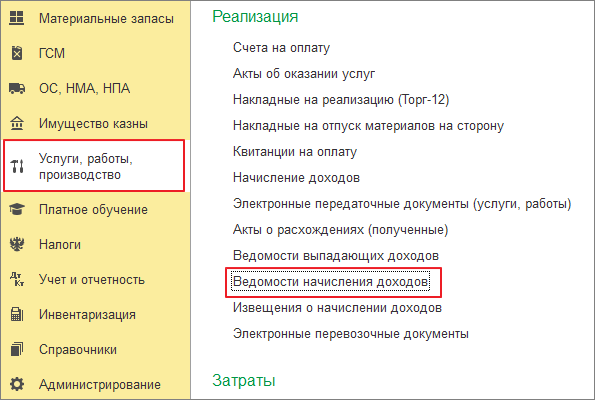
Заполним вкладку "Начисление".
По кнопке "Добавить" следует заполнить табличную часть документа:
-
Источник дохода – источник доходов соответствующего бюджета выбирается из справочника Номенклатура. Для этого примера - Доходы от неустойки;
-
Номер реестровой записи – значение уникального номера реестровой записи. Заполняется автоматически при заполнении реквизита Источник дохода выбором из справочника Номенклатура. При необходимости можно ввести вручную;
-
КПС – 00000000000000410;
-
КОСГУ – 172;
-
Код ОКТМО – значение кода по ОКТМО территории муниципального образования (межселенной территории), на которой мобилизуются денежные средства от уплаты соответствующего дохода бюджета. Заполняется автоматически при заполнении реквизита Источник дохода выбором из справочника Номенклатура. При необходимости можно ввести вручную;
-
Контрагент – выбирается из справочника Контрагенты. В рассматриваемом примере указывается лицо, ответственное за сохранность имущества. По решению учреждения в качестве контрагента может быть указано значение "неустановленное лицо". Для этого необходимо создать новый элемент справочника Контрагенты;
-
Идентификатор - идентификатор контрагента, сформированный учреждением;
-
Договор – указывается документ, на основании которого Контрагент обязан возместить ущерб.
-
Статус операции –1.22 "Начисление иных доходов будущих периодов";
-
Сумма в рублях – в части операций по начислению доходов указывается сумма в рублях (рублевом эквиваленте);
-
Дата признания – дата признания дохода согласно документу-основанию начисления доходов.
-
Дата исполнения – дата исполнения плательщиком обязательства по уплате платежа, определяемая согласно документу-основанию для начисления доходов;
-
Документ-основание, Дата, Номер – наименование, дата и номер документа-основания начисления доходов соответственно.
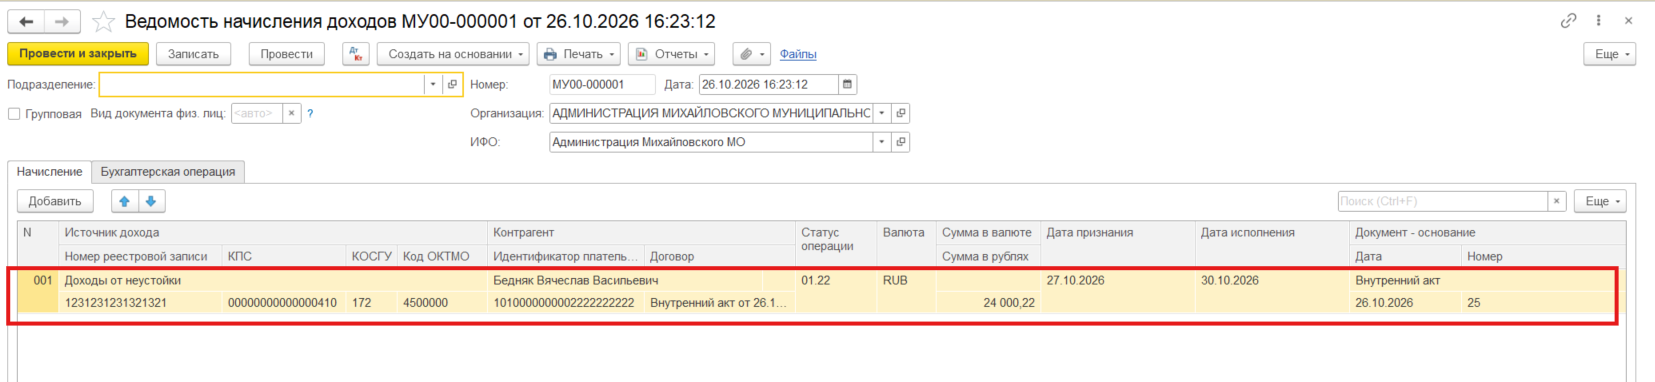
На закладке "Бухгалтерская операция" указывается типовая операция "Начисление доходов".
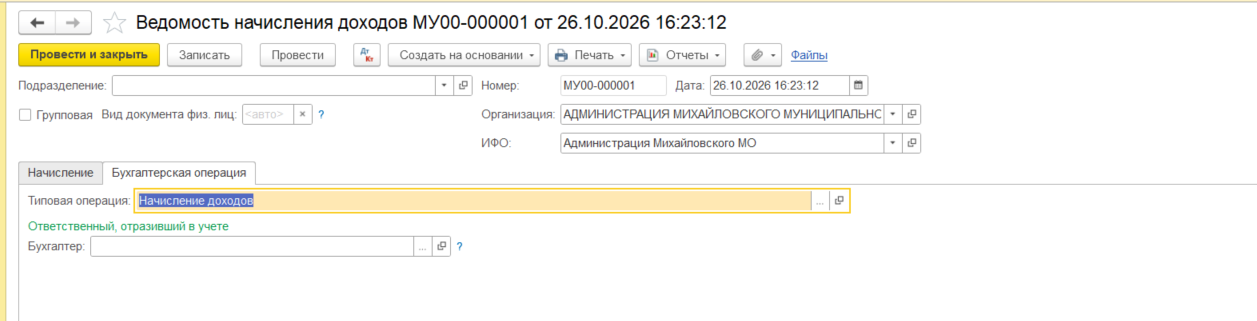
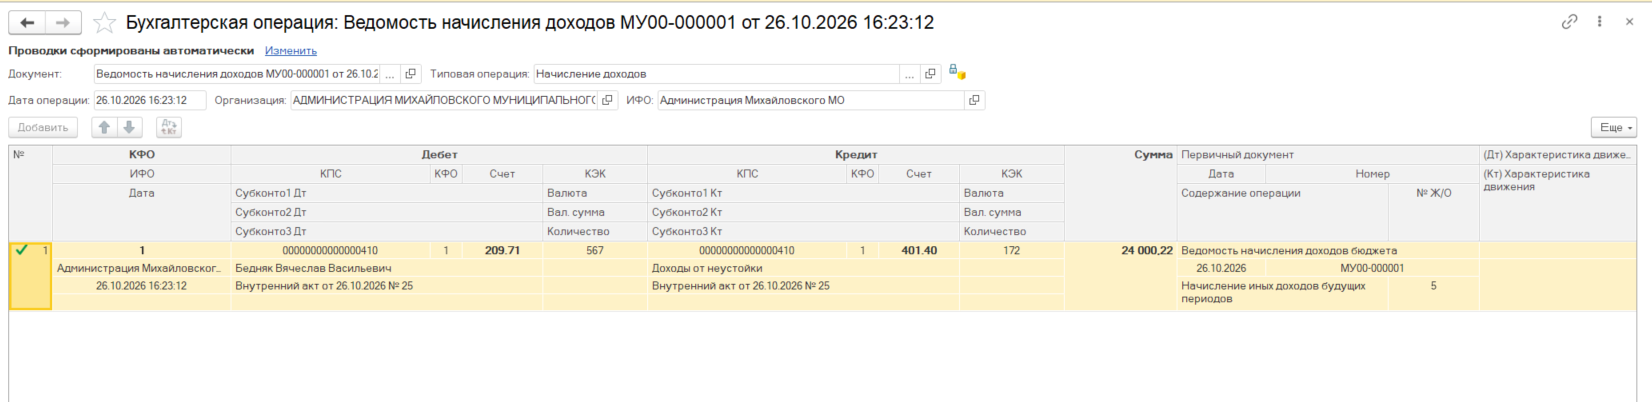
Проводим документ и проверяем полученные проводки.
Подпишитесь на нашу рассылку
Будьте в курсе последних новостей!