НС
Автор статьи
Учет материальных запасов в БГУ ведется на синтетическом счете 105.00 с детализацией по соответствующим субсчетам (105.31 Лекарственные препараты, 105.32 Продукты питания и т д).
Выбытие материальных запасов отражается по стоимости каждой единицы или по средней стоимости (п. 7 Методических рекомендаций к СГС "Запасы"). Выбранный способ определения стоимости материалов при выбытии следует применять в течение финансового года непрерывно.
В разрядах 1 – 4 номеров счетов аналитического учета для счетов 105.ХХ и 106.ХХ указываются раздел, подраздел, в разрядах 5 – 17 – нули. (КПС вида КРБ – ХХХХ0000000000000). Для счета 109.Х0 указываются раздел, подраздел, в разрядах 5 – 14 – нули, КВР 244 (КПС вида КРБ – ХХХХ0000000000244). Иное может быть предусмотрено целевым назначением имущества и (или) средств - источника финансового обеспечения приобретаемого имущества.
Списание происходит Актом о списании материальных запасов (ф. 0510460). К акту как основание могут использоваться Требование-накладная (ф. 0510451).
Для списания МЗ в производство создайте документ "Требование-накладная"
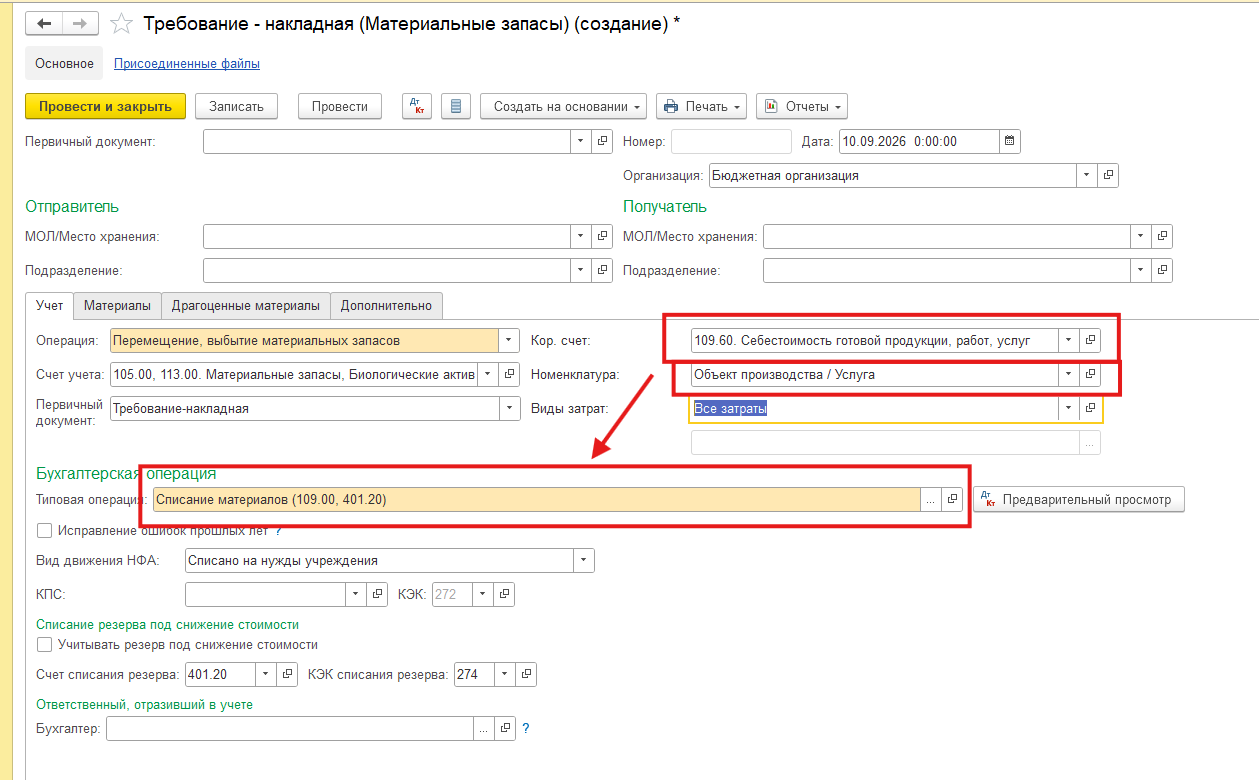
При списание материальных запасов в производство в качестве корреспондирующего счета выбираем счет 109.ХХ.
ВАЖНО! Отнесение конкретных расходов к прямым, косвенным либо общехозяйственным определяется Учетной политикой организации.
Соответствующая ситуации типовая операция – Списание материалов.
ВАЖНО! Для списания материальных запасов на расходы по КФО 5 в Бюджетных или Автономных учреждениях используется ТОЛЬКО счет 401.20.
Также необходимо выбрать номенклатуру производимой продукции либо услуг, на которую будут списаны затраты
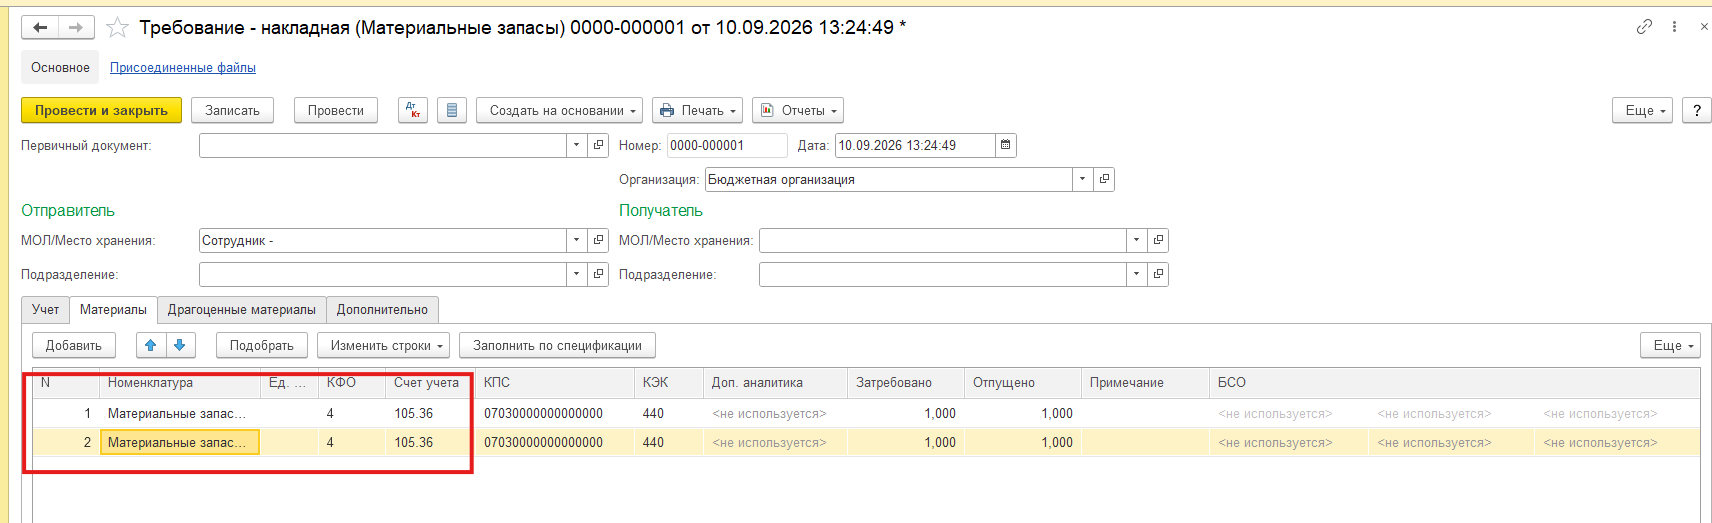
Заполняем вкладку материалы через кнопку "Подобрать":
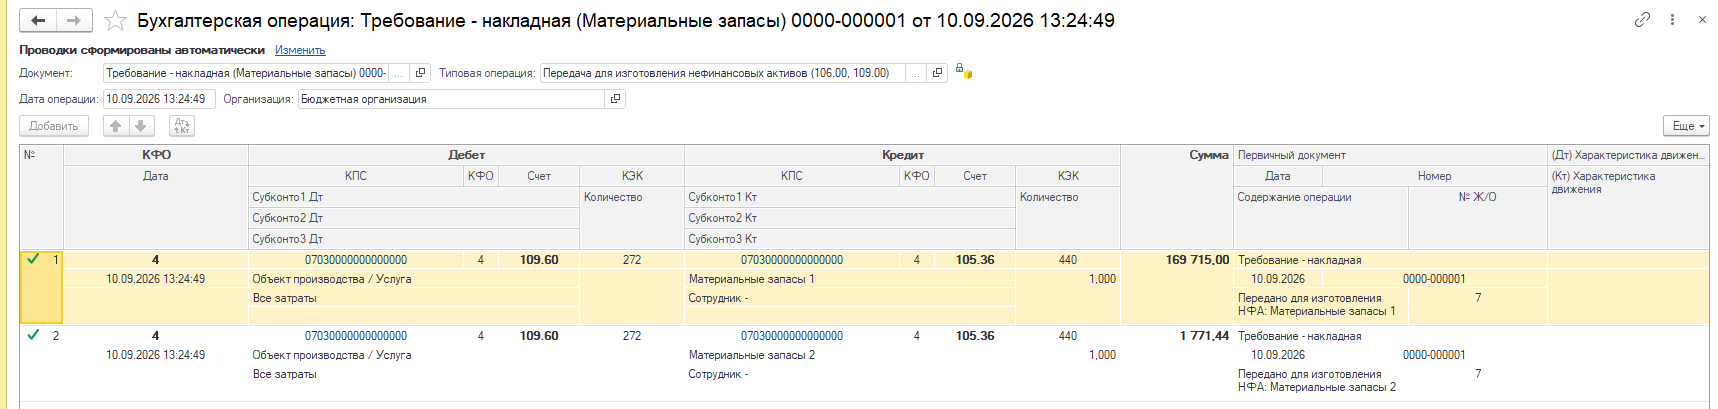
В результате проведения документа получаем следующие бухгалтерские записи:
Далее по кнопке "Создать на основании" нужно сформировать "Акт Списания материалов"
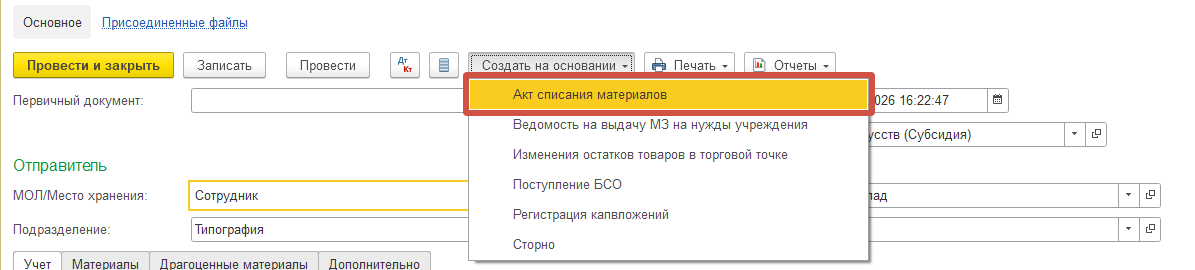
Так как проводки по списанию МЗ были сформрованы в требовании-накладной, то в акте списания МЗ проводок не будет. Документ проводится без типовой операции и выводится на печать(если нет ЭДО) или отправляется на подпись ответсвенным лицам (если есть ЭДО).
Таким образом, списание материальных запасов в производство в 1С:БГУ требует внимательного подхода к выбору корреспондирующего счёта и типовой операции. Ключевое правило: если расходы формируют себестоимость продукции, работ или услуг — используйте счёт 109.ХХ; если речь идёт о расходах по КФО 5 в бюджетных и автономных учреждениях — только счёт 401.20.
Отнесение конкретных затрат к прямым, накладным или общехозяйственным закрепляется в учётной политике учреждения.
При правильном заполнении документа «Требование-накладная» и выборе типовой операции «Списание материалов» программа автоматически формирует корректные бухгалтерские проводки, что обеспечивает достоверность учёта затрат и себестоимости.
Автор статьи
Будьте в курсе последних новостей!