Автор статьи
На счёте 201.35 «Денежные документы» отражается стоимость оплаченных документов, имеющих денежную ценность:
Изучить нормативную базу и порядок учёта денежных документов можно по ссылке: https://bz.mllm.group/articles/uchet-denezhnyi-dokumentov
В части применения КБК при приёме-передаче денежных документов следует руководствоваться разъяснениями Минфина России, изложенными в письме от 27.09.2022 № 02-07-07/93188 (по аналогии с неденежными поступлениями и выбытиями финансовых активов).Денежные документы, хотя и являются финансовыми активами, но относятся к неденежным поступлениям.
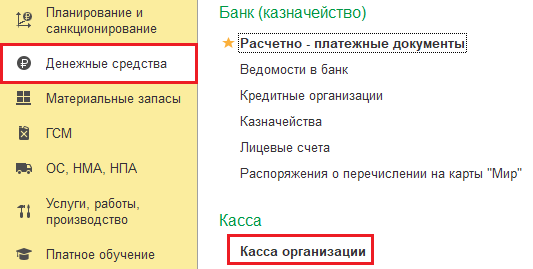
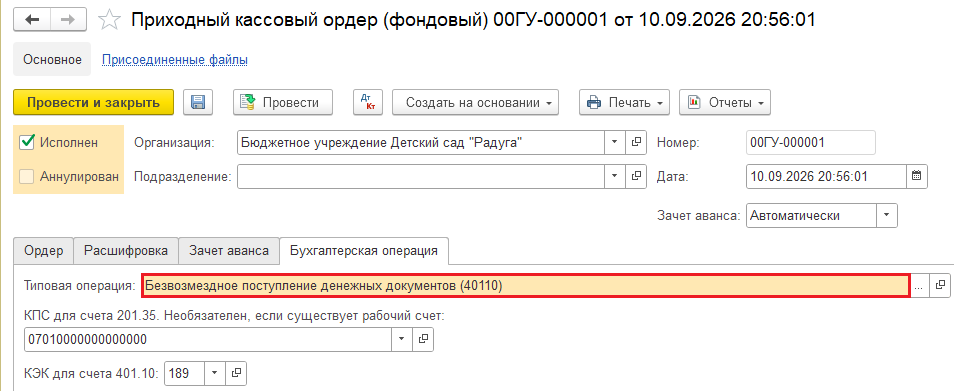
Отразим приход почтовых марок в кассу учреждения . Для этого воспользуемся документом Приходный кассовый ордер (фондовый) из меню Денежные средства - Касса организации.
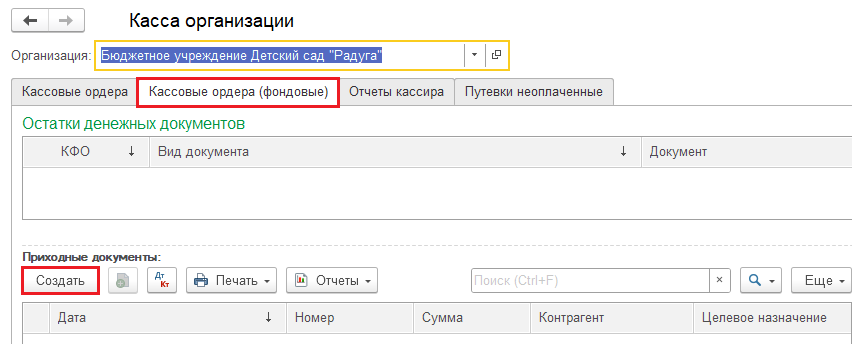
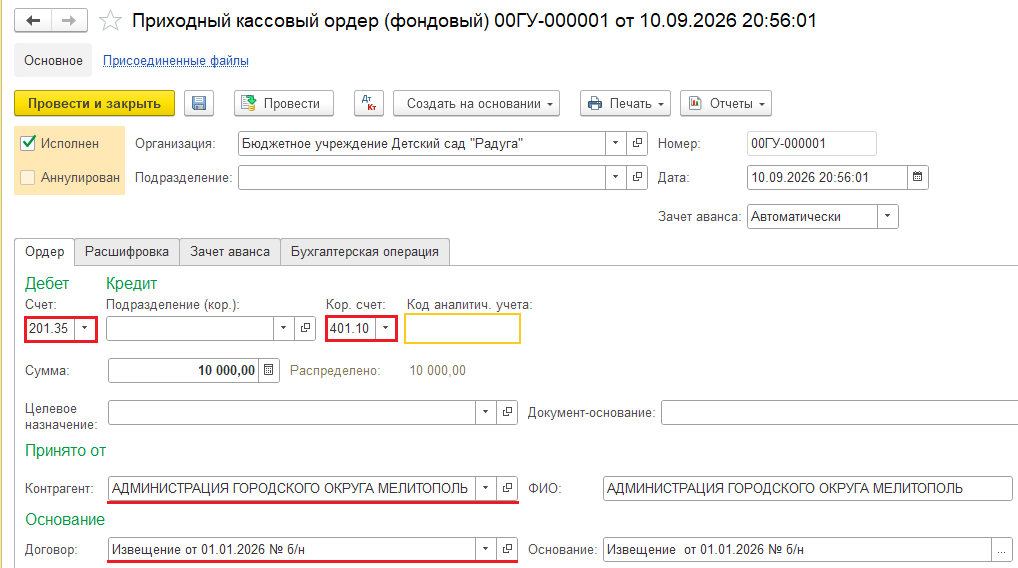
Заполним вкладку "Ордер" в документе "Приходный кассовый ордер (фондовый)". Флажок "Исполнен" обязательно должен быть установлен для формирования проводок, в строке "Основание" выбираем содержание хозяйственной операции.
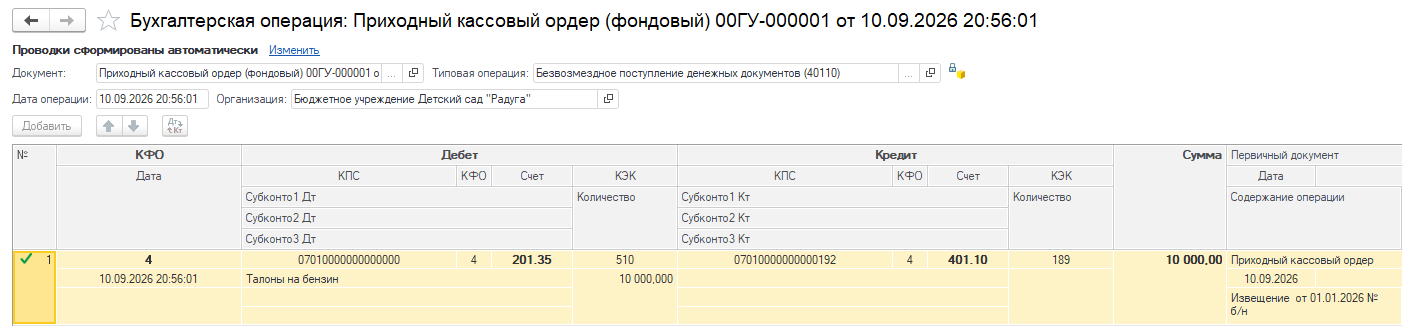
Безвозмездное получение денежных документов в учреждении отражается проводкой:
Дебет КРБ Х 201 35 510 - Кредит КДБ 1 401 10 1XX (304.04)
На закладке "Расшифровка" указываем Вид денежного документа и Денежный документ. Здесь важно отметить, что колонка Количество доступна при установке флажка Вести количественный учет денежных документов в Настройках параметров учета - раздел Администрирование.
Чтобы определить характер передачи используйте схему:
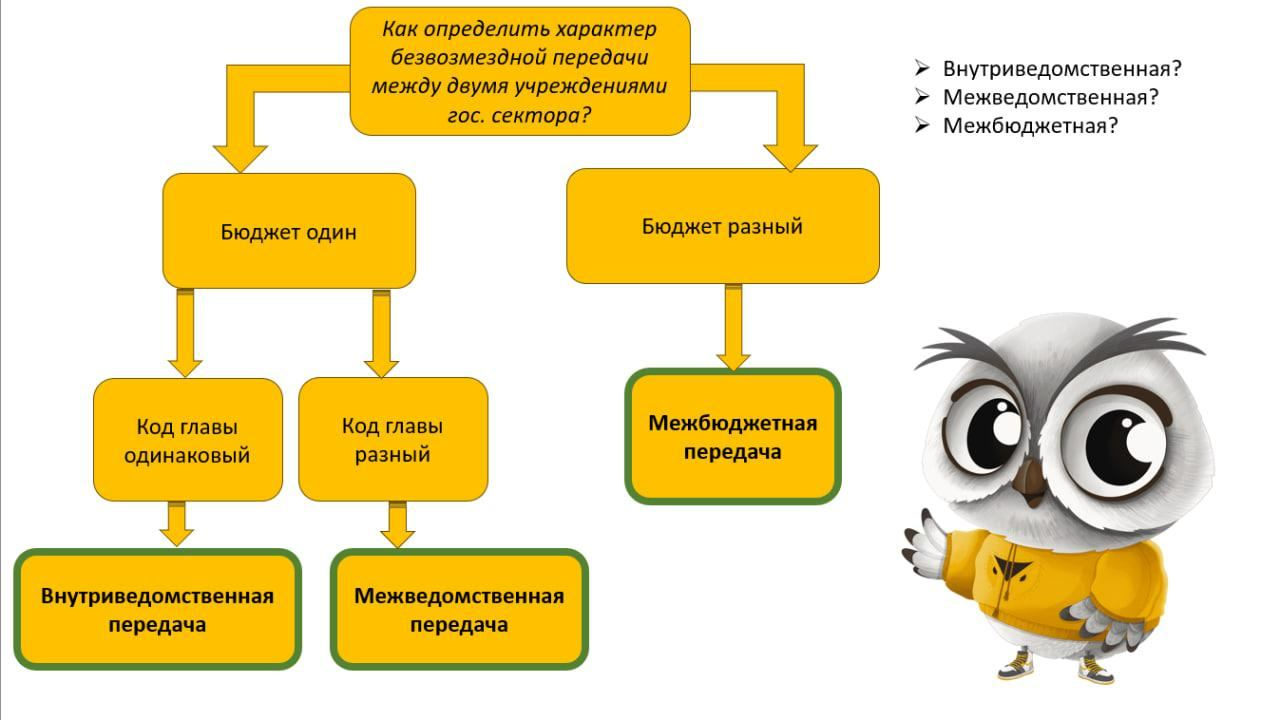
Для определения КПС, счета и КОСГУ воспользуйтесь таблицей ниже.
Таблица 1 – Безвозмездное получение ДД казённым учреждением
|
|
От кого произошла передача |
КПС(КДБ) |
Счет |
КОСГУ |
|
1 |
Расчеты между головным казенным учреждением или его филиалом | |||
|
От головного учреждения |
00000000000000191 |
304.04 |
000 | |
|
2 |
Внутриведомственные расчеты | |||
|
От казённого учреждения |
00000000000000192 |
304.04 |
000 | |
|
От бюджетного учреждения |
00000000000000193 |
401.10 |
189 | |
|
3 |
Межведомственные расчеты | |||
|
От казённого учреждения |
20710ХХ0ХХ0000194 |
401.10 |
189 | |
|
От бюджетного, автономного учреждения |
20710ХХ0ХХ0000195 |
401.10 |
189 | |
|
4 |
Межбюджетные расчеты | |||
|
От казённого учреждения |
20710ХХ0ХХ0000196 |
401.10 |
189 | |
|
От бюджетного, автономного учреждения |
20710ХХ0ХХ0000197 |
401.10 |
189 | |
|
5 |
Расчеты с организациями госсектора (МУП, ГУП) | |||
|
От ГУП, МУП |
20710ХХ0ХХ0000198 |
401.10 |
189 | |
|
6 |
Расчеты с иными контрагентами, не относящимися к госсектору (организации, ИП, физ.лица, нерезиденты) | |||
|
От организации |
20710ХХ0ХХ0000199 |
401.10 |
189 | |
|
От ИП, физ. лица |
20710ХХ0ХХ0000199 |
401.10 |
189 | |
|
От нерезидентов |
20710ХХ0ХХ0000199 |
401.10 |
189 | |
ХХХХ- уровень бюджета в который поступают активы (бюджет вашего учреждения). См. таблицу ниже
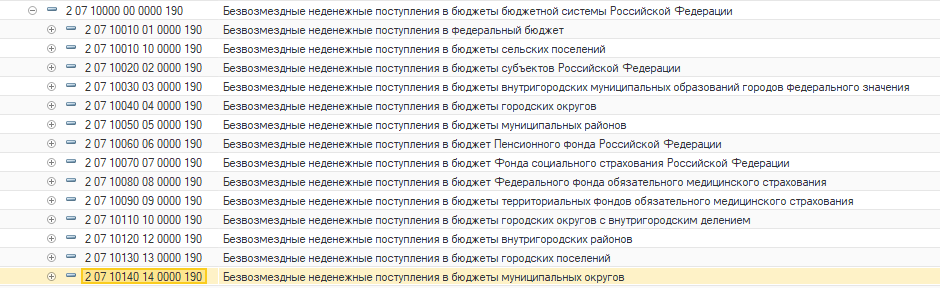
Таблица 2 – Безвозмездное получение ДД бюджетным и автономным учреждением
|
|
От кого произошла передача |
КПС(КДБ) |
Счет |
КОСГУ |
|
1 |
Расчеты между головным учреждением или его филиалом | |||
|
От головного учреждения |
00000000000000191 |
304.04 |
000 | |
|
2 |
Внутриведомственные расчеты | |||
|
От казённого учреждения, учредителя |
хххх0000000000192 |
401.10 |
189 | |
|
От бюджетного, автономного учреждения |
хххх0000000000193 |
401.10 |
189 | |
|
3 |
Межведомственные расчеты | |||
|
От казённого учреждения |
хххх0000000000194 |
401.10 |
189 | |
|
От бюджетного, автономного учреждения |
хххх0000000000195 |
401.10 |
189 | |
|
4 |
Межбюджетные расчеты | |||
|
От казённого учреждения |
хххх0000000000196 |
401.10 |
189 | |
|
От бюджетного, автономного учреждения |
хххх0000000000197 |
401.10 |
189 | |
|
5 |
Расчеты с организациями госсектора (МУП, ГУП) | |||
|
От ГУП, МУП |
хххх0000000000198 |
401.10 |
189 | |
|
6 |
Расчеты с иными контрагентами, не относящимися к госсектору (организации, ИП, физ.лица, нерезиденты) | |||
|
От организации |
хххх0000000000199 |
401.10 |
189 | |
|
От ИП, физ. лица |
хххх0000000000199 |
401.10 |
189 | |
|
От нерезидентов |
хххх0000000000199 |
401.10 |
189 | |
*хххх – ваш раздел и подраздел КБК
Укажите реквизиты счета на вкладке «Бухгалтерская операция» в соответствии с таблицей.
После заполнения вкладок документа проведите его и проверьте проводки.
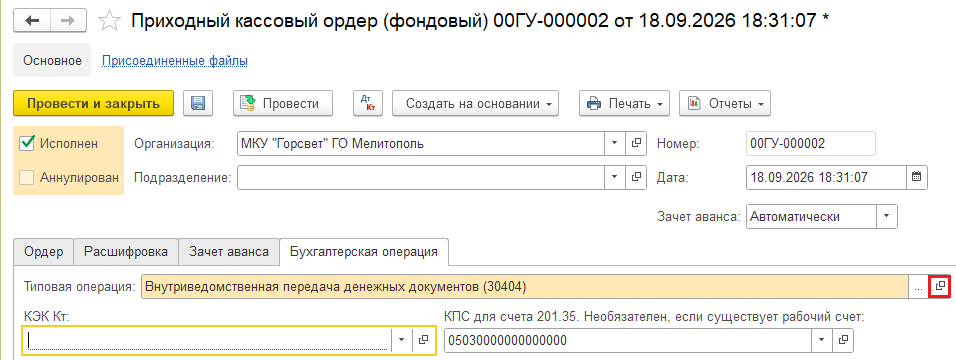
Чтобы отразить внутриведомственные расчеты и расчеты между головным учреждением или его филиалом, требуется создать типовую операцию.
Переходим в «родитель» типовой операции, копируем, не устанавливая связь:
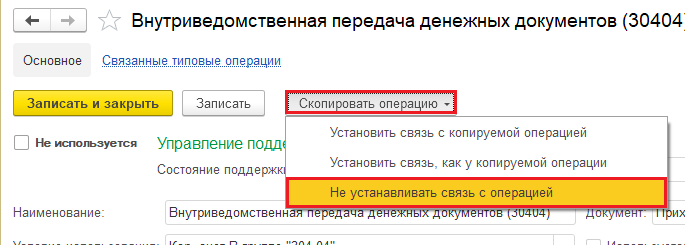
По необходимости переименовать:
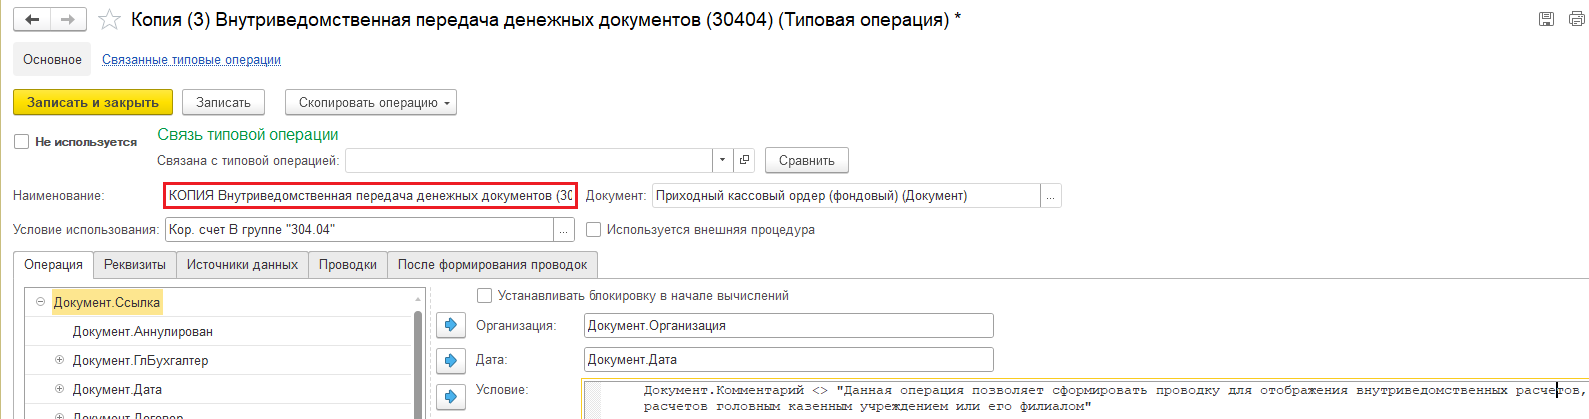
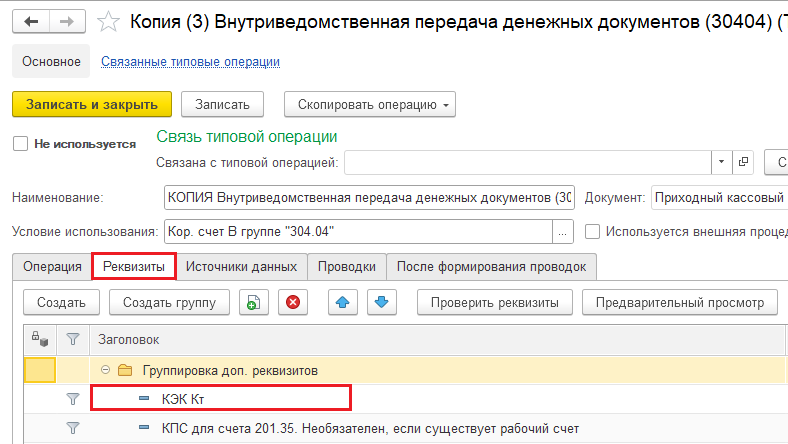
Переходим на вкладку "Реквизиты" - "Дополнительные реквизиты" - "КЭК КТ":
На закладке "Основные свойства" перейти в настройку отбора "Отбор" элементов:
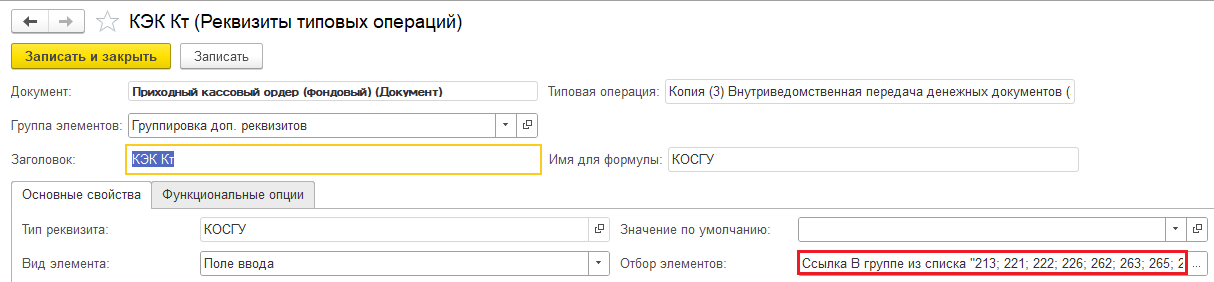
Перейти в "Значение отбора", раскрыв Список значений «...» , добавить КЭК через кнопку "Добавить" или "Подбор":
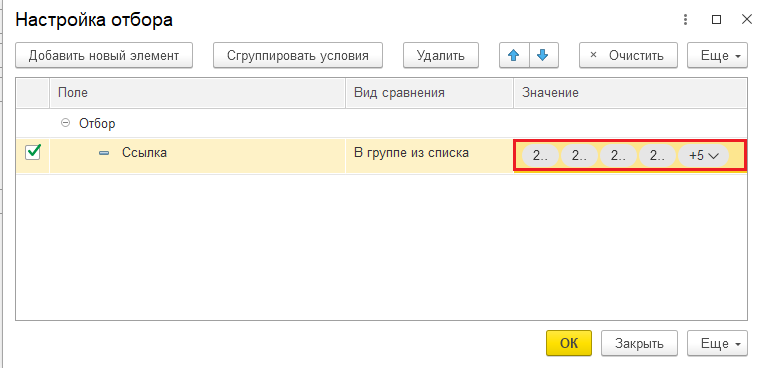
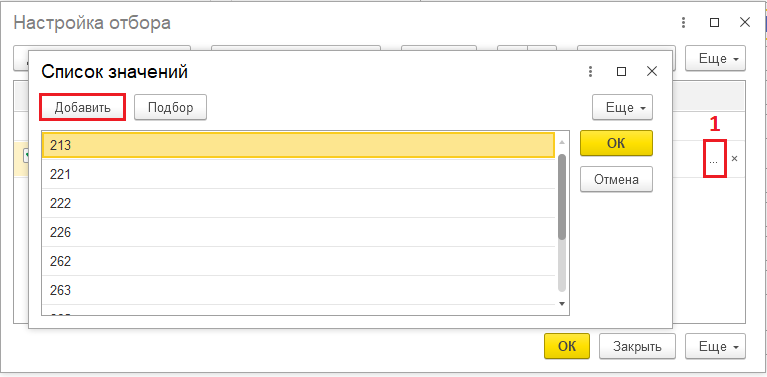
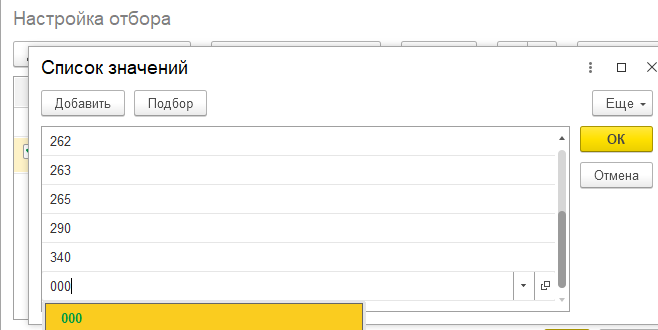
Сохраняем добавленный реквизит "ОК" – "Записать и закрыть":
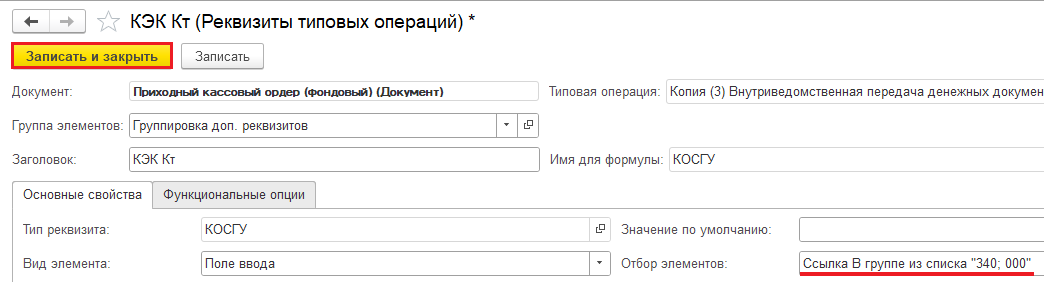
Сохраняем копию типовой операции "Записать и закрыть":
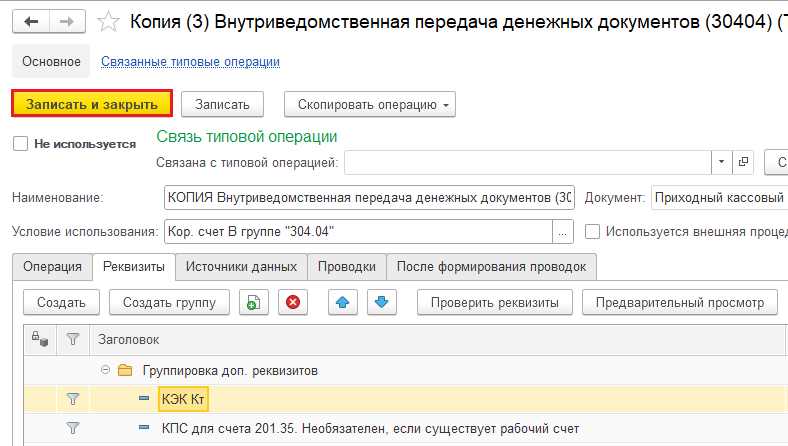
В ПКО выбираем копию типовой операции, заполняем значение КЭК Кт;
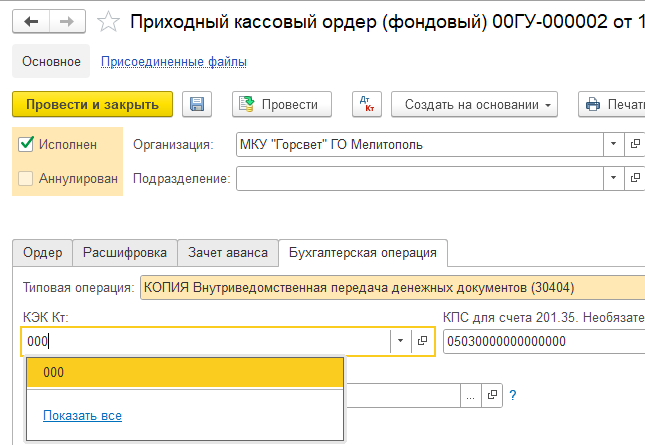
Провести документ и проверить проводки:
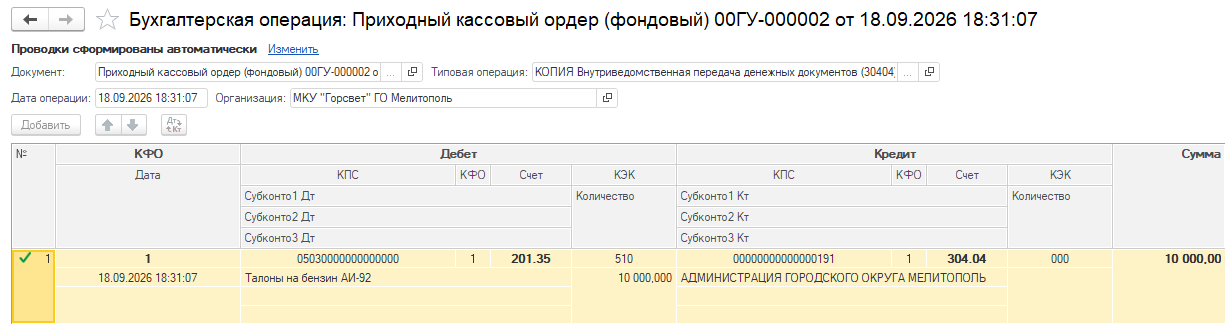
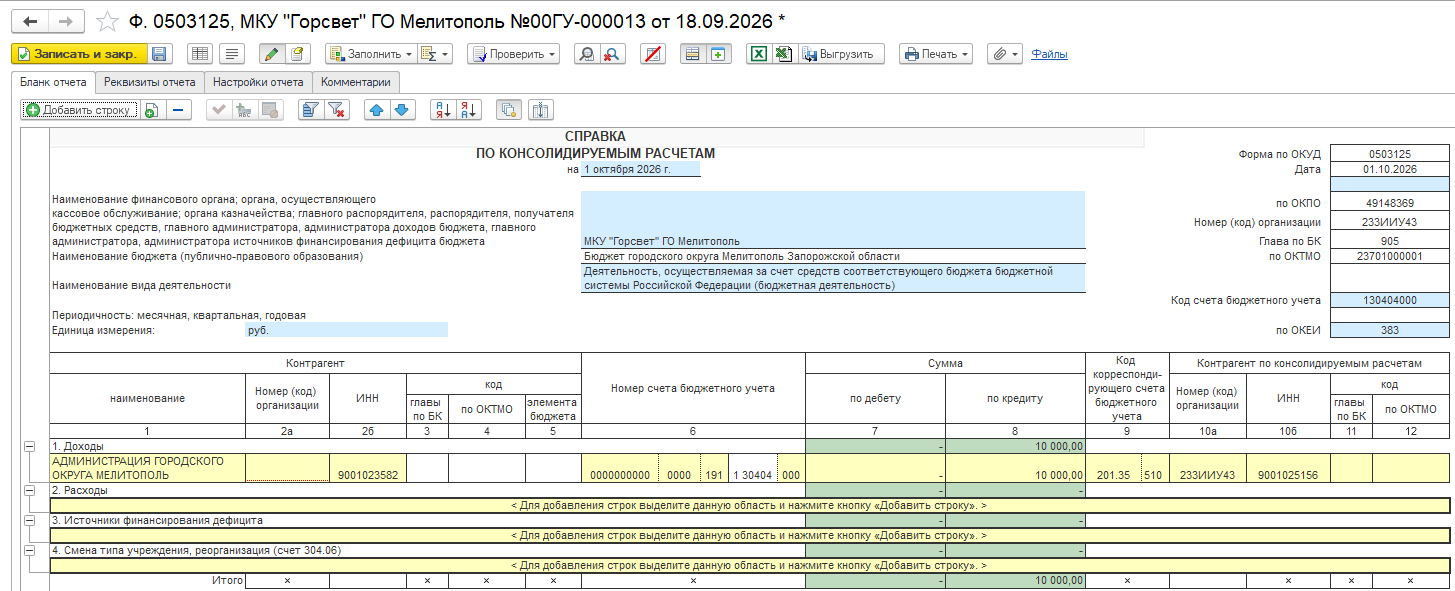
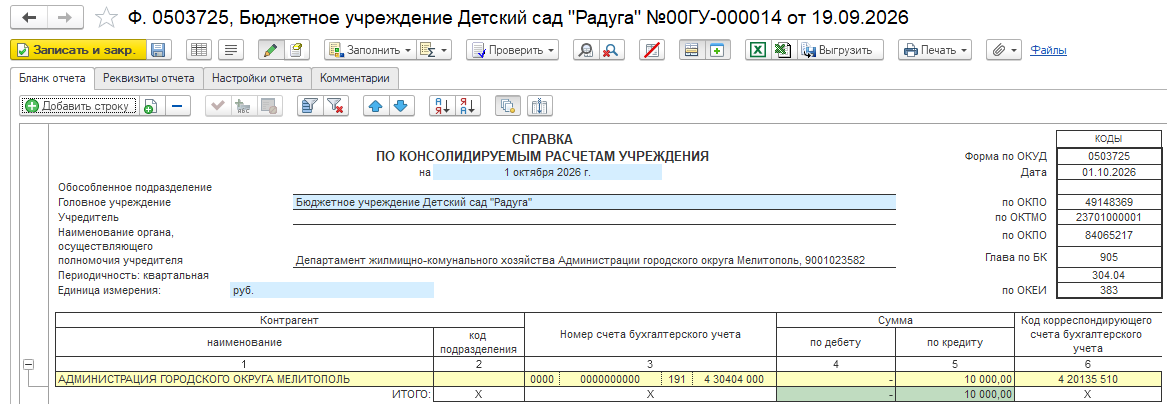
Безвозмездные поступления, через счёт 304.04 отражаются в формах отчётности «Справка по консолидируемым расчётам» (ф. 0503125, ф.0503725)
Автор статьи
Будьте в курсе последних новостей!