Статья
Безвозмездная передача материальных запасов другим учреждениям
Статья
Безвозмездная передача материальных запасов другим учреждениям
наша
база знаний

Безвозмездная передача материальных запасов другим учреждениям
Вводная часть
При безвозмездной передаче материальных ценностей организациям госсектора оформите извещение (ф. 0504805) и акт приема-передачи (ф. 0510448). Если передаете ОС коммерческой организации, НКО или физлицу, подготовьте договор дарения и акт приема-передачи (ф. 0510448).
С 2024 года вместо накладной (ф. 0504205) применяйте накладную на отпуск материальных ценностей на сторону (ф. 0510458). Эту новую форму заполняют при передаче основных средств или материальных запасов сторонней организации: подрядчику для ремонта, при продаже, если передаете матценности транспортной организации для перевозки в другое подразделение. Если учреждение не перешло на ЭДО, оформляйте накладные на бумаге и подписывайте их собственноручно.
Порядок передачи зависит от того, кому передаете основное средство:
- коммерческим структурам;
- организациям бюджетной сферы;
- некоммерческим организациям;
- ИП
Отражение в 1С: БГУ 2.0
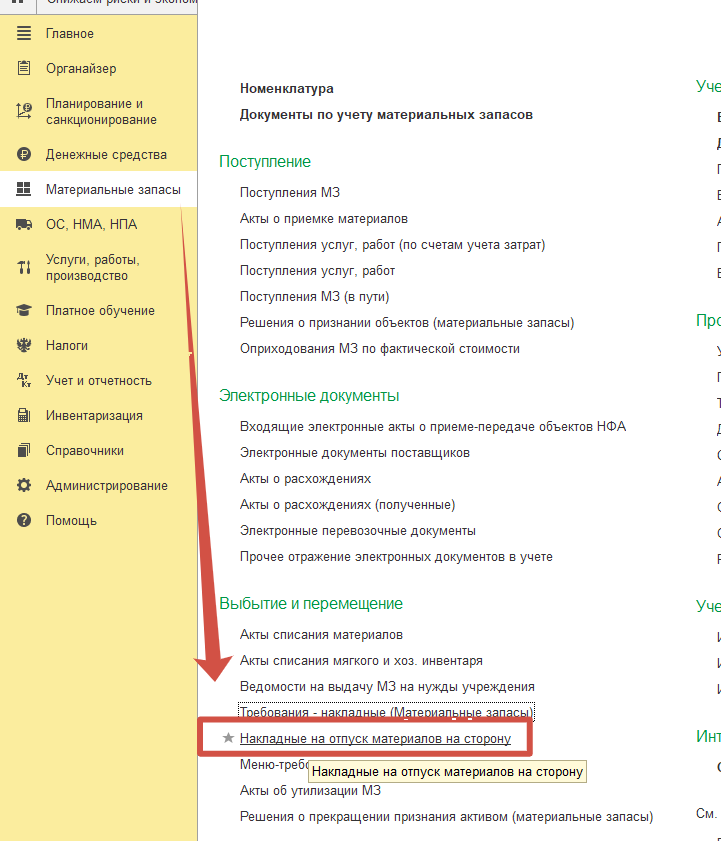
Для того, чтобы отразить безвозмездную передачу МЗ– создайте документ «Накладная на отпуск материалов на сторону» [Путь: Материальные запасы – Накладные на отпуск материалов на сторону].
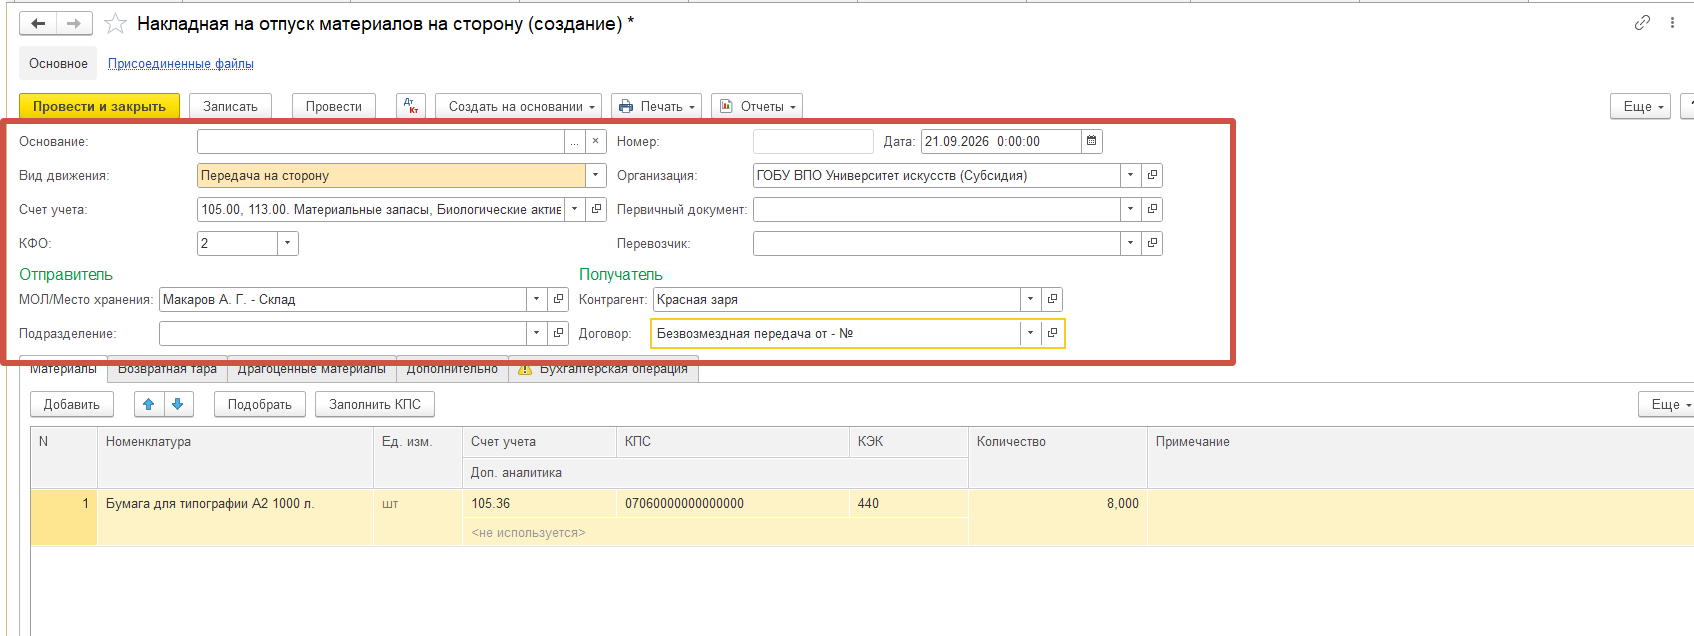
В накладной заполните шапку документа:
- Вид движения – Передача на сторону
- Счет учета – 105, 113 (стоит по умолчанию)
- КФО – в зависимости от типа учреждения.
- КФО в зависимости от типа учреждения.
- Поле МОЛ/Место хранения – ответственное лицо на котором числиться МЦ;
- Поле Контрагент – учреждение или организация которой осуществляете передачу;
- Поле Договор – если передача осуществляется организации внесите договор дарения, если другому учреждению – оставьте поле пустым;
- Дата – когда произошла передача.
|
Тип учреждения |
Возможные КФО |
|
казенные |
1, 3 |
|
бюджетные, автономные |
2, 3, 4, 5, 6, 7 |
Расшифровка кодов финансового обеспечения:
1 - деятельность, осуществляемая за счет средств соответствующего бюджета бюджетной системы РФ (бюджетная деятельность)
2 - приносящая доход деятельность (собственные доходы учреждения)
3 - средства во временном распоряжении
4 - субсидии на выполнение государственного (муниципального) задания
5 - субсидии на иные цели
6 - субсидии на цели осуществления капитальных вложений
7 - средства по обязательному медицинскому страхованию.
После того как вы заполнили шапку документа заполните табличную часть.
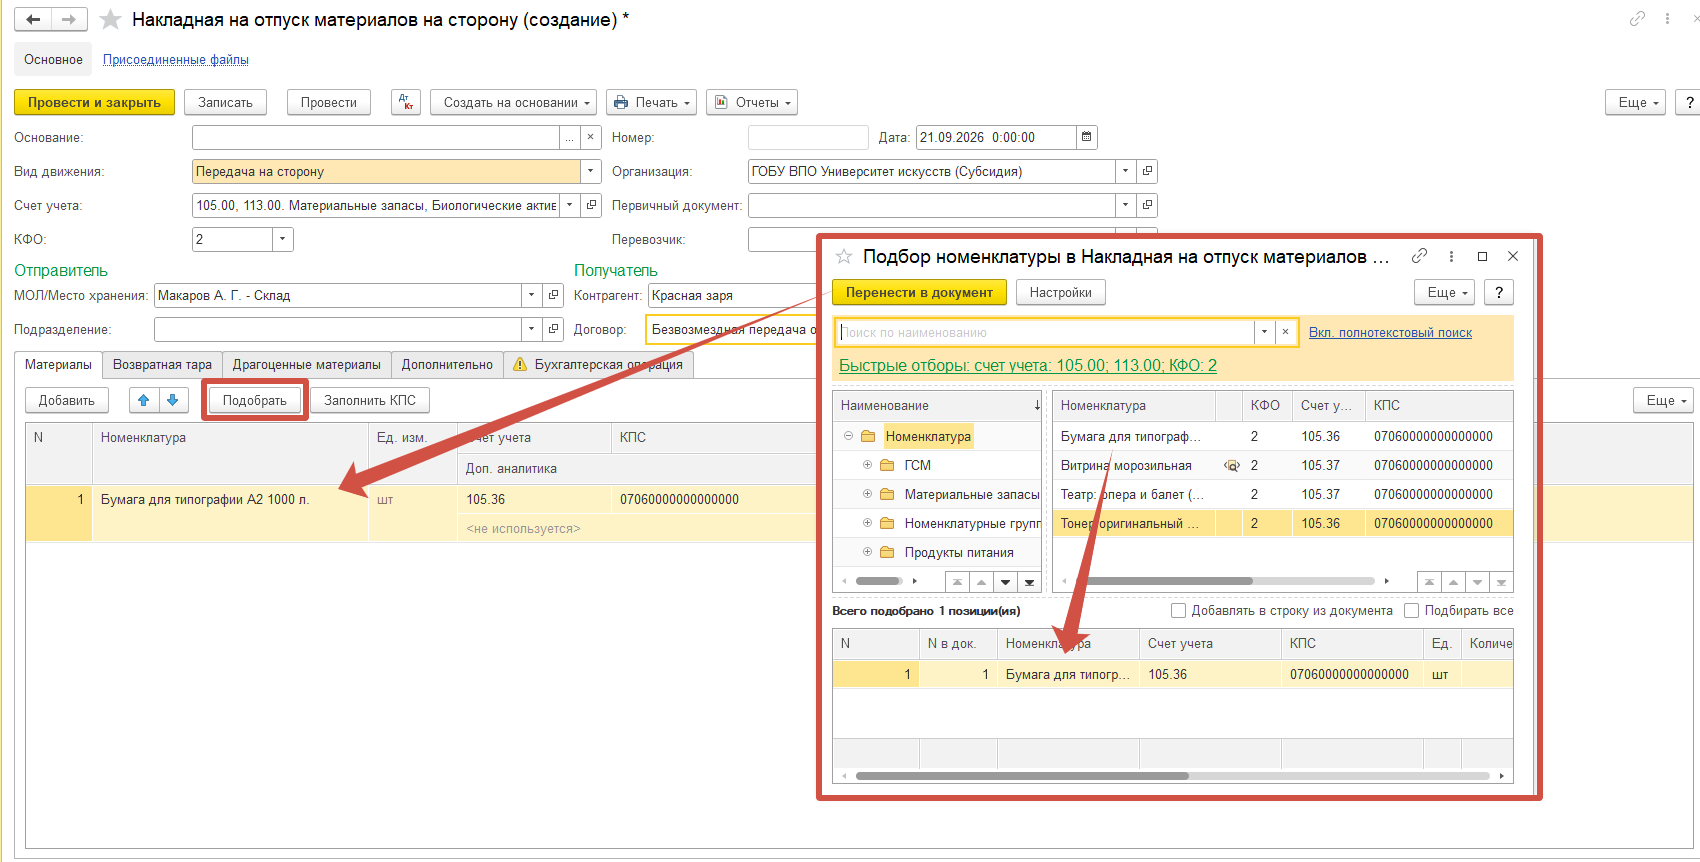
Обязательно добавляйте материальные запасы через кнопку «Подобрать», а не через кнопку «Добавить», так вы сможете избежать ошибок в учете. Так как используя кнопку «подобрать» программа делает отбор и показывает остатки, которые есть на МОЛ и КФО указанных в шапке документа.
В открывшемся окне «Подбор номенклатуры в Накладная на отпуск материалов на сторону» двойным щелчком перенесите мат.запасы в поле ниже «Всего подобрано» и откорректируйте там количество передаваемых запасов. Если вам нужно передать всё количество запасов, то поставьте галочку «Подбирать все».
Вкладка «Бухгалтерская операция»
На вкладке Бухгалтерская операция выберите типовую операцию, в зависимости от характера передачи счет будет меняться (401.20 или 304.04)
С помощью схемы ниже определите характер передачи:
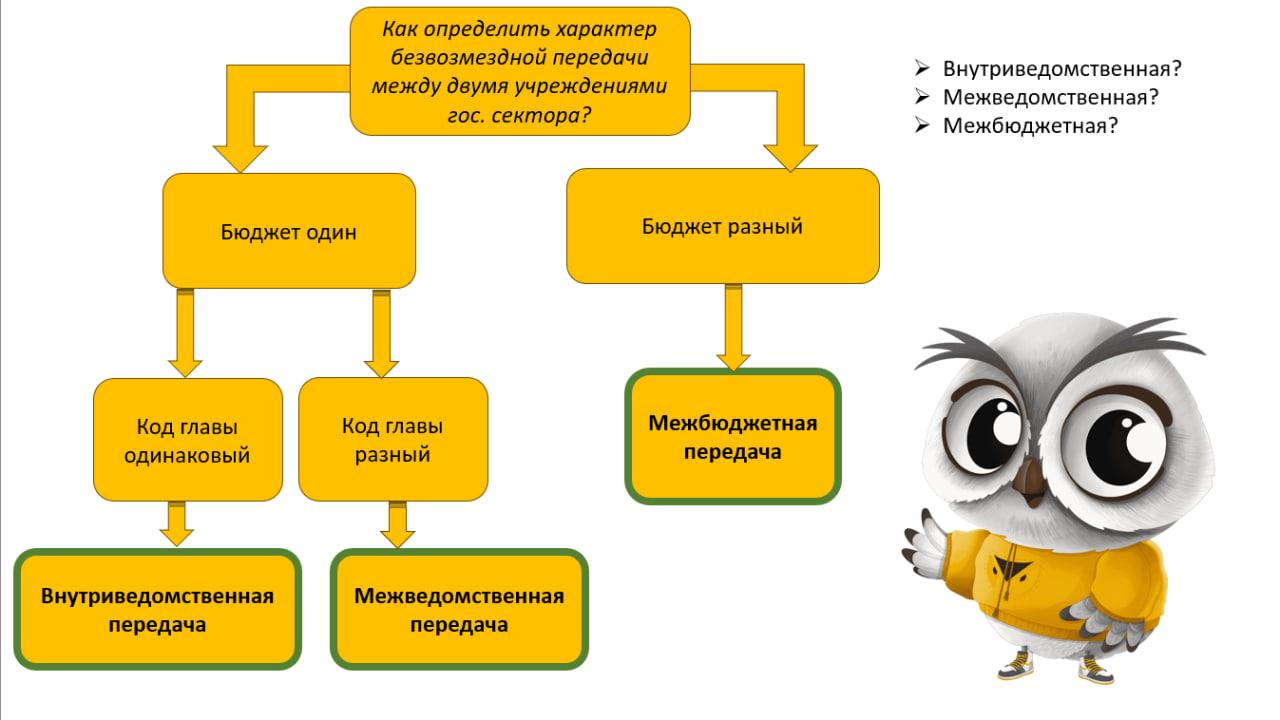
Определить счет передачи вам поможет таблица ниже.
Типовая операция зависит характера передачи и типа учреждения.
|
Вы - Казённое учреждение |
Вы - Бюджетное учреждение | ||
|
1.Расчеты между головным учреждением и его филиалом |
Счет 304.04 |
1.Расчеты между головным учреждением и его филиалом |
Счет 304.04 |
|
2. Внутриведомственная передача казённому учреждению |
Счет 304.04 |
2. Внутриведомственная передача казённому учреждению |
Счет 401.20 |
|
3. Внутриведомственная передача бюджетному учреждению |
Счет 401.20 |
3. Внутриведомственная передача бюджетному |
Счет 401.20 |
|
4. Межведомственные расчеты, межбюджетные,с организациями госсектора и иными контрагентами |
Счет 401.20 |
4. Межведомственные расчеты, межбюджетные,с организациями госсектора и иными контрагентами |
Счет 401.20 |
После того как вы определили счет в зависимости от характера передачи, аналогично с помощью таблицы ниже определите КПС и КОСГУ для счета 401.20 или 304.04. Таблица 1 – для казённых учреждениях, таблица 2 для бюджетных, автономных.
Важно! При передаче НФА при ликвидации и реорганизации используется счет 304.06.
Таблица 1 - Отражение безвозмездной передачи МЗ, если вы казённое учреждение
|
|
Кому произошла передача МЗ |
КПС(КРБ) |
Счет |
КОСГУ |
|
1 |
Расчеты между головным казенным учреждением или его филиалом | |||
|
Головному учреждению |
00000000000000 801 |
304.04 |
34Х, Х-зависит от субсчета материального запаса. | |
|
2 |
Внутриведомственные расчеты | |||
|
Казённому учреждению |
00000000000000802 |
304.04 |
34Х | |
|
|
Бюджетному учреждению |
00000000000000803 |
401.20 |
241 |
|
3 |
Межведомственные расчеты | |||
|
Казённому учреждению |
ХХХХ0000000000804 |
401.20 |
241 | |
|
Бюджетному учреждению |
ХХХХ0000000000805 |
401.20 |
241 | |
|
4 |
Межбюджетные расчеты | |||
|
Казённому учреждению |
ХХХХ0000000000806 |
401.20 |
251 | |
|
Бюджетному учреждению |
ХХХХ0000000000807 |
401.20 |
251 | |
|
5 |
Расчеты с организациями госсектора (МУП, ГУП) | |||
|
ГУПу, МУПу |
ХХХХ0000000000808 |
401.20 |
244 | |
|
6 |
Расчеты с иными контрагентами, не относящимися к госсектору (организации, ИП, физ.лица, нерезиденты) | |||
|
Коммерческой организации |
ХХХХ0000000000809 |
401.20 |
245 | |
|
ИП, некоммерческой организации |
ХХХХ0000000000809 |
401.20 |
246 | |
Таблица 2 – Отражение безвозмездной передачи МЗ, если вы бюджетное или автономное учреждение
|
|
Кому произошла передача МЗ |
КПС(КРБ) |
Счет |
КОСГУ |
|
1 |
Расчеты между головным казенным учреждением или его филиалом | |||
|
Головному учреждению |
00000000000000 801 |
304.04 |
34Х | |
|
2 |
Внутриведомственные расчеты | |||
|
Казённому учреждению |
ХХХХ0000000000802 |
401.20 |
241 | |
|
|
Бюджетному учреждению |
ХХХХ0000000000803 |
401.20 |
241 |
|
3 |
Межведомственные расчеты | |||
|
Казённому учреждению |
ХХХХ0000000000804 |
401.20 |
241 | |
|
Бюджетному учреждению |
ХХХХ0000000000805 |
401.20 |
241 | |
|
4 |
Межбюджетные расчеты | |||
|
Казённому учреждению |
ХХХХ0000000000806 |
401.20 |
251 | |
|
Бюджетному учреждению |
ХХХХ0000000000807 |
401.20 |
251 | |
|
5 |
Расчеты с организациями госсектора (МУП, ГУП) | |||
|
ГУПу, МУПу |
ХХХХ0000000000808 |
401.20 |
244 | |
|
6 |
Расчеты с иными контрагентами, не относящимися к госсектору (организации, ИП, физ.лица, нерезиденты) | |||
|
Коммерческой организации |
ХХХХ0000000000809 |
401.20 |
245 | |
|
ИП, некоммерческой Организации |
ХХХХ0000000000809 |
401.20 |
246 | |
Таким образом, в соответсвии с характером передачи выберите соответствующую типовую операцию.
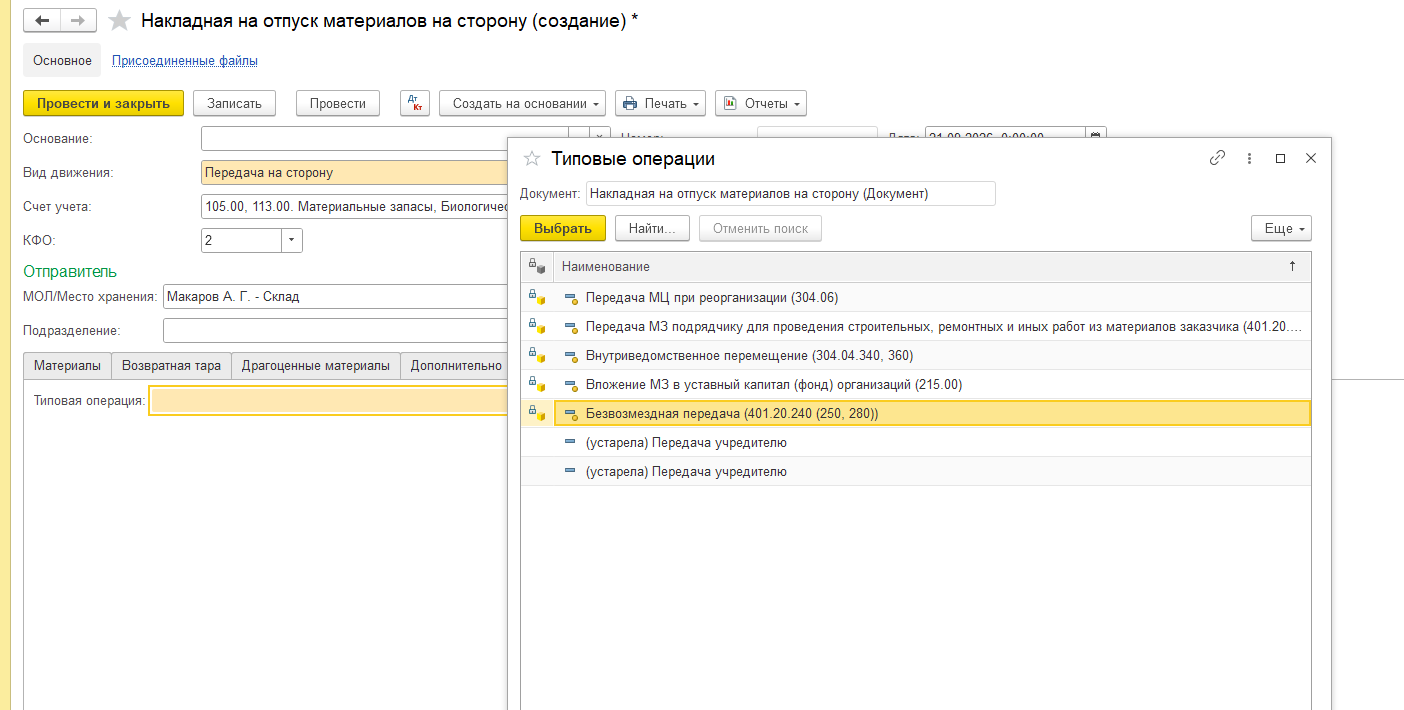
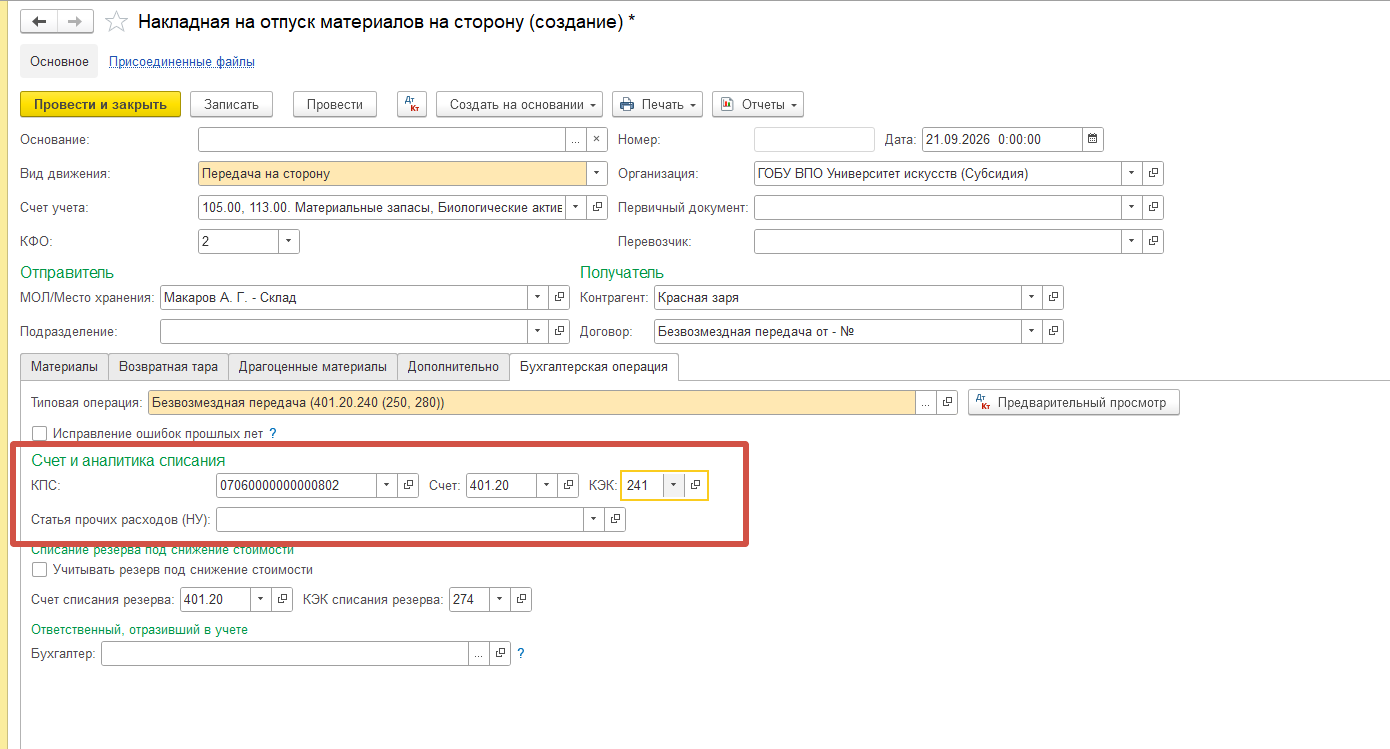
Теперь нужно добавить КПС и КЭК в соотвествии с таблицами. Если подходящего КПС нет в справочнике – создайте его.
*Подробнее о том как создать КПС вы можете посмотреть в статье по ссылке:
https://bz.mllm.group/post/sozdanie-kps-kazennym-uchrezhdeniem/ - для казённого учреждения.
https://bz.mllm.group/post/sozdanie-kps-biudzhetnymi-i-avtonomnymi-uchrezhdeniiami/ - для бюджетного, автономного учреждения.
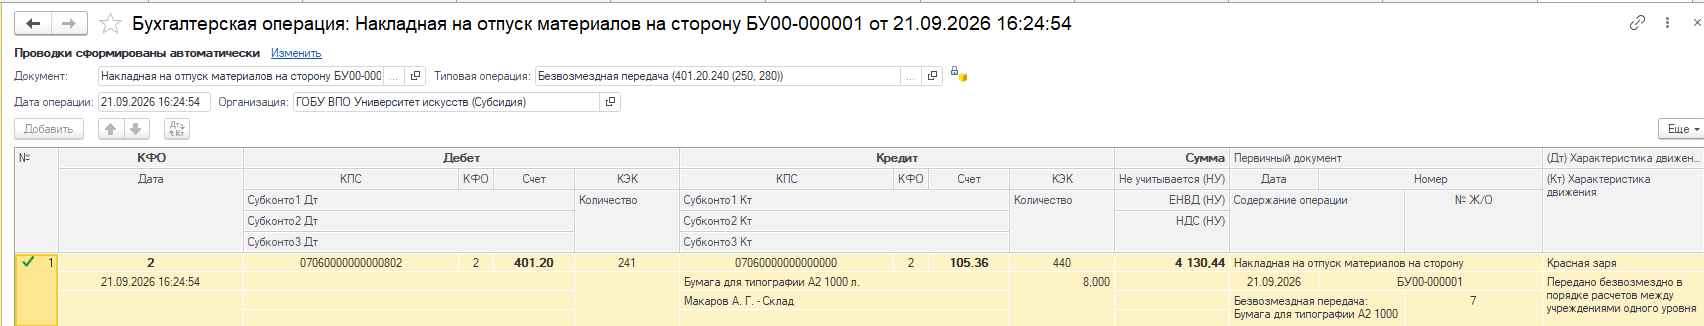
После того как вы добавили КПС, счет, КЭК проведите документ и проверьте проводки.
Подпишитесь на нашу рассылку
Будьте в курсе последних новостей!
Похожие статьи
Безвозмездное получение материальных запасов казённым, автономным или бюджетным учреждением в программе 1С:БГУ 2
Операция отражается с применением счетов 105 "Материальные запасы", 401 10 "Доходы от безвозмездных неденежных поступлений в сектор государственного управления", 304.04 «Внутриведомственные расчеты» согласно п. 23 Инструкции № 162н.
16.04.2024 НОВОЕ
Безвозмездная передача неисключительных прав пользования программным обеспечением
Статья посвящена порядку учёта безвозмездной передачи неисключительных прав пользования программным обеспечением в государственных учреждениях. Рассмотрены два варианта передачи: по соглашению о замене стороны по договору (с полным списанием объекта с учёта через счёт 401.20 и КВР 801–809 в зависимости от контрагента) и по сублицензионному договору (с сохранением права на счёте 111.6I и отражением на забалансовом счёте 26). Пошагово показано оформление документов в 1С:БГУ: заполнение шапки, подбор объекта, выбор типовой операции и КПС, а также приведены таблицы соответствия КВР и КОСГУ для разных типов расчётов (внутриведомственных, межведомственных, межбюджетных и с организациями госсектора).
09.10.2026