Автор статьи
Материал содержит практические инструкции по отражению авансовых платежей, формированию бухгалтерских проводок и исправлению ошибок при незачете авансов в программе «1С:Бухгалтерия государственного учреждения 8».
Для учета расчетов по договорам (контрактам) на условиях частичной или полной предоплаты применяется счет 206.00 Расчеты по выданным авансам.
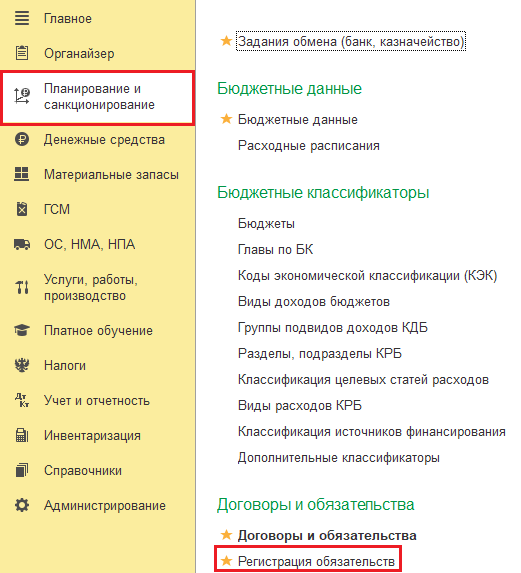
Для оформления принятых обязательств и денежных обязательств на сумму аванса применяется документ Регистрация обязательств и сведений по договорам раздел Планирование и санкционирование - Договоры и обязательства.
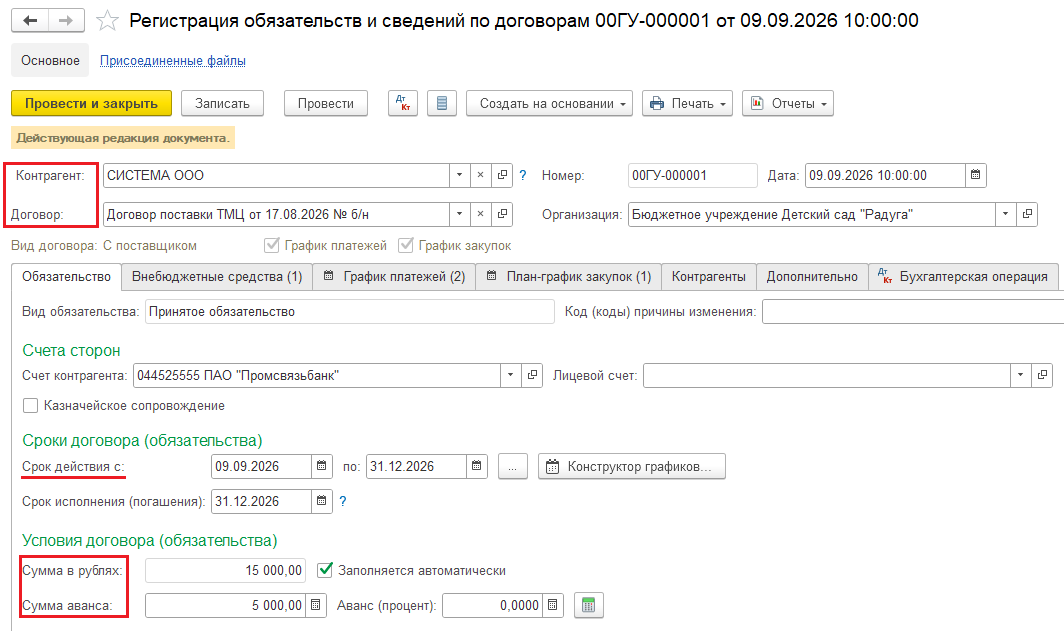
На вкладке "Обязательство" заполняются реквизиты:
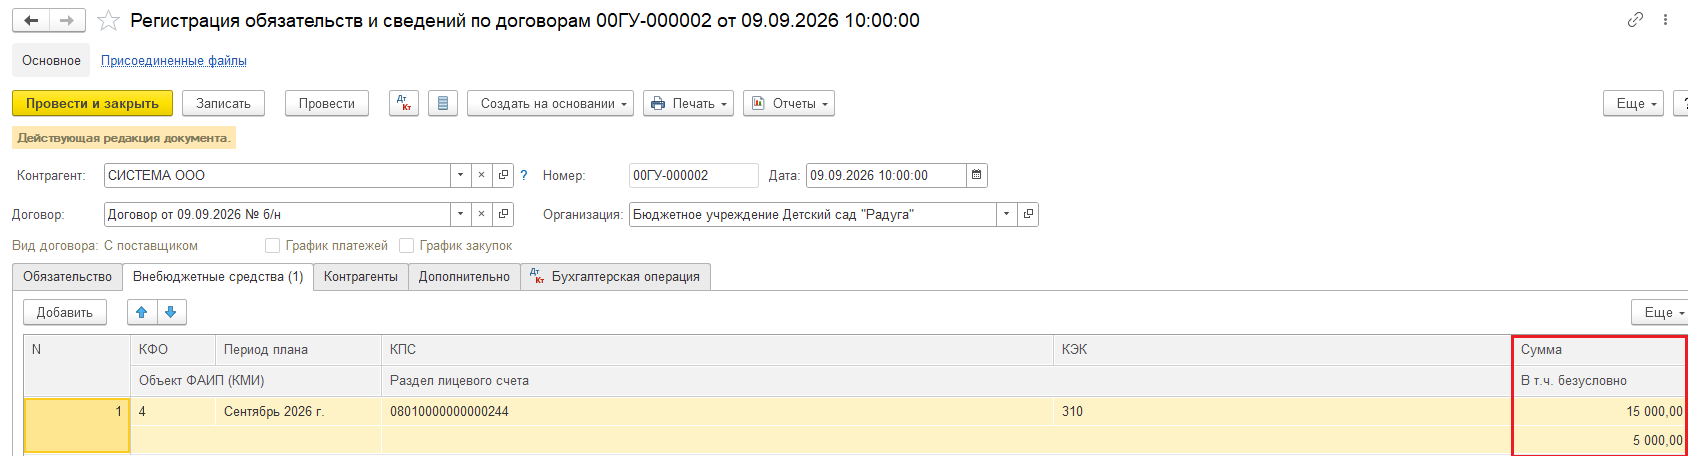
На вкладке Внебюджетные средства вводятся сведения о планируемом периоде платежа, КПС, КЭК, источнике финансового обеспечения и общая сумма платежа, в поле В т.ч. безусловно указывается сумма авансового платежа.
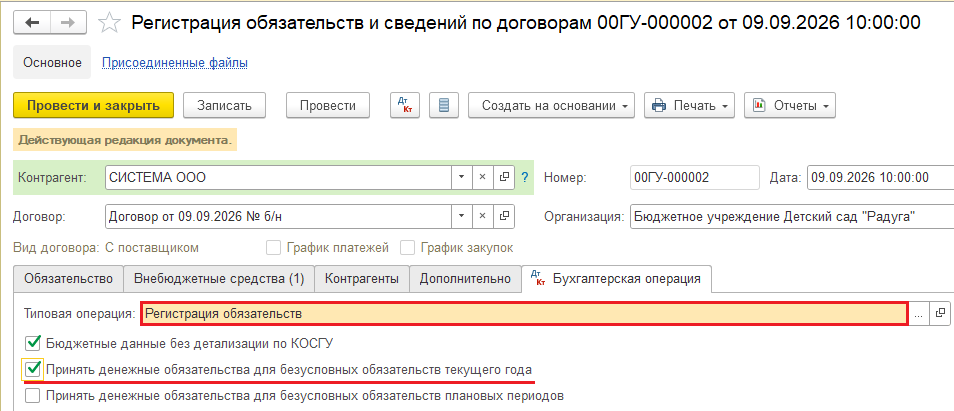
На закладке Бухгалтерская операция по умолчанию установлена типовая операция "Регистрация обязательств", необходимо активировать флажок "Принять денежные обязательства для безусловных обязательств текущего года" ( для формирования проводок по денежным обязательствам на сумму аванса).
Проверим сформированные проводки:
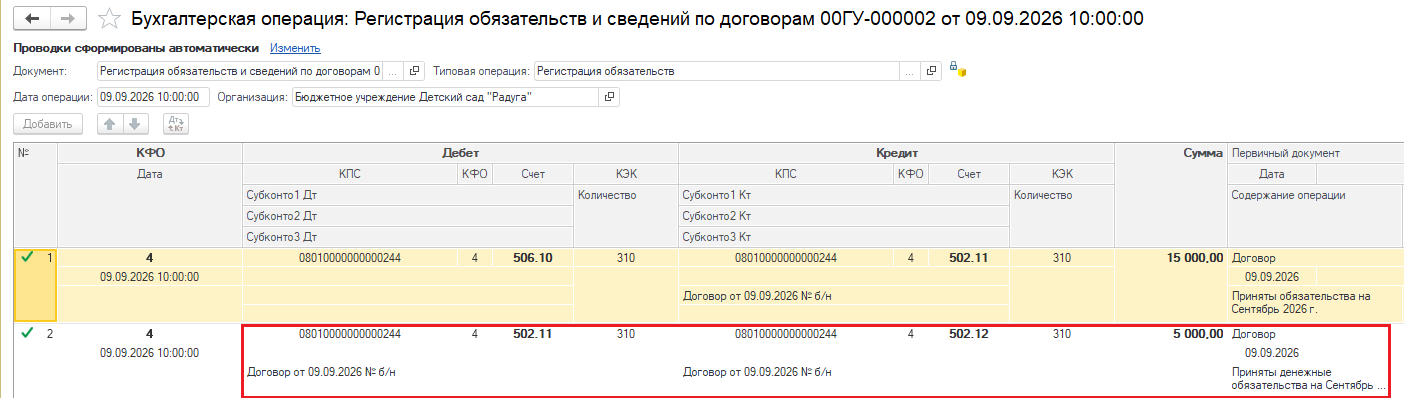
Дт .502.11 - Кт 502.12
Отражено принятие денежного обязательства на сумму выданного аванса.
Перечисление аванса оформляется документами Заявка на кассовый расход или РСКП (перечисление) в разделе Денежные средства -Документы взаимодействия с ЕБП. В данном примере будет использоваться Заявка на кассовый расход.
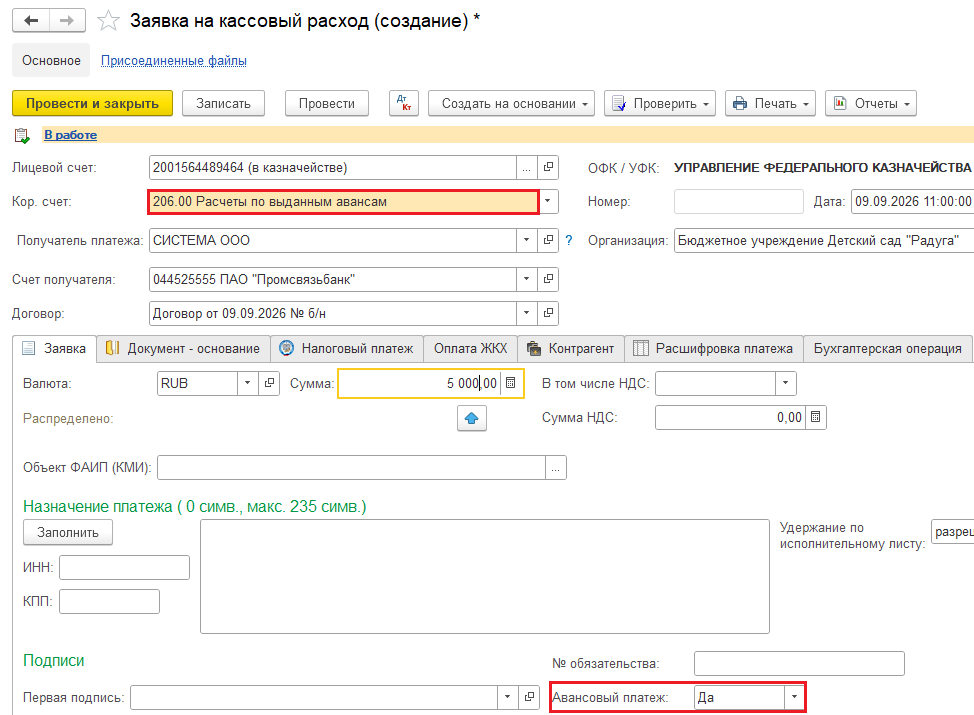
Заполнение реквизитов документа:
Кор.счет - 206.00 (Расчеты по выданным авансам), сумма и строка Авансовый платеж - Да
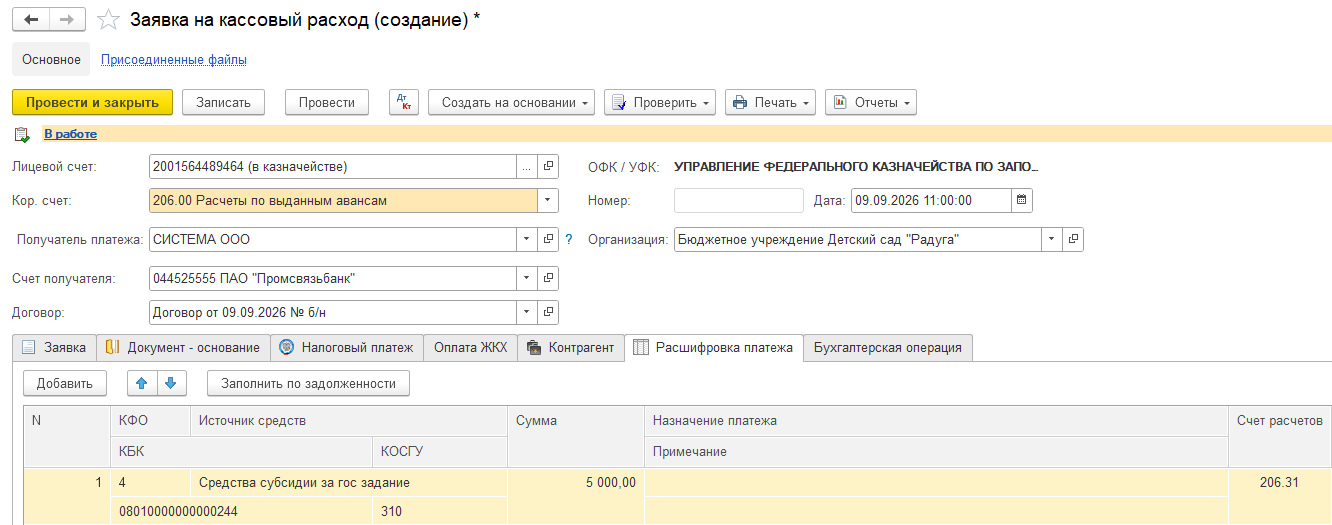
В расшифровке платежа указывается аналитика операции КПС, КЭК, сумма аванса, счет расчетов устанавливается автоматически.
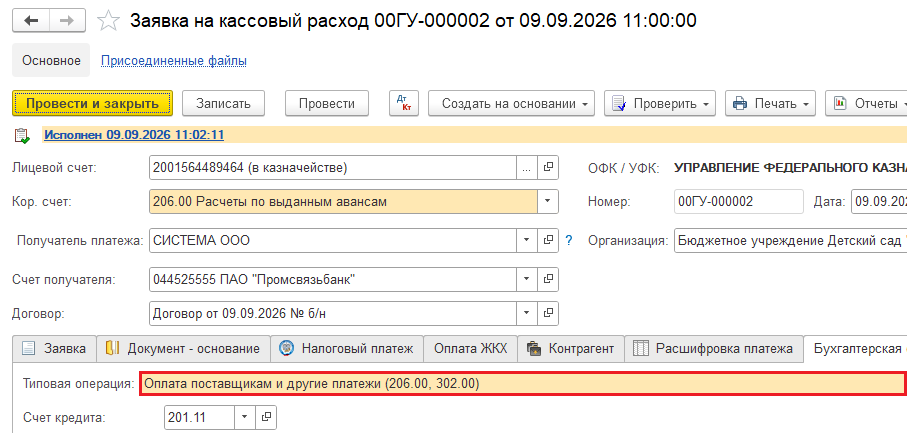
На закладке Бухгалтерская операция выбрать типовую операцию "Оплата поставщикам и другие платежи (206.00, 302.00)".
Счет кредита: 201.11 (для бюджетных/автономных учреждений) или 304.05 (для казенных учреждений).
Зачет аванса происходит в момент принятия к учету поступивших ОС, МЗ или услуг, работ.
В данном примере создадим "Поступление ОС раздел ОС,НМА,НПА" (зачет аванса будет проводиться аналогично в документах по поступлению МЗ, Поступлению услуг и работ)
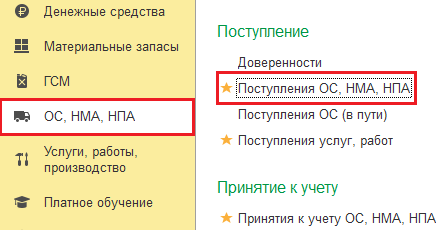
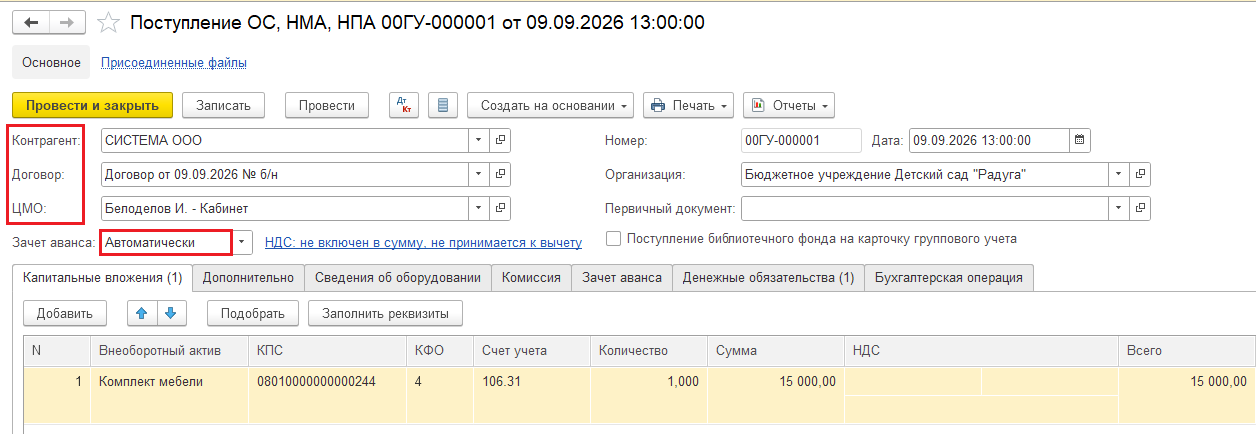
Заполняем реквизиты документа: контрагент, договор, МОЛ - выбираются из соответствующих справочников.
На закладке "Капитальные вложения" – поступивший актив, КПС, КФО, счет учета, количество и сумма.
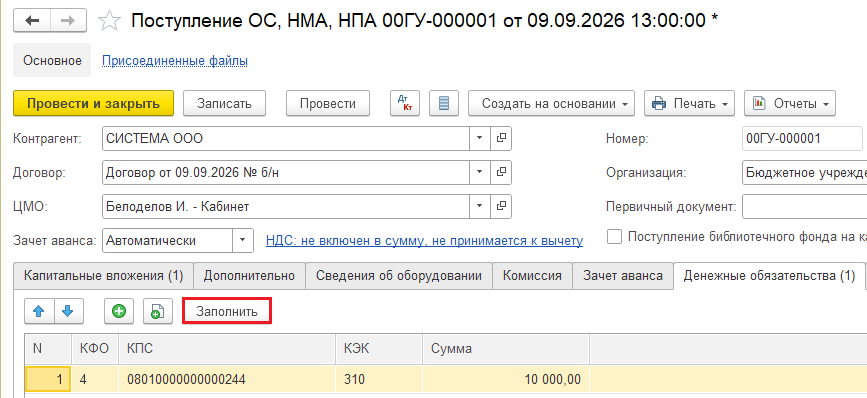
На закладке Денежные обязательства строка заполняется через кнопку "Заполнить".
Обратите внимание! Сумма денежных обязательтсв заполняется за вычетом суммы авансового платежа.
В нашем примере накладная на 15 000, аванс был перечислен на 5 000, денежные на аванс мы принимали в Регистрации обязательтсв, поэтому в докменте "Поступление ОС, НМА, НПА" денежные приняты только на сумму остатка 10 000.
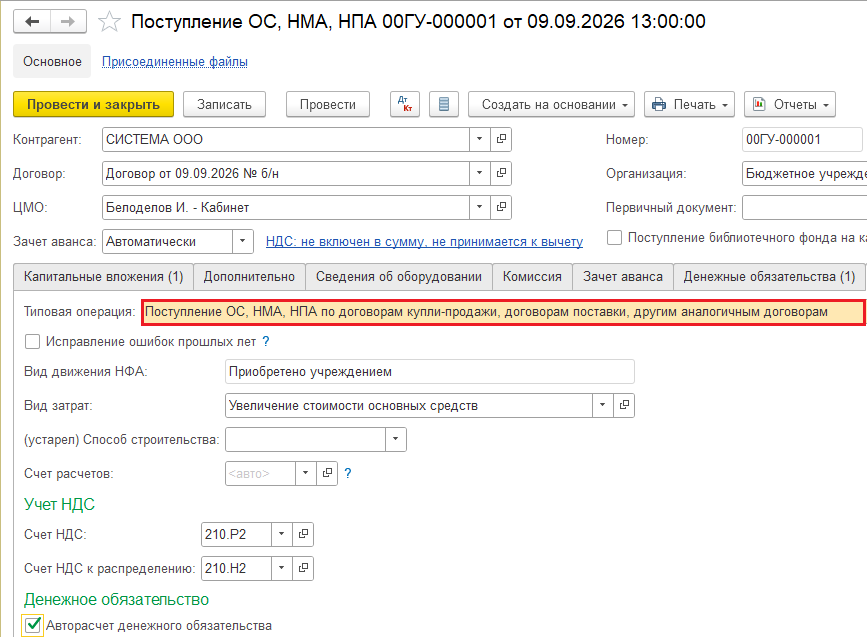
На закладке "Бухгалтерская операция" необходимо выбрать типовую операцию "Поступление ОС, НМА, НПА по договорам купли-продажи, договорам поставки, другим аналогичным договорам" и активировать флажок "Авторасчет денежного обязательства".
Проверим сформированные проводки:
На сумму аванса 5 000 произведён зачет, таким образом закрылся счёт 206.00
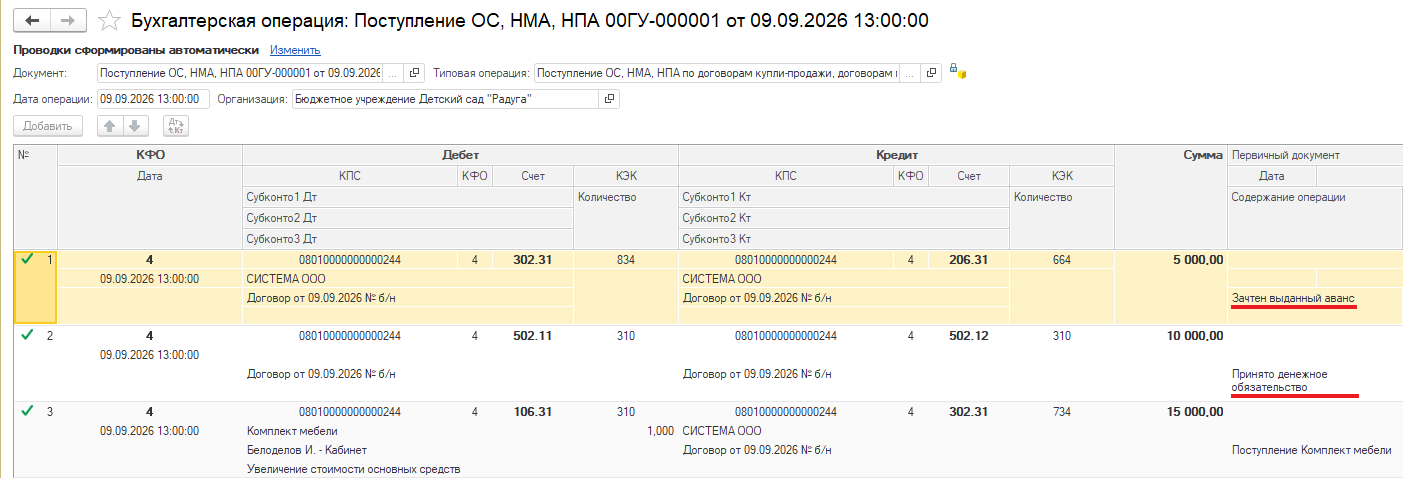
Осталось произвести окончательная оплату за поступление ОС.
В исключительных случаях Зачет выданного аванса может оформляться документом "Операция (бухгалтерская)" из раздела "Учет и отчетность".
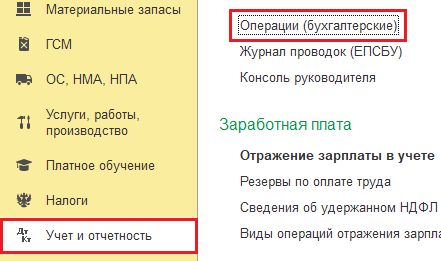
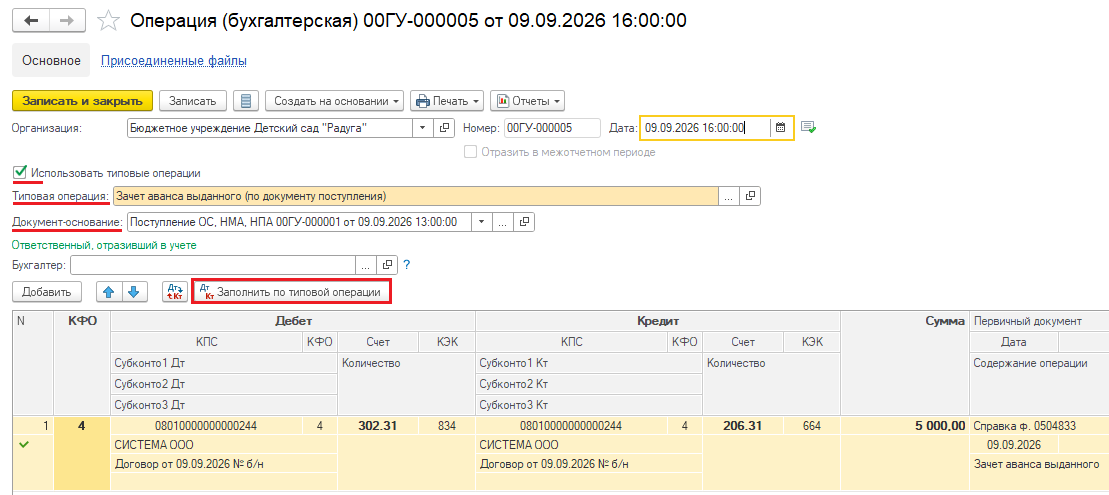
В данном примере зачет аванса формируется по ранее созданному документу поступления. Проводка заполняется вручную или через кнопку Заполнить по типовой операции.
Часто возникает ситуация, когда в ОСВ одновременно числится дебетовое сальдо по счету 206.XX и кредитовое сальдо по счету 302.XX по одному и тому же контрагенту.
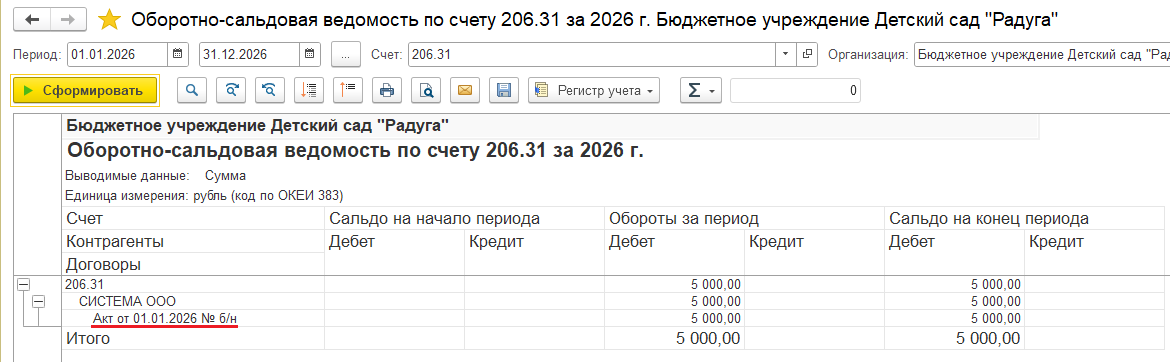
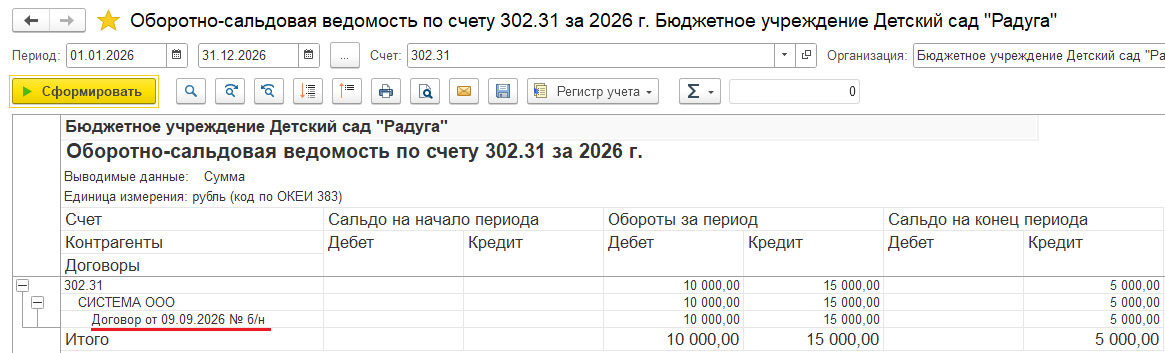
Автоматический зачет аванса не происходит, если в документах оплаты и поступления есть несоответствие аналитики (субконто):
В данном примере в документе оплаты был указан другой договор, после исправления повторно сформируем ОСВ:
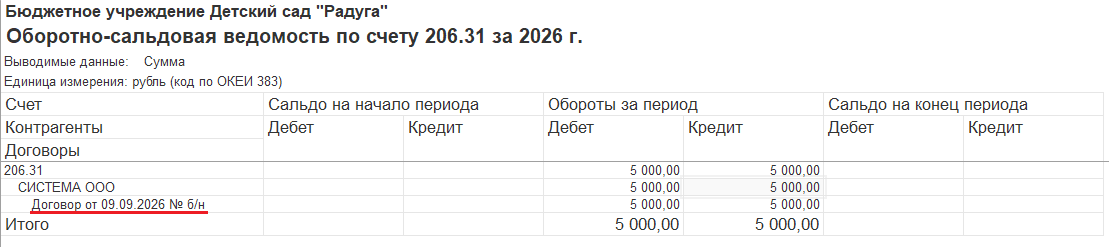
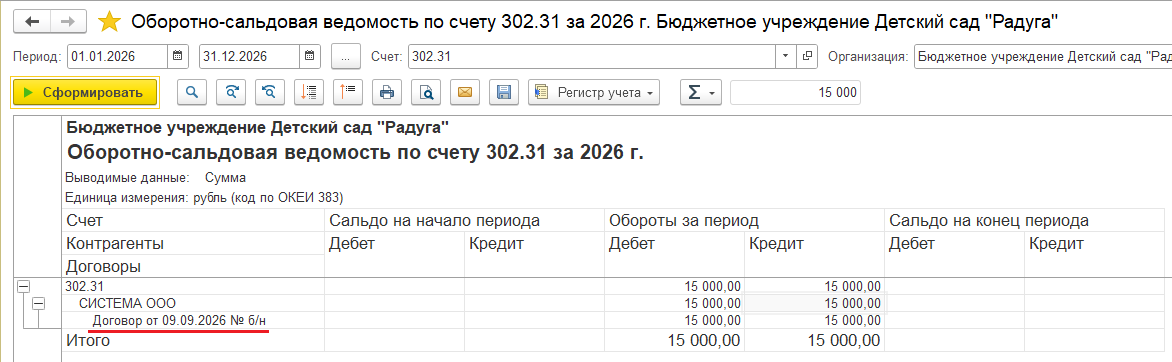
Если исправить исходный документ по оплате невозможно, создайте документ Операция (бухгалтерская). С его помощью вы можете сделать корректирующие проводки, перенося остатки с одной аналитики на другую внутри одного счета:
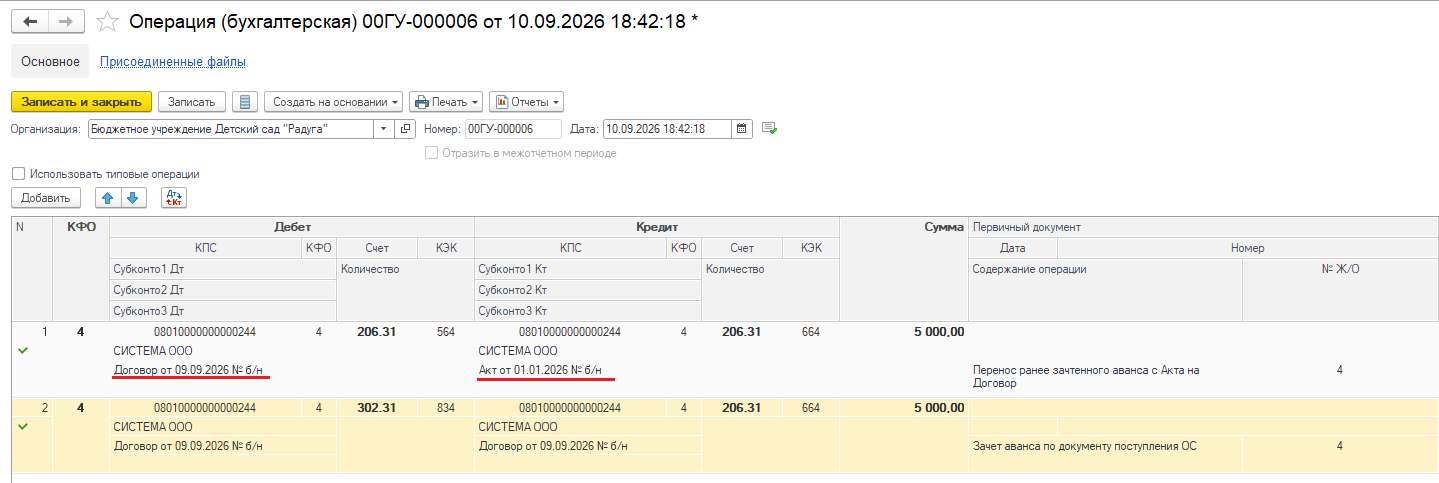
Вторая проводка формирует операцию по зачету аванса вручную.
1С:БГУ обрабатывает документы в строгой хронологической последовательности. Для того чтобы автоматический зачет аванса произошел корректно, документ, отражающий оплату аванса, должен быть проведен в системе раньше документа, который отражает получение услуг или товаров.
Пример:
Если Кассовое выбытие (оплата аванса) имеет дату 09.09.2026
Поступления (ОС, МЗ, услуг) имеет дату 11.09.2026
В этом случае зачет должен произойти автоматически.
Проблема возникает, если:
Оба документа имеют одну и ту же дату. В этом случае важно время проведения документов. Документ оплаты аванса должен быть проведен по времени раньше, чем документ поступления.
Чтобы исправить сначала проведите документ оплаты аванса , а затем документ поступления. При необходимости, скорректируйте время документов, чтобы оплата была раньше.
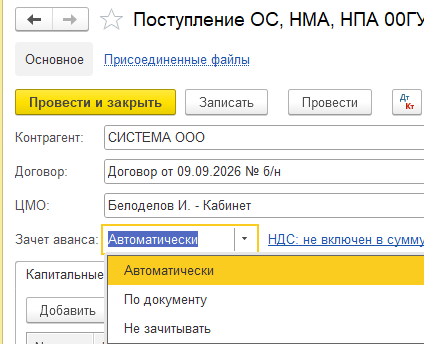
В форме документа вкладка Зачет аванса. Убедитесь, что оно установлено в значение "Автоматически" , а не "Не зачитывать" или "По документу" (если По документу используется, необходимо вручную указать документ аванса).
Если незакрытые остатки по счетам 206.ХХ и 302.ХХ тянутся из предыдущих отчетных периодов, это может быть следствием того, что в те годы зачеты авансов не были отражены или были отражены некорректно. Исправление таких ошибок оформляется с помощью документа Операция(бухгалтерская) и использованием специальных счетов 304.86 Иные расчеты года, предшествующего отчетному или 304.96 Иные расчеты прошлых лет. Корректировки прошлых лет проводятся текущей датой, но с указанием периода, к которому они относятся.
Автор статьи
Будьте в курсе последних новостей!