Автор статьи
Основанием для возврата товара поставщику является ненадлежащее качество, нарушение ассортимента, некомплектность, неполная поставка (ст. 464, п. 1 ст. 466, п. 1 и 2 ст. 468, п. 2 ст. 480, п. 2 ст. 475 и ст. 482 ГК РФ). Покупатель обязан уведомить поставщика и составить претензию в случае несоответствия условий поставки.
Важно! Порядок оформления возврата поставщику зависит от момента выявления брака.
Если брак обнаружен при приёме товара, т.е. на баланс его ещё не приняли:
Если брак обнаружен после принятия на баланс:
Важно! Порядок учёта непринятых товаров и списания неиспользованного резерва необходимо закрепить в учётной политике учреждения.
Важные особенности учета возврата товара:
В казенное учреждение "Медицинский университет" поставлены медицинские халаты в количестве 80 шт. на сумму 96 000,00 руб. (цена – 1 200,00 руб. за шт.). Договором предусмотрена приемка товара; информация о договоре не размещается в реестре контрактов в ЕИС в сфере закупок. Поставка и приемка товара проводятся в разные дни: поставка - 31.07.2026, приемка - 02.08.2026. Участие представителя поставщика при приемке товаров согласно условиям договора не требуется. По факту приемки весь объем поставки материальных запасов был забракована; 03.08.2026 товары возвращены поставщику.
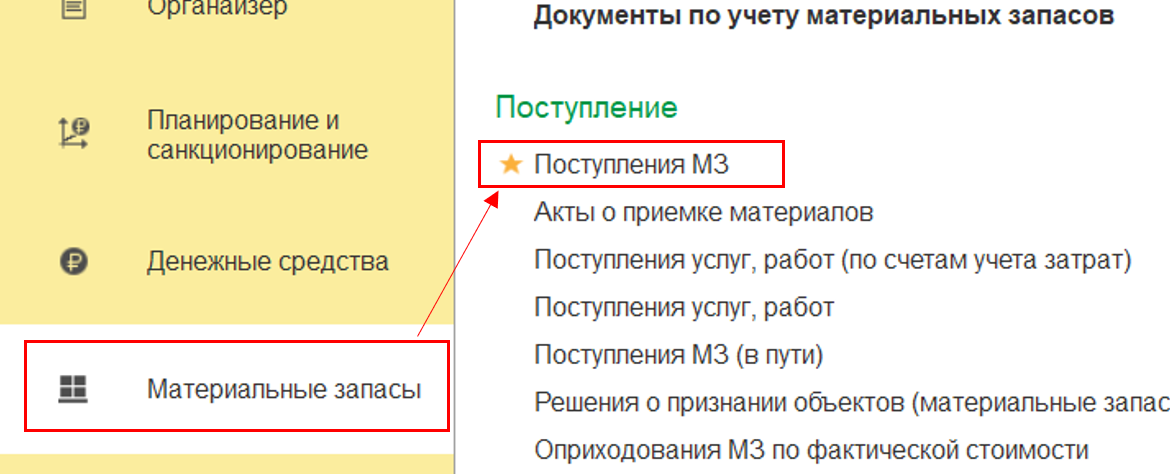
Через путь Материальные запасы → Поступление МЗ создаем документ «Поступление МЗ».
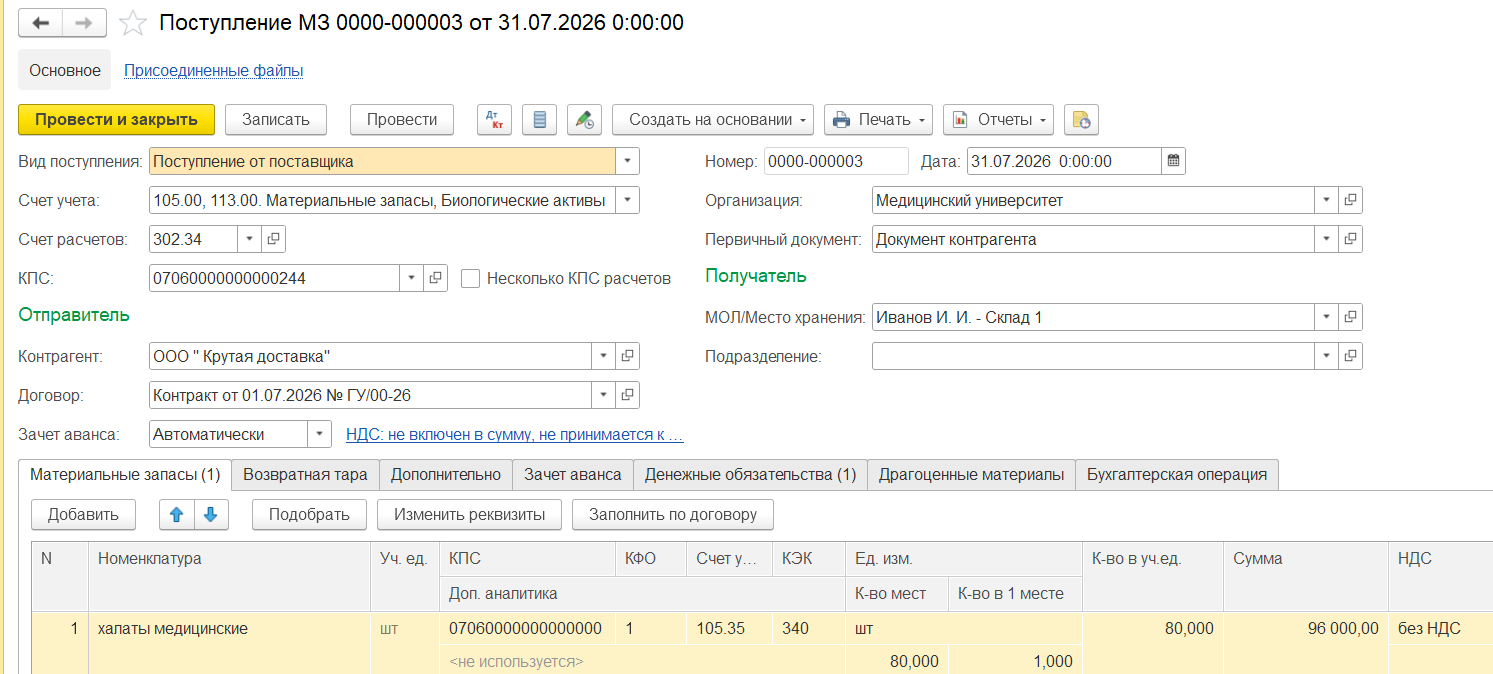
Заполняем документ «Поступление МЗ»:
На вкладке «Материальные запасы» добавляем товар, количество, стоиомсть и реквизиты счета.
На вкладке «Денежные обязательства» нажимаем на кнопку «Заполнить».
На вкладке «Бухгалтерская операция» заполняем типовую операцию, счет резерва, резервы оценочных обязательств и лицевой счет, как в примере ниже:
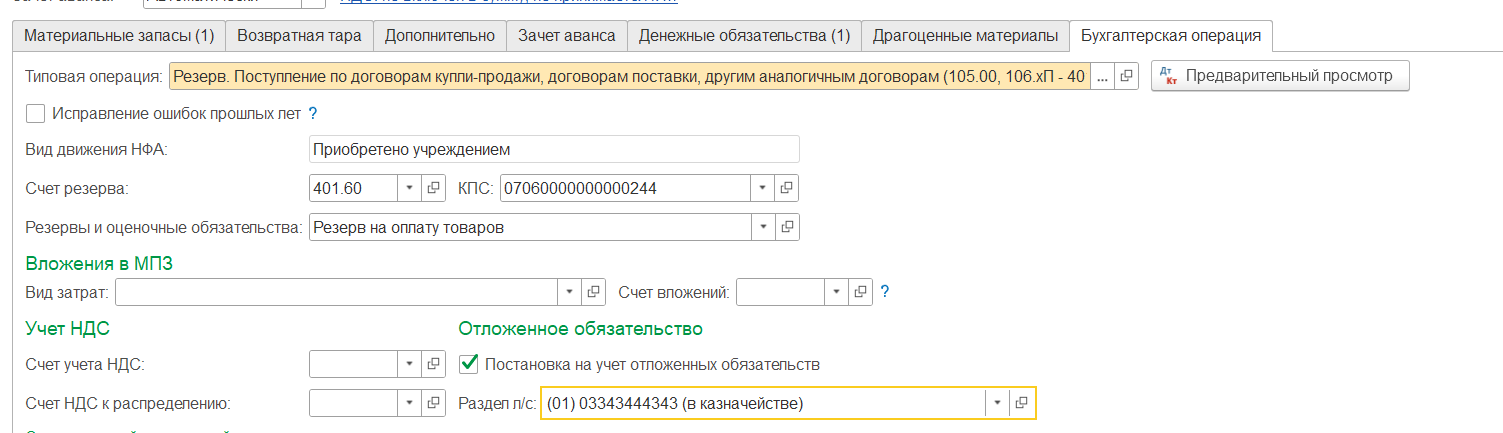
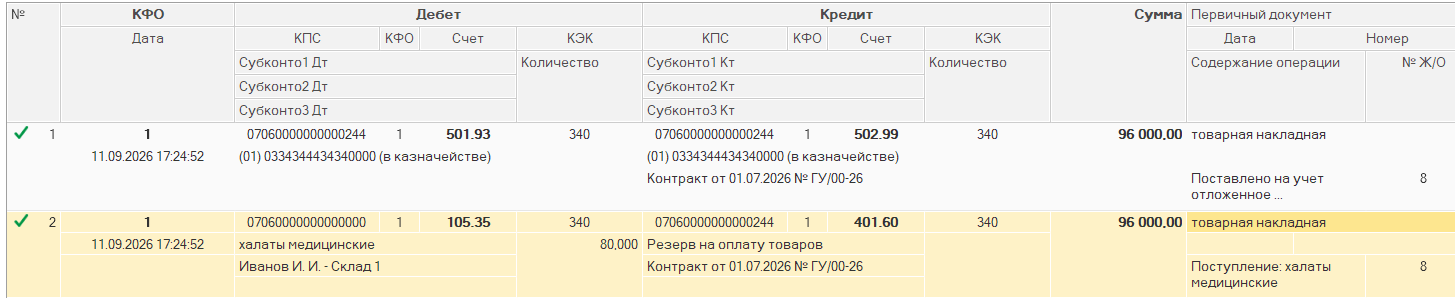
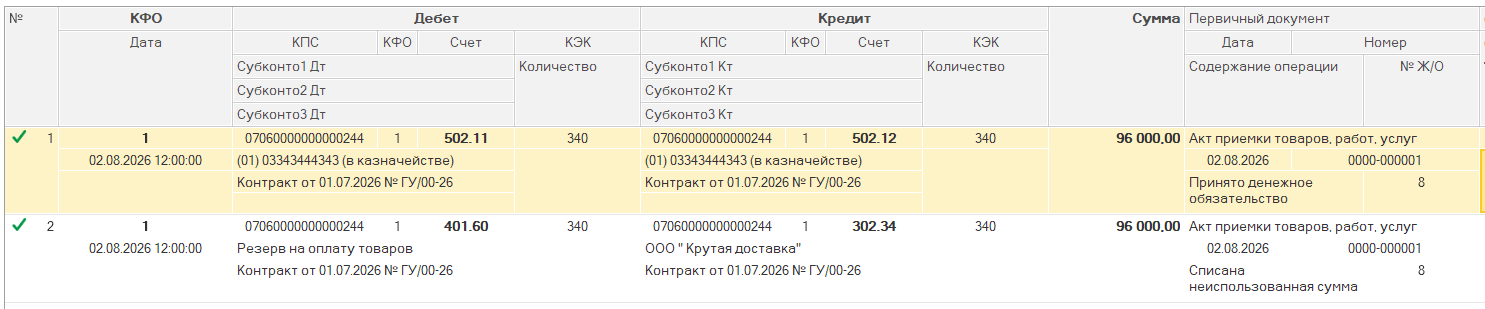
Проводим документ и проверяем сформировавшуюся корреспонденцию расчетов, чтобы проверить формирование резерва и отложенного денежного обязательства.
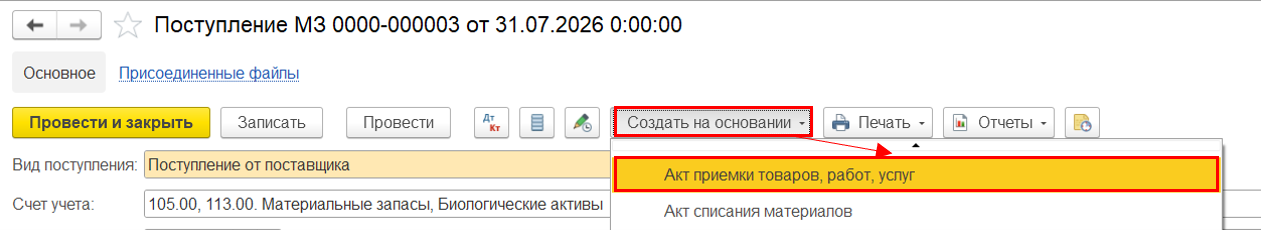
Из документа «Поступление МЗ» через кнопку «Создать на основании» создаем документ «Акт приемки товаров, работ, услуг».
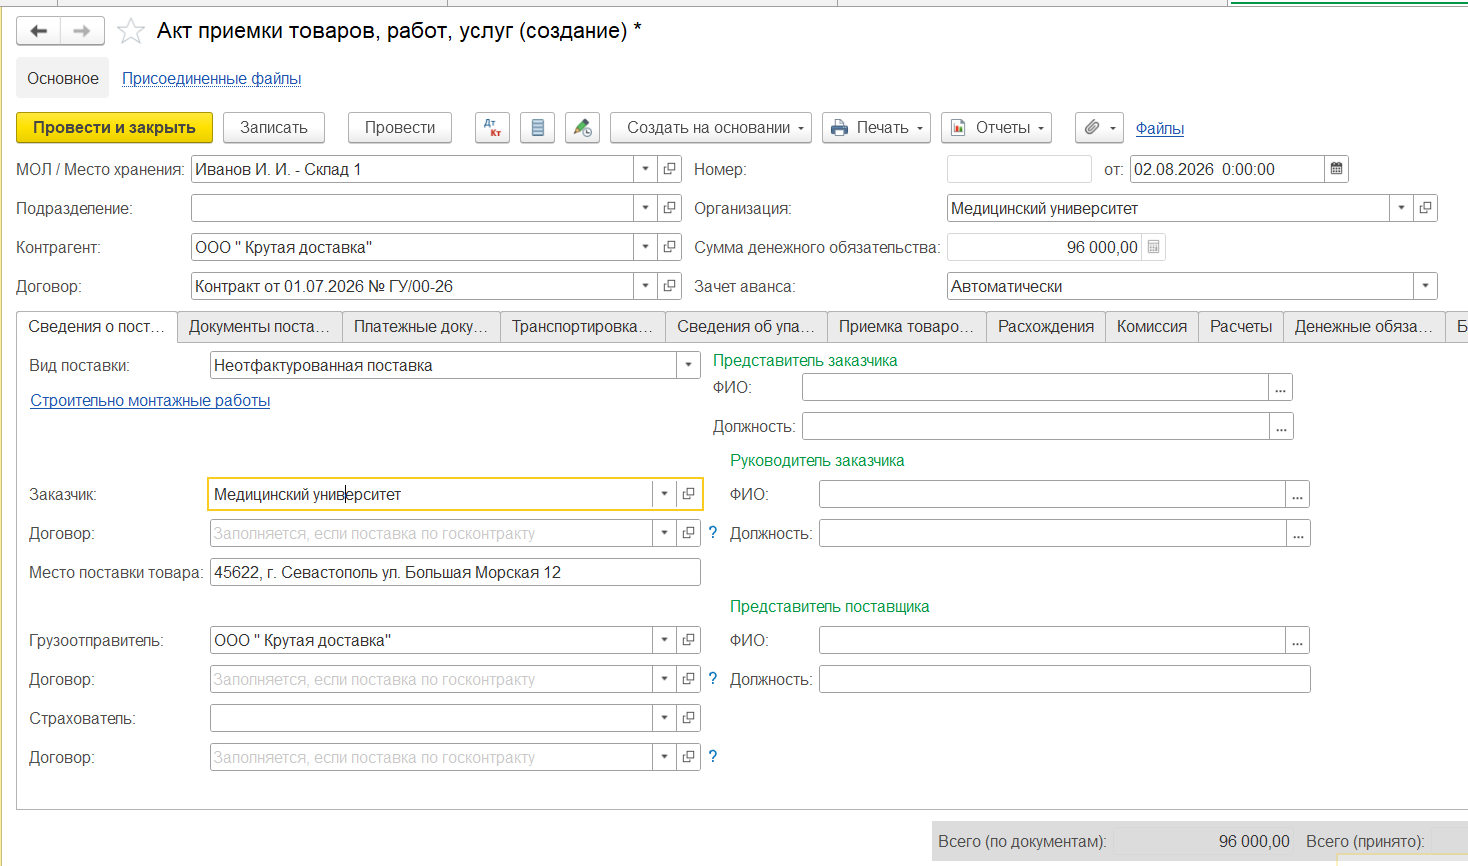
В документе «Акт приемки товаров, работ, услуг» шапка документа заполнена автоматически.
На вкладке «Сведения о поставке» заполняем поля «Заказчик» и «Место поставки товара».
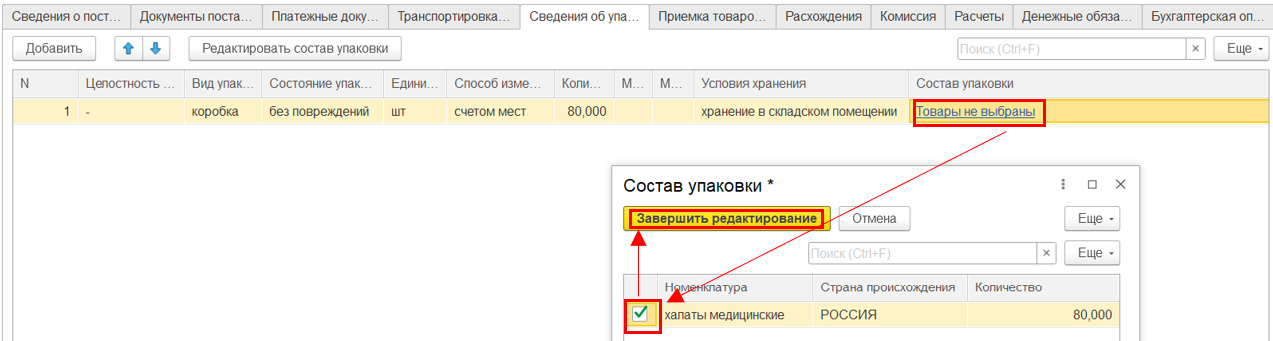
На вкладке «Сведения об упаковке» указываем сведения о целостности, виде упаковки, состоянии упаковки, ед. изм., способе измерения, количестве, условиях хранения, составе упаковке, и т.д.
На вкладке «Приемка товаров, работ, услуг» указываем сведения о коде товара, количестве и цене.
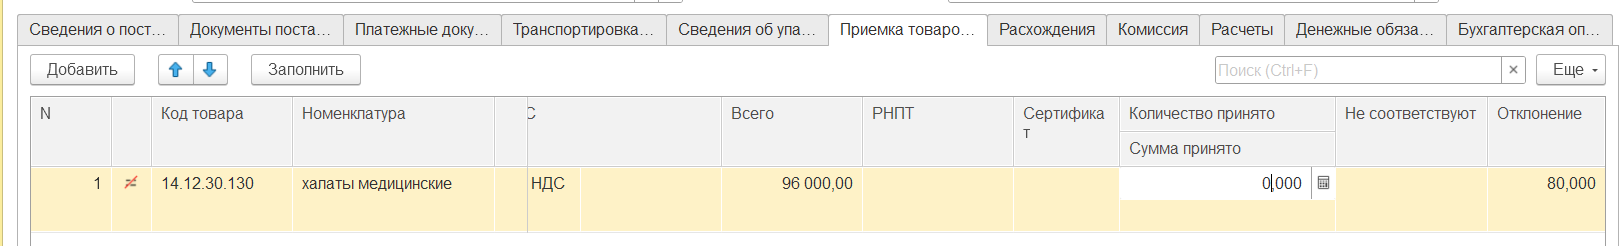
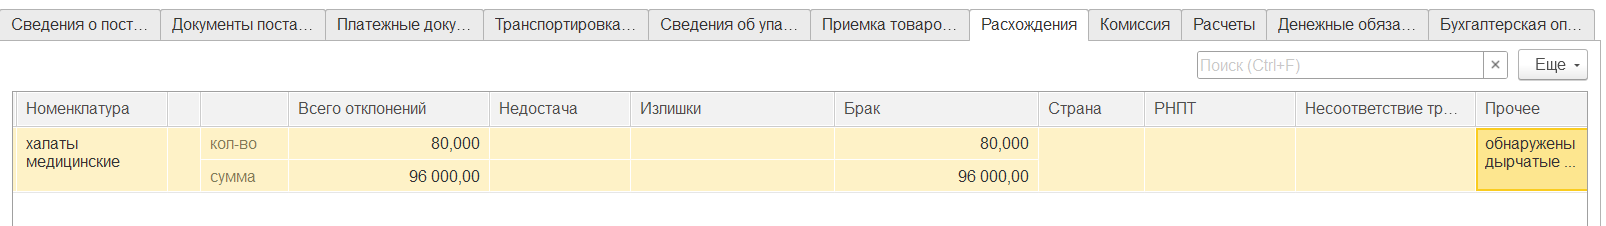
На вкладке «Расхождения» указываем сведения по отклонениям и браку.
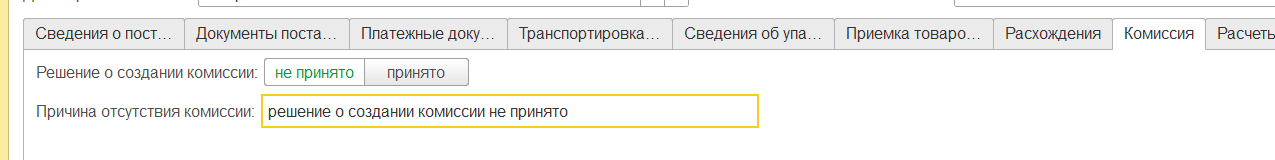
На вкладке «Комиссия» указываем решение о создании комиссии по поступлению и выбытию активов.
На вкладке «Денежные обязательства» нажимаем на кнопку «Заполнить».
На вкладке «Бухгалтерская операция» заполняем типовую операцию, счет резерва, указываем лицевой счет.
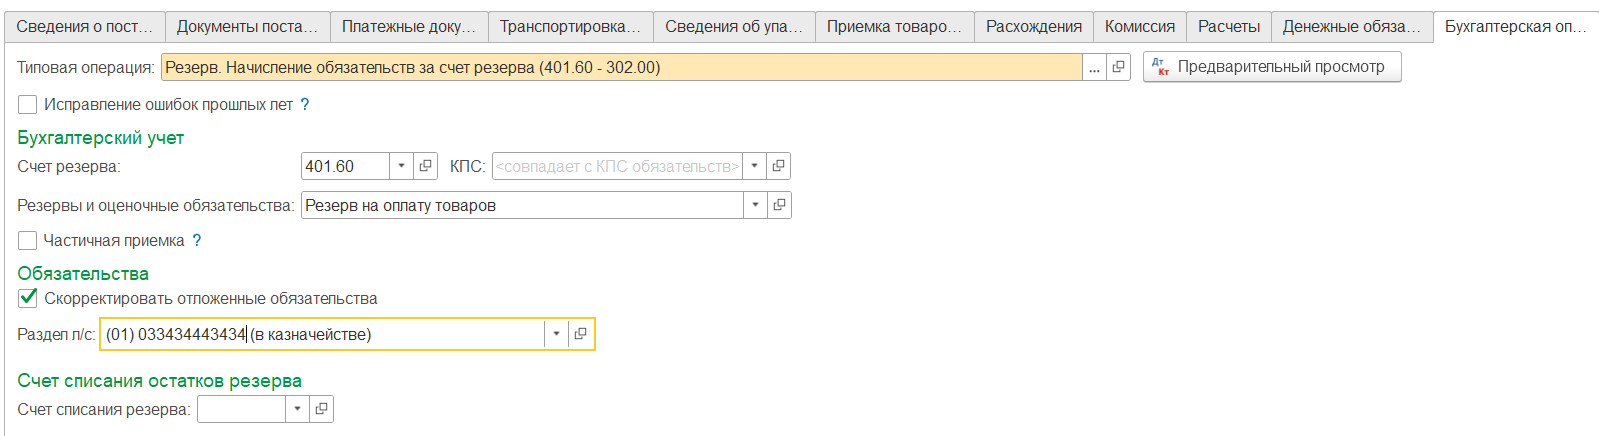
Проводим документ и проверяем сформировавшуюся корреспонденцию бухгалтерских проводок, для отражения кредиторской задолженности поставщика обязательств и принятию денежных обязательств к учету.
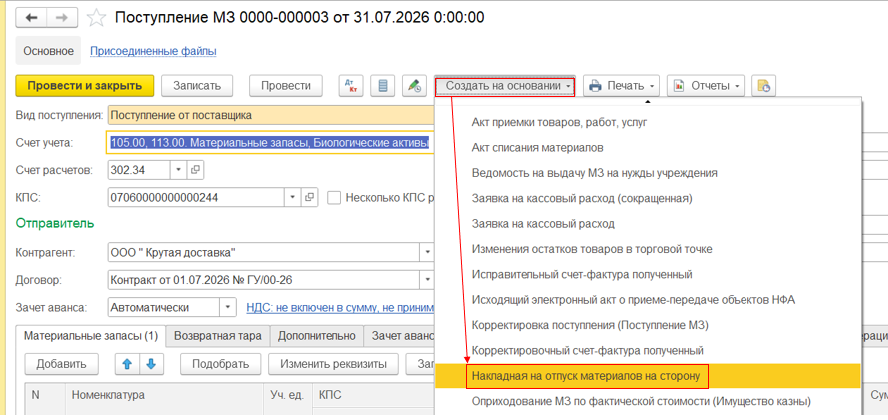
Из документа «Поступление МЗ» через кнопку «Создать на основании» создаем документ «Накладная на отпуск материалов на сторону».
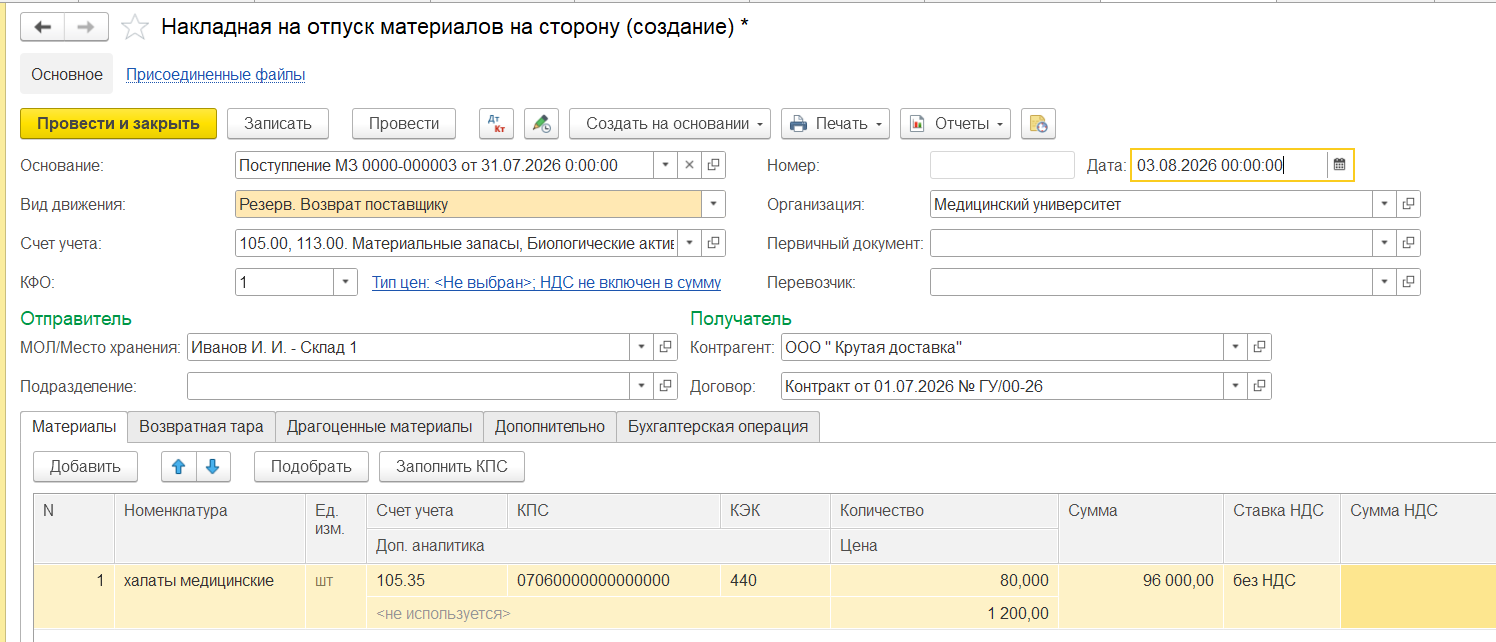
В шапке документа «Накладная на отпуск материалов на сторону» меняем вид движения, заполняем отправителя и получателя.
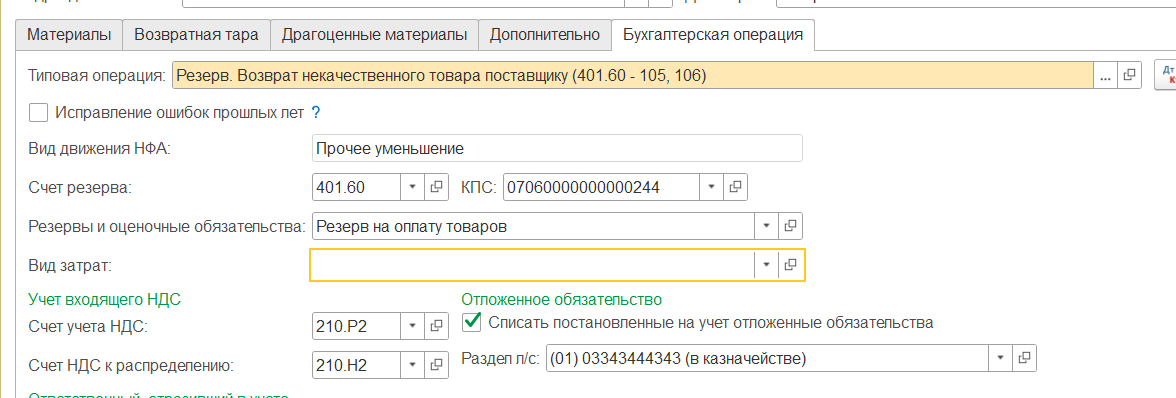
На вкладке «Бухгалтерская операция» проставляем типовую операцию, счет резерва, лицевой счет.
Проводим документ и проверяем сформировавшуюся корреспонденцию проводок, для отражения возврата товара, списания отложенных обязательств.
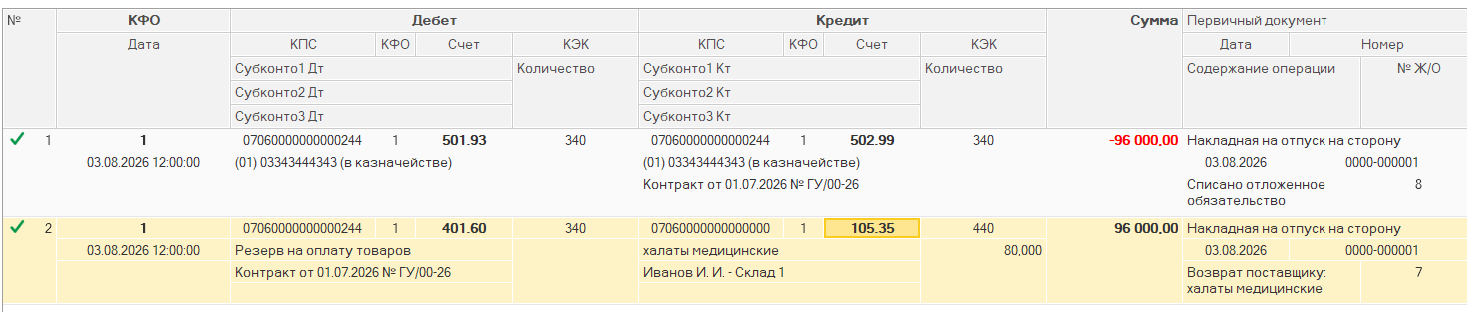
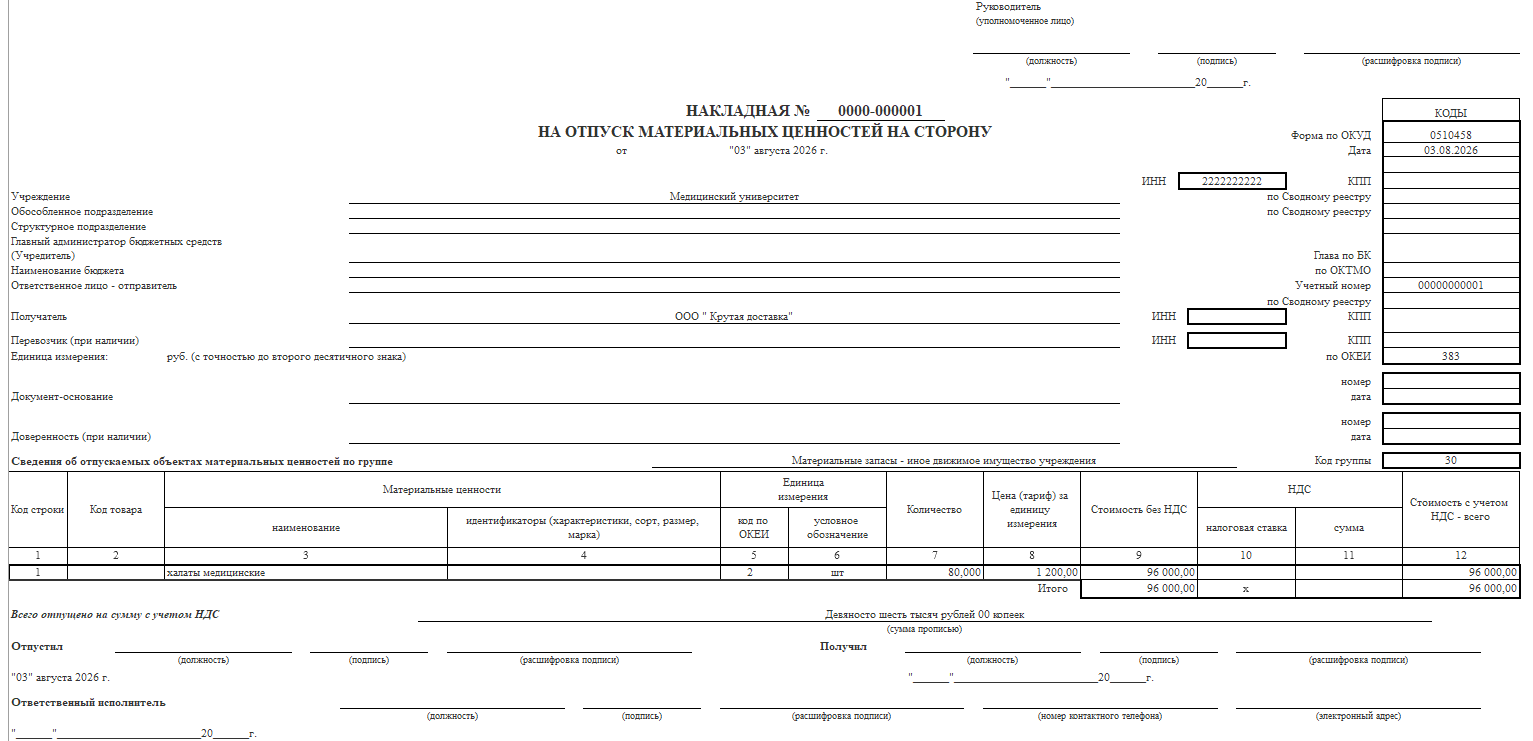
Из шапки документа по кнопке «Печать» можем сформировать «Накладную на отпуск материальных ценностей на сторону».
Автор статьи
Будьте в курсе последних новостей!