Н
Статья
Ведение учёта ЛБО и ПОФ в разрезе КОСГУ в 1С:БГУ
Статья
Ведение учёта ЛБО и ПОФ в разрезе КОСГУ в 1С:БГУ
наша
база знаний

Ведение учёта ЛБО и ПОФ в разрезе КОСГУ в 1С:БГУ
Вводная часть
Учет бюджетных данных — лимитов бюджетных обязательств (ЛБО) и предельных объемов финансирования (ПОФ) — является фундаментом деятельности любого получателя бюджетных средств. От того, насколько корректно в учреждении ведется аналитический учет этих показателей, зависит правильность принятия обязательств, санкционирование расходов и составление отчетности.
В этой статье мы разберем, как в программе «1С:Бухгалтерия государственного учреждения 8» (ред. 2.0) организовать ведение ЛБО и ПОФ в разрезе кодов КОСГУ.
Что такое ЛБО и ПОФ?
Лимиты бюджетных обязательств (ЛБО) — это объем прав получателя бюджетных средств на принятие и оплату денежных обязательств в текущем финансовом году. ЛБО доводятся до учреждения в разрезе кодов бюджетной классификации (КБК), включающих КОСГУ.
Предельные объемы финансирования (ПОФ) — это объемы финансирования, доведенные до получателя на текущий период (квартал, месяц). ПОФ также детализируются по кодам классификации.
Можно ли вести ЛБО и ПОФ без детализации по КОСГУ?
ВАЖНО! Необходимость ведения ЛБО и ПОФ в разрезе КОСГУ зависит от порядка доведения данных.
Многие бухгалтеры воспринимают детализацию ЛБО и ПОФ по КОСГУ как безусловное требование. На практике это не совсем так — всё зависит от того, в каком виде учреждению довели бюджетные данные.
Согласно статье 221 БК РФ, показатели бюджетной сметы казённого учреждения могут быть детализированы по кодам КОСГУ — но эта детализация не является обязательной. Решение о ней принимает главный распорядитель бюджетных средств (ГРБС) и закрепляет в своём порядке (п. 7 общих требований, утв. приказом Минфина № 26н).
Если ГРБС довёл до учреждения ЛБО по укрупнённым кодам (без детализации по КОСГУ), учреждение вправе самостоятельно детализировать эти данные — но только если руководителю передано право утверждения бюджетной сметы.
Как это отражается в учёте казённого учреждения?
Сначала учреждение принимает доведённые ЛБО, а затем при необходимости детализирует их по кодам КОСГУ. Основание — пункт 134 Инструкции № 162н.
Таким образом детализация ЛБО и ПОФ по КОСГУ — не обязательная процедура. Она зависит от того:
- как ГРБС довёл данные (укрупнённо или с детализацией);
- передано ли учреждению право утверждения бюджетной сметы;
- закреплён ли порядок детализации в локальных актах ГРБС.
Если данные доведены укрупнённо и права на детализацию нет — учреждение учитывает ЛБО и ПОФ без разбивки по КОСГУ. Если право есть — детализация выполняется самостоятельно.
Зачем вести учет в разрезе КОСГУ?
- Контроль санкционирования: Принятие обязательств (счет 502.01) и денежных обязательств (счет 502.02) происходит строго в пределах ЛБО, доведенных по соответствующим кодам КОСГУ. Если ЛБО «размазаны» без детализации, система не сможет корректно контролировать превышение в отчетах в разрезе КОСГУ.
- Кассовое исполнение: ПОФ определяют, сколько денег учреждение может потратить в конкретном периоде. Детализация по КОСГУ позволяет сопоставлять кассовые расходы с доведенными лимитами в разрезе статей затрат.
Как в 1С:БГУ вводится детализация ЛБО и ПОФ по КОСГУ
КПС и КОСГУ
В программе 1С:БГУ 8 (ред. 2.0) операции с бюджетными данными отражаются через раздел «Планирование и санкционирование».
Ключевым элементом для ведения учета в разрезе КОСГУ является справочник «Классификационные признаки счетов (КПС)» и справочник «Коды экономической классификации (КЭК)» .
- КПС: в первых 17 разрядах номера счета хранится код бюджетной классификации (для расходов — КРБ). Здесь указываются раздел, подраздел, целевая статья и вид расходов (КВР).
- КЭК: в 24–26 разрядах номера счета указывается код КОСГУ (например, 211 «Заработная плата», 226 «Прочие работы, услуги», 340 «Увеличение стоимости материальных запасов») .
Ввод данных ЛБО и ПОФ с детализацией (для казенных учреждений)
Для казенных учреждений и получателей бюджетных средств (ПБС) основной документ — «Расходное расписание» или "Бюджетные данные". В зависимости от того, кем является ваше учреждение (ГРБС/ПБС) и какие документы выгружаете в БГУ.
Порядок действий:
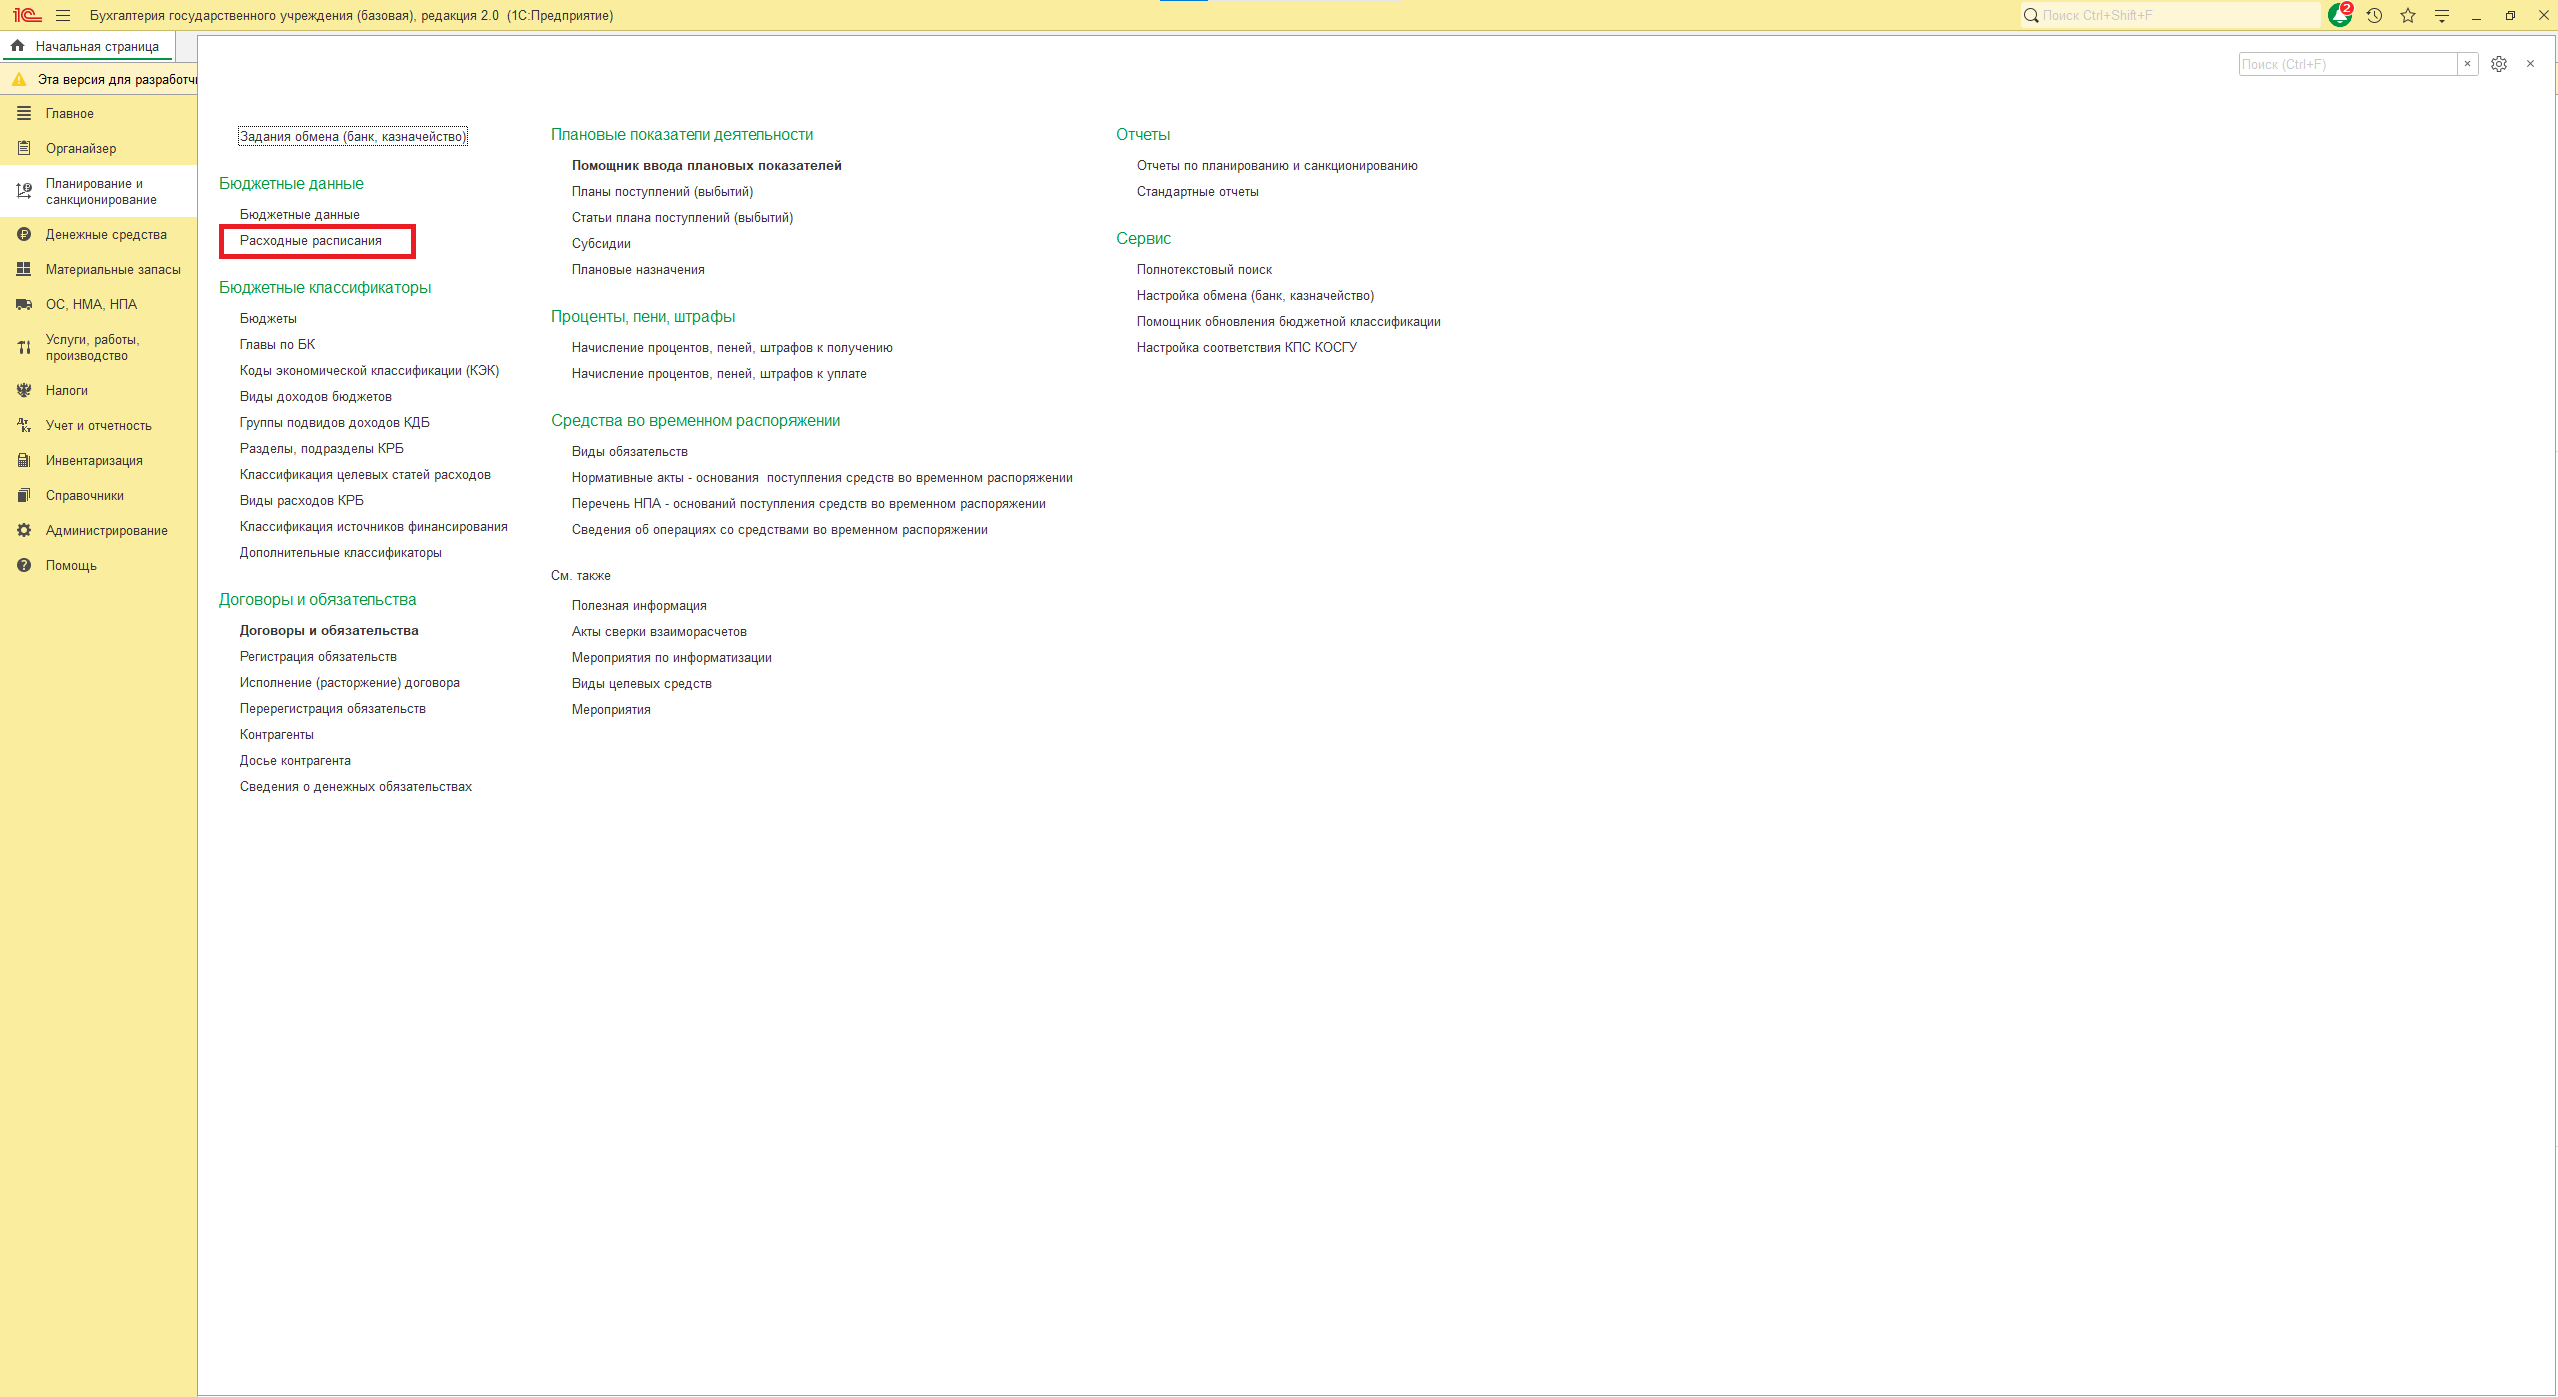
Перейдите в раздел «Планирование и санкционирование» — «Расходные расписания»/«Бюджетные данные».
Создайте новый документ или откройте выгруженный документ из СУФД.
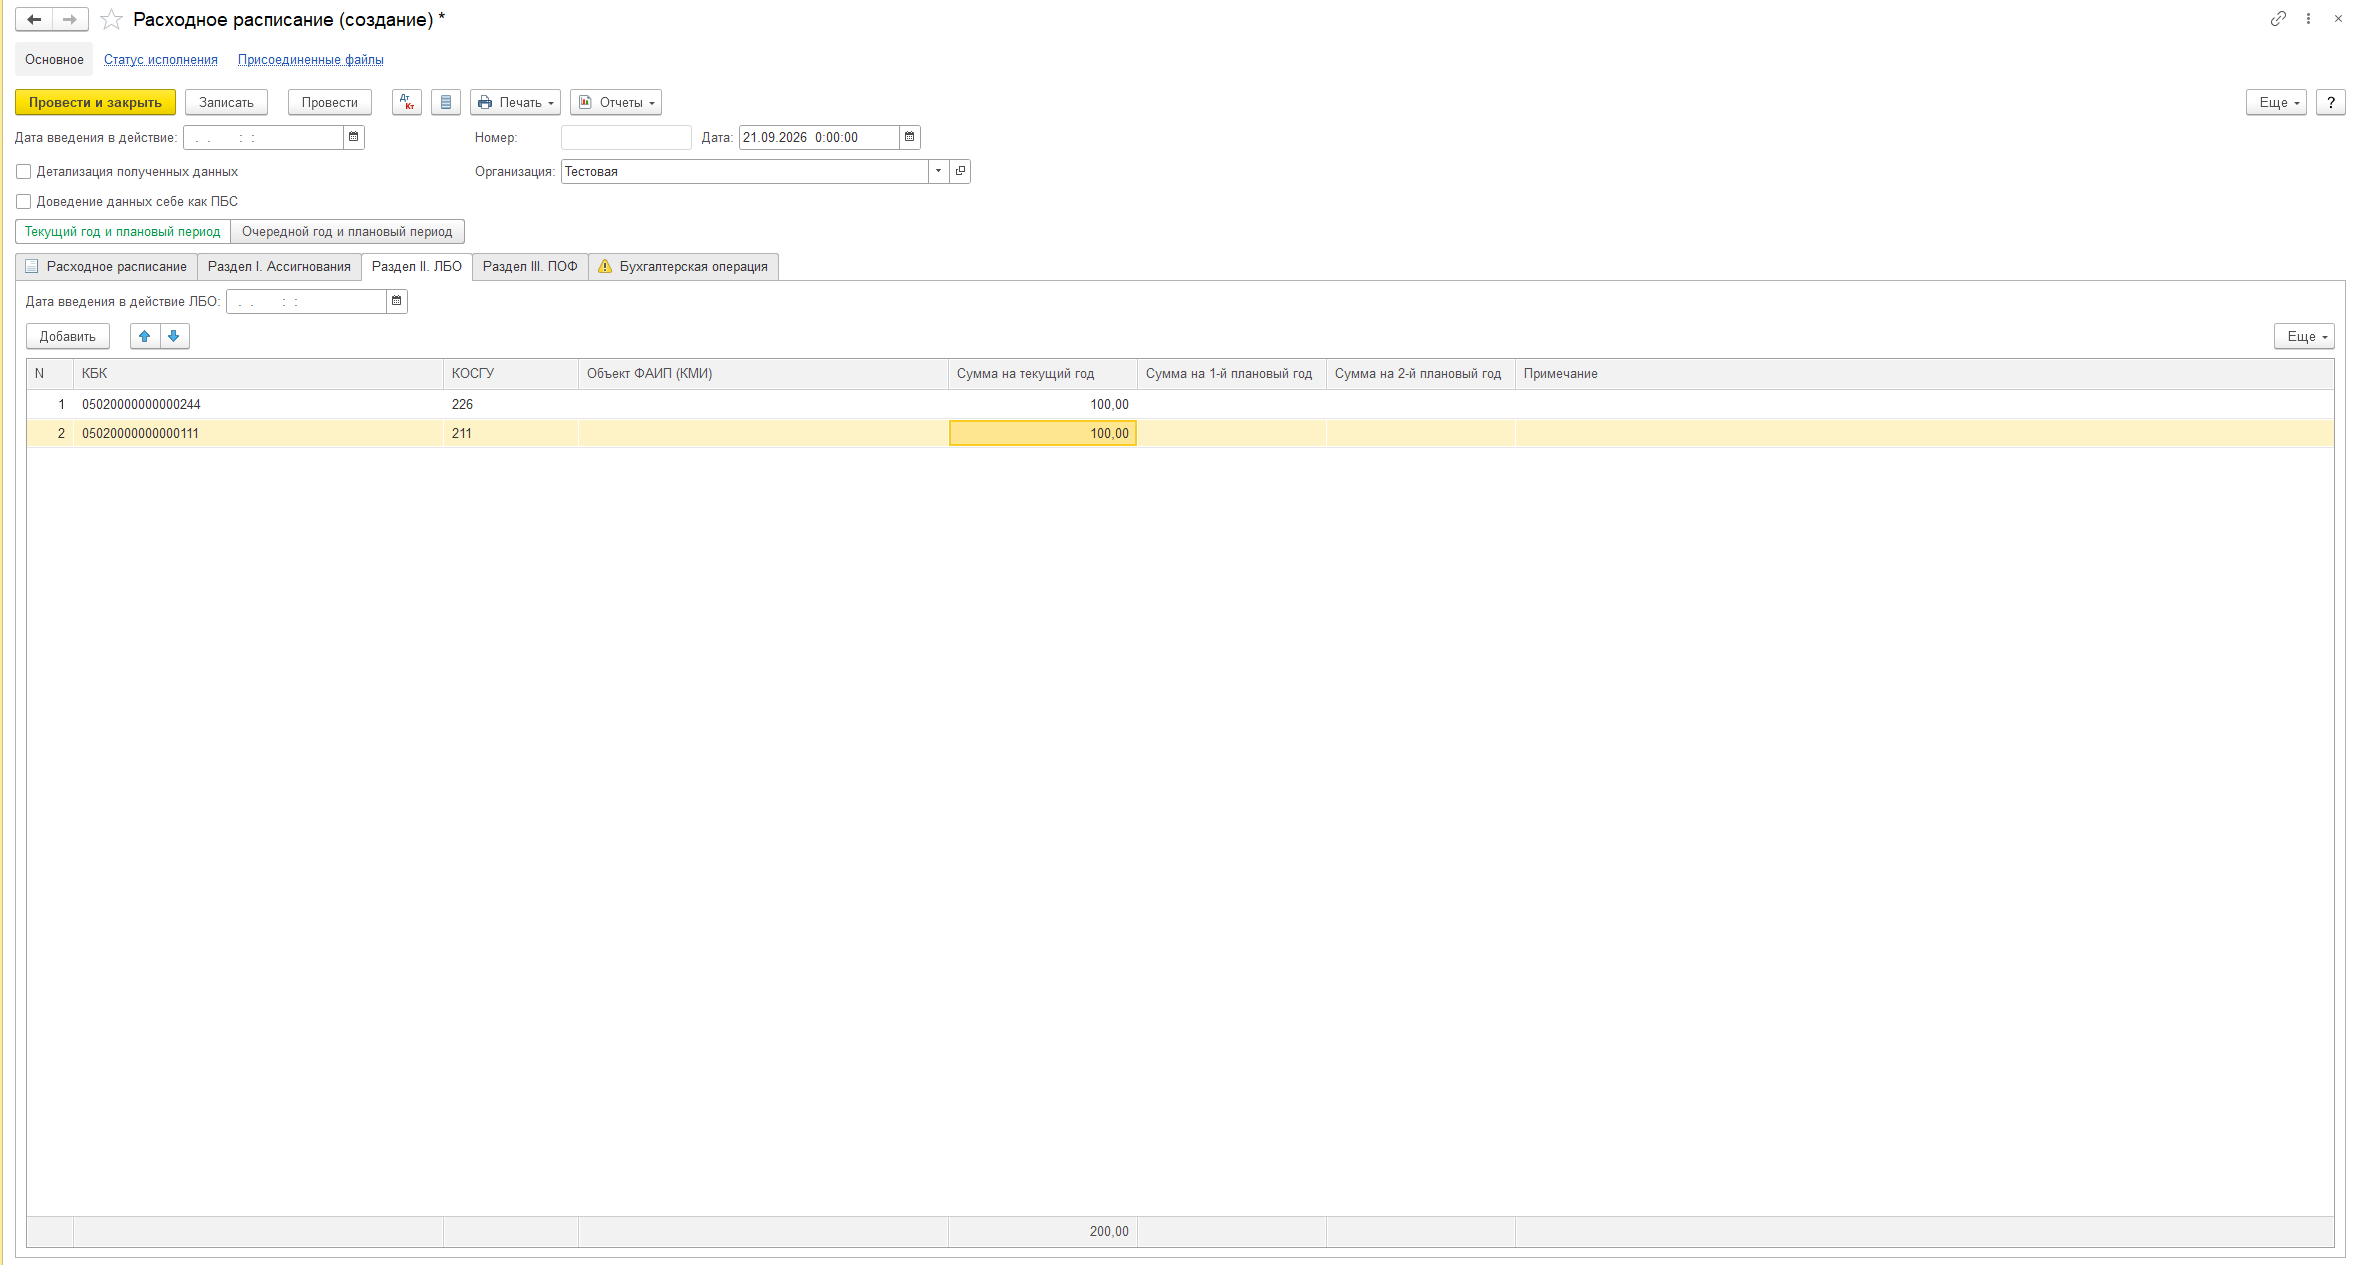
На закладке «Раздел II. ЛБО» вводятся данные по лимитам бюджетных обязательств.
На закладке «Раздел III. ПОФ» — данные по предельным объемам финансирования .
Ключевой момент: В табличной части документа по каждой строке указывается:
- Код КПС (по КРБ).
- Код КОСГУ (например, 226).
- Сумма ЛБО или ПОФ на соответствующий период.
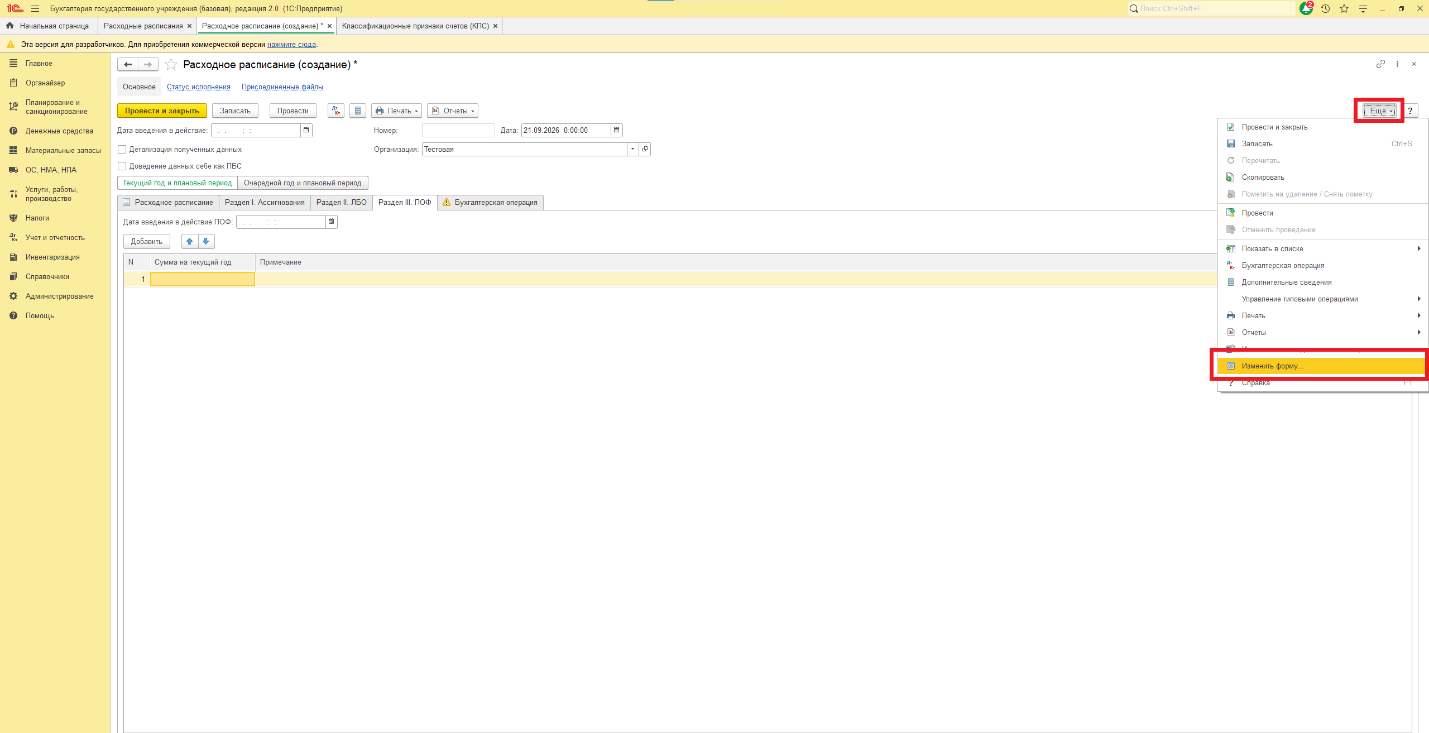
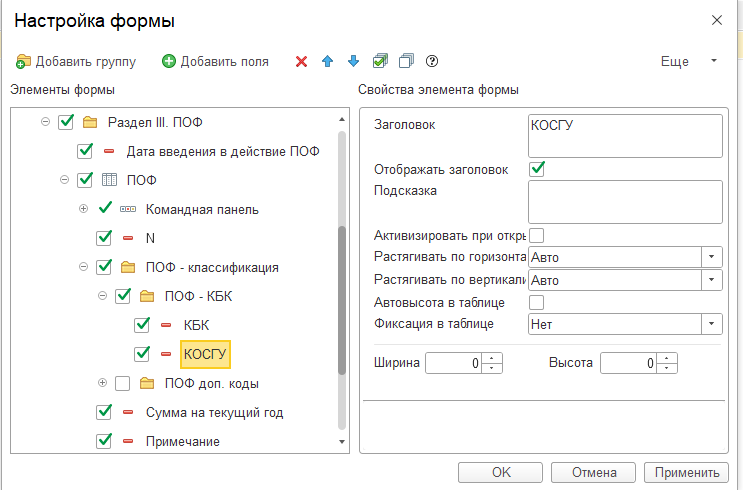
Для того чтобы на вкладке «Раздел III.ПОФ» была возможность проставлять аналитику, нужно изменить форму документа. Через кнопку «ЕЩЕ», выбираем «Изменить форму»
Далее раскрыть элемент формы:
- ↓ Раздел III. ПОФ
- ↓ ПОФ
- ↓ ПОФ классификация
- ↓ ПОФ - КБК
- → КБК, КОСГУ - установить флажки - Применить.
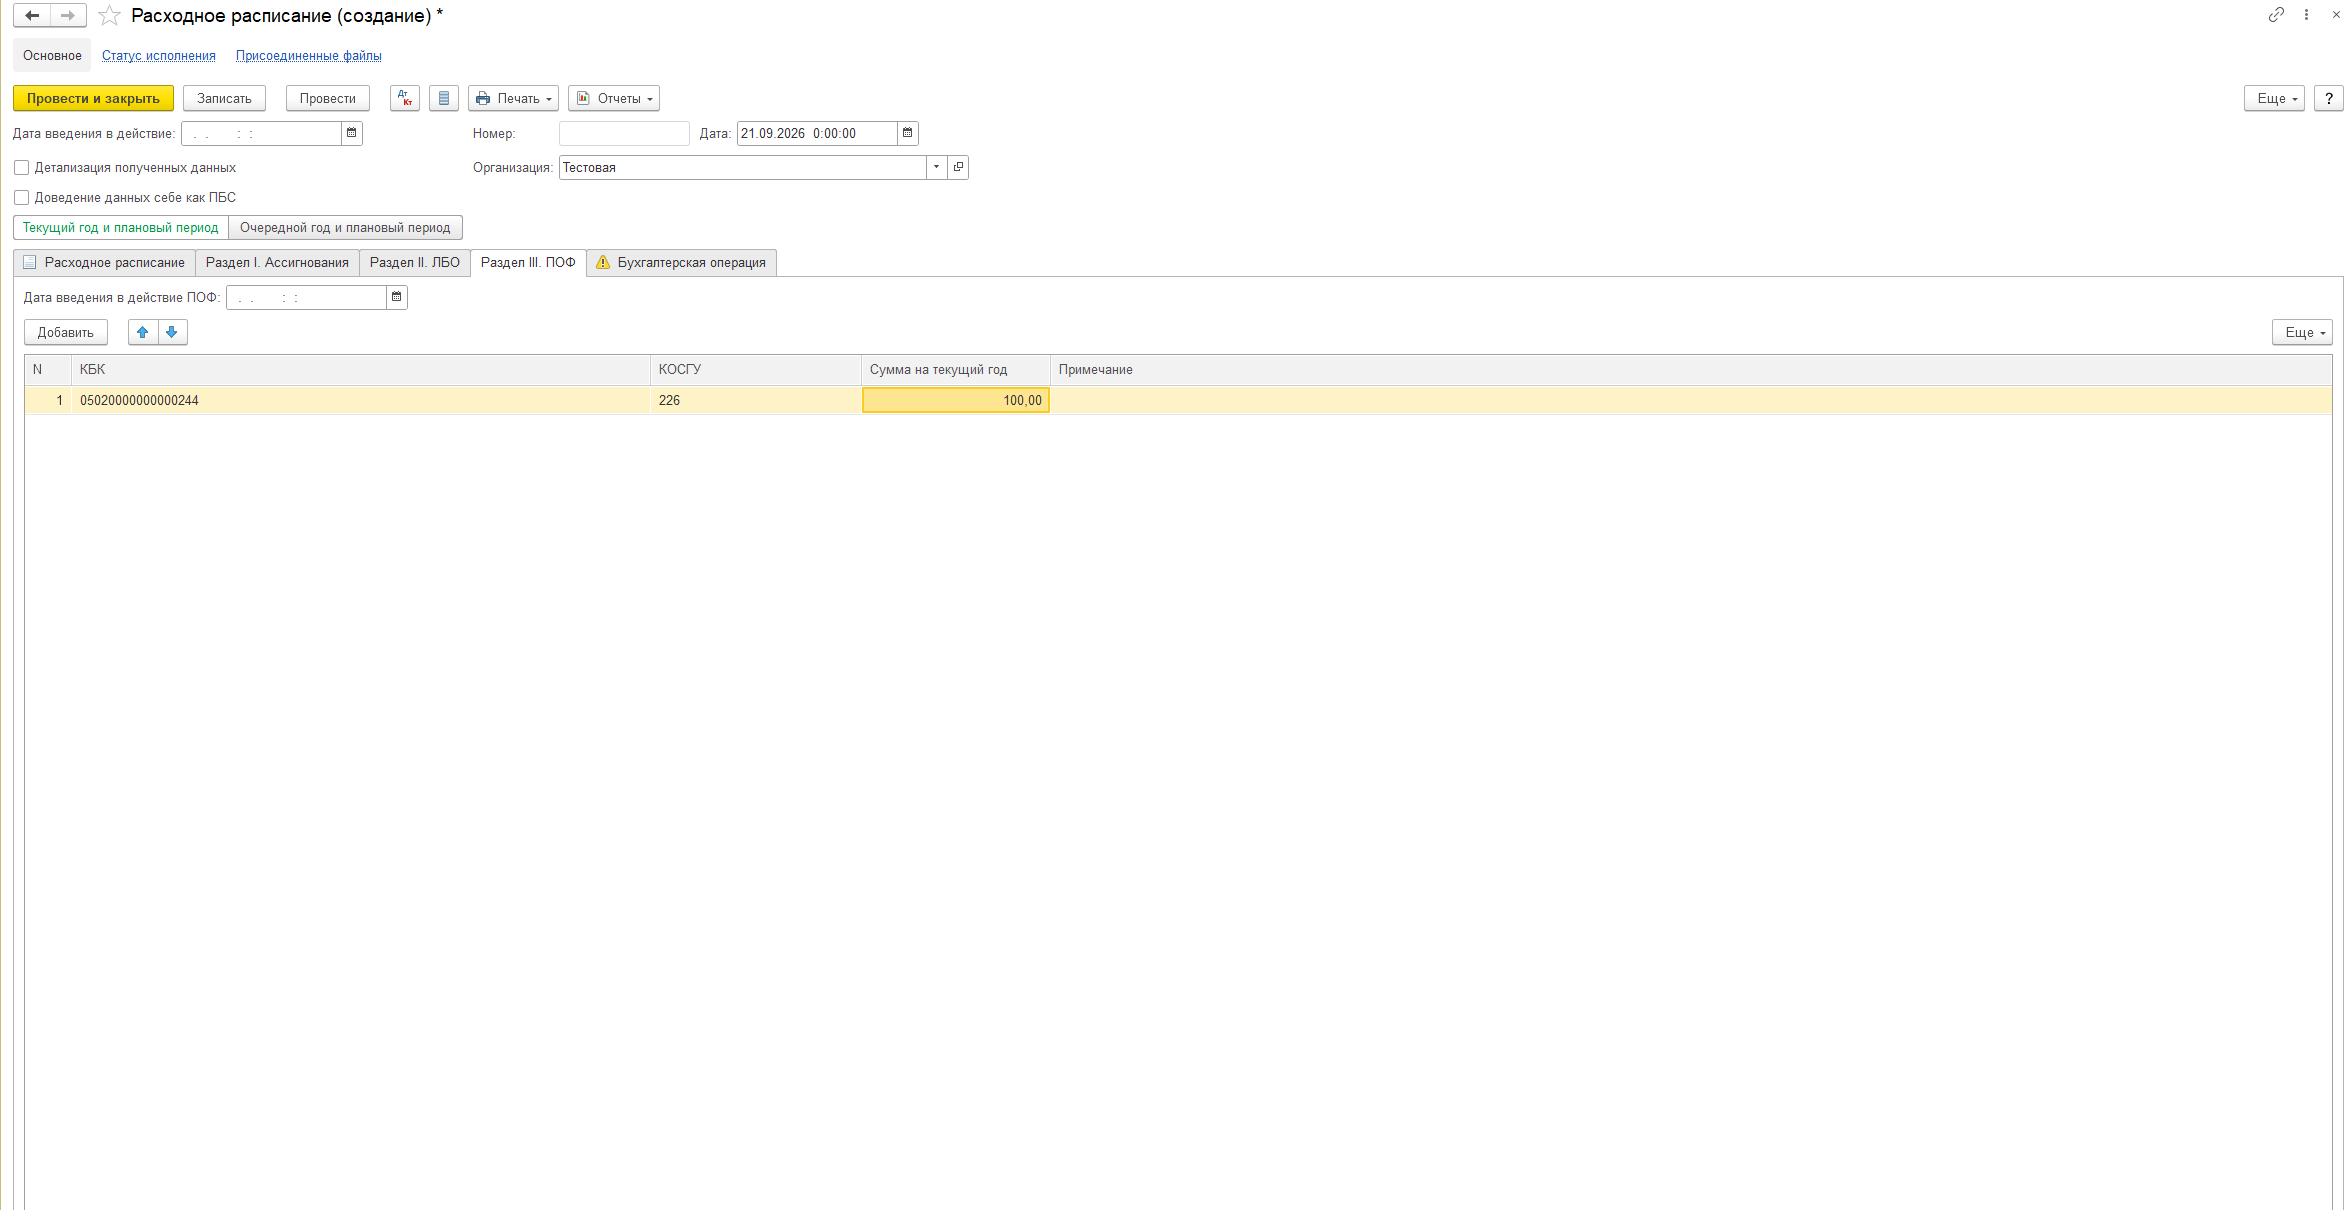
Что происходит после проведения документа:
Если в документе указан конкретный КОСГУ, то при отражении в учете формируются проводки, например, по дебету счета 501.13 («Лимиты бюджетных обязательств получателей бюджетных средств») с указанием соответствующего КОСГУ.
Учет обязательств для бюджетных и автономных учреждений в разрезе КОСГУ
Для бюджетных учреждений (БУ) и автономных учреждений (АУ) механизм схож, но используются счета 504.10 (сметные назначения) и 506.10 (право на принятие обязательств).
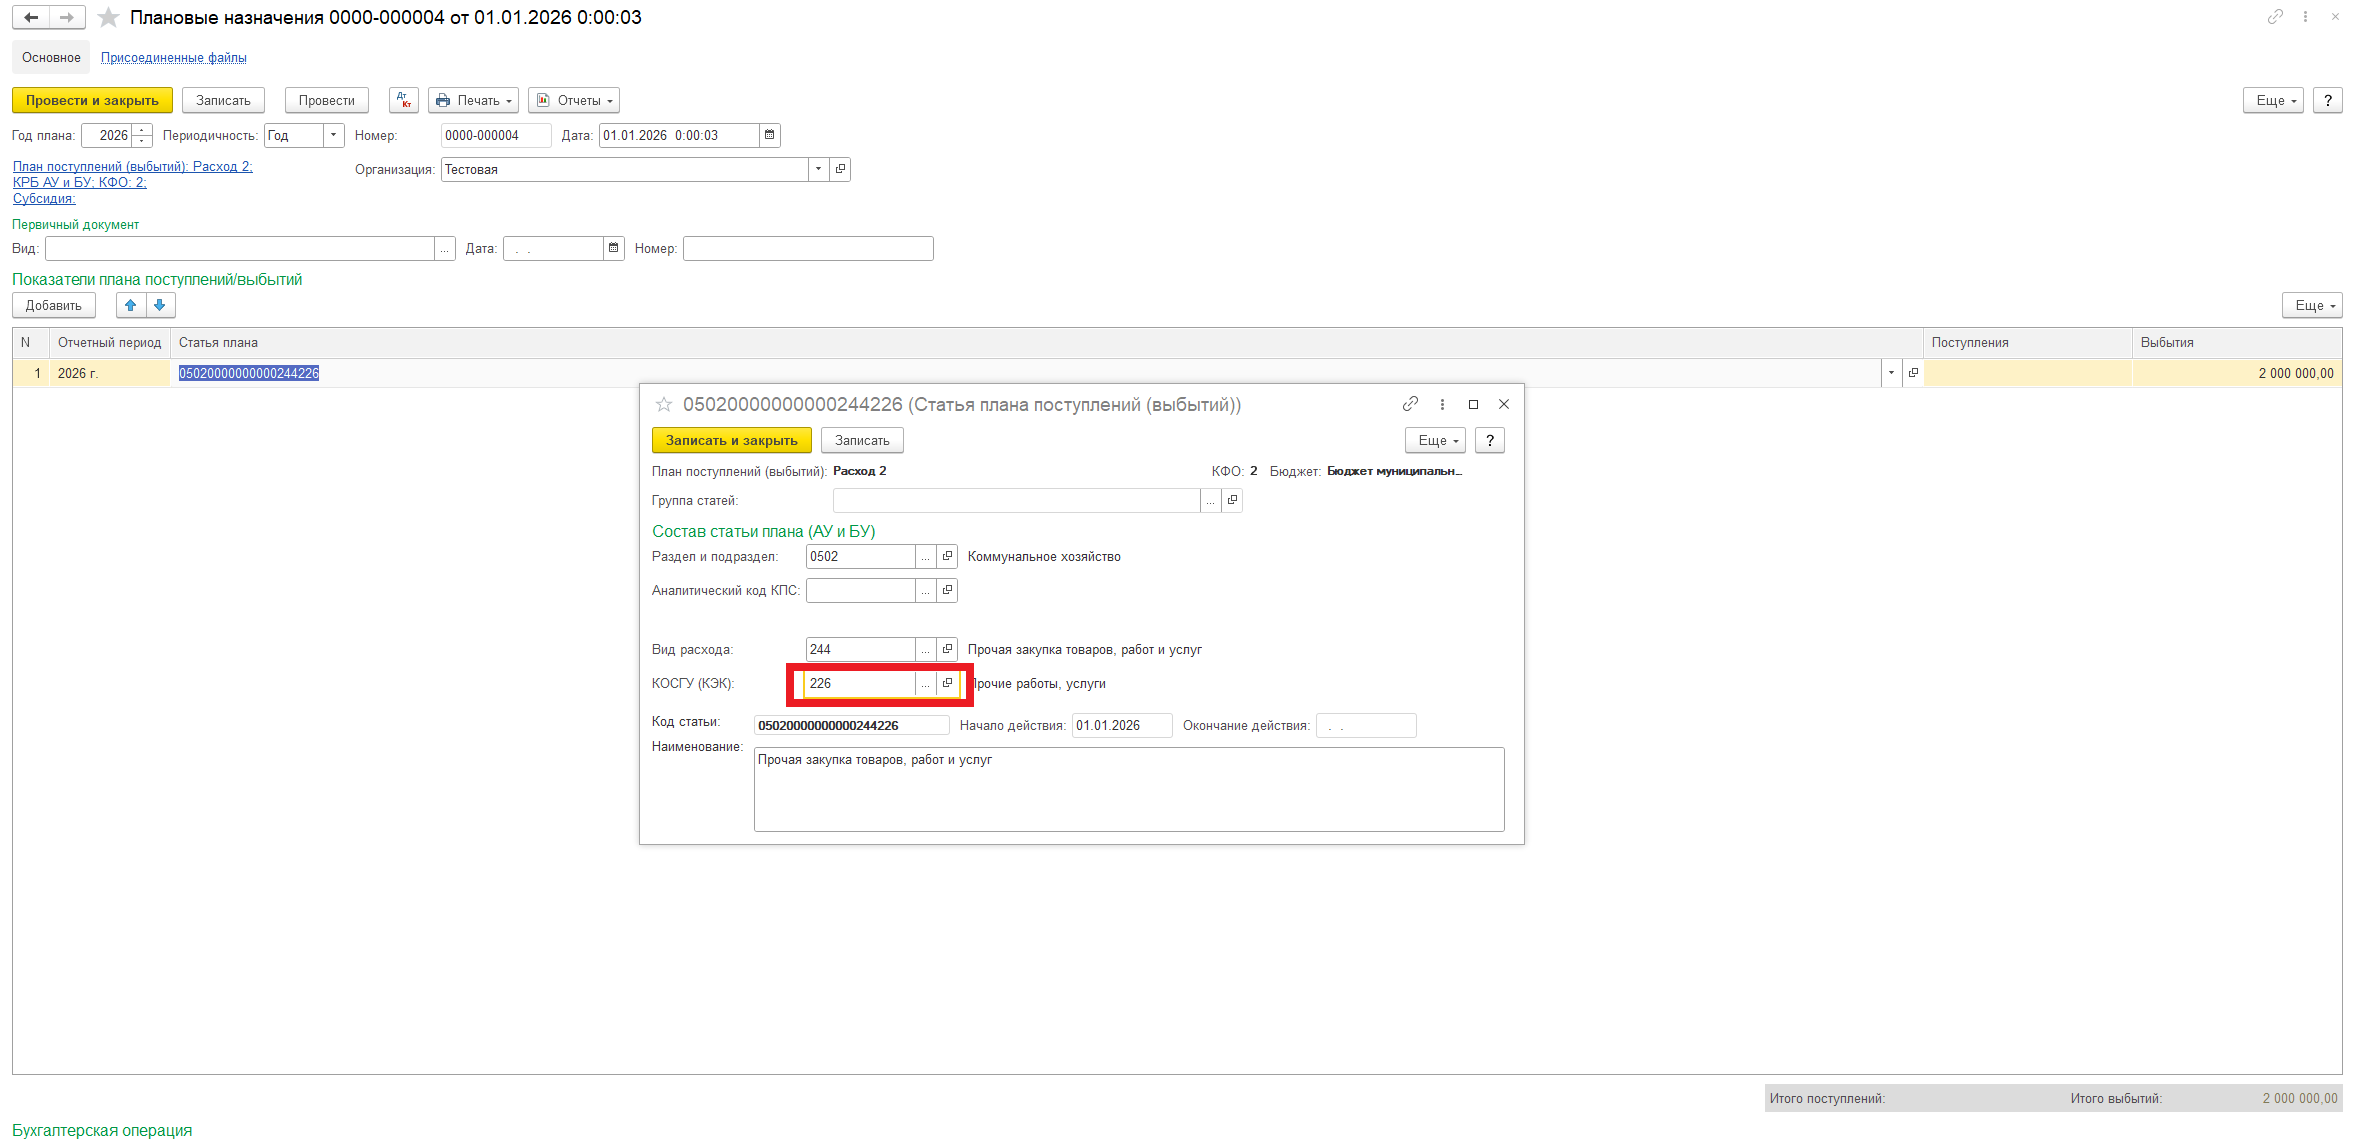
В 1С:БГУ для них также предусмотрен документ «Плановые назначения».
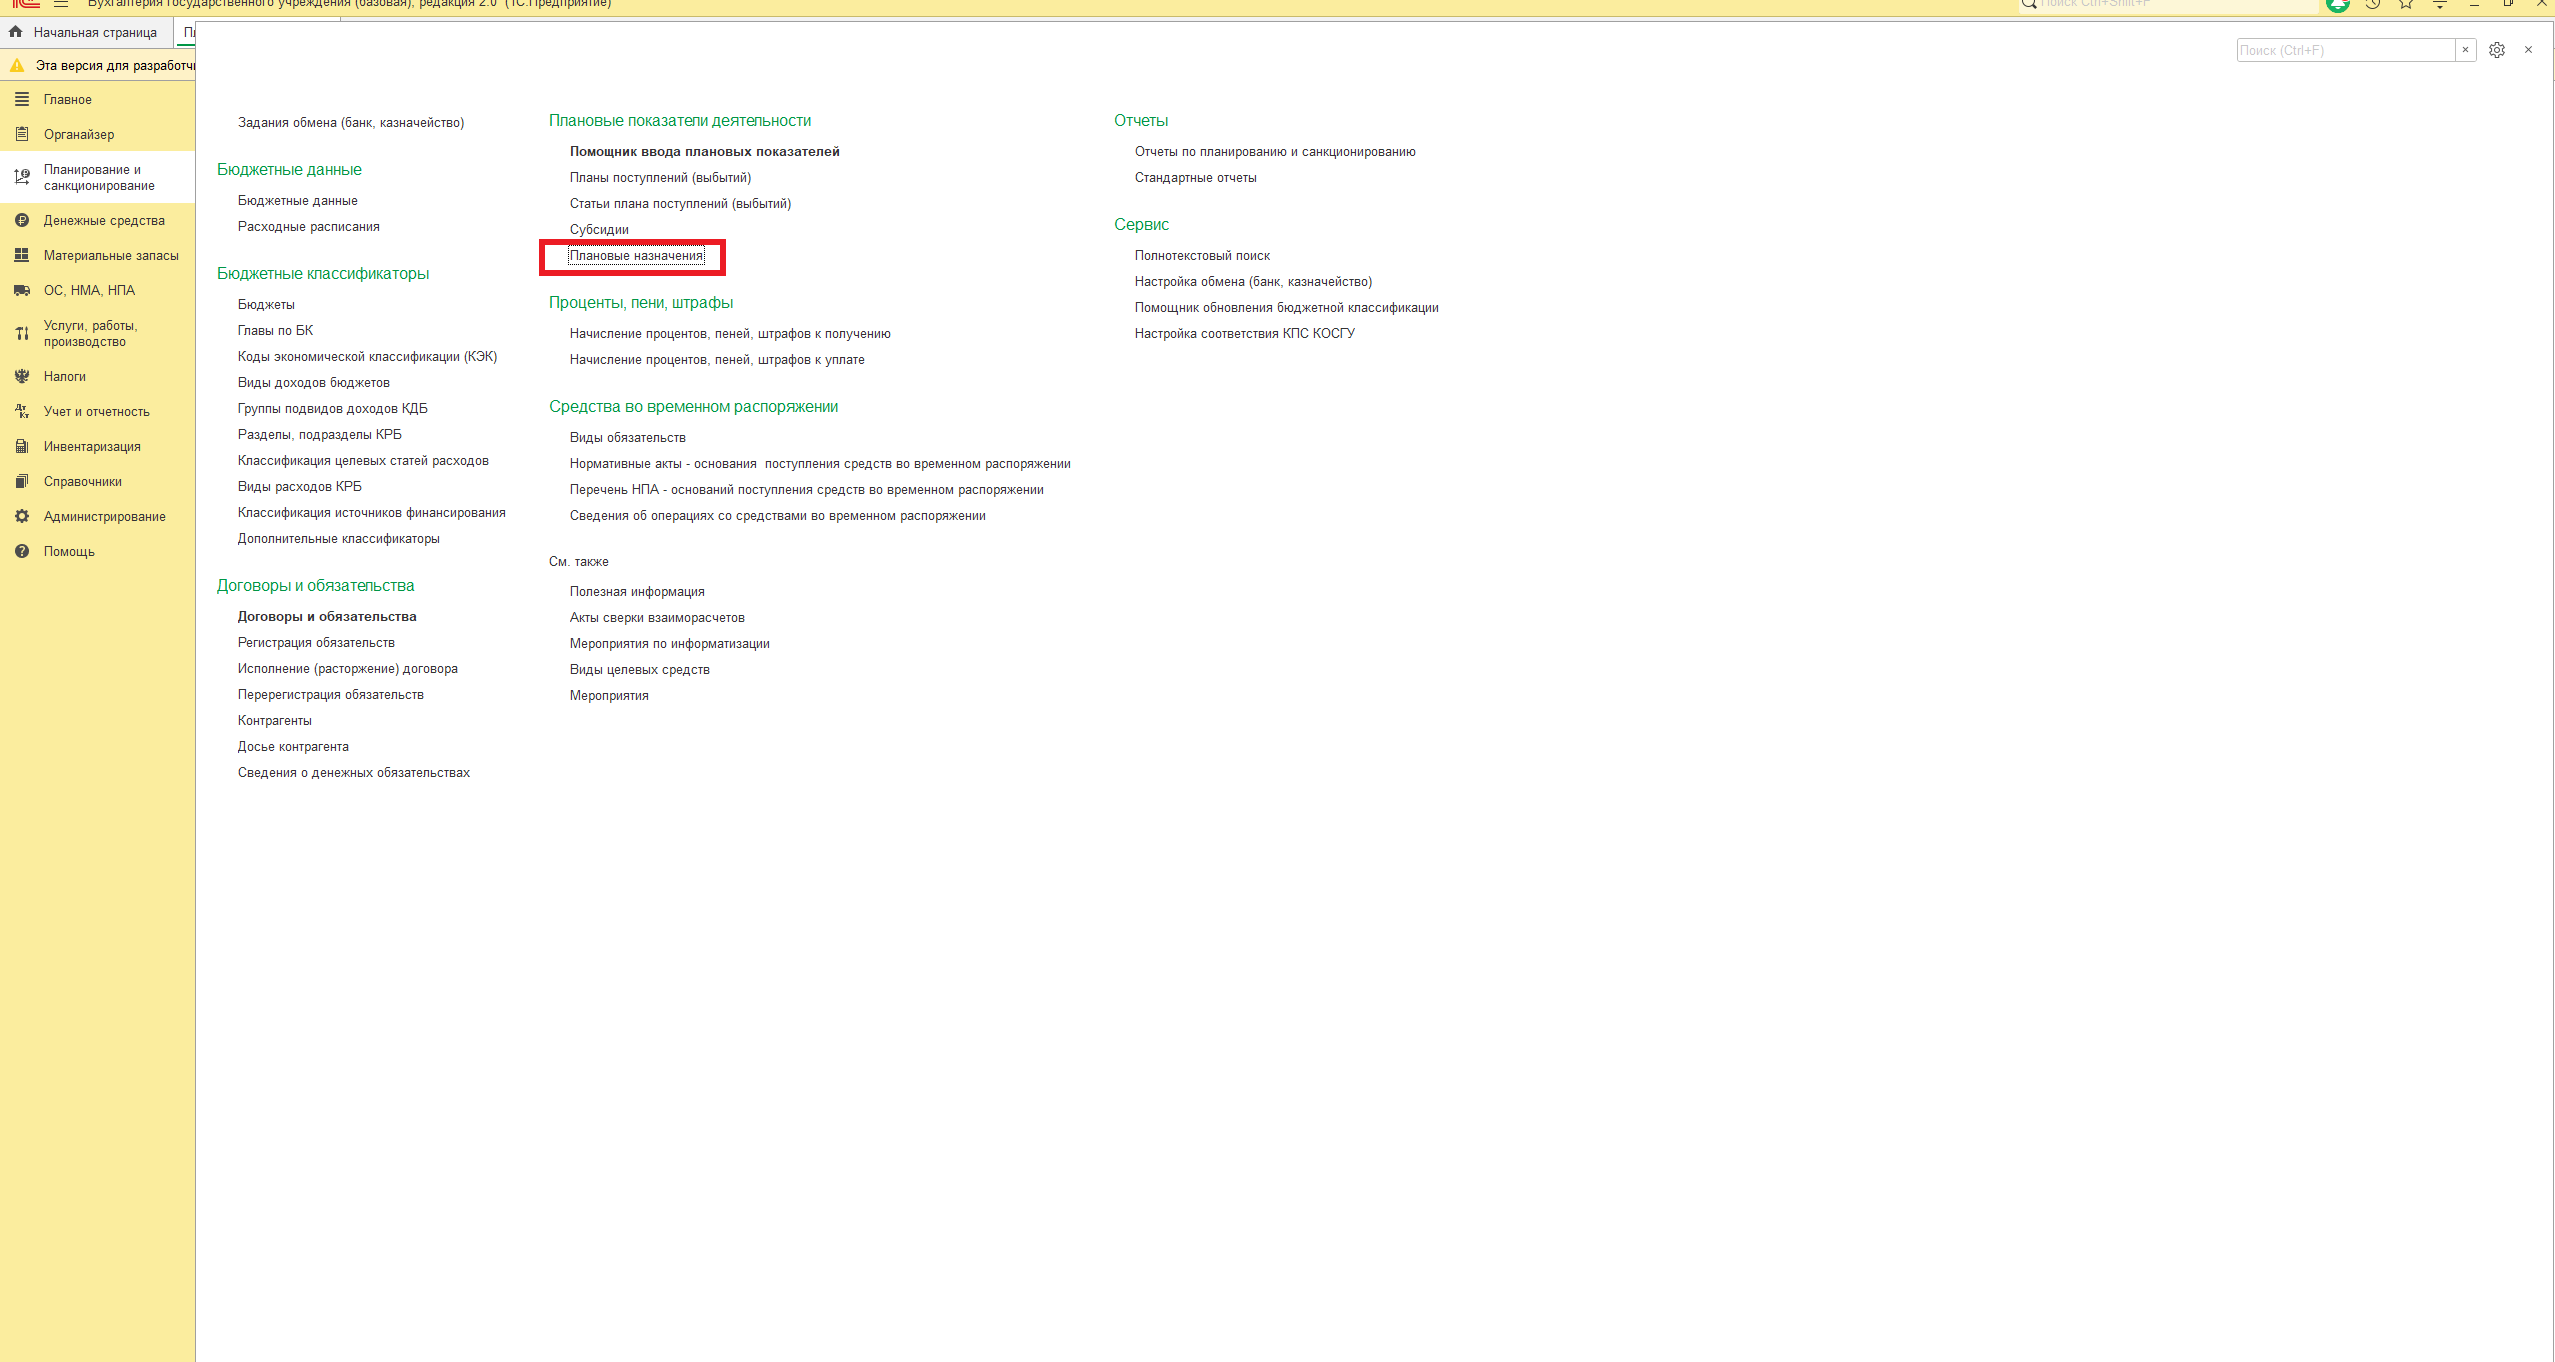
При вводе этих документов также необходимо указывать КОСГУ в табличной части, чтобы в дальнейшем контроль обязательств (по счетам 502.00) осуществлялся в разрезе этих кодов.
Настройка отчета «Сводные данные об исполнении бюджета ПБС»
Перейдите в раздел «Планирование и санкционирование» и выберите отчет «Сводные данные об исполнении бюджета ПБС».
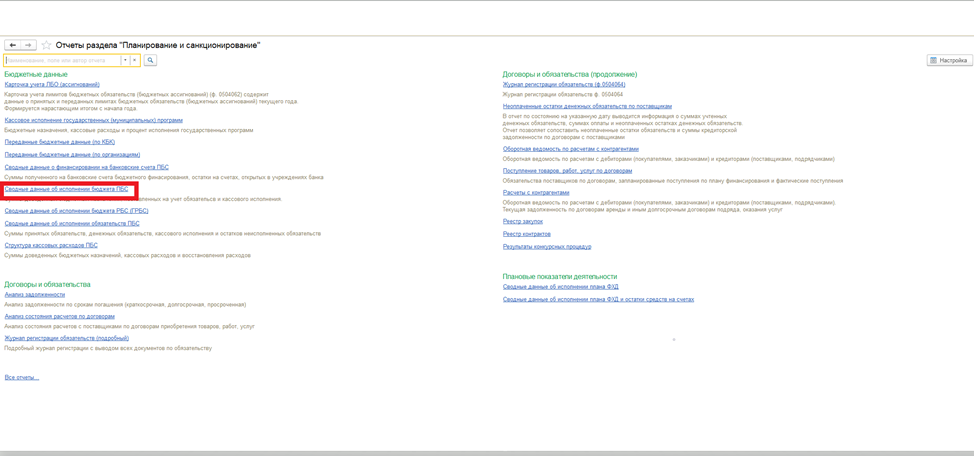
На командной панели отчета нажмите кнопку «Настройки». Откроется панель настроек.
Именно здесь нужно будет добавить дополнительные колонки.
На панели настроек перейдите на вкладку «Поля и сортировки» и нажмите на «Добавить»
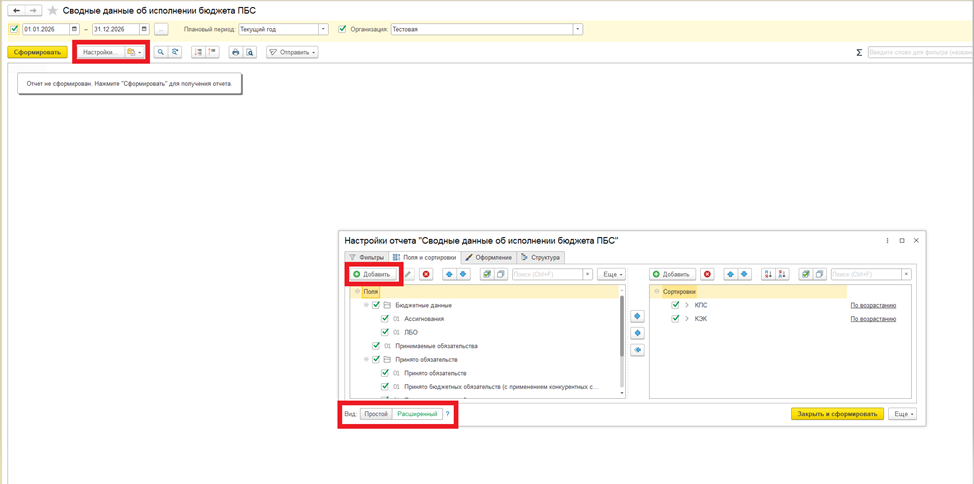
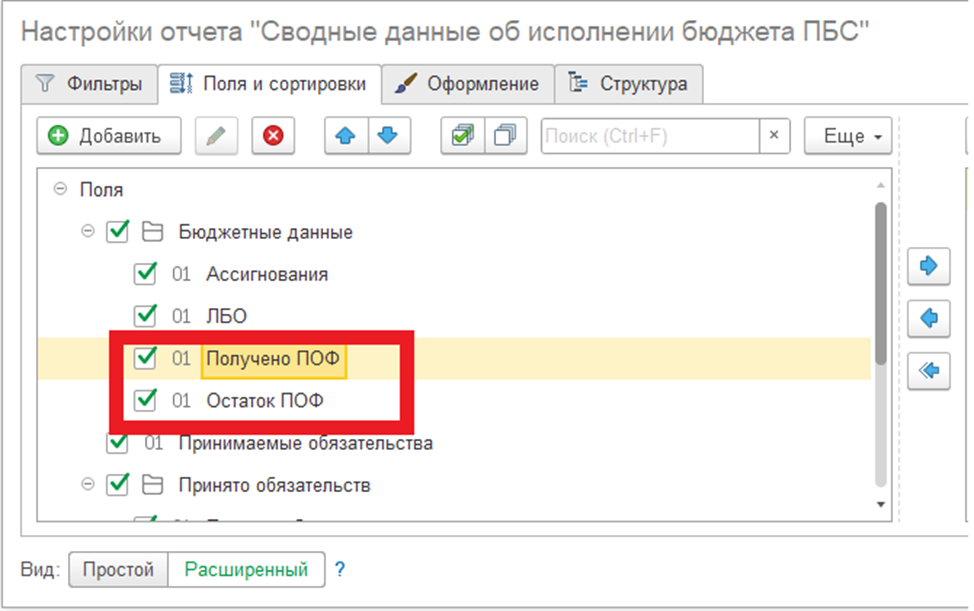
В открывшемся окне вы увидите список доступных полей. Найдите в нем поле «Полученные ПОФ», «Остаток ПОФ»
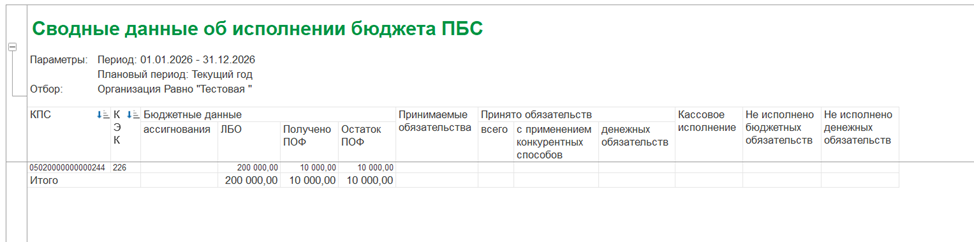
После настройки структуры нажмите кнопку «Сформировать». Теперь в отчете должны появиться колонки с суммами ПОФ.
Типичные ошибки и их решение
- Проблема: В отчетах ПОФ или ЛБО не попадают в строки по КОСГУ, а отображаются общей суммой.
- Решение: Проверьте настройки документа, которым были доведены бюджетные данные. Скорее всего, был установлен флаг «Бюджетные данные без детализации по КОСГУ». Необходимо сформировать новый документ детализации (или исправить существующий) с заполнением конкретных кодов КОСГУ .
- Проблема: Система не пропускает принятие обязательства, хотя ЛБО на вид расходов есть.
- Решение: Проверьте, по какому именно КОСГУ доведены ЛБО. Если ЛБО доведены общей суммой (КОСГУ «000»), а договор предусматривает конкретный КОСГУ (например, 225), система может блокировать принятие. Необходимо провести детализацию ЛБО по нужным подстатьям КОСГУ .
Подпишитесь на нашу рассылку
Будьте в курсе последних новостей!