Статья
Учёт монтажа и демонтажа пожарной сигнализации в 1С:БГУ
Статья
Учёт монтажа и демонтажа пожарной сигнализации в 1С:БГУ
наша
база знаний

Учёт монтажа и демонтажа пожарной сигнализации в 1С:БГУ
Вводная часть
Порядок учета
Порядок учета единых функционирующих систем целесообразно закрепить в учетной политике учреждения, чтобы применять единообразный подход. Также необходимо иметь в виду, что стоимость системы, смонтированной при строительстве здания, учитывается при формировании первоначальной стоимости здания.
Если система монтируется в уже построенное и введенное в эксплуатацию здание, существует два подхода к порядку ее учета. Система пожарной сигнализации может учитываться как в составе здания (с выделением оконечных аппаратов), так и как самостоятельный инвентарный объект основных средств – согласно Письму Минфина России от 16.01.2026 № 02-07-08/2034 «О бухгалтерском учете при осуществлении закупок систем пожарной (охранной) сигнализации».
Чтобы включить оконечные устройства в состав ОС, они должны соответствовать критериям:
-
срок полезного использования более 12 месяцев;
-
способность выполнять самостоятельные функции;
-
демонтаж устройств не причиняет несоразмерного ущерба зданию.
Определение
Охранно-пожарная сигнализация - это часть здания и отдельным основным средством не признается. В состав ОС включите только оборудование сигнализации (оконечные устройства). Например, средства передачи информации, пожарные извещатели.
Пожарные извещатели отражайте по коду ОКОФ 330.26.30.50 «Устройства охранной или пожарной сигнализации и аналогичная аппаратура». Амортизационная группа шестая. Срок использования 15 лет. Учет ведите на счете 101.Х4.
По каким КВР и КОСГУ учесть расходы?
В соответствии с пп. 53.2.4.3, 53.2.4.4, 53.4.2 порядка, утв. приказом Минфина России от 24.05.2022 № 82н, 10.2.6, 10.2.8, 11.1, 11.4 Порядка № 209н и письме Минфина от 21.06.2019 № 02-08-10/46506 расходы на установку систем учитываются:
|
Условие |
КВР |
Охранно-пожарная сигнализация |
Пожарный извещатель |
|---|---|---|---|
|
КОСГУ |
КОСГУ | ||
|
Если расходы включены в сводный сметный расчет стоимости капитального строительства; |
для БУ 407 для КУ 413/414 "Строительство (реконструкция) объектов недвижимого имущества государственными (муниципальными) бюджетными и автономными учреждениями" |
228 - если работы формируют капвложения (монтаж, демонтаж); 226 – если относятся к текущим расходам (монтаж, демонтаж); 310 – оконечные устройства, которые учтете в составе ОС; 340 – расходники; 225 – ремонт и техобслуживание
|
228 – работы по монтажу в рамках строительства, реконструкции; 310 – извещатели, если учитываете оконечное оборудование как ОС;
|
|
Если расходы осуществляются в рамках капитального ремонта; |
243 – "Закупка товаров, работ, услуг в целях капитального ремонта государственного (муниципального) имущества |
226 – если относятся к текущим расходам ( монтаж, демонтаж); 310 – оконечные устройства; 340 – расходники. |
226 – монтаж; 225 – если меняете извещатели при ремонте сигнализации |
|
В иных случаях, например, когда в здании отсутствует пожарная сигнализация. |
244 – "Прочая закупка товаров, работ и услуг" |
226 – если относятся к текущим расходам (монтаж, демонтаж); 310 – оконечные устройства; 340 – расходники. |
226 – монтаж; 225 – если меняете извещатели при ремонте сигнализации |
При ремонте или обслуживании системы в здании, введенном в эксплуатацию, расходы списывайте на текущие расходы – счета 401.20 для Казённых учреждений или 109.00 для Бюджетных учреждений. Если работы выполняются в рамках реконструкции или модернизации здания, затраты увеличивают стоимость здания и отражаются на счете 106.11.
Учет системы охранно-пожарной сигнализации с выделением оконечных аппаратов в качестве ОС
Для формирования вложений в оконечные аппараты ОПС, а также для списания на расходы стоимости работ по монтажу ОПС используется документ "Поступление услуг, работ" в разделе "Услуги, работы, производство".
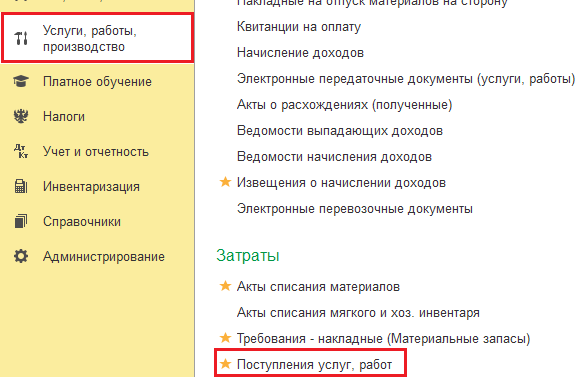
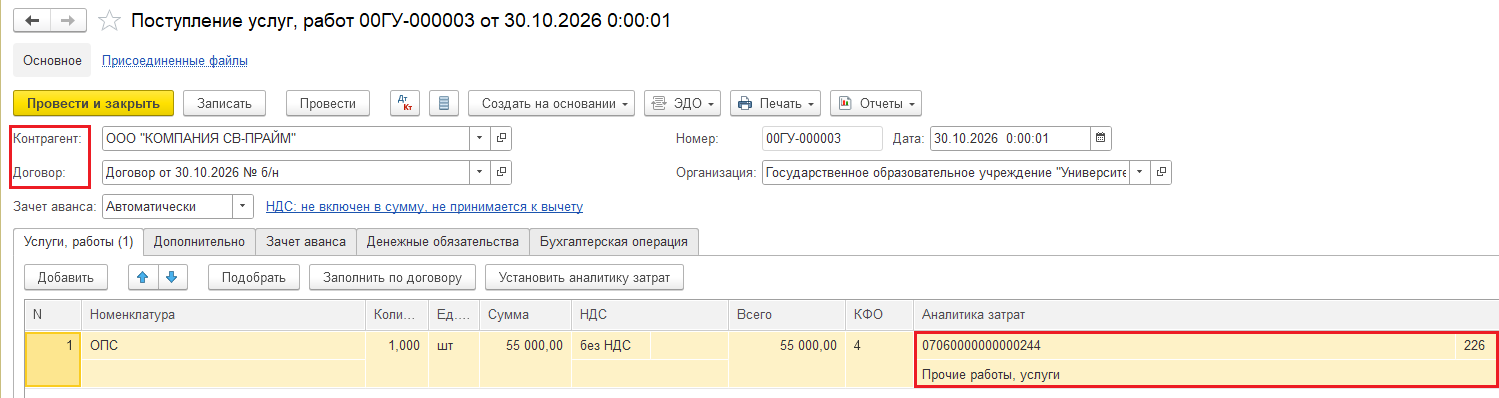
Документ "Поступление услуг, работ" формируется отдельно по каждому принимаемому к учету оконечному аппарату ОПС и расходам на монтаж ОПС.
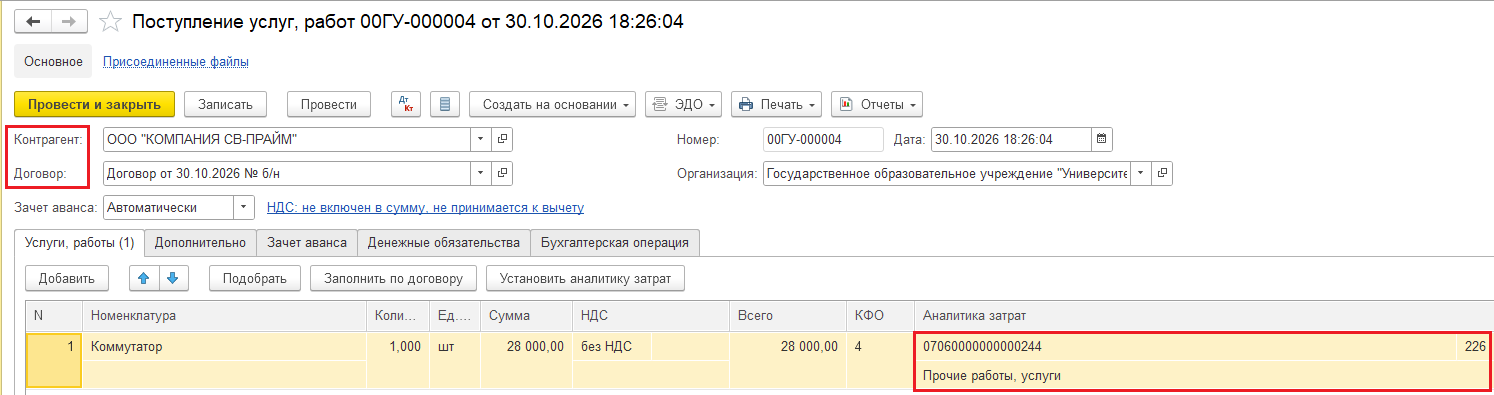
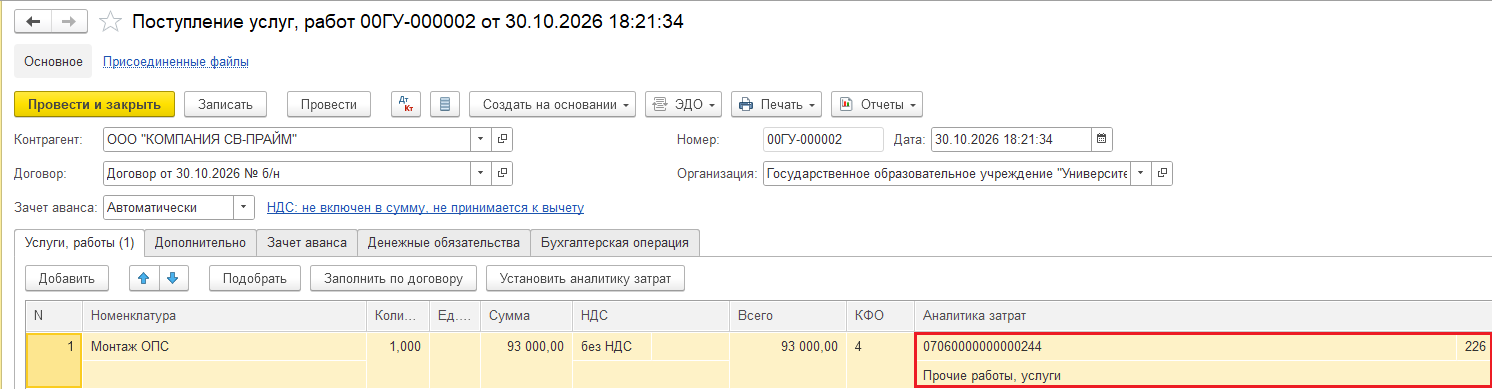
В шапке документа указывается Контрагент и Договор. Через кнопку "Добавить" создаем Номенклатуру, также указываем Количество, Сумму, КФО и Аналитику затрат.
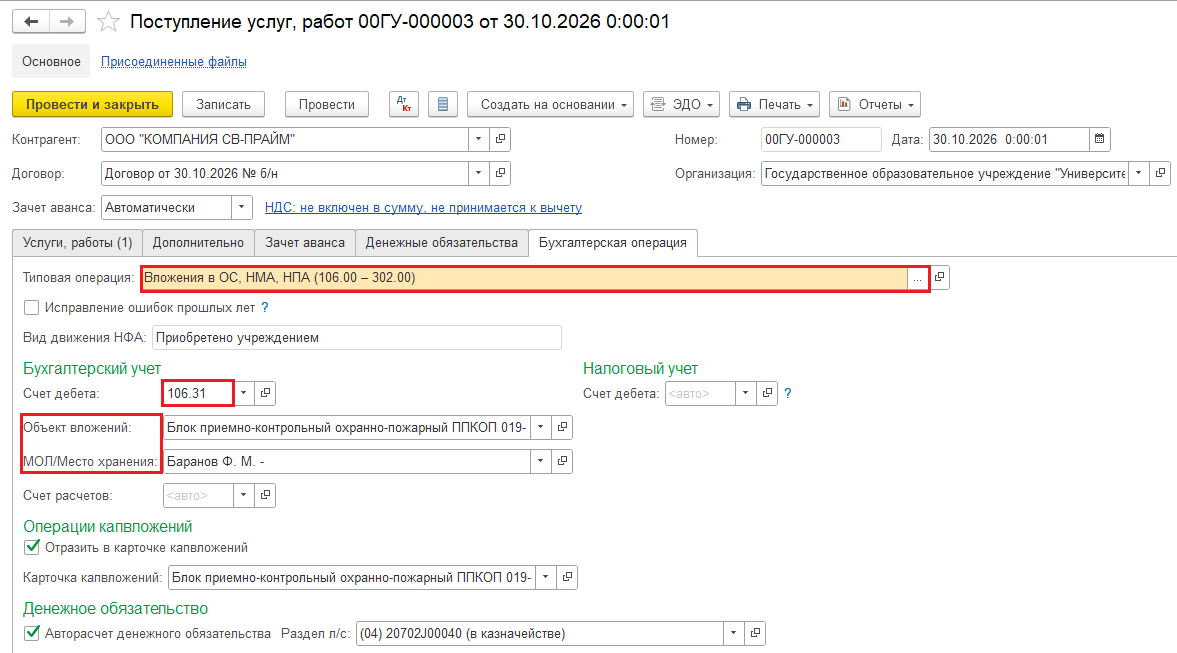
На закладке "Бухгалтерская операция" выбираем типовую операцию "Вложения в ОС, НМА, НПА".
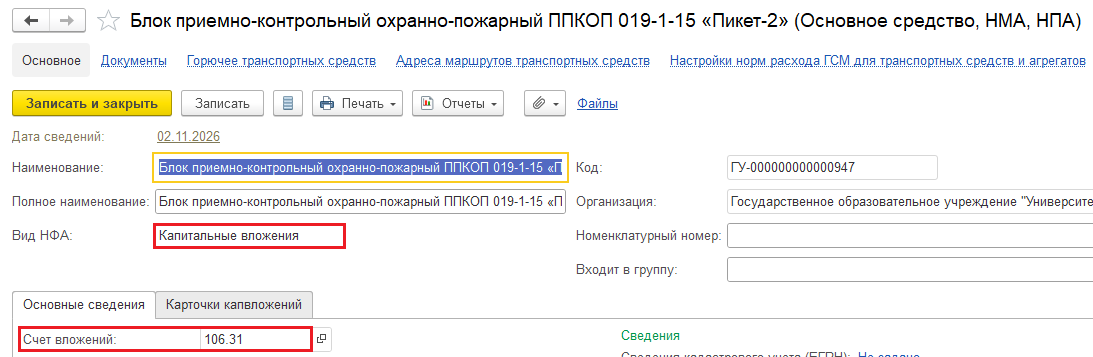
Указываем Счет дебета и Объект вложений, на котором собираются затраты. Карточка объекта создается вручную и будет иметь Вид НФА - "Капитальные вложения". Также необходимо поставить галочку "Отразить в карточке капвложений".
По аналогии создаем еще один документ, для увеличения стоимости ОС:
Монтаж ОПС списывайте на текущие расходы – счета 401.20 для Казённых учреждений или 109.ХХ для Бюджетных учреждений.
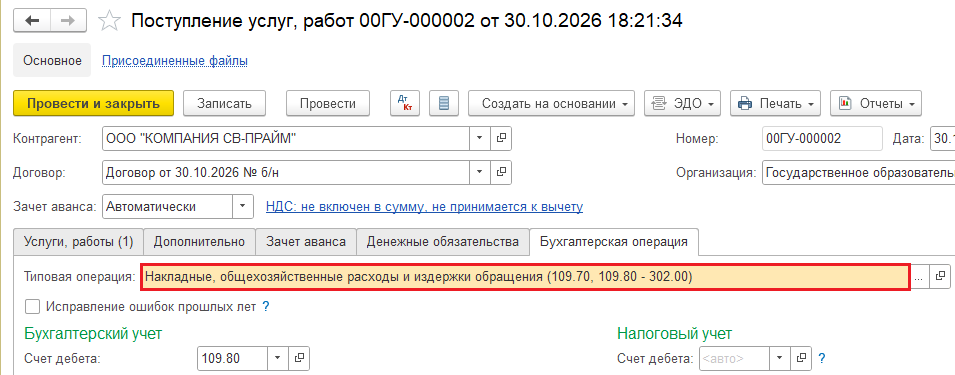
Для принятия к учету основного средства необходимо сформировать документ "Решение о признании объектов нефинансовых активов", из раздела ОС, НМА, НПА - "Принятие к учету".
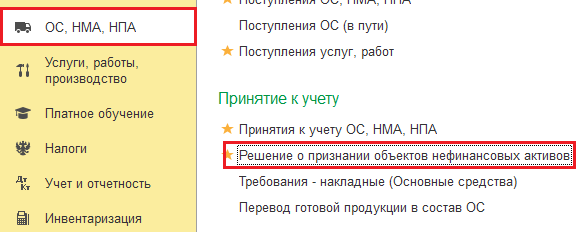
В шапке документа необходимо выбрать Вид операции "Признание объектов нефинансовых активов в связи с созданием хозяйственным способом", КФО и Счет учета - 101.Х4.
На закладке "Общие сведения" указываются МОЛ/Место хранения, где будет учитываться объект ОС.
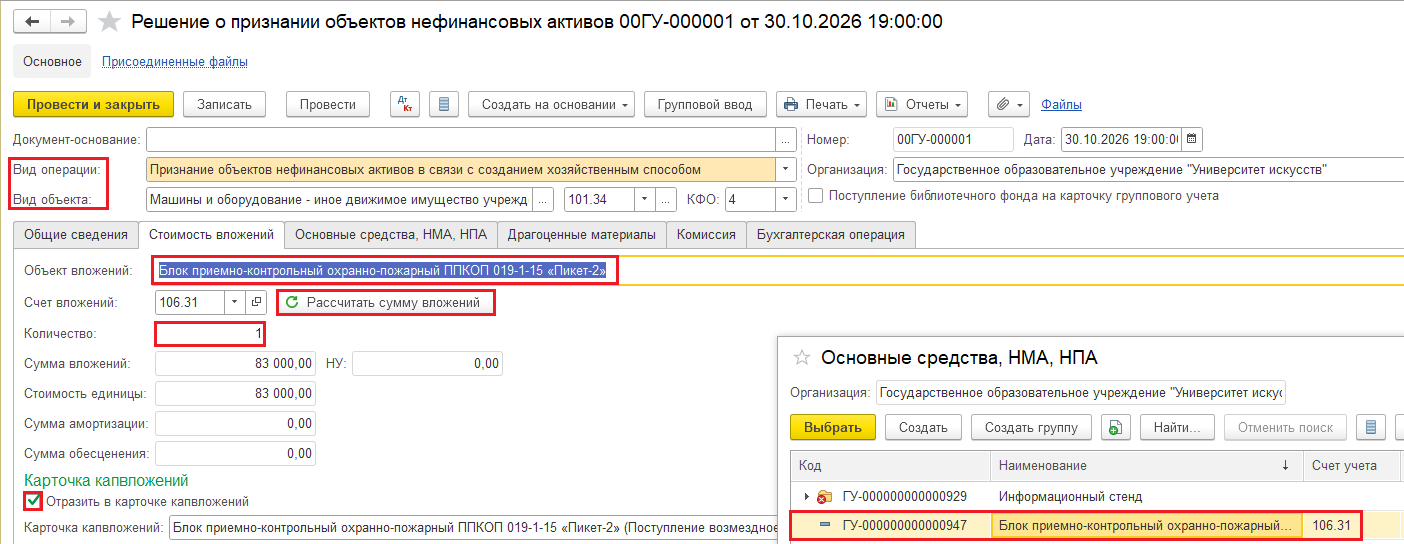
На закладке "Стоимость вложений" выбираем Объект вложений, вручную указывается Количество объекта принимаемого к учету. Сумма вложений и Стоимость единицы рассчитываются автоматически. Для отражения информации о вложениях в карточке необходимо поставить галочку "Отразить в карточке капвложений".
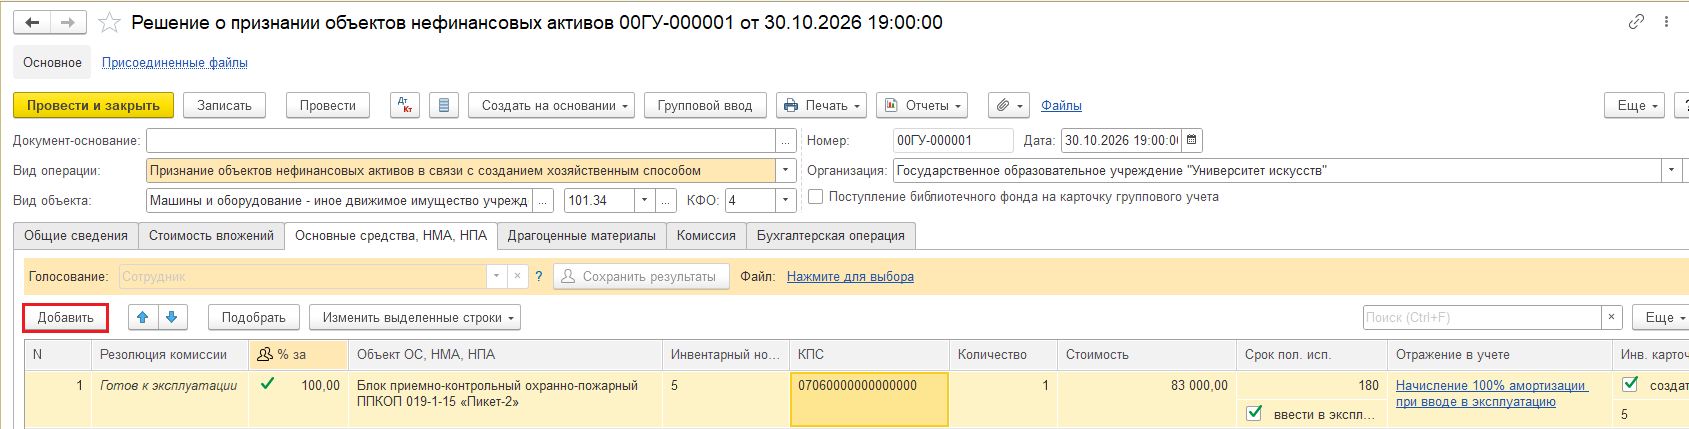
На закладке "Основные средства" в табличной части указывается новый принимаемый к учету Объект ОС, НМА, НПА через кнопку "Добавить" –> "Создать".
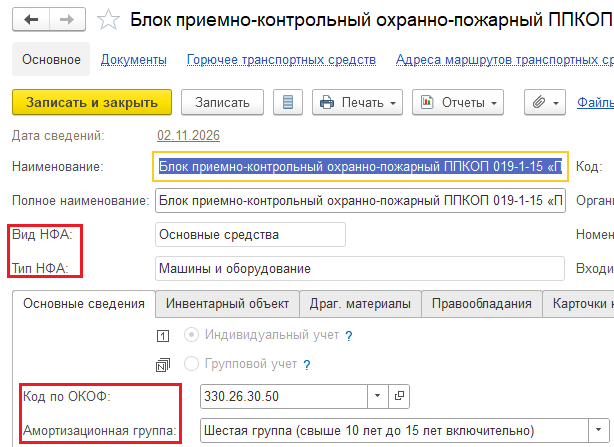
В карточке объекта ОС указываем Вид НФА, Тип НФА, необходимо выбрать Код по ОКОФ и амортизационную группу.
Далее необходимо указать Инвентарный номер, КПС, Срок полезного пользования,заполнить реквизиты Отражение в учете. Для присвоения номера инвентарной карточки устанавливается флаг "Инвентарная карточка".
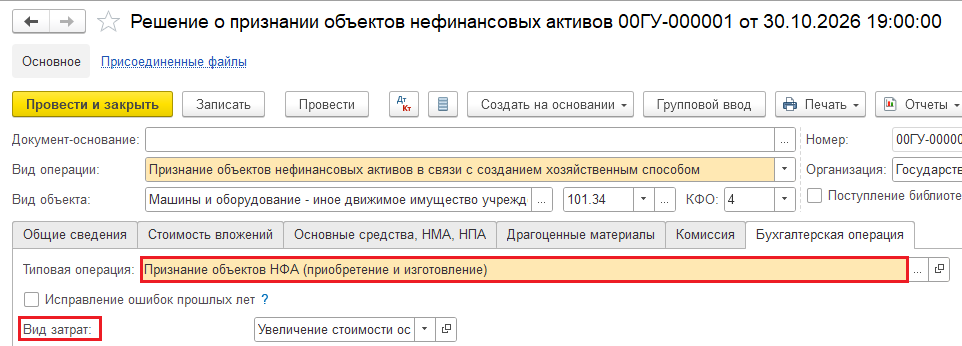
На закладке "Бухгалтерская операция" указывается Типовая операция: "Признание объектов НФА (приобретение и изготовление)" и Вид затрат.
Изношенные оконечные устройства при замене (демонтаж) спишите и оприходуйте новые. Если устройства учитывались в составе основных средств они списываются с баланса и до утилизации учитываются на забалансовом счете 02.
Демонтаж оконечных аппаратов
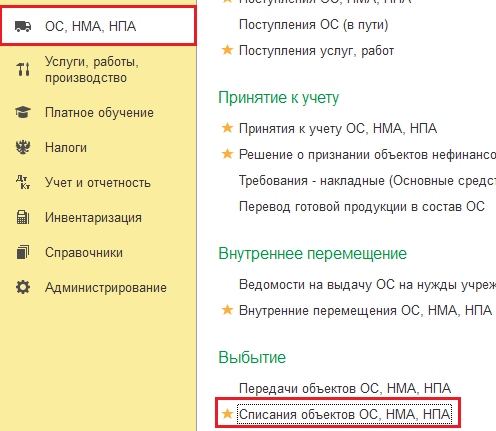
На примере отразим разбор устройства, для этого необходимо сформировать документ "Списание объектов ОС, НМА, НПА" в разделе "ОС,НМА,НПА".
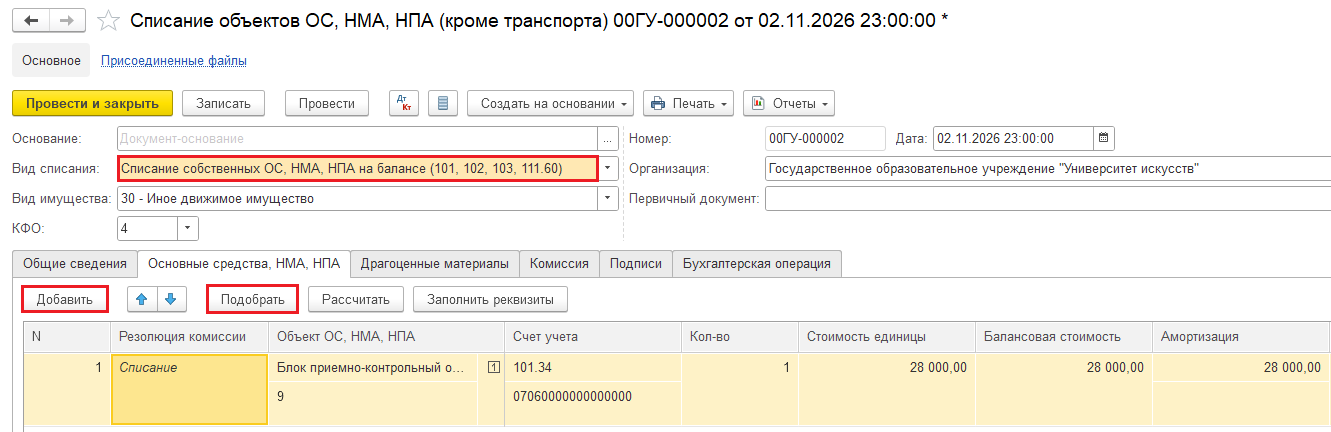
В шапке документа указать Вид списания - "Списание собственных ОС, НМА, НПА на балансе (101, 102, 103, 111.60)", добавить объект через кнопку "Подобрать".
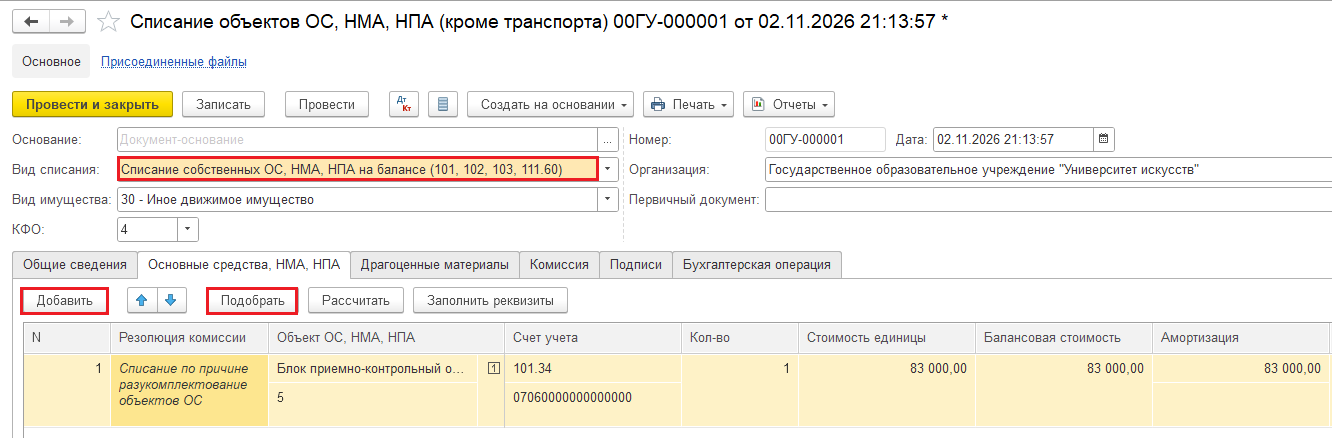
На закладке "Основные средства, НМА, НПА" заполнить счет учета, количество, и стоимость объекта.
На закладке Бухгалтерская операция указывается типовая операция: "Разукомплектование объектов ОС, НПА (401.10.172)".
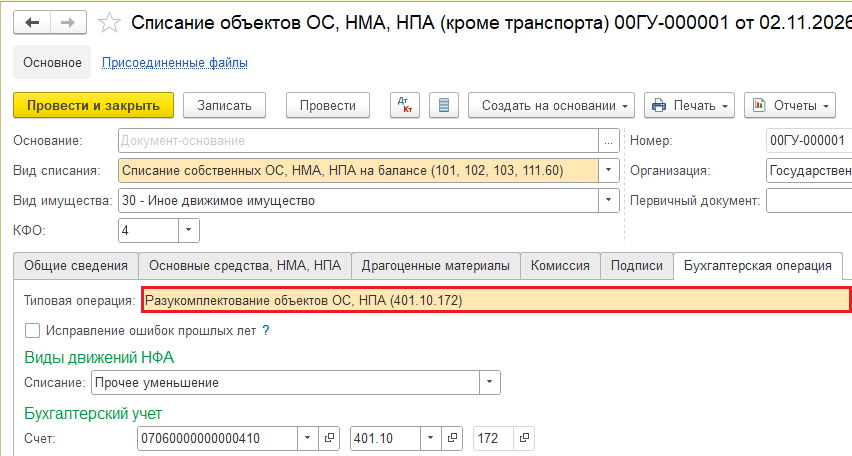
Теперь необходимо принять к учету новые объекты, операция отражается через документ "Принятие к учету ОС" – в разделе "ОС, НМА, НПА".
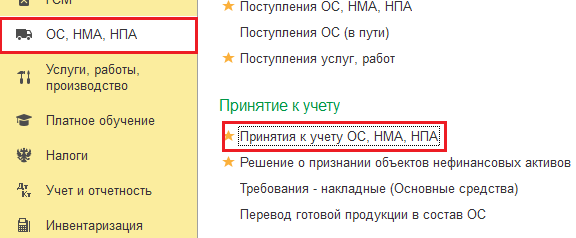
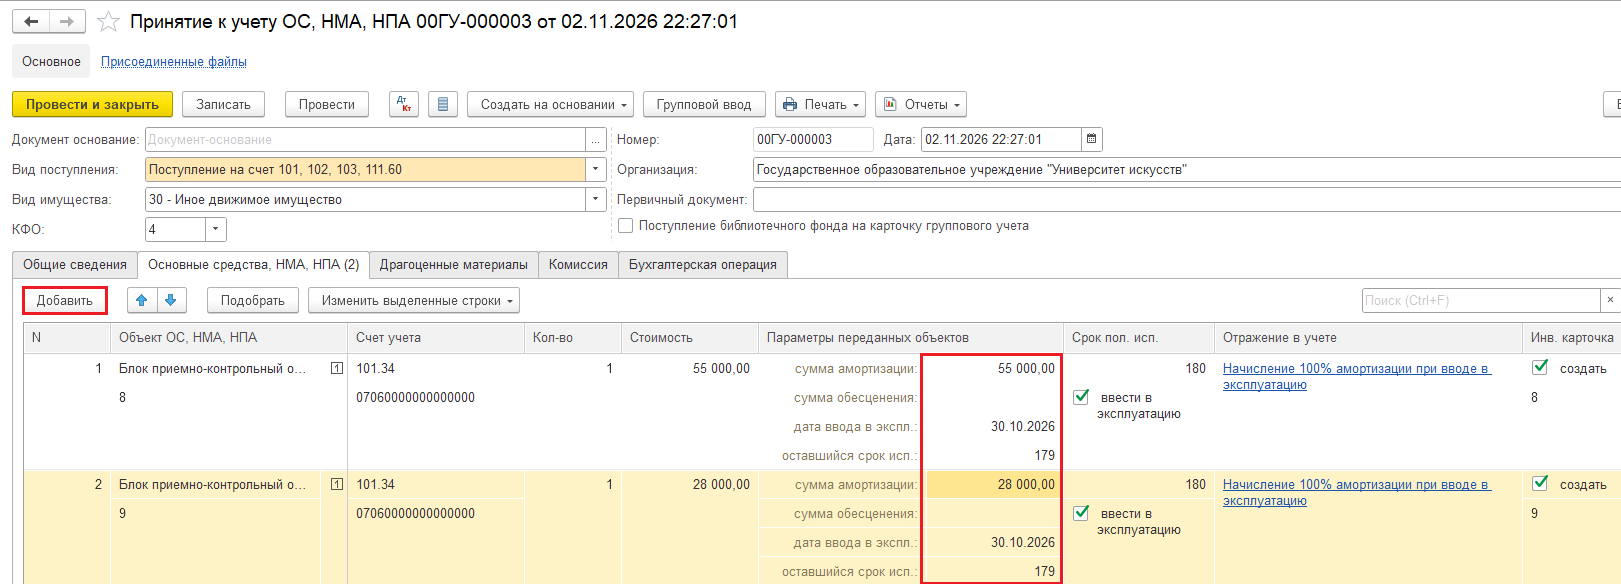
В шапке документа указываем Вид поступления: "Поступление на счет 101, 102, 103, 111.60".
На закладке "Основные средства, НМА, НПА" создаем новые объекты через кнопку "Добавить".
Затем заполняются дата ввода в эксплуатацию и стоимость тех объектов, которые ранее числились на учёте и были списаны.
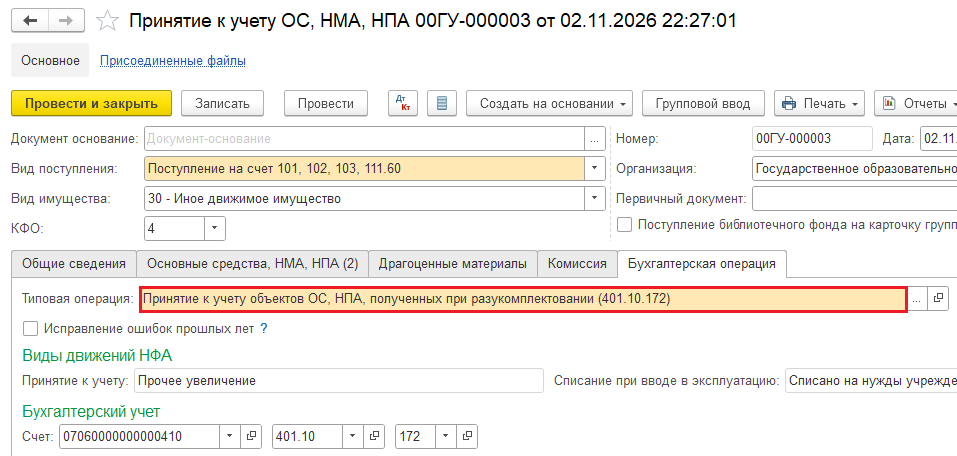
На закладке "Бухгалтерская операция" указывается типовая операция: "Принятие к учету объектов ОС, НПА, полученных при разукомплектовании (401.10.172)".
Комиссией было принято решение о списании изношенного объекта. , операция отражается документом "Списание объектов ОС,НМА,НПА".
В шапке документа используется вид списания: "Списание собственных ОС, НМА, НПА на балансе (101, 102, 103, 111.60)", через кнопку "Подобрать" выбираем объект, реквизиты заполняются автоматически.
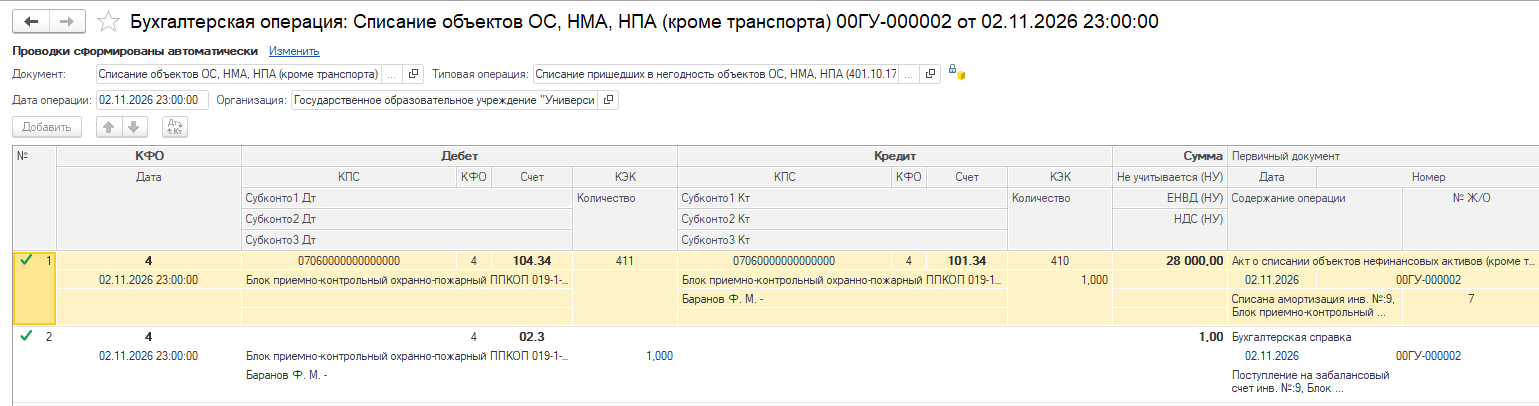
На закладке "Бухгалтерская операция" указывается типовая операция: "Списание пришедших в негодность объектов ОС, НМА, НПА (401.10.172)" и счет не активов 02.3.
Подпишитесь на нашу рассылку
Будьте в курсе последних новостей!