Автор статьи
Безвозмездная передача объекта ОС в безвозмездное пользование – передача одной стороной (ссудодатель) другой стороне (ссудополучателю) имущества во временное пользование без какой-либо оплаты, где ссудополучатель обязуется вернуть это имущество в том же состоянии, в каком получил, с учётом нормального износа.
Безвозмездная передача прав пользования оформляется через договор безвозмездного пользования, который в Гражданском кодексе также называется договором ссуды.
ВАЖНО! Нельзя передать в безвозмездное пользование деньги, ценные бумаги, интеллектуальные права или предприятие целиком, так как предметом для передачи прав пользования может быть только вещь (движимая или недвижимая).
Некоторые особенности передачи актива в безвозмездное пользование :
При передаче нефинансовых активов в безвозмездное пользование в учете ссудодателя отражаются (пп. 29.1, 30.1 СГС "Аренда"):
Правообладателю (ссудодателю) следует начислить доходы будущих периодов и одновременно признать отложенные расходы по упущенной выгоде от предоставления права пользования активом в сумме справедливой стоимости арендных платежей за весь срок пользования объектом учета аренды (пп. 29.1, 30.1 СГС "Аренда"). Корреспонденции счетов по этим операциям приведены в п. 94.1 Инструкции № 162н.
Разберем безвозмездную передачу прав пользования на следующем примере.
Пример 1: Казенное учреждение КУ 1 передает бюджетному учреждению БУ (ПБС) в безвозмездное пользование земельный участок стоимостью 500 000 руб. на 7 месяцев. Договор о безвозмездной передаче прав пользования заключен 1 июня 2026 г., период начала аренды - 1 июня 2026 г. Справедливая стоимость ежемесячных арендных платежей определена комиссией учреждения по поступлению и выбытию объектов НФА в сумме 15 000 руб.
Для поведения безвозмездной передачи прав пользования необходимо выполнение трех шагов:
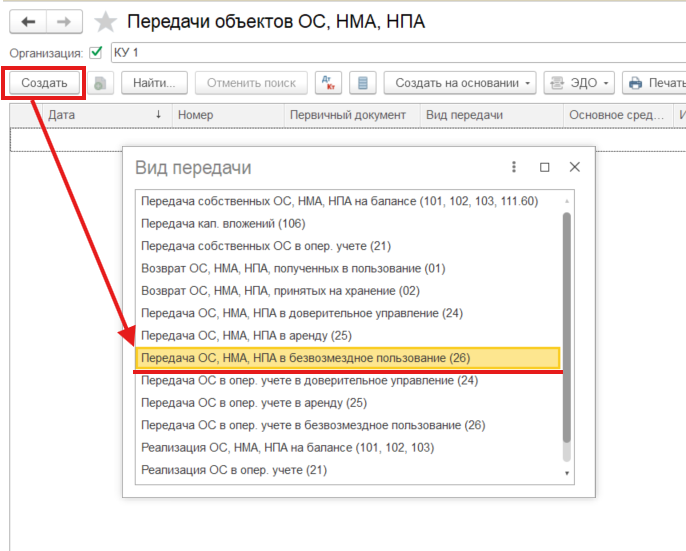
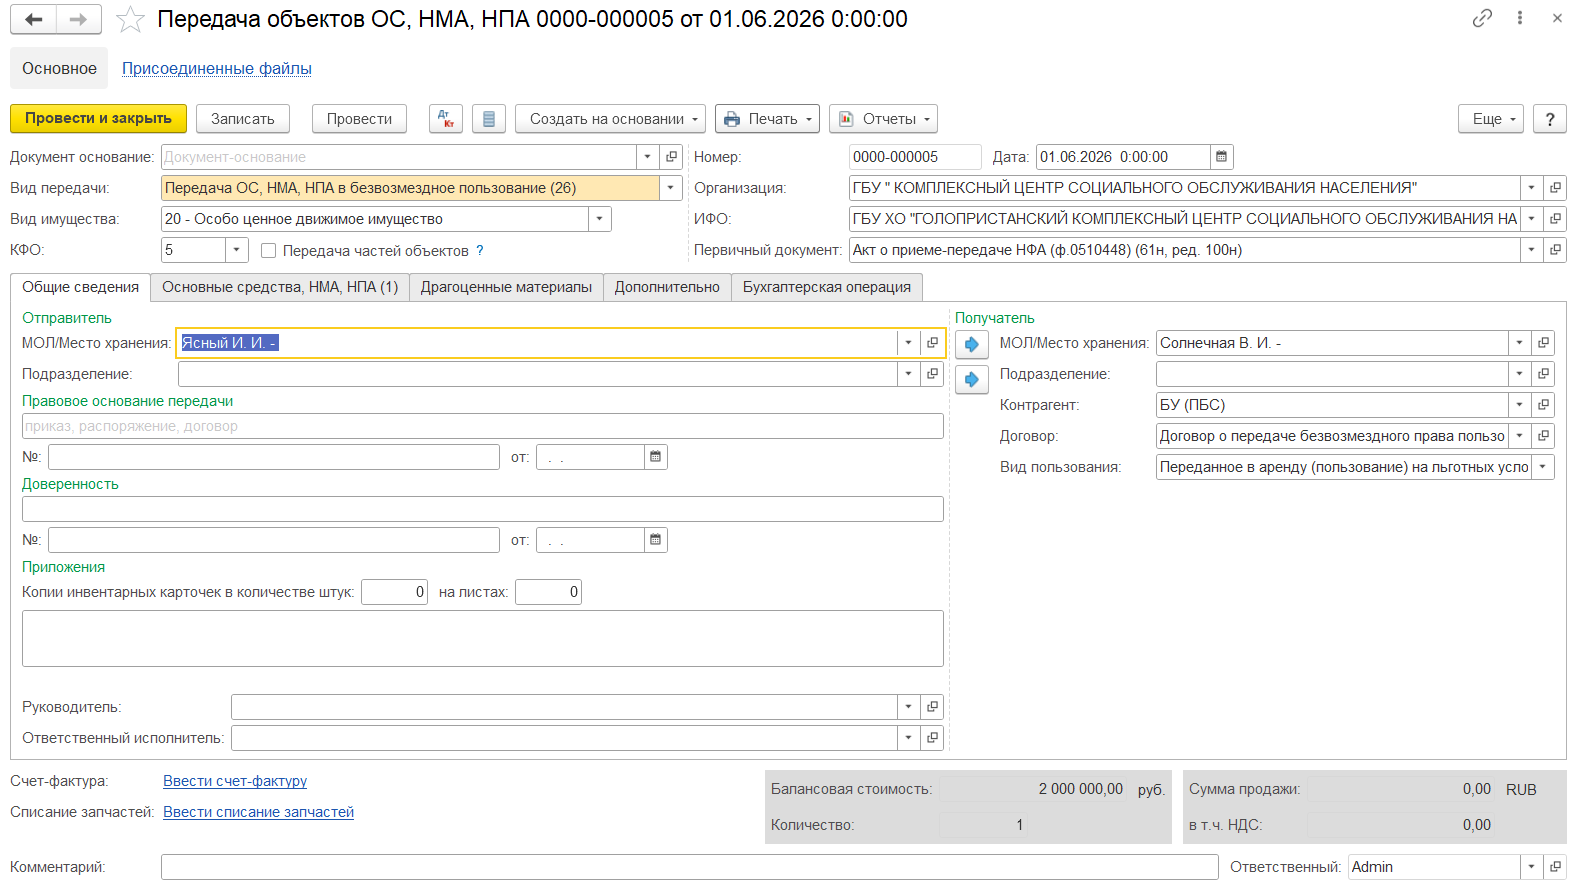
Шаг 1. Формируем документ непосредственной передачи земельного участка. Для этого заходим в раздел ОС, НМА, НПА – Выбытие - Передача объектов ОС, НМА, НПА.
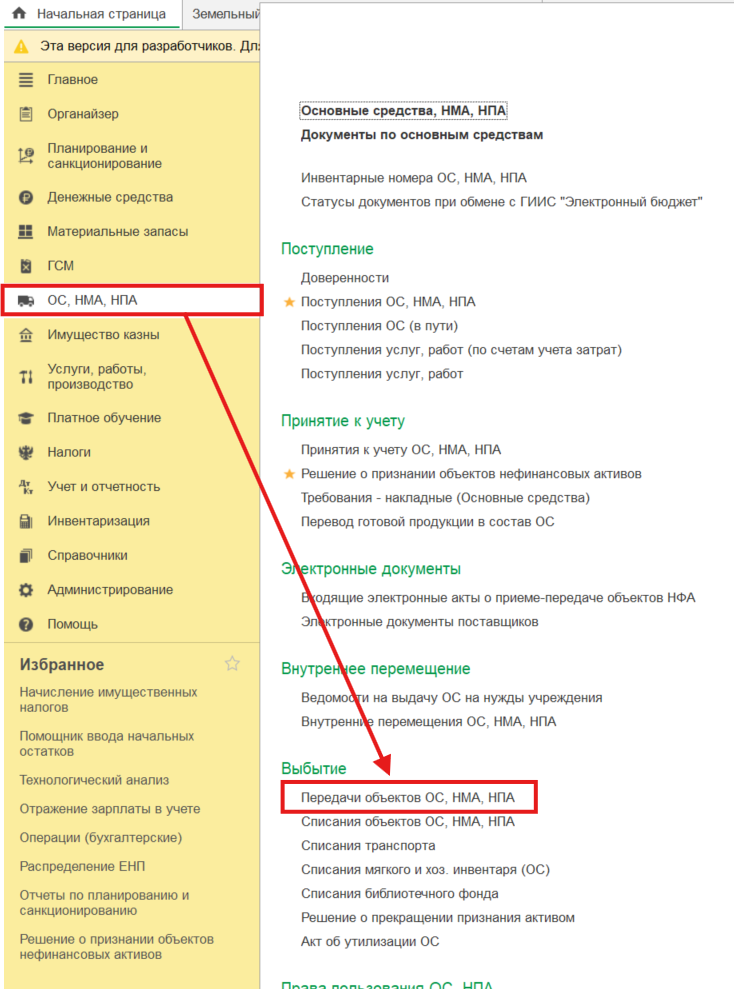
Далее нажимаем "Создать" и выбираем документ Передача ОС, НМА, НПА в безвозмездное пользование (26) (где цифра 26 означает номер счета).
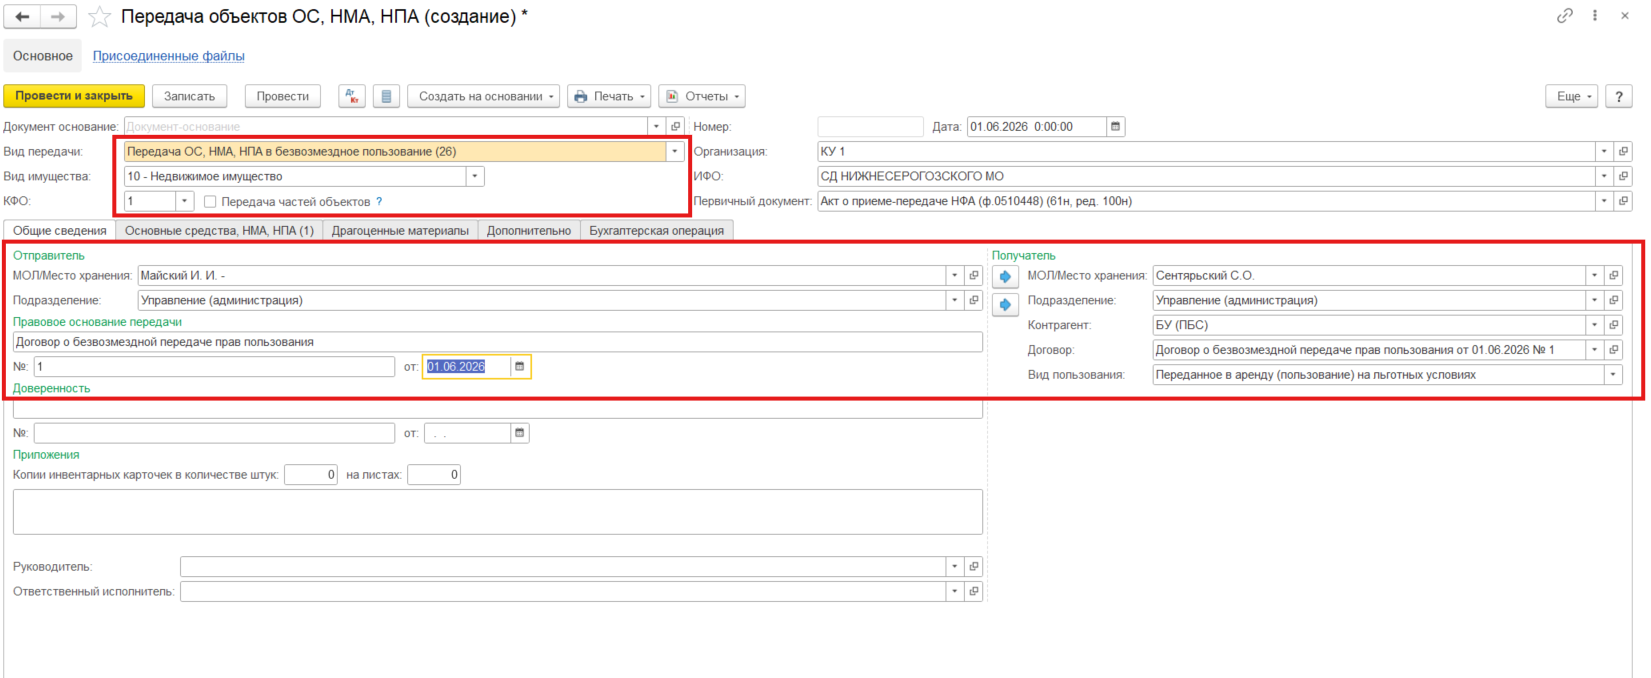
Заполняем шапку документа:
И вкладку Общие сведения, где указываем:
Образец заполнения представлен ниже:
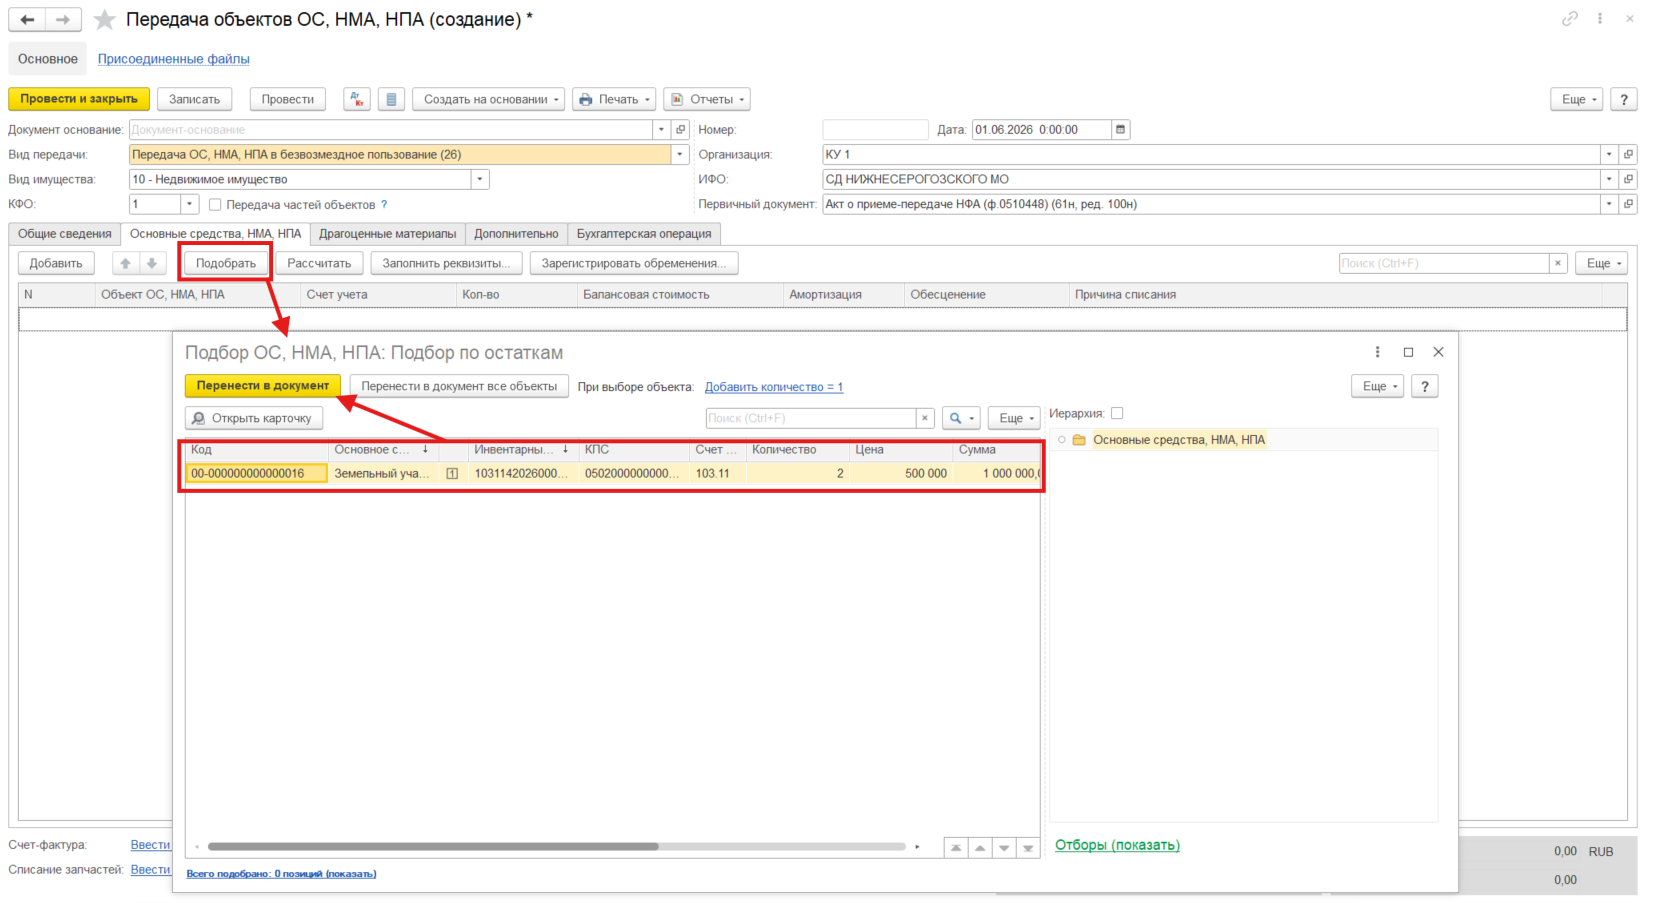
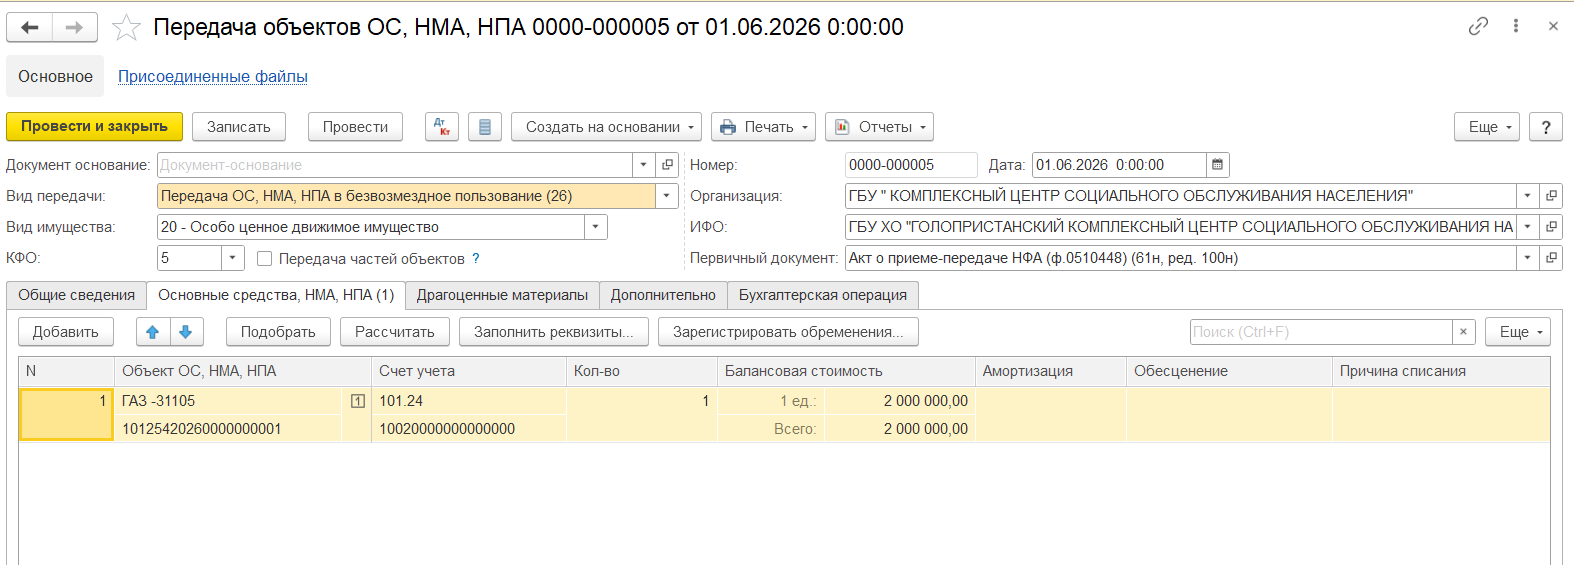
Во вкладке Основные средства, НМА, НПА нажимаем кнопку Подобрать, в появившемся окне выбираем земельный участок, который передаем и нажимаем кнопку Перенести в документ
В результате:
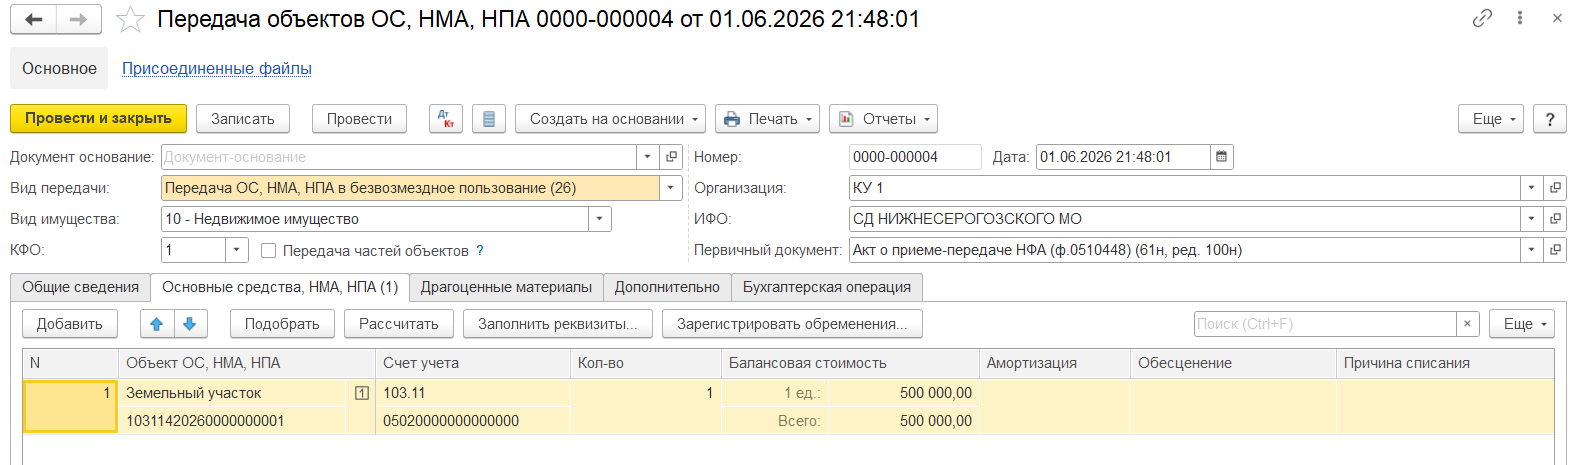
В рассматриваемом примере закладки Драгоценные материалы и Дополнительно не заполняются.
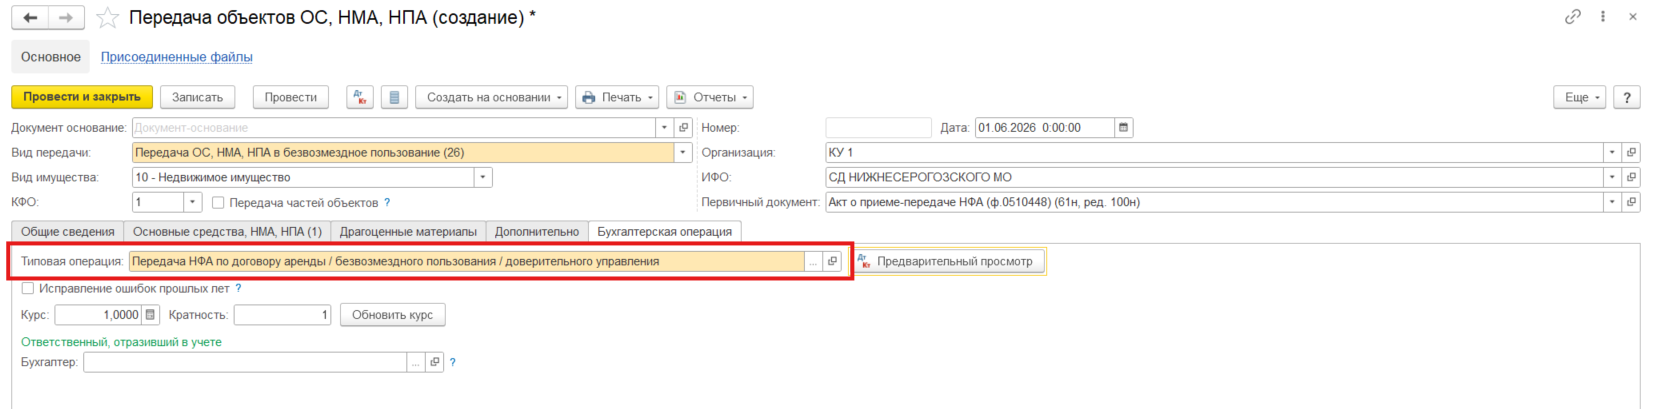
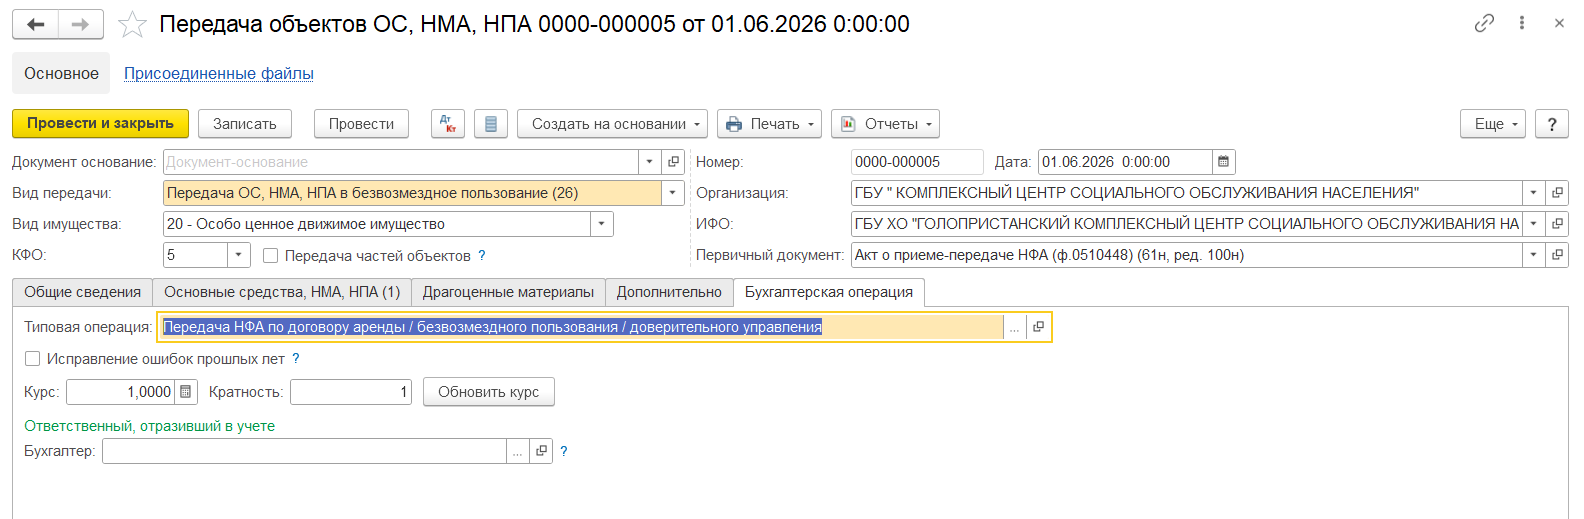
На вкладке Бухгалтерская операция выбирается Типовая операция – Передача НФА по договору аренды /безвозмездного пользования / доверительного управления.
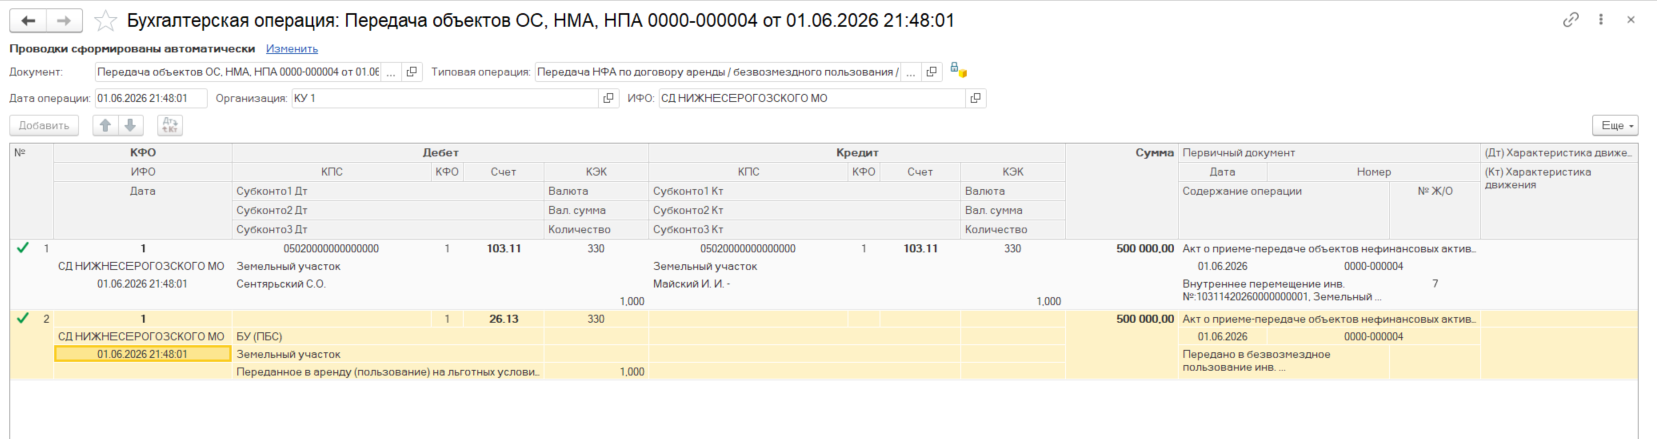
Проводим документ и получаем следующие проводки:
Шаг 2-й: Начиляем доходы будущих периодов
Для начисления доходов будущих периодов и отложенных расходов по упущенной выгоде предназначен документ Начисление доходов будущих периодов. Он находится в разделе Услуги, работы, производство – Начисление доходов будущих периодов.
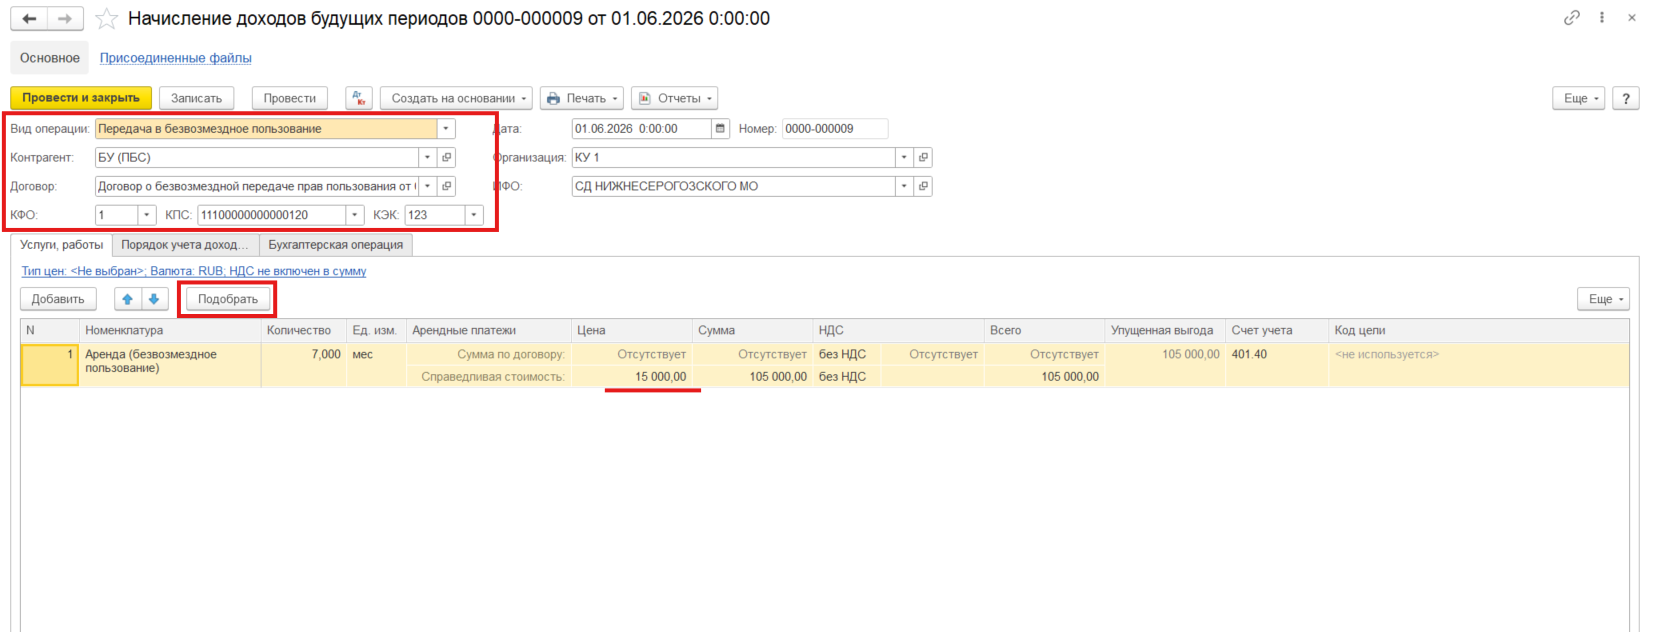
Заполняем шапку документа:
Нажав на кнопку Подобрать, выбираем из списка Номенклатуры соответствующую услугу, в случае нашего примера это Аренда (безвозмездное пользование). Устанавливаем количество месяцев, Сумма по договору (т.к. передача безвозмездная) будет отсутствовать. В строке справедливая стоимость устанавливаем Цену ежемесячного арендного платежа, определенную комиссией учреждения по поступлению и выбытию объектов НФА.
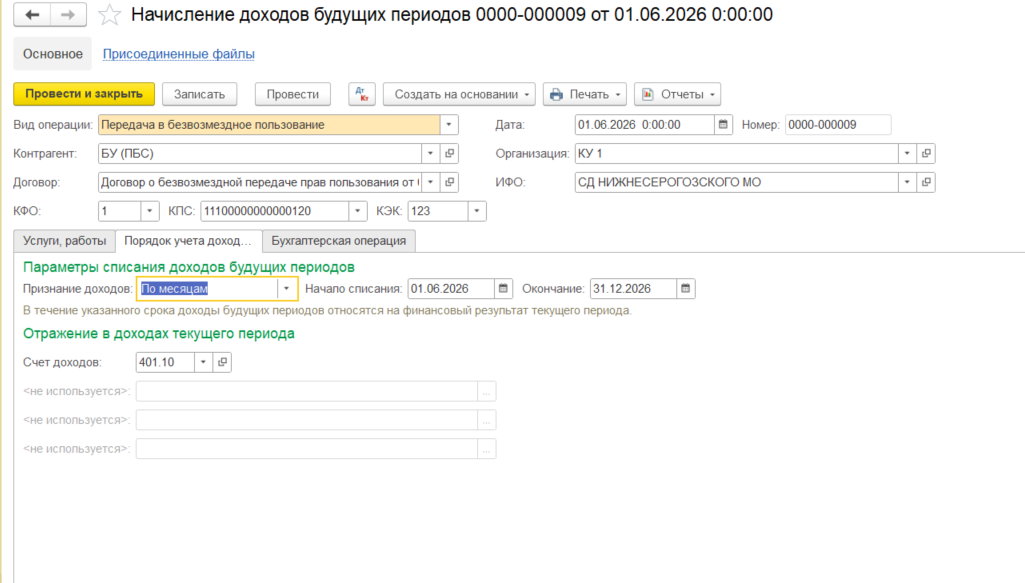
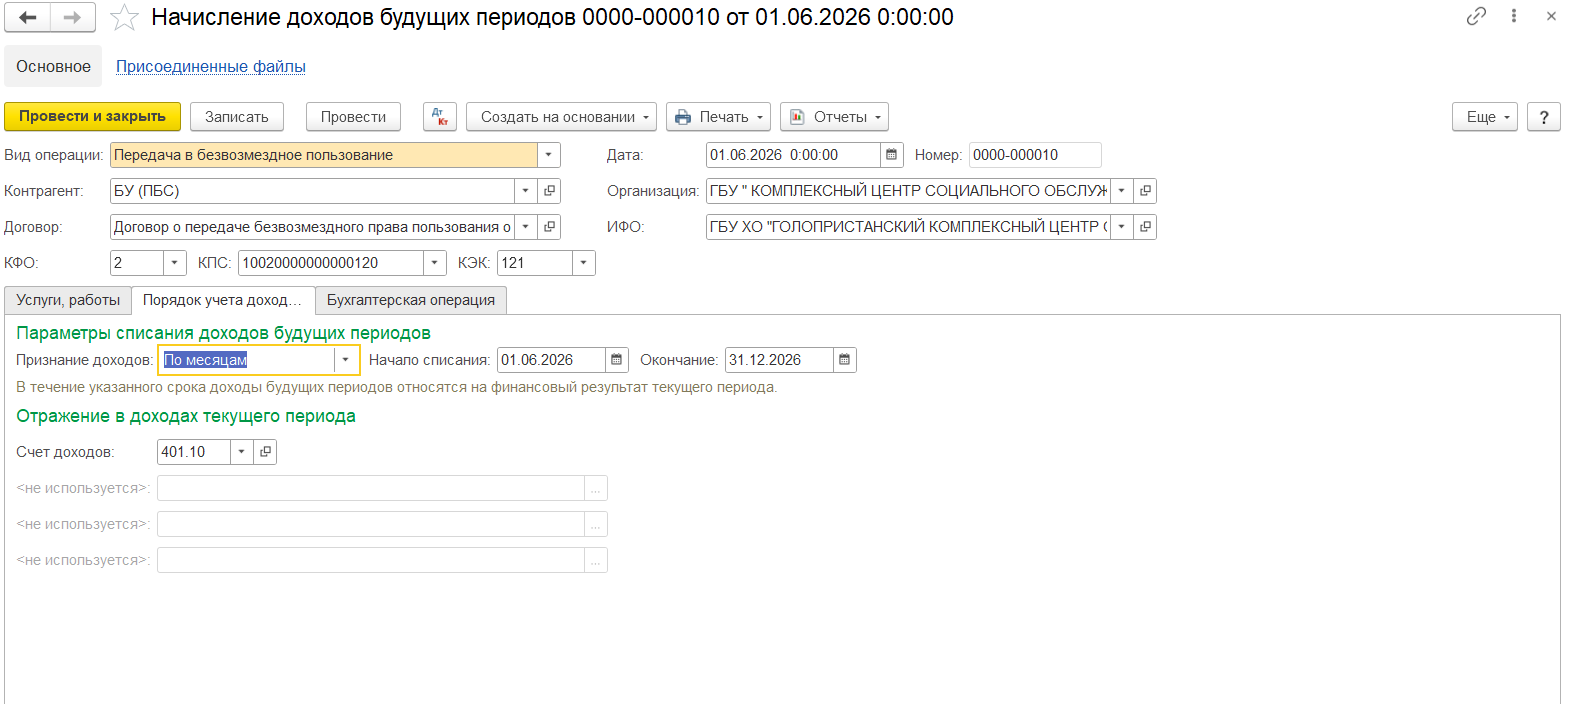
Во вкладке Порядок учета доходов документа указываются следующие данные:
Пример заполнения представлен ниже.
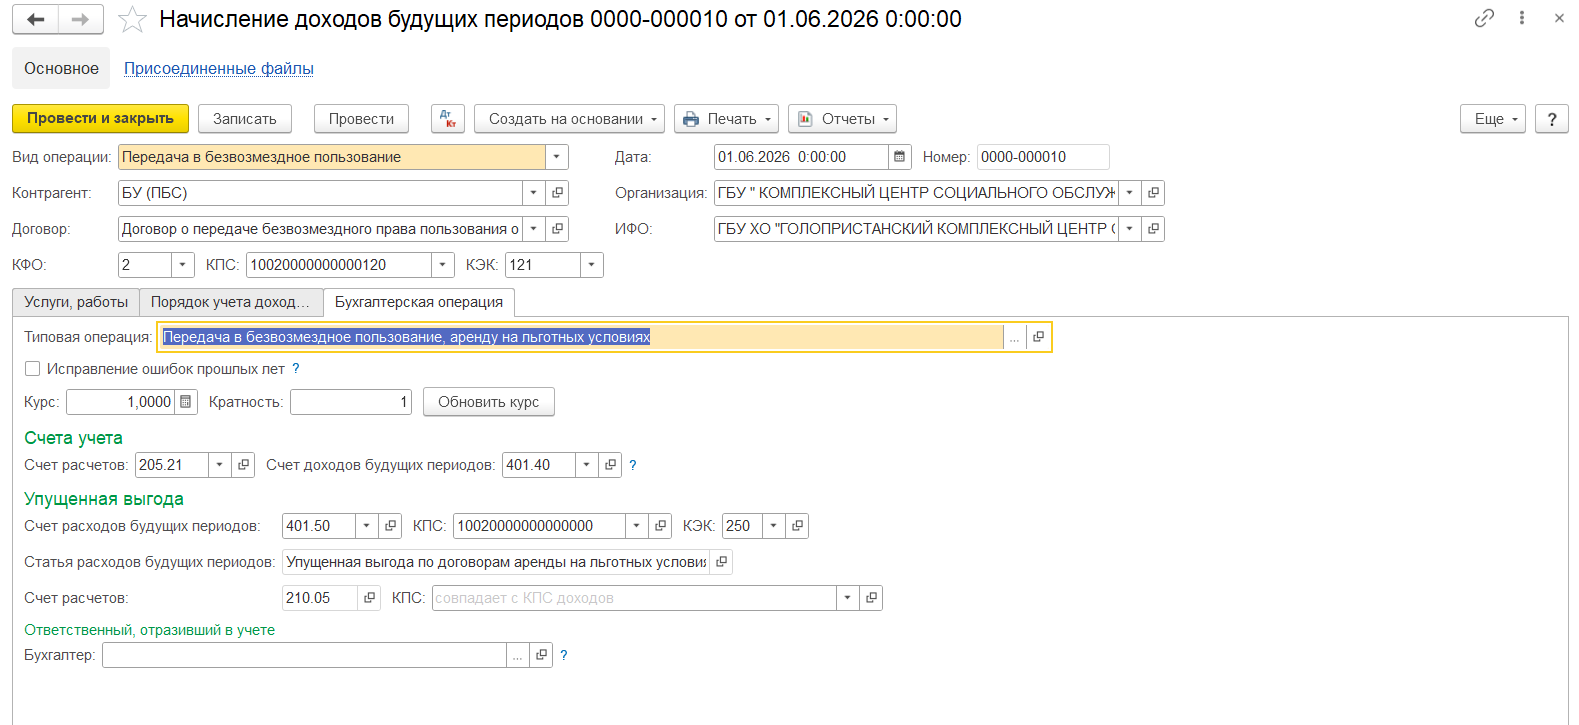
Во вкладке "Бухгалтерская операция" следует указать следующие реквизиты:
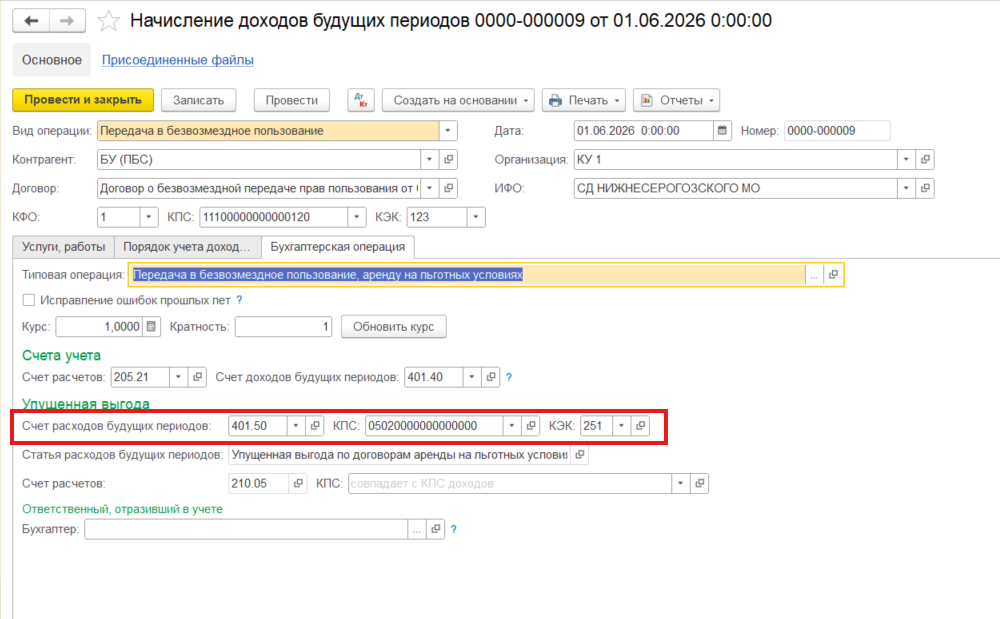
Проводим документ. Результат:
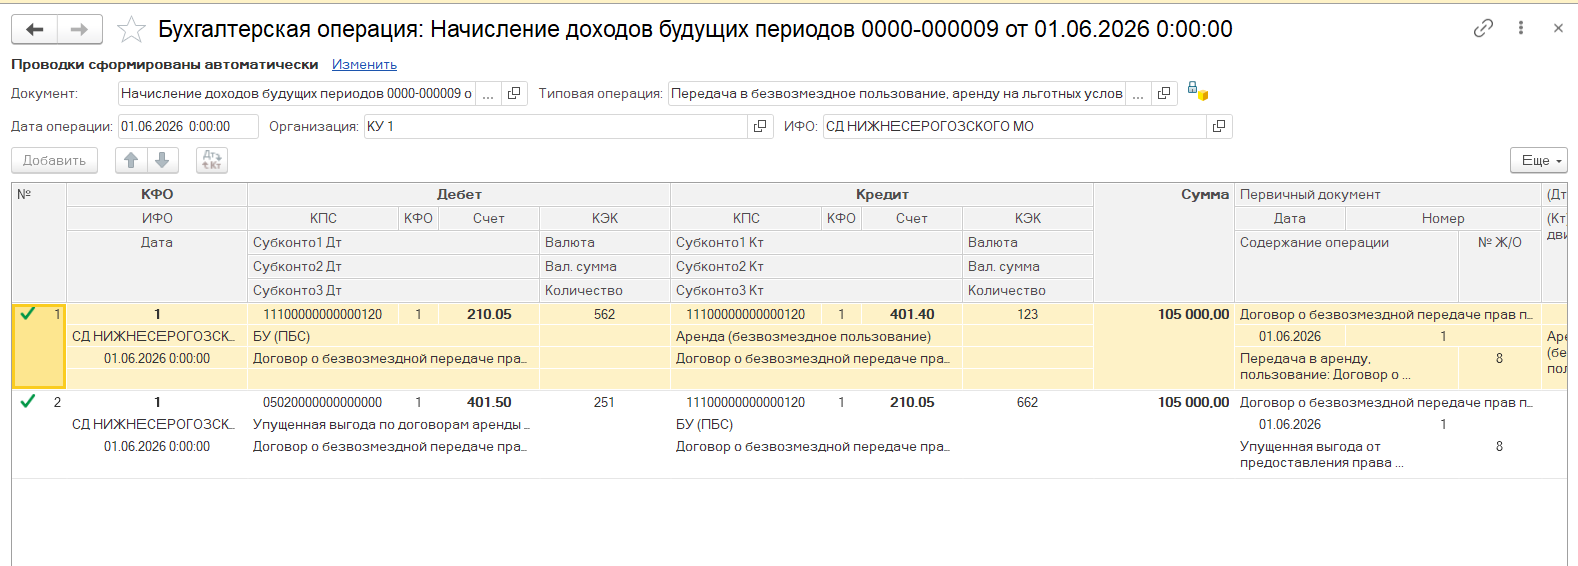
Шаг 3й: Признание доходов по упущенной выгоде
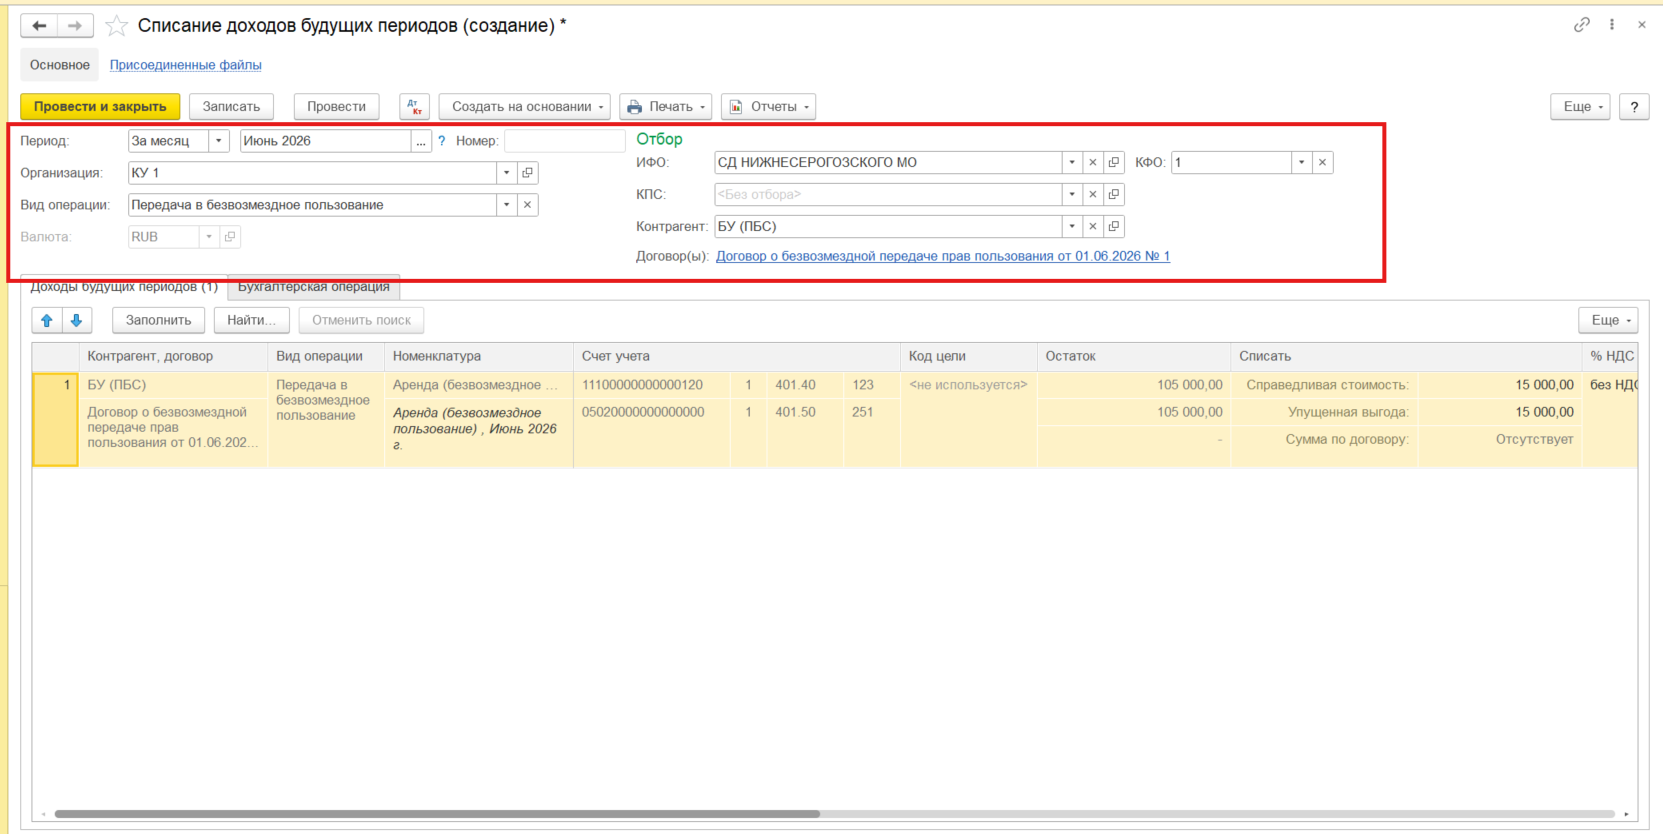
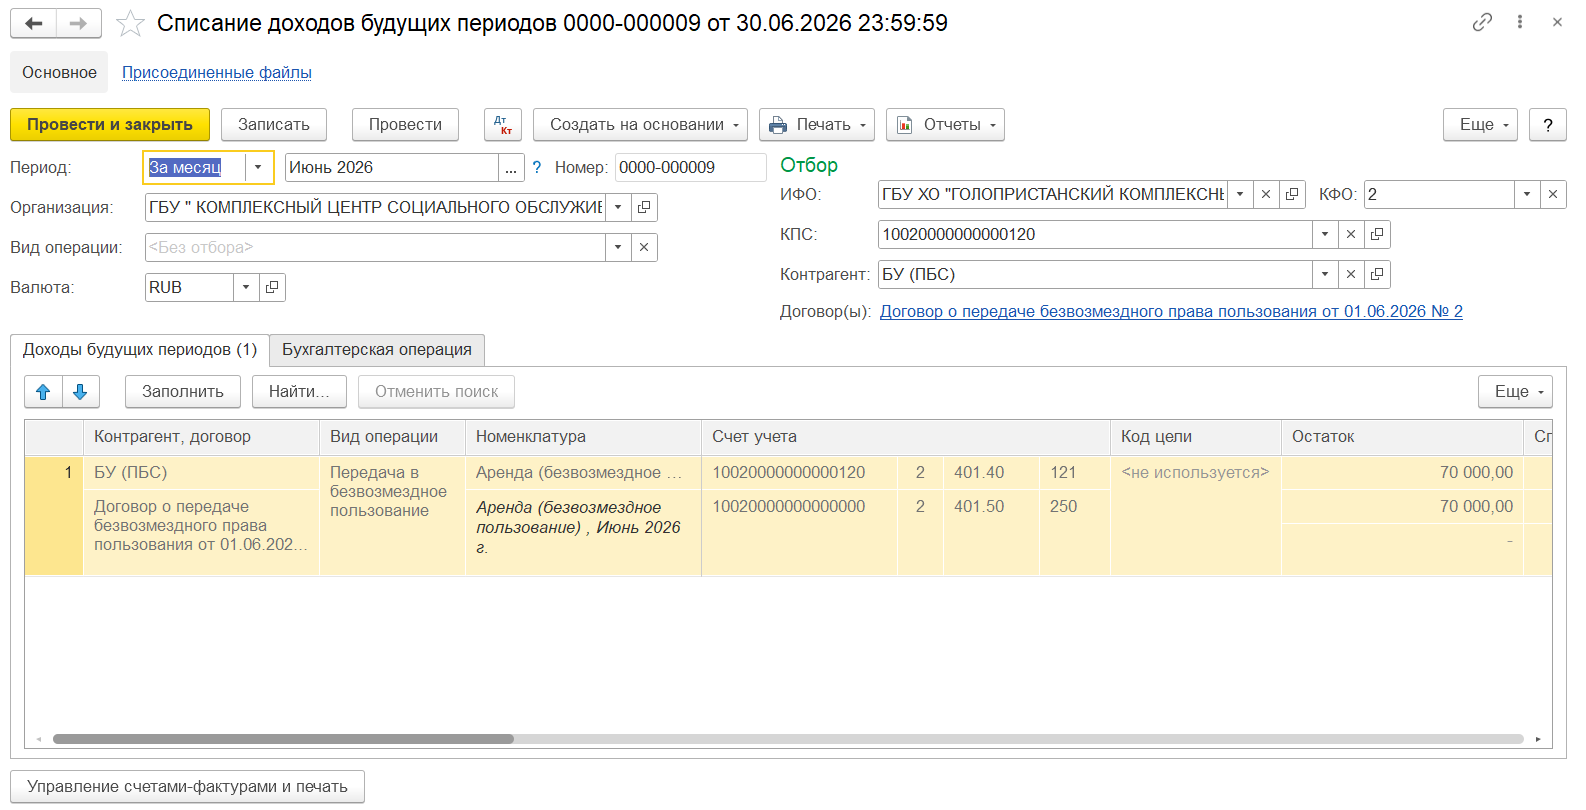
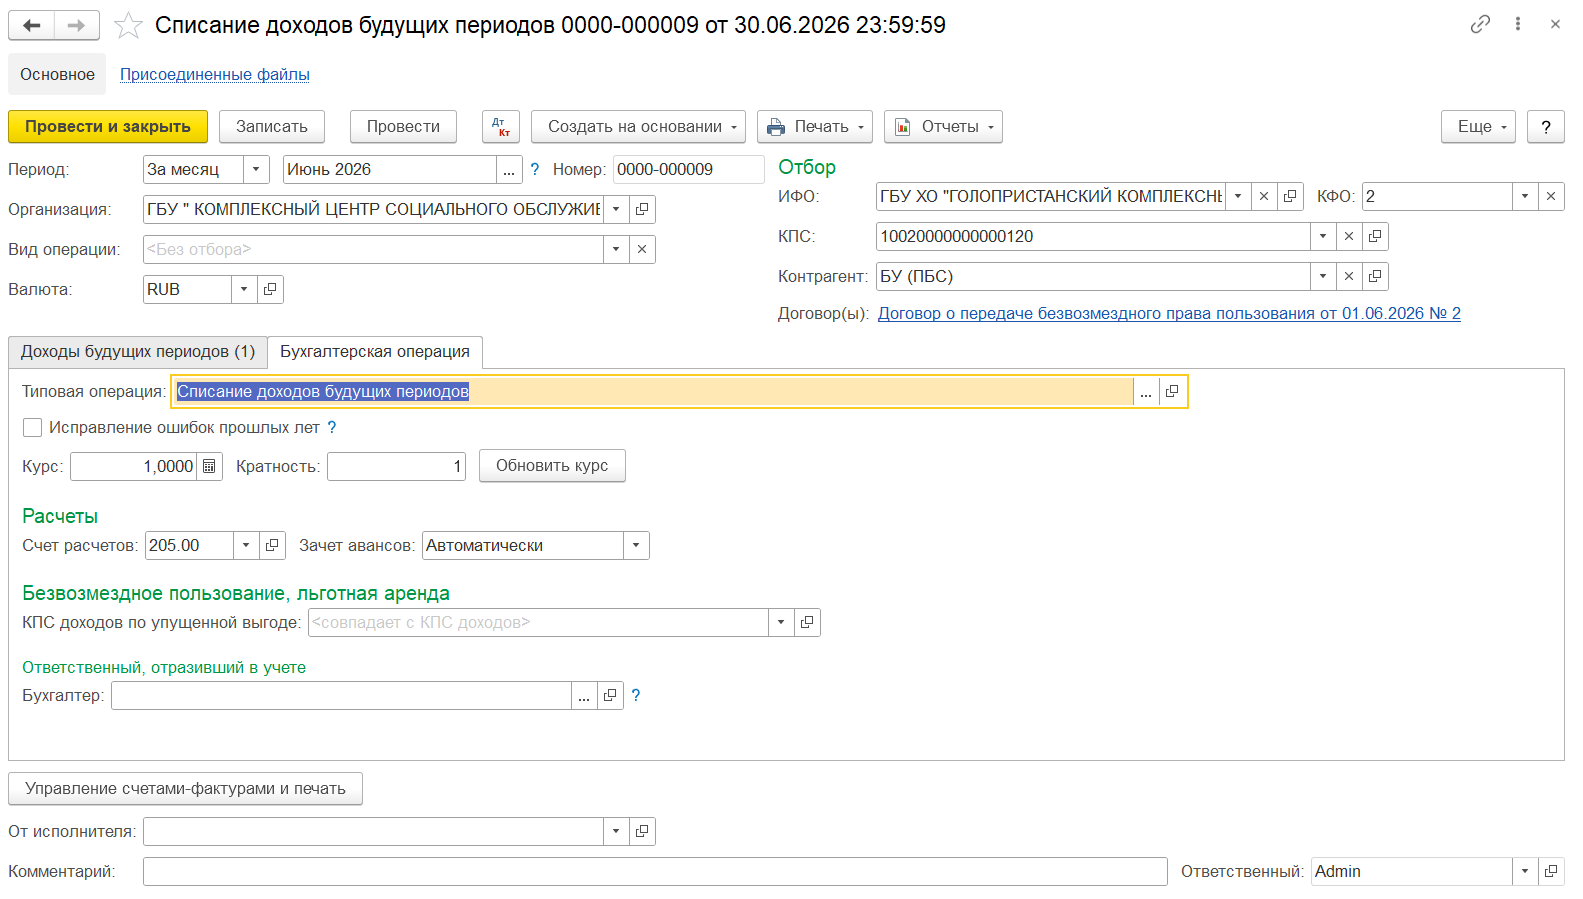
Для признания доходов, расходов по упущенной выгоде текущего финансового года предназначен документ Списание доходов будущих периодов. Он находится в разделе Услуги, работы, производство – Списание доходов будущих периодов.
ВАЖНО! Так как в документе "Начисление доходов будущих периодов" мы проставили признание доходов по месяцам, то и документ "Списание доходов будущих периодов" необходимо будет формировать ЕЖЕМЕСЯНО.
Заполняем шапку документа:
Для заполнения табличной части документа по остаткам на счетах предназначена кнопка Заполнить. Также документ можно заполнить вручную.
Во вкладке "Бухгалтерская операция" следует указать "Типовую операцию": Списание доходов будущих периодов.
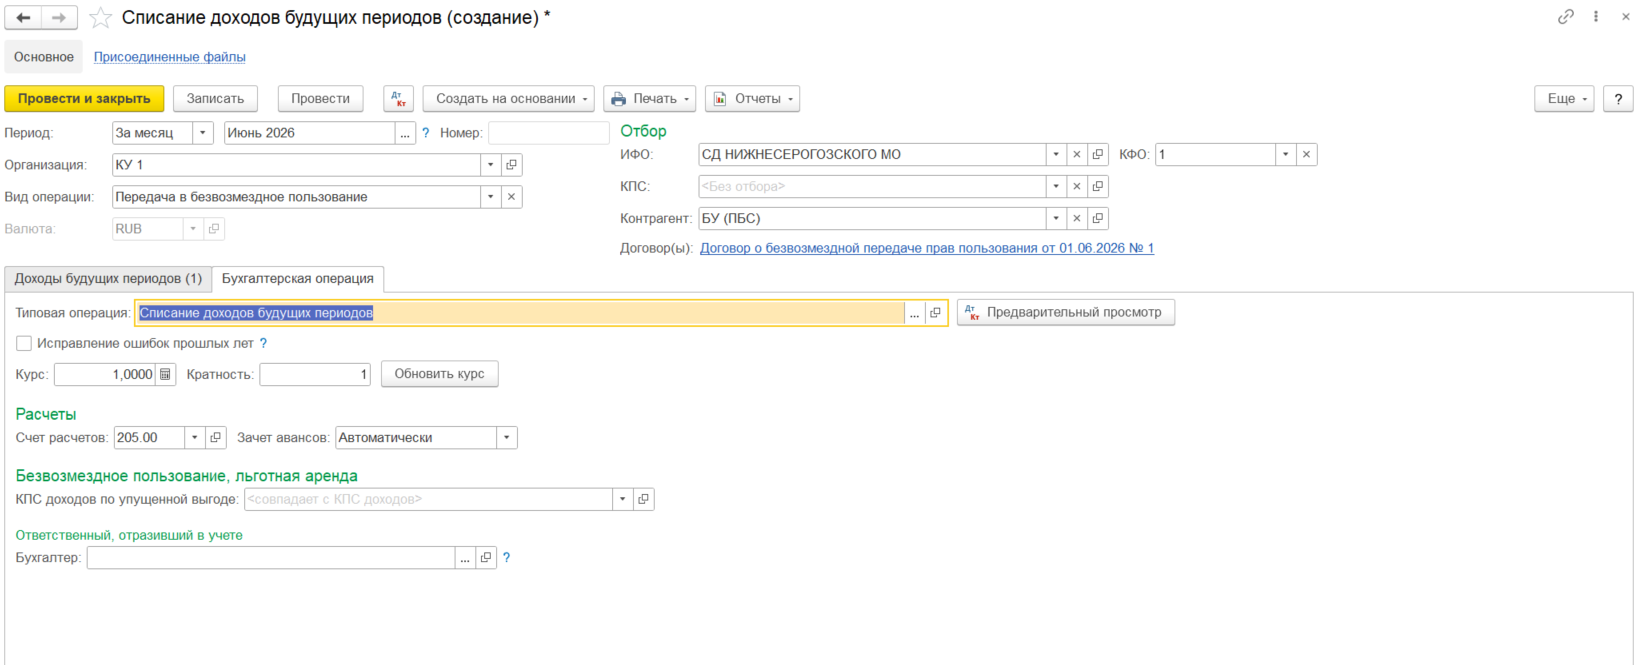
В результате:
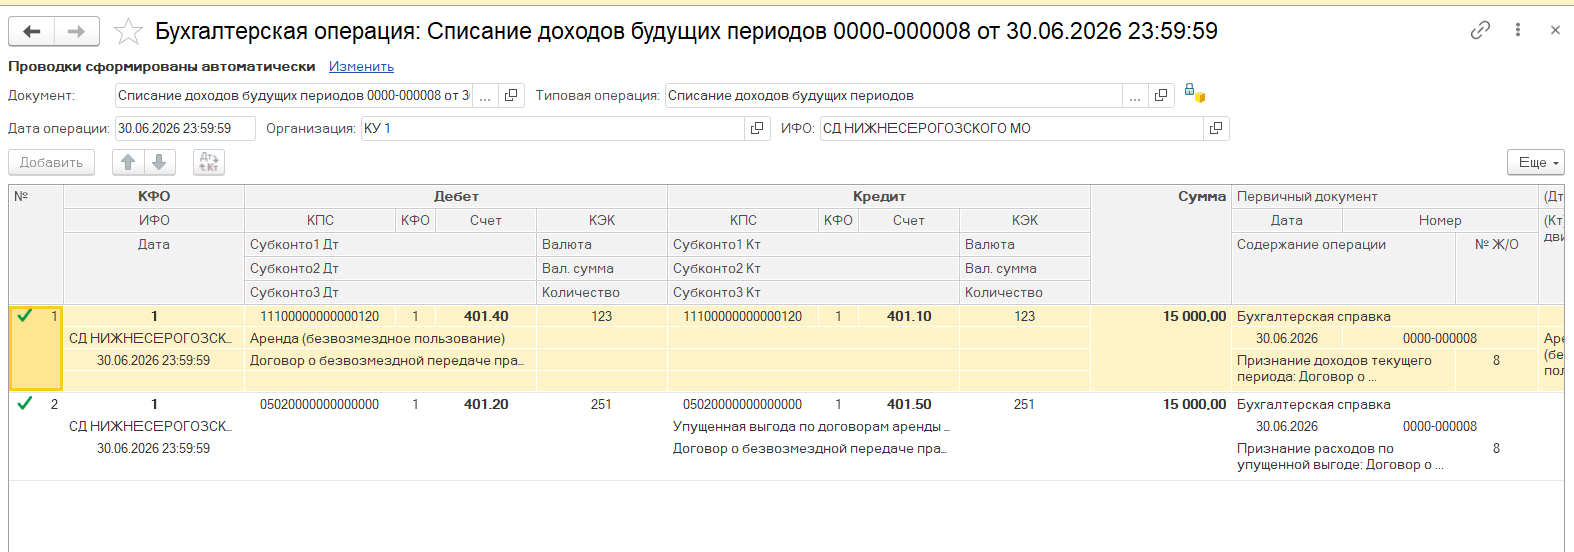
Пример 2: ГБУ "КОМПЛЕКСНЫЙ ЦЕНТР СОЦИАЛЬНОГО ОБСЛУЖИВАНИЯ НАСЕЛЕНИЯ" передает бюджетному учреждению БУ (ПБС) в безвозмездное пользование автомобиль ГАЗ-31105 стоимостью 2 000 000 руб. на 7 месяцев. Договор о безвозмездной передаче прав пользования заключен 1 июня 2026 г., период начала аренды - 1 июня 2026 г. Справедливая стоимость ежемесячных арендных платежей определена комиссией учреждения по поступлению и выбытию объектов НФА в сумме 10 000 руб.
Решение примера данного примера проводиться аналогично предыдущему с небольшими отличиями.
Шаг 1. Формирование документа о передаче. Для этого заходим в раздел ОС, НМА, НПА – Выбытие - Передача объектов ОС, НМА, НПА.
Шаг 2-й. Для начисления доходов будущих периодов и отложенных расходов по упущенной выгоде предназначен документ Начисление доходов будущих периодов. Он находится в разделе Услуги, работы, производство – Начисление доходов будущих периодов.
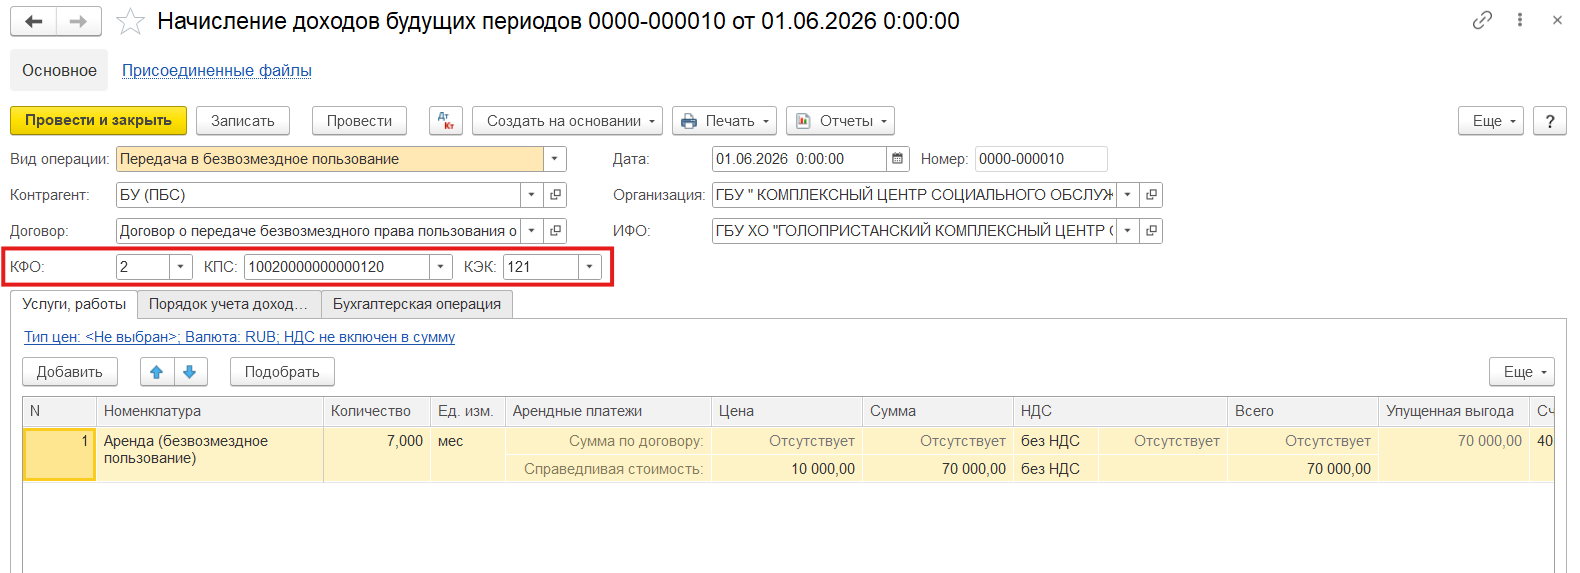
Обратите внимание на КПС и КЭК
Шаг 3й. Для признания доходов, расходов по упущенной выгоде текущего финансового года предназначен документ Списание доходов будущих периодов. Он находится в разделе Услуги, работы, производство – Списание доходов будущих периодов.
Автор статьи
Будьте в курсе последних новостей!