Н
Статья
Инвентаризация расходов будущих периодов: счет 401.50
Статья
Инвентаризация расходов будущих периодов: счет 401.50
наша
база знаний

Инвентаризация расходов будущих периодов: счет 401.50
Решение о проведении инвентаризации
Для оформления решения о проведении инвентаризации используется документ "Решение о проведении инвентаризации" из раздела "Инвентаризация".
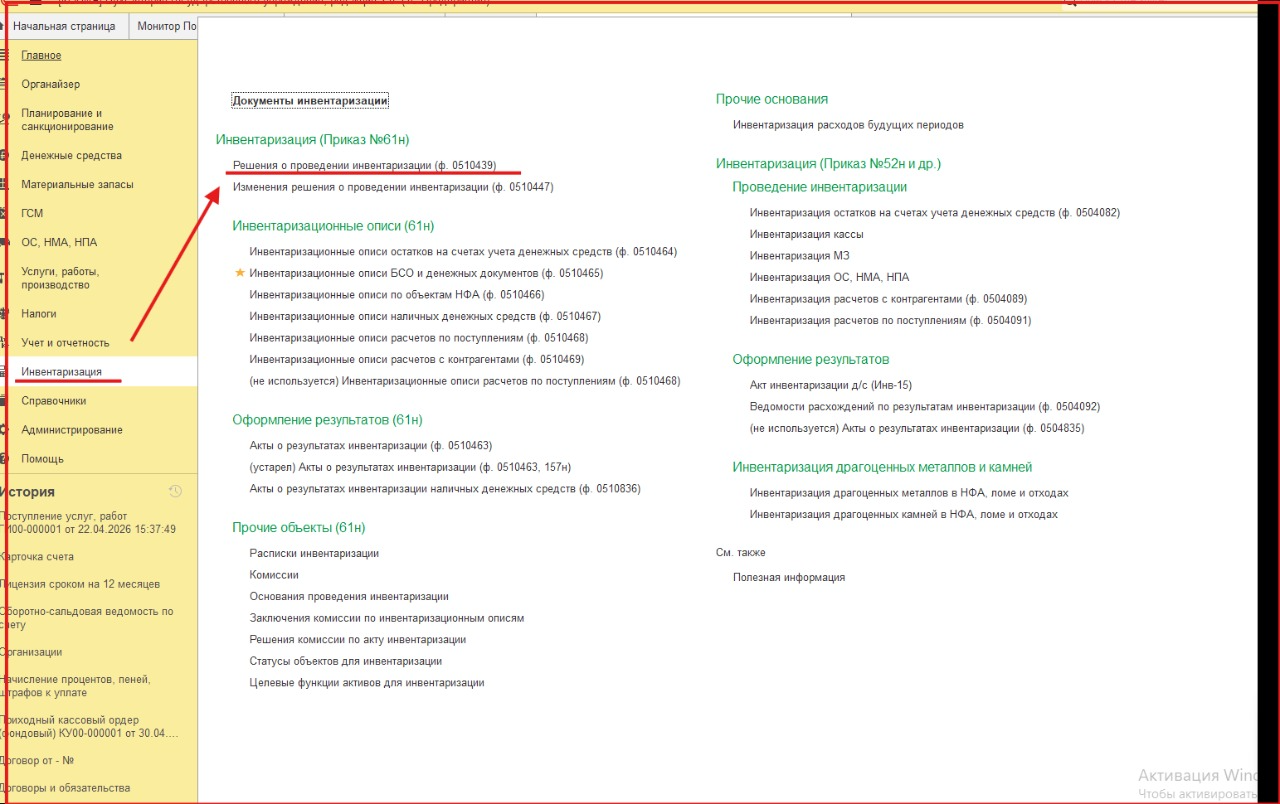
В шапке документа "Основание проведения инвентаризации" следует выбрать из одноименного справочника основание (случай, цель) проведения инвентаризации, предусмотренное законодательством.
На закладке Объекты инвентаризации с помощью кнопки Добавить в табличной части появляется строка с соответствующим порядковым номером, в которой нужно заполнить реквизиты:
- Счет инвентаризации – КФО, если нужно провести инвентаризацию не по определенному КФО, то оставляем цифру 0, счет учета из Плана счетов ЕСПБУ, по которым планируется инвентаризация. Наименование счета учета заполнится автоматически.
- Сотрудник. В этом поле необходимо указать ответственное лицо либо руководителя группы ответственных лиц (если такая группа сформирована). Выбор производится из справочника «Сотрудники» применительно к тем объектам учёта, которые подлежат инвентаризации.
- Дата состояния инвентаризации. Здесь фиксируют дату, на которую выполняется инвентаризация — то есть ту отчётную дату, по состоянию на которую должны быть актуальны сведения об объектах.
- Период проведения инвентаризации (с/по). В этих полях проставляют даты — начало и окончание срока, в течение которого должна быть проведена инвентаризация.
- Номер комиссии / рабочей комиссии. Нужно выбрать номера инвентаризационной и рабочей инвентаризационной комиссий — для этого открывается специальное окно «Форма выбора комиссии».
- Место проведения инвентаризации. В этом поле отражают подразделение или локацию учреждения, где осуществляется инвентаризация, а также (при необходимости) конкретный адрес или место хранения ценностей — с учётом ответственного лица, указанного в графе «Сотрудник».
- Примечание – при необходимости указываются сведения по способу проведения инвентаризации (сплошная, выборочная) и (или) иные дополнительные сведения.
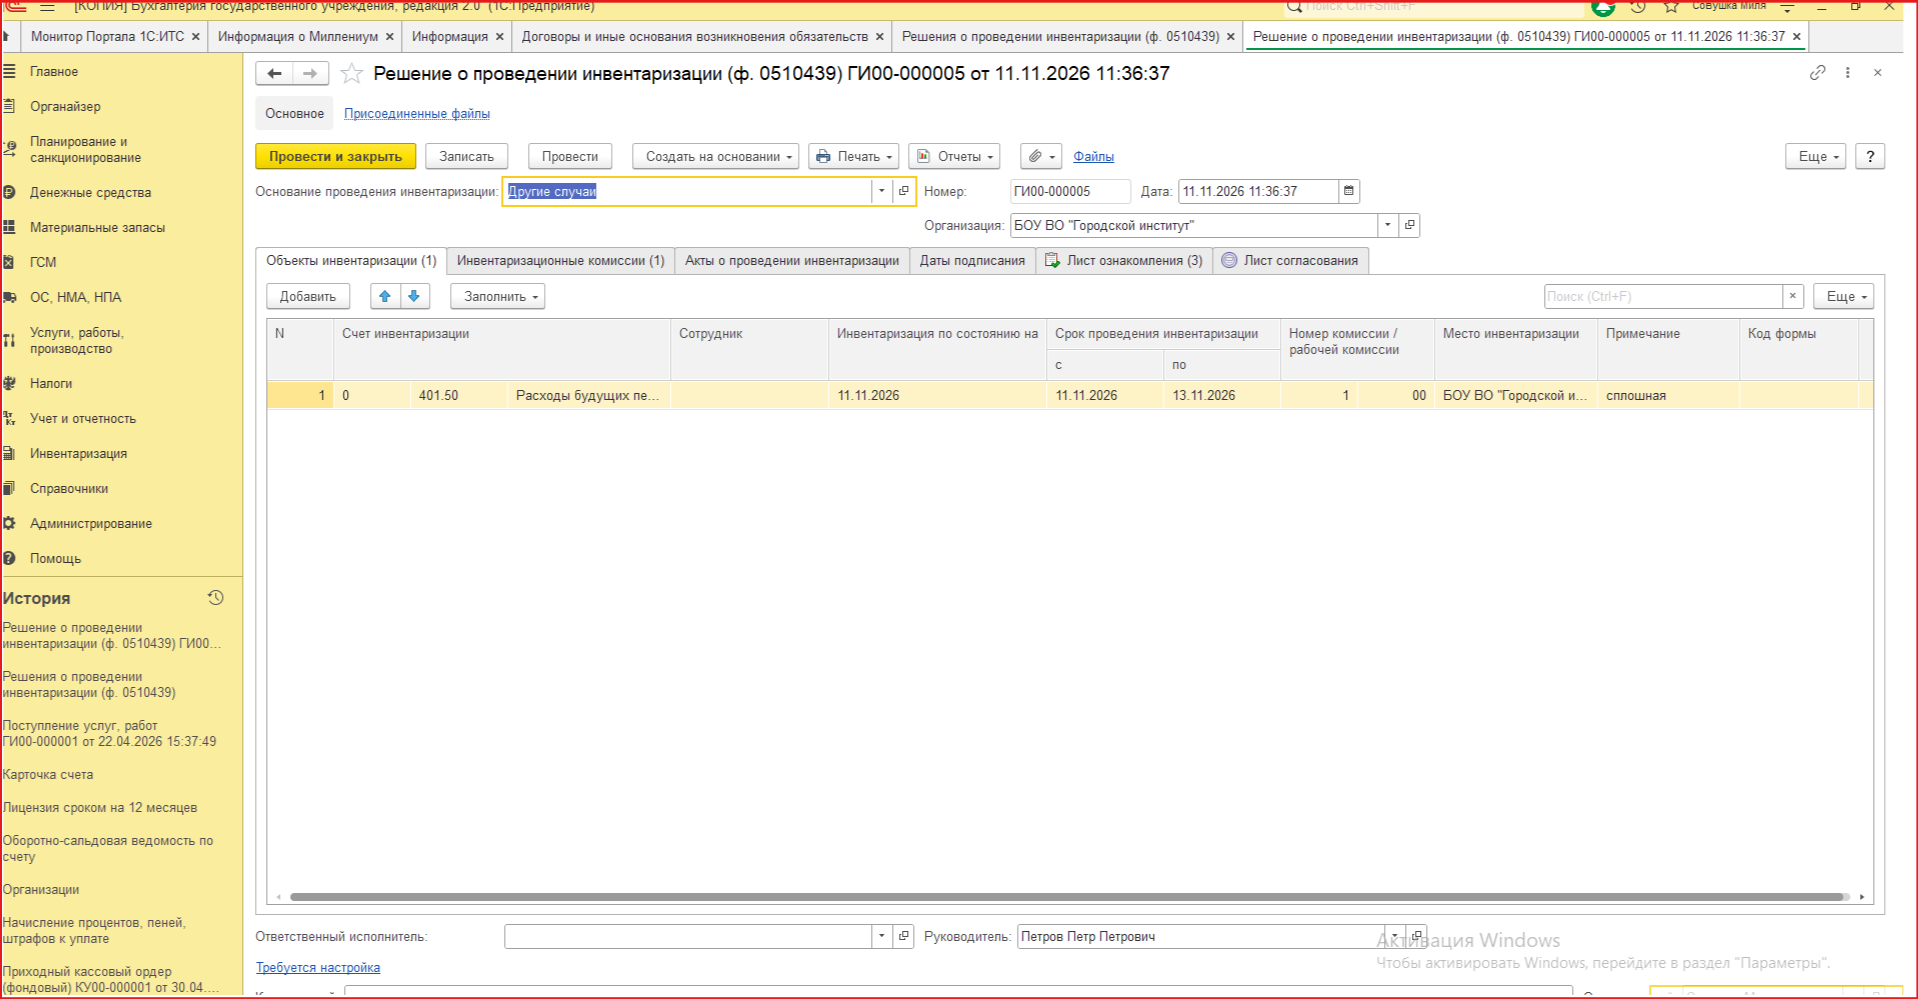
После заполнения вкладки «Объекты инвентаризации» можно перейти в следующие вкладки и заполнить «Инвентаризационная комиссия», «Акт о проведении инвентаризации», «Даты подписания», «Лист ознакомления» и «Лист согласования»
Инвентаризационная опись расходов будущих периодов
Для формирования инвентаризационной описи расходов будущих периодов может использоваться документ "Инвентаризация расходов будущих периодов" в разделе "Инвентаризация".
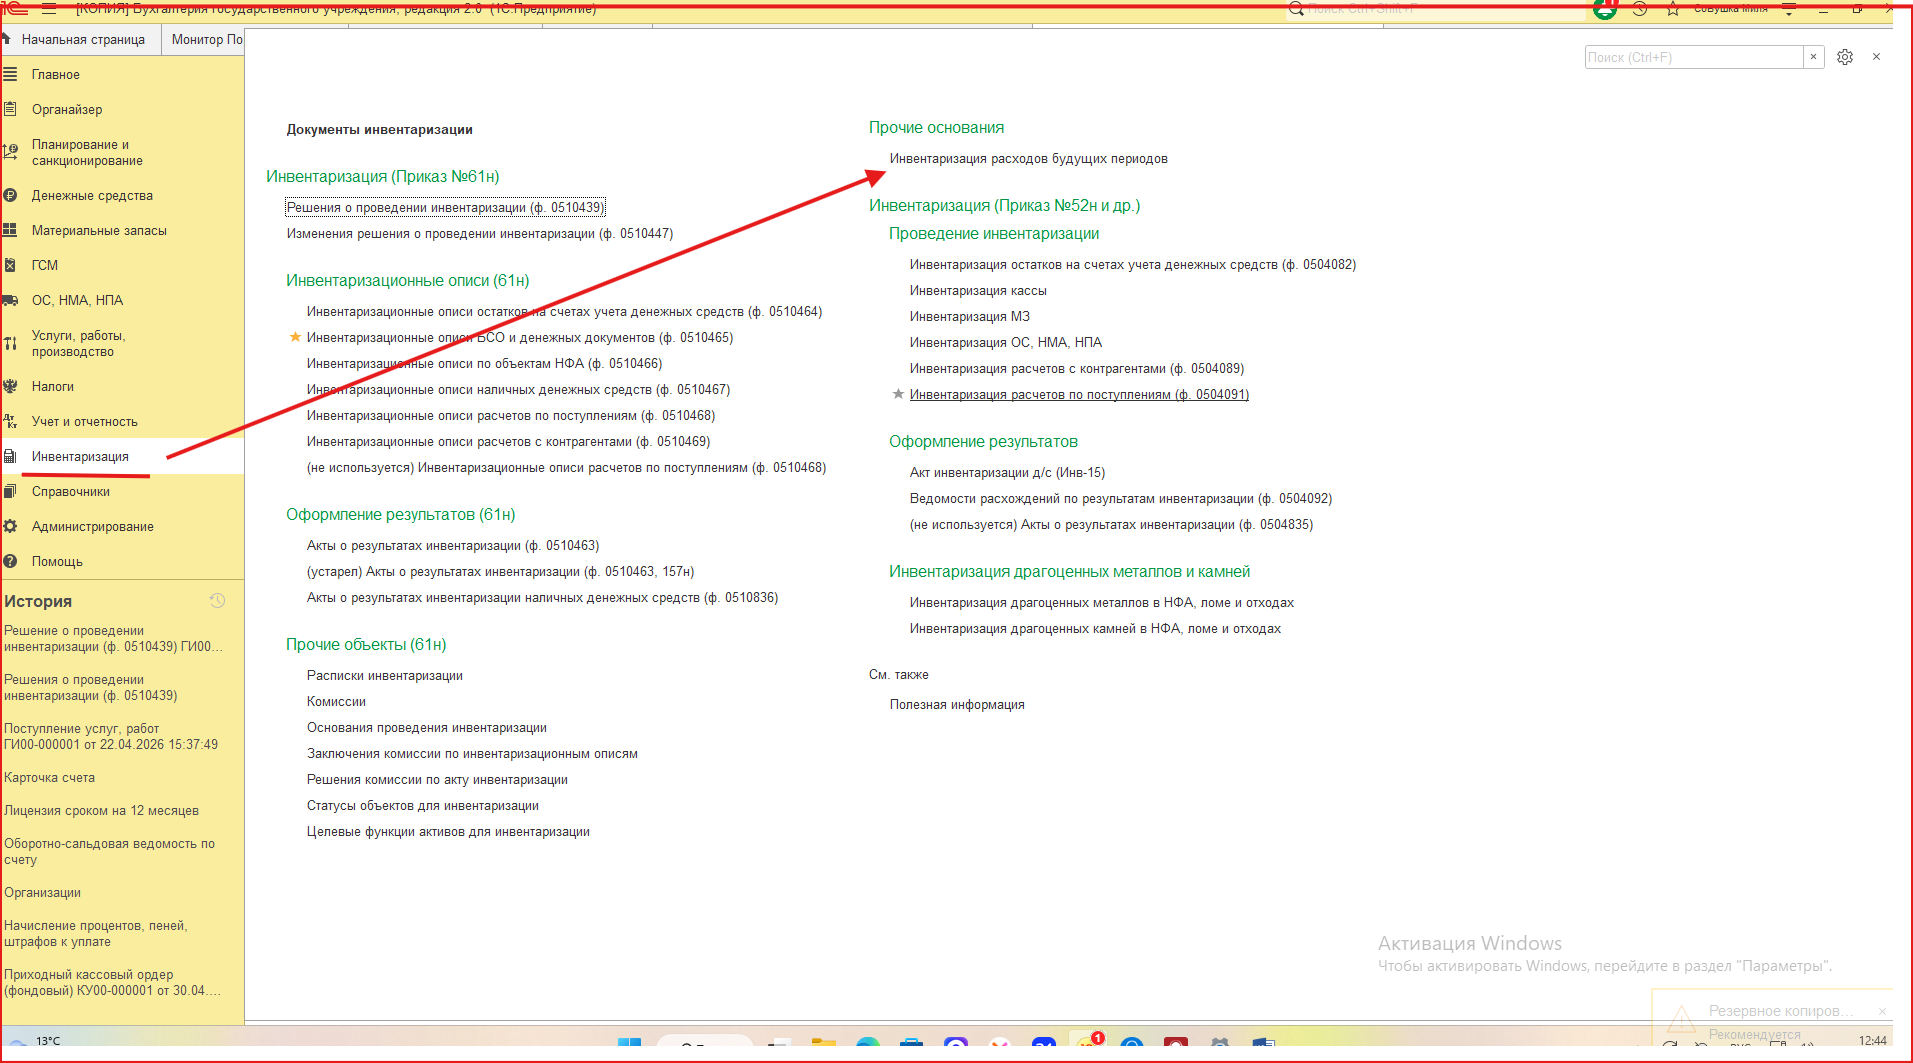
Чтобы оформить новый документ, воспользуйтесь кнопкой «Создать» на командной панели в списке «Инвентаризация расходов будущих периодов».
В шапке документа заполните поля:
- «Организация»
- «Дата»
- «Инвентаризация по состоянию на» - отражает дату, на которую выполняется инвентаризация: именно по этой дате система при автозаполнении документа определяет остатки по счетам бухучёта.
- «Счёт» указывается счёт учёта расходов будущих периодов - 401.50 «Расходы будущих периодов».
- «Вид РБП» нужно выбрать соответствующий вид расходов будущих периодов из доступного перечня.
При необходимости отбор расходов будущих периодов можно выполнить по ряду критериев:
- Группа расходов - этом поле выбирается группа расходов будущих периодов;
- Подразделение - здесь указывается структурное подразделение организации (если ведётся аналитика по подразделениям) — его следует выбрать из справочника «Подразделения».
- КФО - код вида финансового обеспечения задаётся на вкладке «Настройки».
- КПС - Классификационный признак счёта также при необходимости устанавливается на вкладке «Настройки».
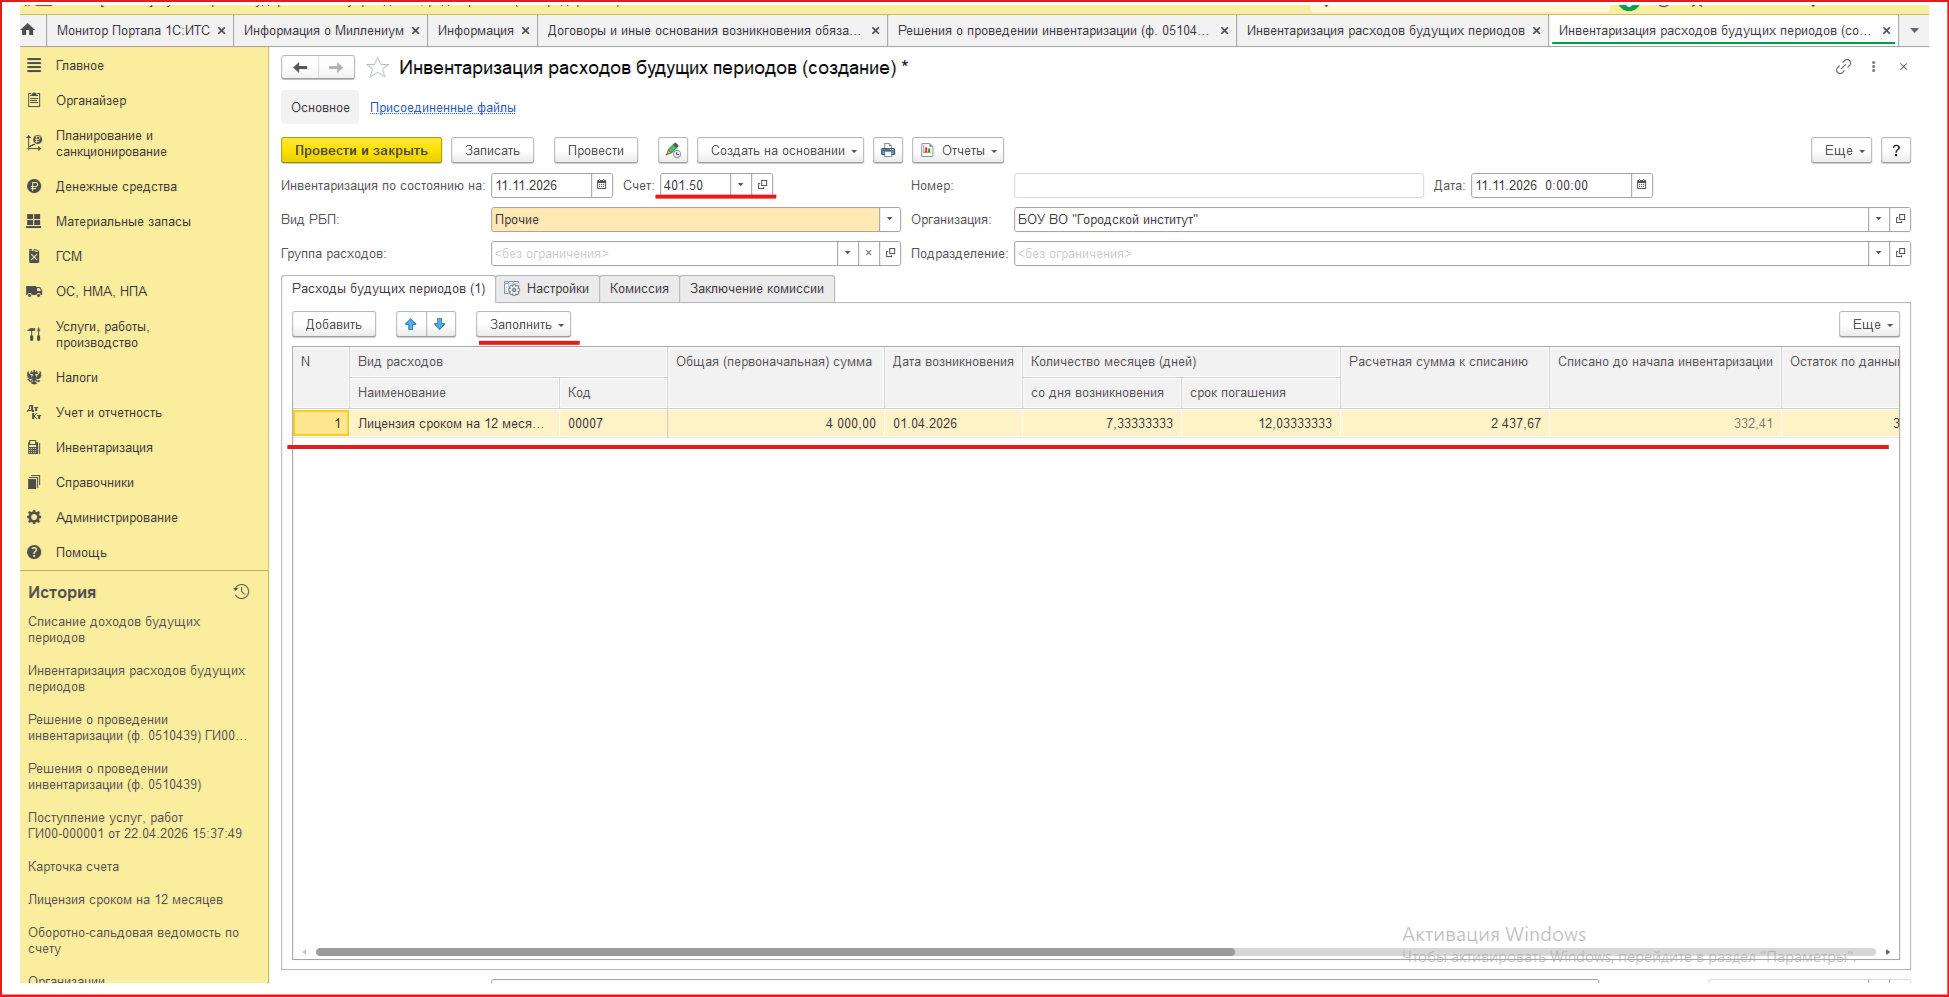
Чтобы заполнить табличную часть на вкладке «Расходы будущих периодов» нужно нажать кнопку «Заполнить» на командной панели и выбрать в меню пункт «По данным бух. учёта» — в этом случае документ заполнится автоматически на основании учётных данных.
Поля табличной части заполняются следующими данными
- Вид расходов - статья расходов будущих периодов;
- Общая (первоначальная) сумма - это полная (первоначальная) величина расходов;
- Дата возникновения;
- Количество месяцев (дней): со дня возникновения, срок погашения. Эти показатели вычисляются на основе реквизитов «Дата начала списания» и «Дата окончания списания» статьи РБП. Они служат для определения расчётной суммы к списанию — то есть доли (процента) периода списания расходов будущих периодов, которая истекла к дате инвентаризации. Если для статьи РБП установлен порядок признания расходов «По календарным дням», расчёт ведётся в календарных днях; при порядке «По месяцам» — в месяцах;
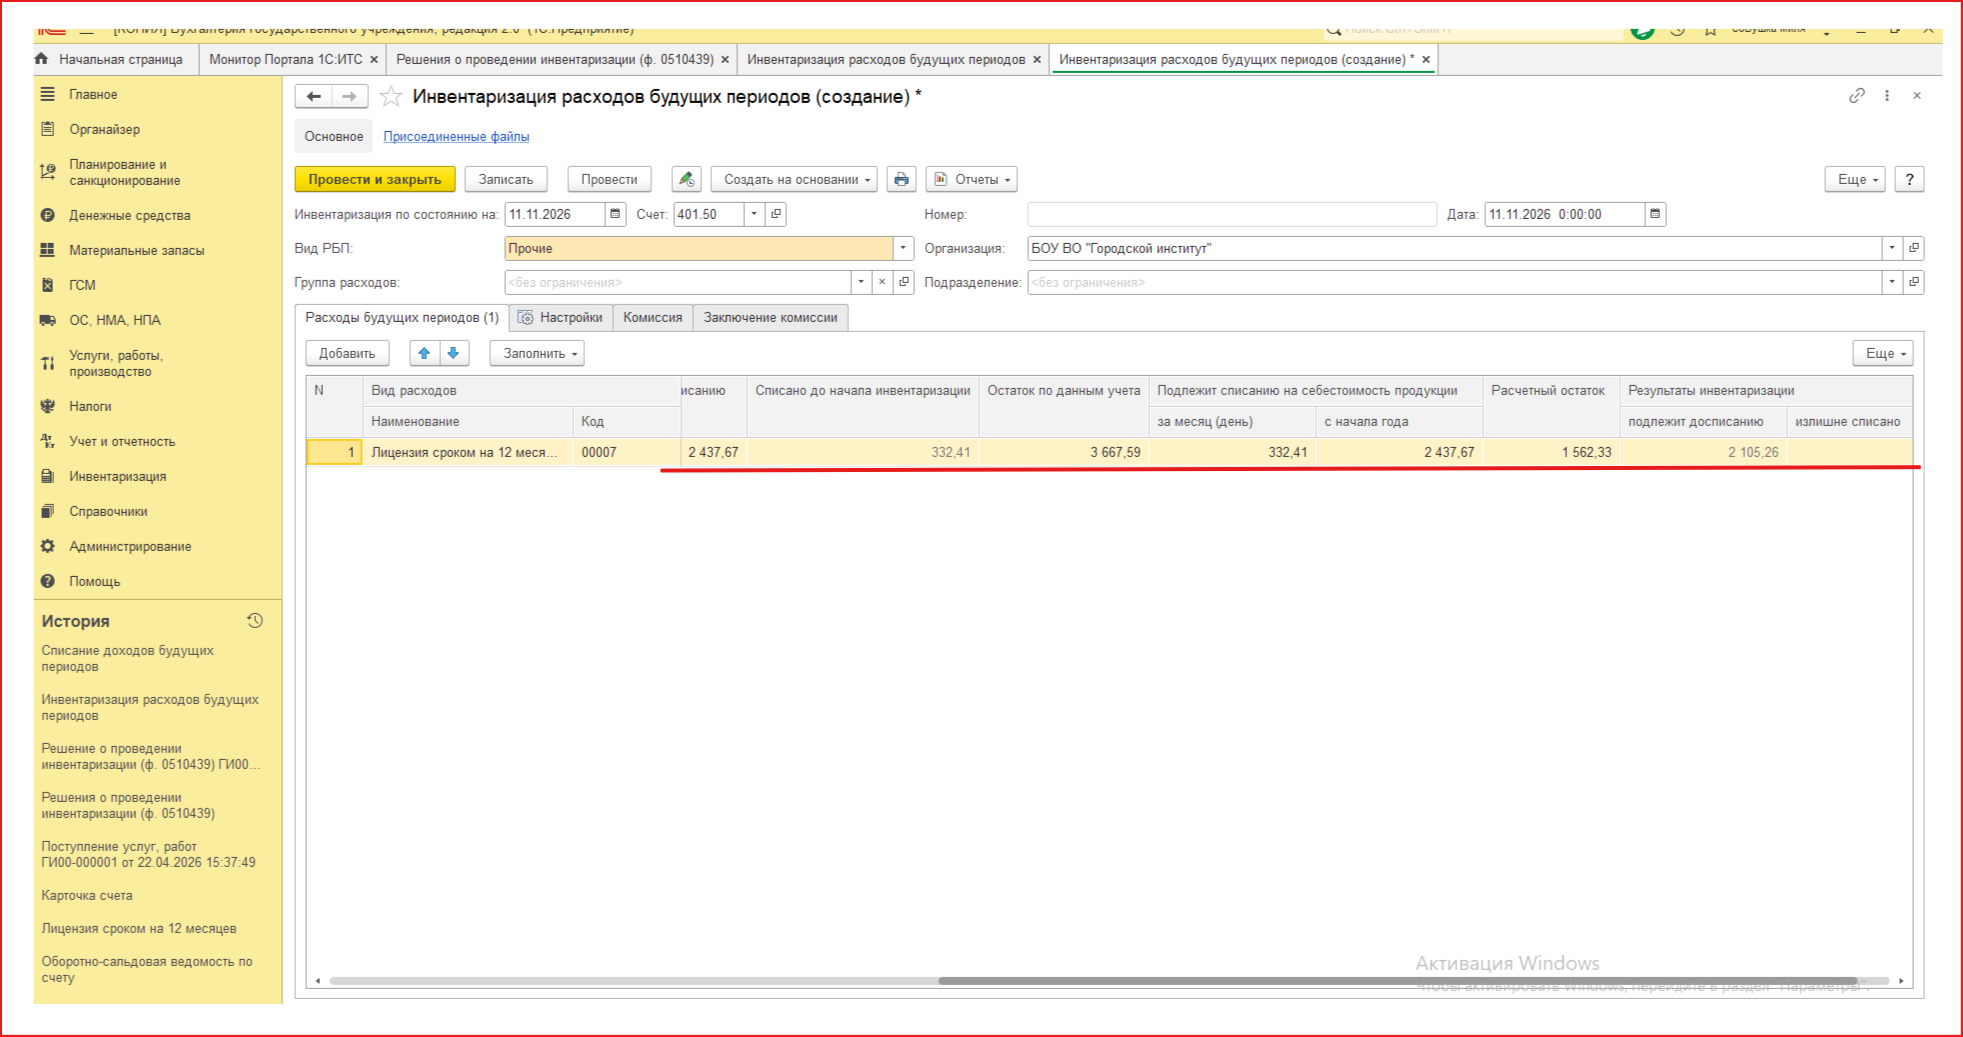
- Расчётная сумма к списанию - отражает сумму, подлежащую списанию на дату инвентаризации. Поле заполняется при условии, что в статье РБП задана общая (первоначальная) сумма расходов (реквизит «Сумма»). Значение определяется умножением общей (первоначальной) суммы на долю (процент) истекшего к моменту инвентаризации срока списания;
- Списано до начала инвентаризации - вычисляется как разность между общей (первоначальной) суммой и остатком расходов по данным учёта;
- Остаток расходов по данным учёта - показывает остаток по счёту 401.50 «Расходы будущих периодов», сформировавшийся на дату проведения инвентаризации;
- Подлежит списанию на себестоимость продукции: за месяц (день) - определяется делением общей (первоначальной) суммы расходов на срок их погашения (в месяцах или днях);
- Подлежит списанию на себестоимость продукции: с начала года - рассчитывается путём умножения суммы, подлежащей списанию за месяц, на число месяцев, истекших с начала года либо с момента начала списания расходов;
- Расчётный остаток - это остаток расходов, который предстоит погасить в последующих периодах; он равен разности между общей (первоначальной) суммой расходов и расчётной суммой к списанию;
- Результаты инвентаризации: подлежит досписанию, излишне списано. Оба показателя определяются как расхождение между расчётным и фактическим остатками расходов по данным учёта.
На вкладке «Комиссия» нужно указать состав инвентаризационной комиссии. Если в учреждении уже действует подходящая комиссия, её можно выбрать из справочника «Постоянно действующие комиссии». Чтобы открыть этот справочник, воспользуйтесь командой «Выбрать из постоянно действующих комиссий».
После того как комиссия выбрана, система автоматически заполнит ряд полей: номер и дату приказа о её назначении, а также данные о председателе и членах комиссии.
При необходимости сведения на вкладке можно внести вручную. В группе реквизитов «Приказ о назначении комиссии» укажите требуемые номер и дату соответствующего приказа.
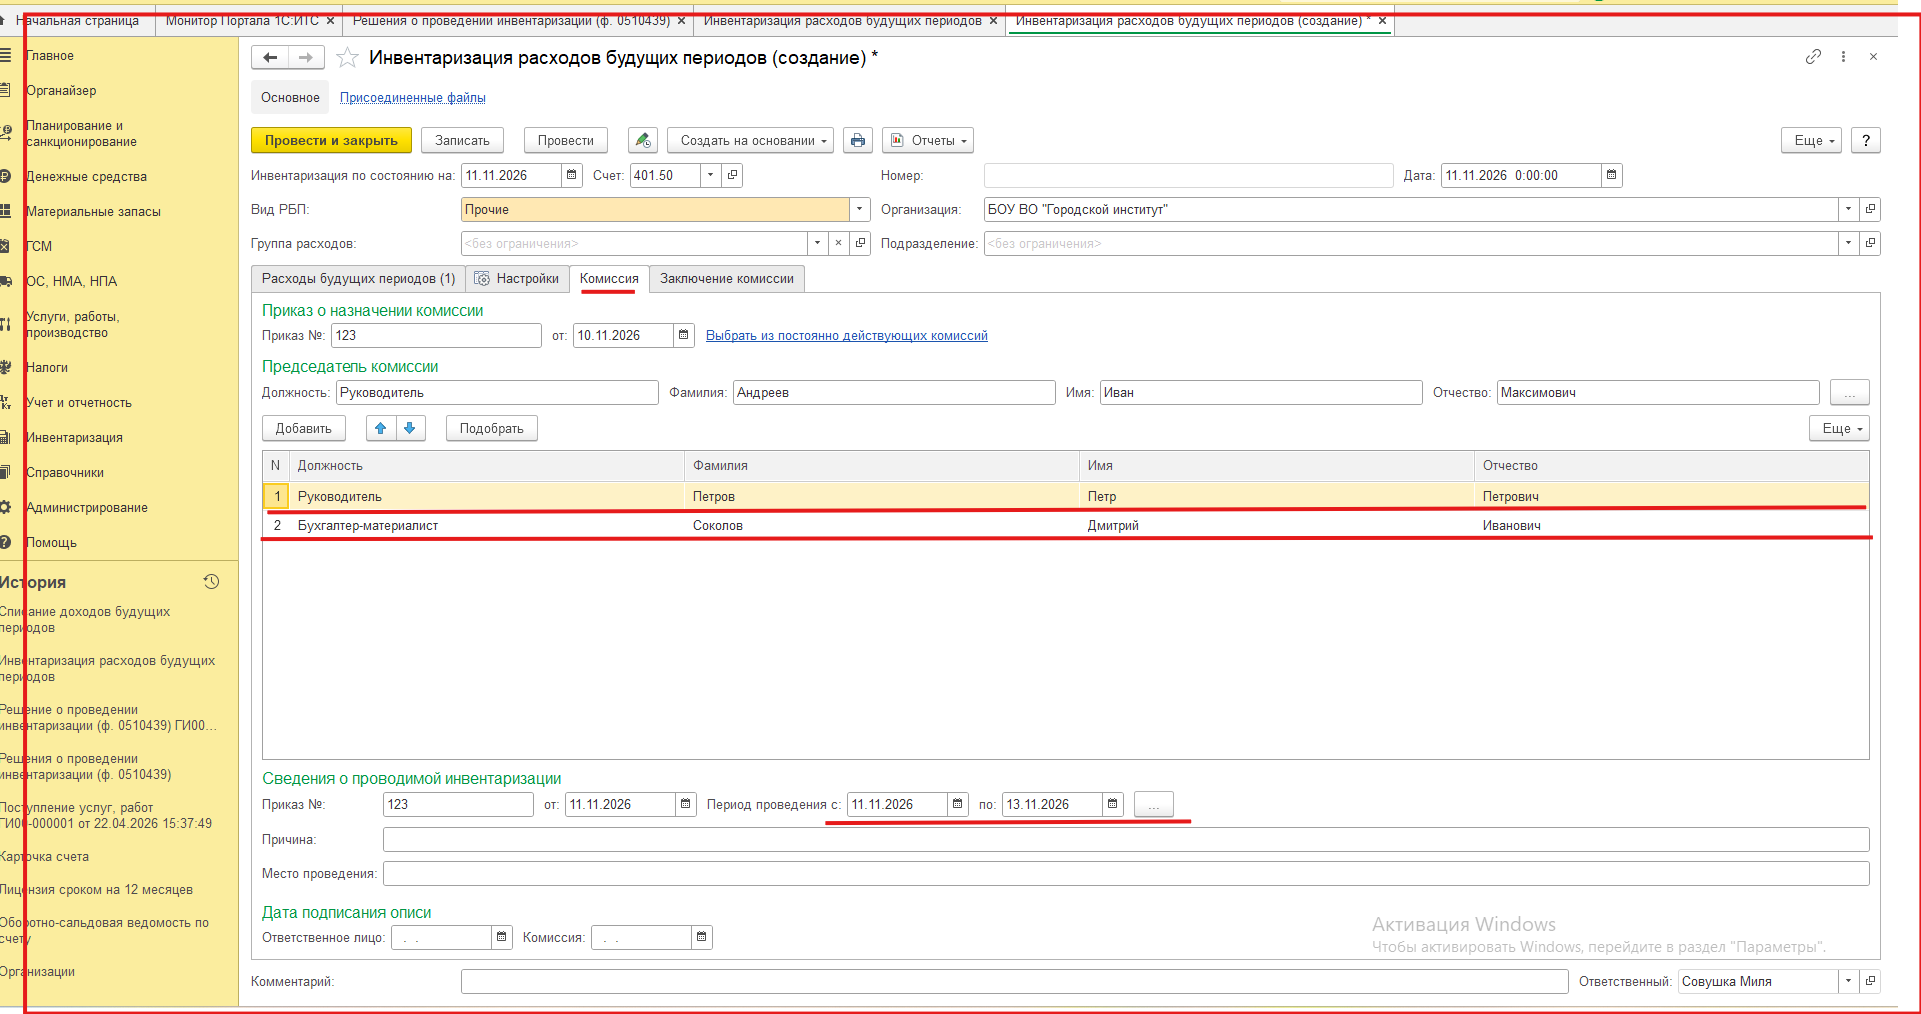
На вкладке «Заключение комиссии» необходимо вручную внести данные в поля «Объяснение причин расхождений» и «Заключение комиссии»: в них отражают выявленные причины несоответствий и итоговое заключение, сформированное комиссией.
Списание расходов будущих периодов
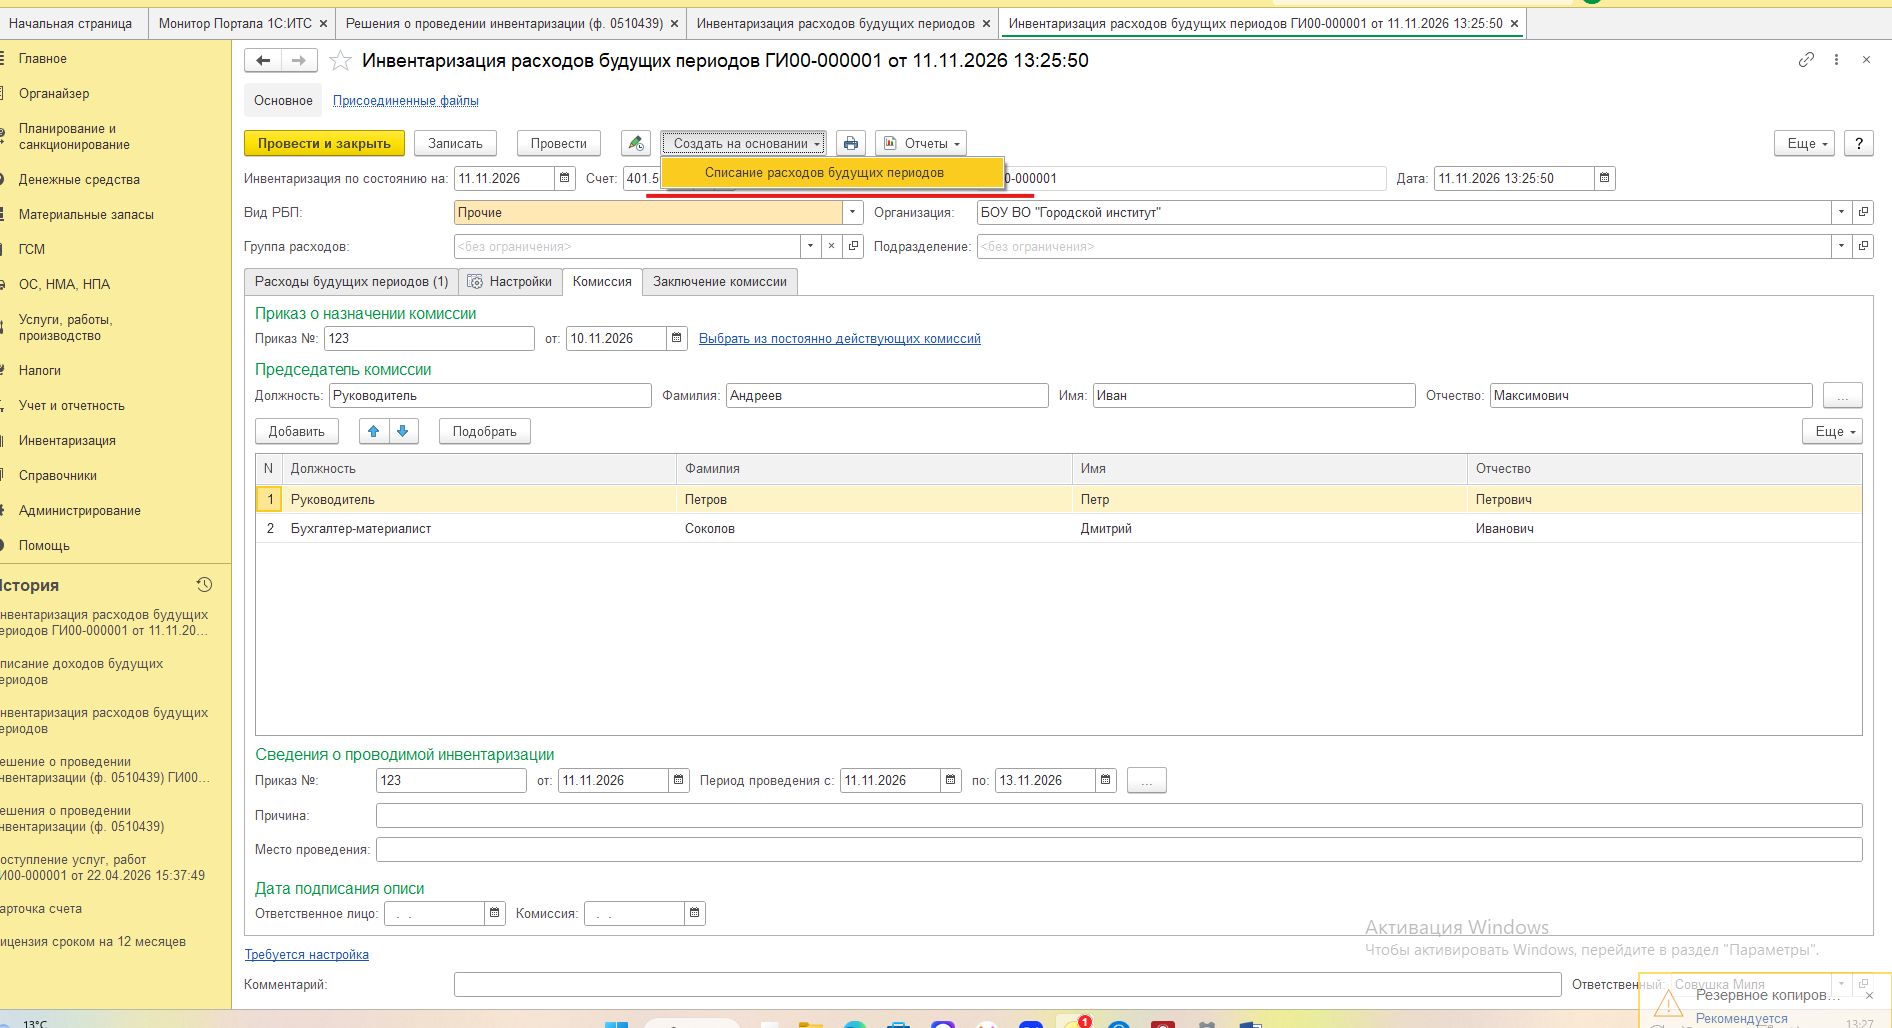
Чтобы зафиксировать итоги инвентаризации расходов будущих периодов в бухучёте, из документа «Инвентаризация расходов будущих периодов» можно создать документ «Списание расходов будущих периодов». Для этого на командной панели в шапке документа воспользуйтесь кнопкой «Создать на основании».
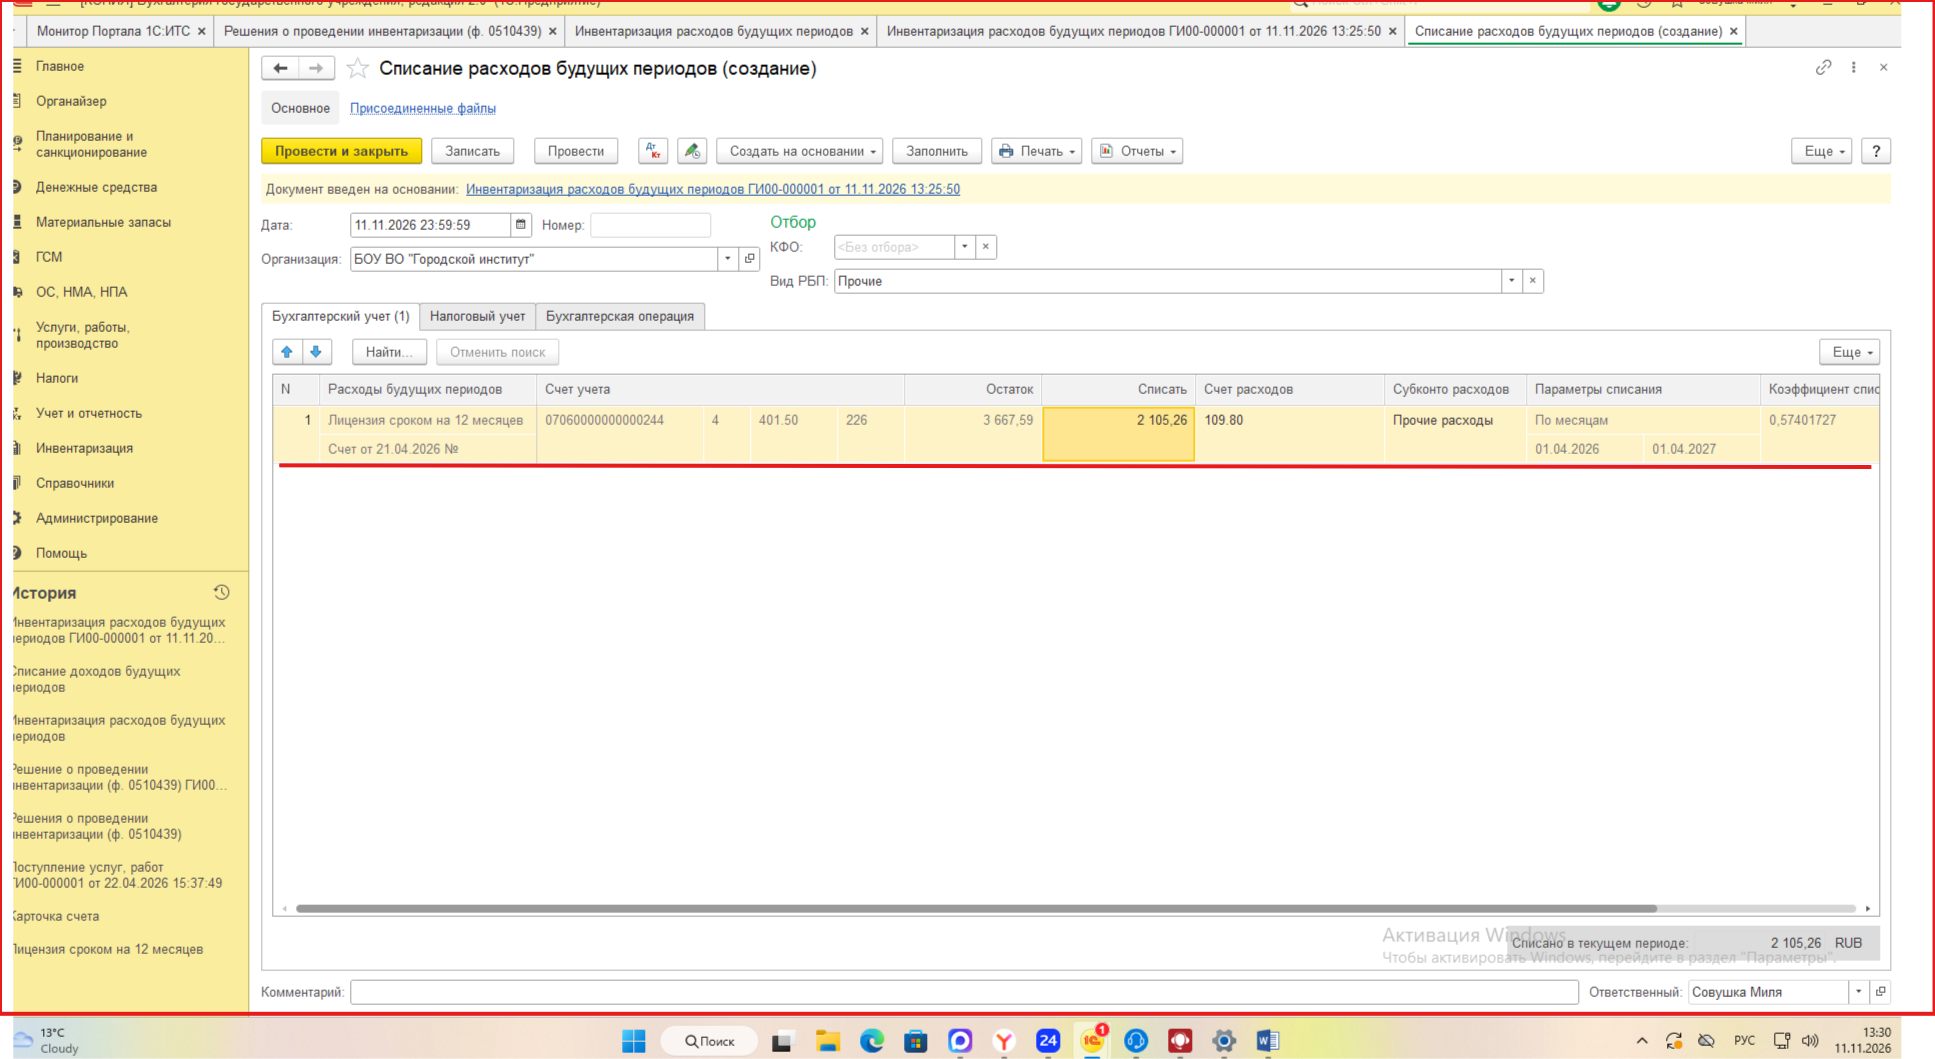
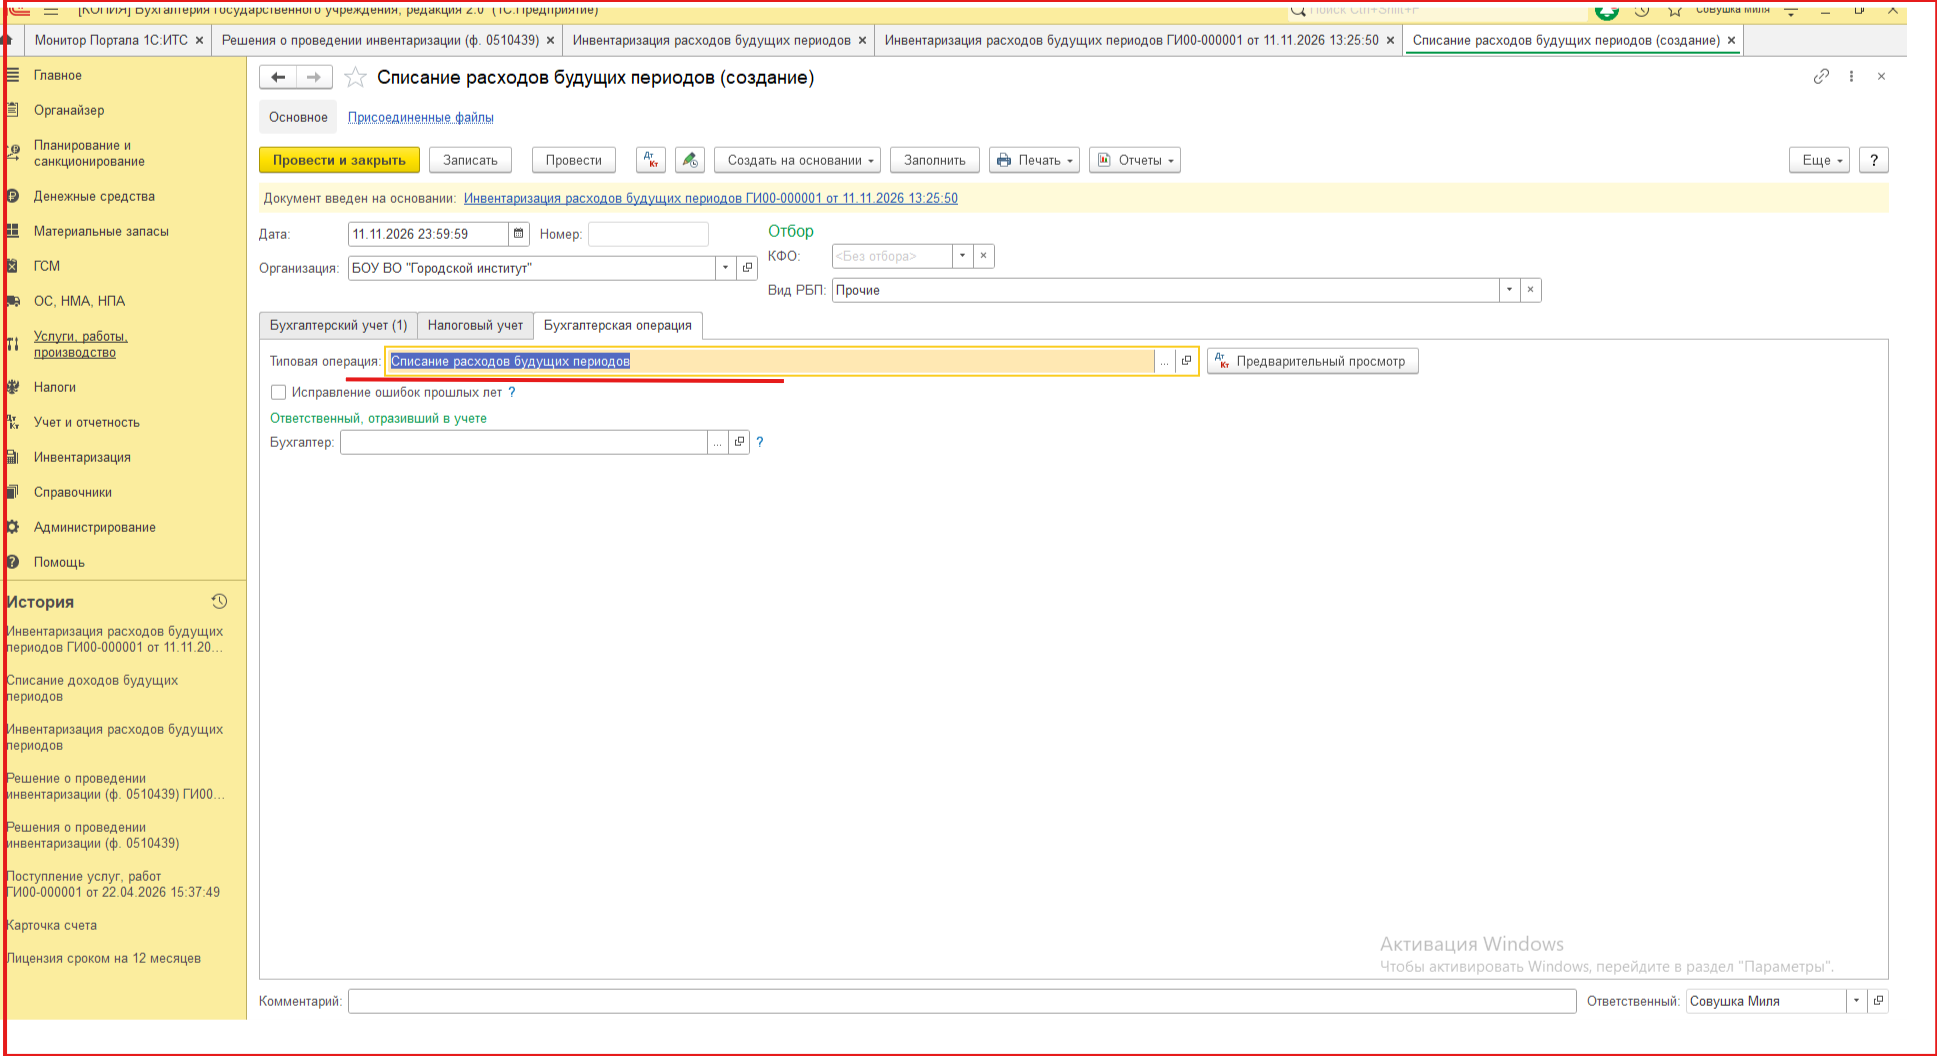
В созданном на основании документе «Списание доходов будущих периодов» проверяем автоматическое заполнение документа, сумма списания указывается автоматически, но ее можно изменить. Бухгалтерская операция проставляется так же автоматически.
Подпишитесь на нашу рассылку
Будьте в курсе последних новостей!