Статья
Оформление пересортицы материальных запасов в результате проведения инвентаризации
Статья
Оформление пересортицы материальных запасов в результате проведения инвентаризации
наша
база знаний

Оформление пересортицы материальных запасов в результате проведения инвентаризации
Вводная часть
Пересортица - это одновременное выявление в рамках одной категории материальных запасов недостачи одних позиций и излишков по другим. Определение содержится в п. 23 общих требований к организации инвентаризации СГС "Учетная политика", утв. приказом Минфина России от 30.12.2017 № 274н.
Зачесть недостачу в счёт излишков можно при соблюдении условий:
-
Пересортица образовалась в один и тот же отчетный период;
-
Пересортица возникла у одного и того же проверяемого лица;
-
Одна номенклатура или вид имущества. Недостача и излишек должны быть выявлены по одной номенклатуре или виду имущества. Например, недостачу мяса нельзя зачесть в счёт излишка рыбы - только в счёт излишка мяса.
-
Количество недостающего и излишнего имущества должно совпадать.
Важно! При невыполнении хотя бы одного условия зачет не проводят. Взаимный зачет излишков и недостач при пересортице материальных запасов проводите в исключительных случаях по приказу руководителя.
Поскольку проводки по пересортице в инструкциях прямо не установлены, их рекомендуется закрепить в учетной политике учреждения.
В налоговом учете недостачи и излишки при пересортице зачесть нельзя - такая возможность НК не предусмотрена. Их учитывают в общем порядке: излишки - во внереализационных доходах, недостачи - в составе материальных или внереализационных расходов (п. 20 ст. 250 НК).
Порядок отражения пересортицы по результатам инвентаризации в 1С:БГУ
Подробнее по оформлению документов инвентаризации можно ознакомиться здесь: https://bz.mllm.group/articles/inventarizatsiia-nefinansovykh-aktivov-v-programme-1s-bgu-2-0-po-prikazu-61n
Для регистрации результатов инвентаризации используется документ Инвентаризационная опись по объектам НФА из раздела Инвентаризация - Инвентаризационные описи.
На примере отражены две позиции одной номенклатуры с одинаковым количеством:
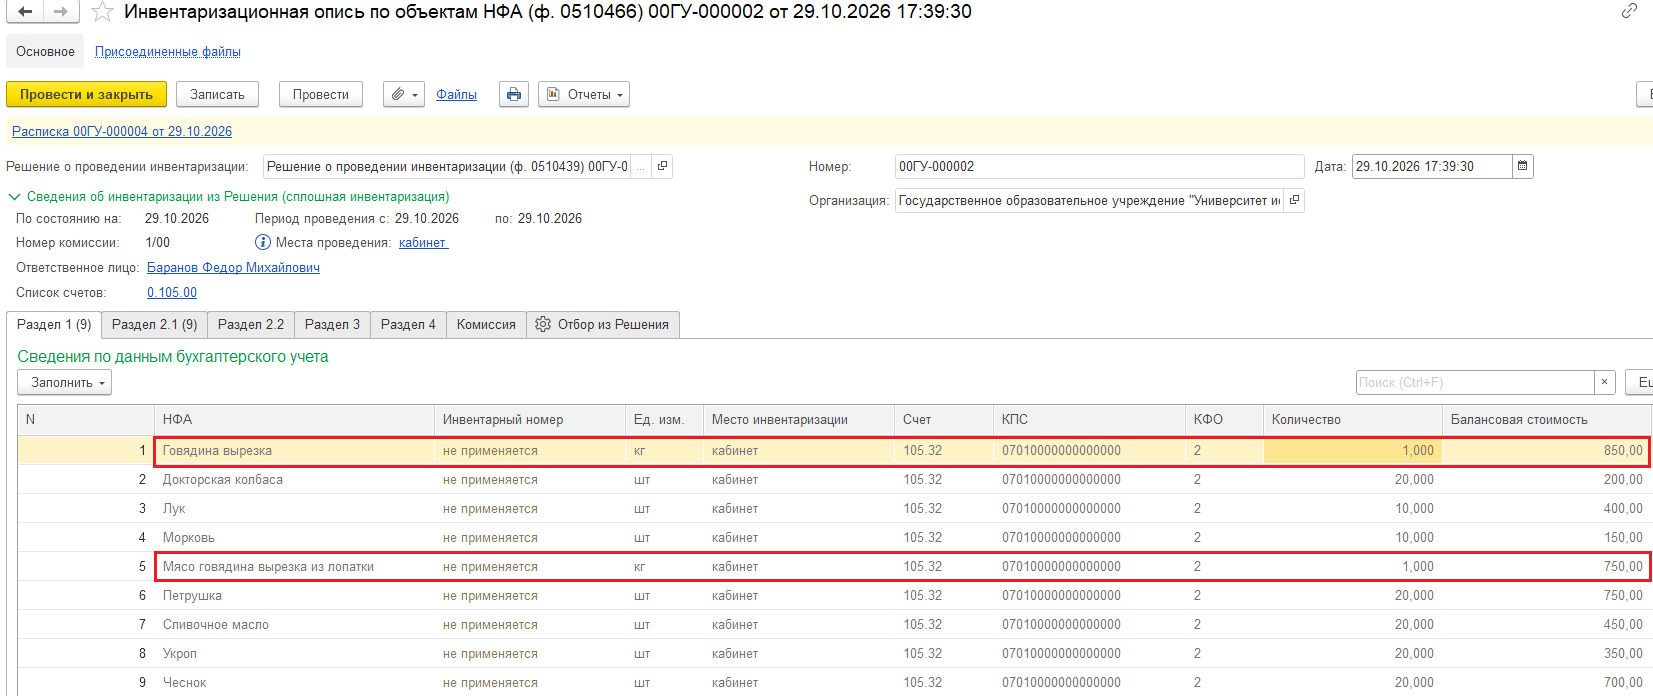
На закладке Раздел 2.1 по кнопке Заполнить табличная часть документа автоматически заполняется данными Раздела 1.
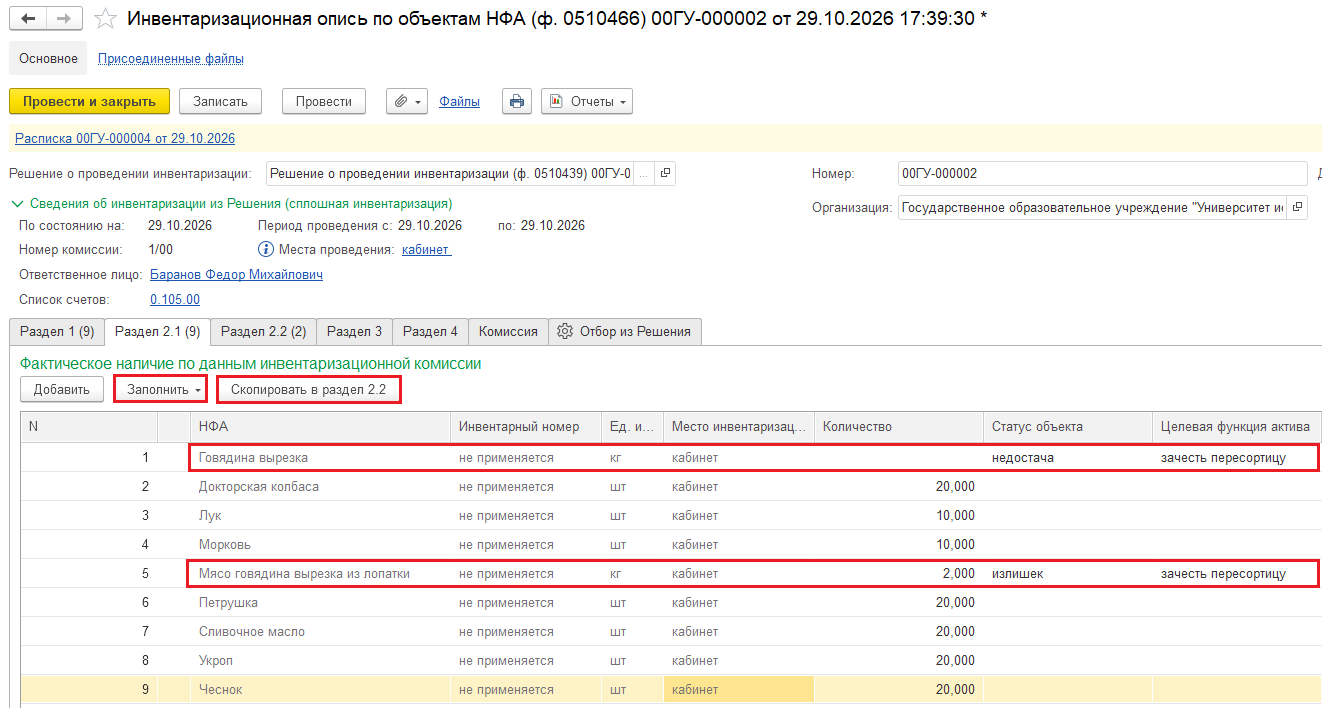
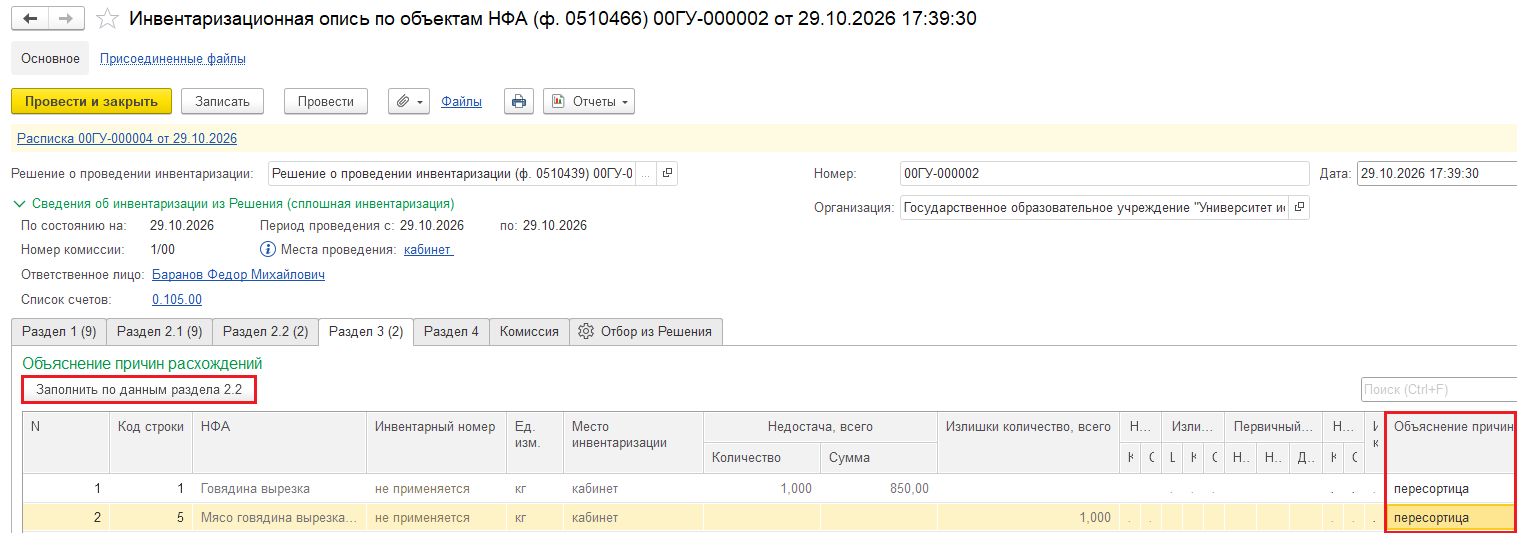
Комиссия учреждения приняла решение о зачёте в рамках пересортицы: недостачу говядины вырезки по цене 850 р/кг зачесть в счёт излишка мяса говядины по цене 750 р/кг.
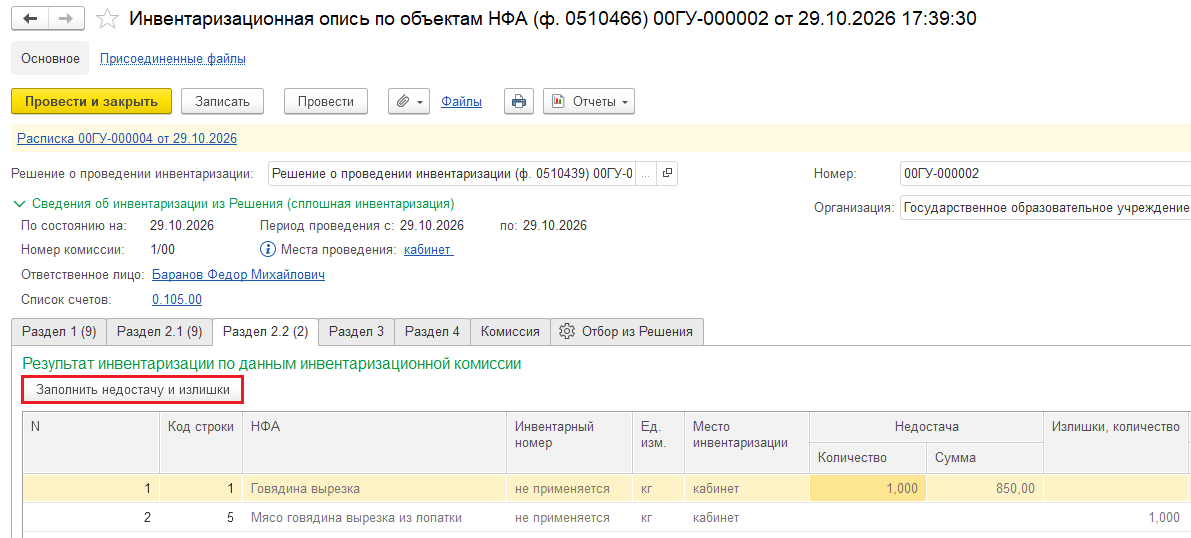
Информация по фактическому наличию копируется в Раздел 2.2. По кнопке Заполнить недостачу и излишки информация заполняется автоматически, редактированию не подлежит.
Аналогично заполняется Раздел 3 по активной кнопке Заполнить по данным Раздела 2.2 автоматически, редактированию не подлежит. В этом разделе следует указать пояснения в табличной части Объяснение причин расхождений.
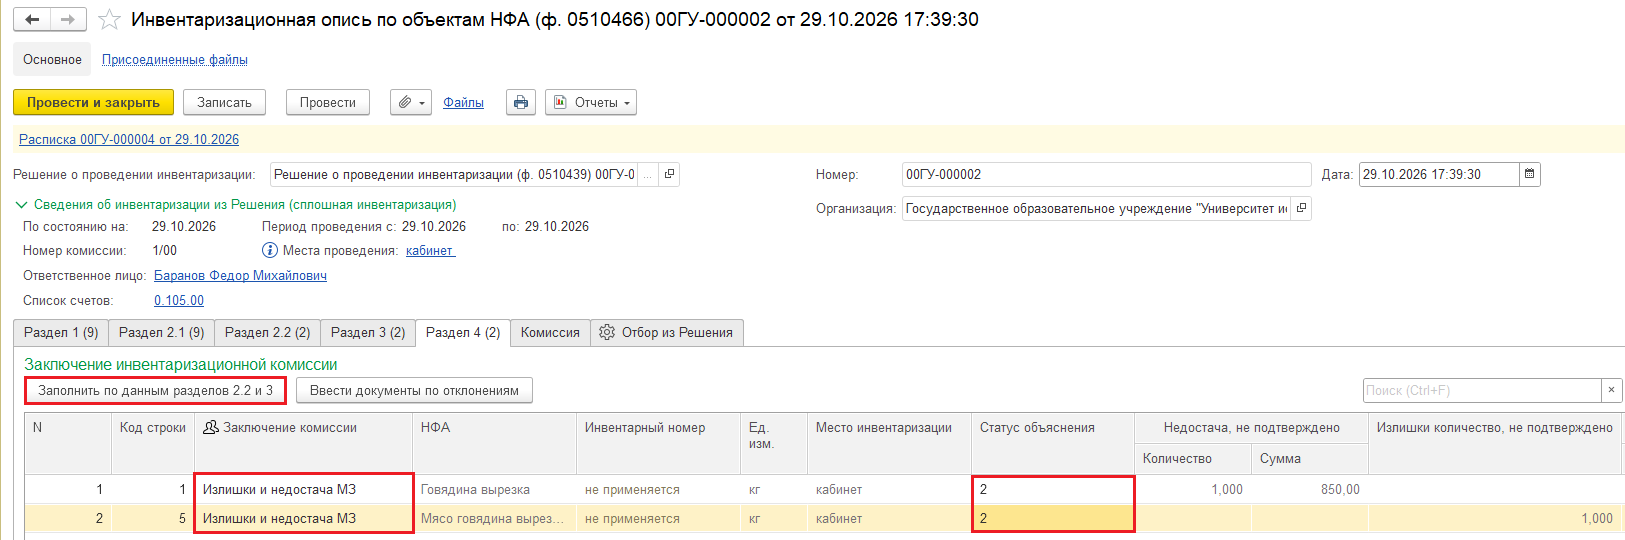
На закладке Раздел 4 по кнопке Заполнить по данным раздела 2.2 и 3 в табличной части информация о недостаче и излишках заполняется автоматически. Необходимо указать Заключение комиссии и один из Статусов объяснения:
-
1 - объяснения ответственного лица не приняты;
-
2 - объяснения ответственного лица приняты.
Для оформления итогов инвентаризации предназначен документ Акт о результатах инвентаризации раздела Инвентаризация - Оформление результатов.
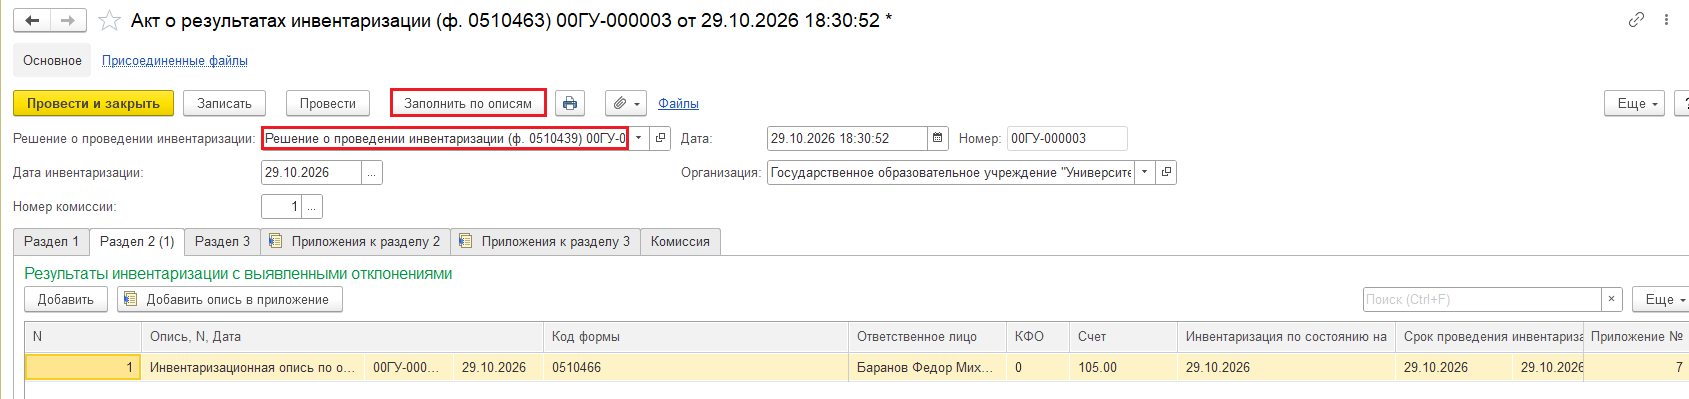
Необходимо выбрать Решение о проведении инвентаризации , по кнопке Заполнить по описям документ заполняется автоматически.
Зафиксированные количественные отклонения отображаются в Разделе 2 и в Приложении №7 к разделу 2.
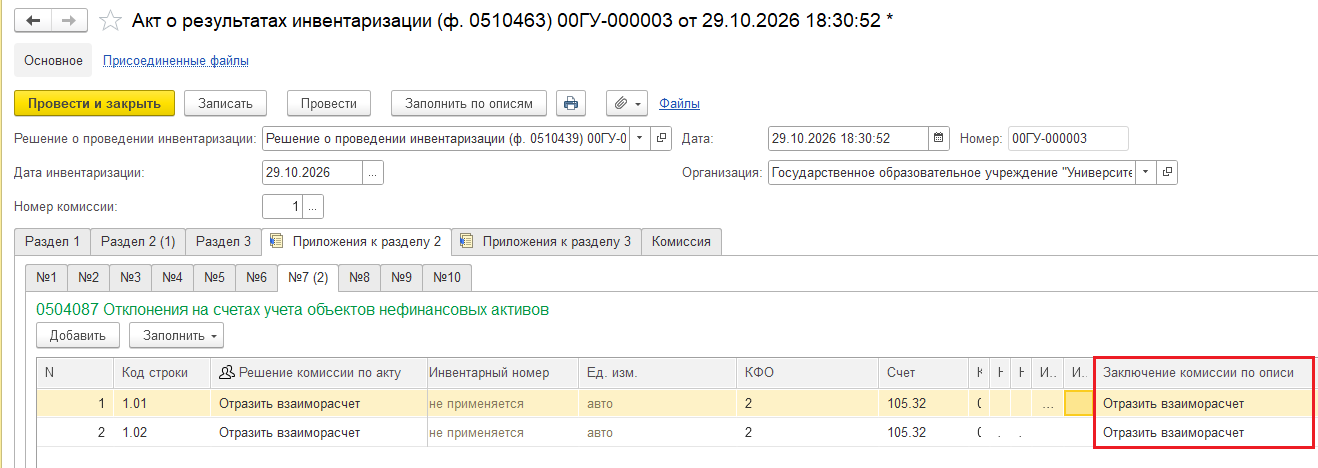
В Приложении № 7 следует заполнить графу Решение комиссии по акту.После заполнения документа необходимо сформировать Акт о результатах инвентаризации ф. 0510463.
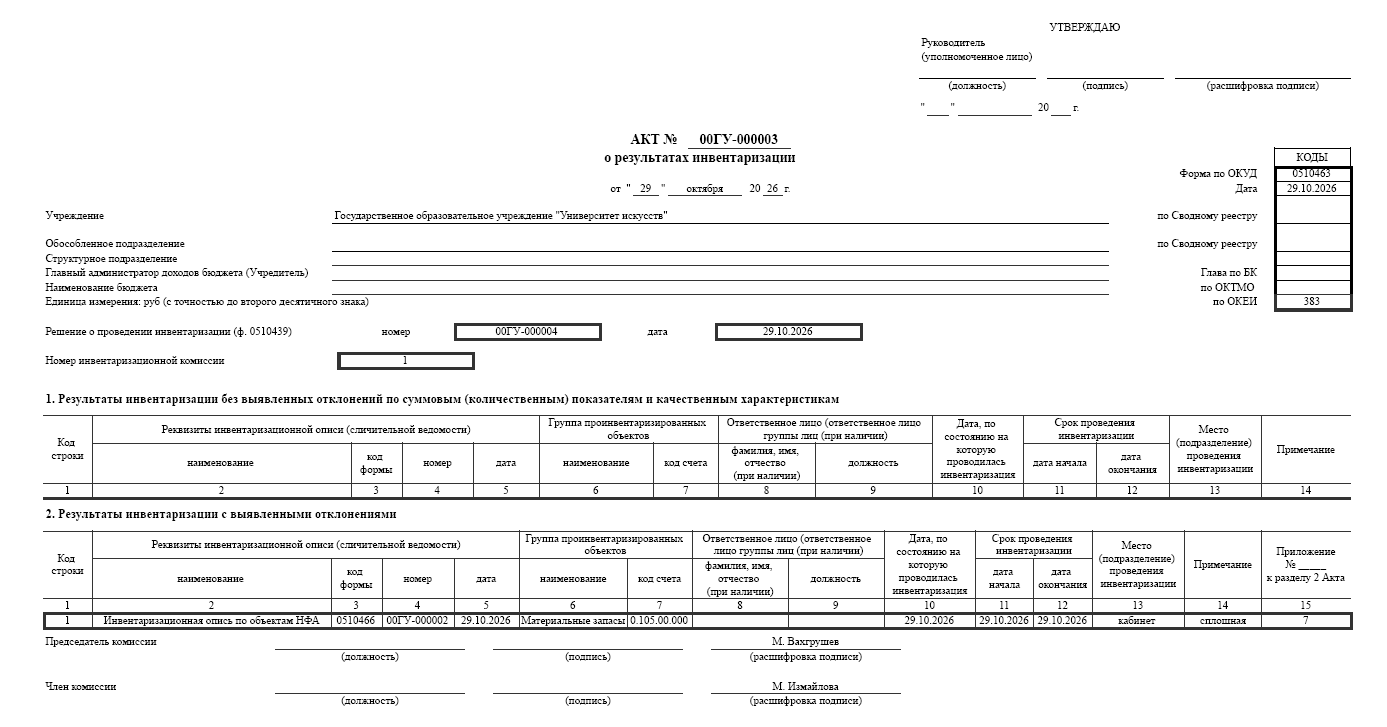
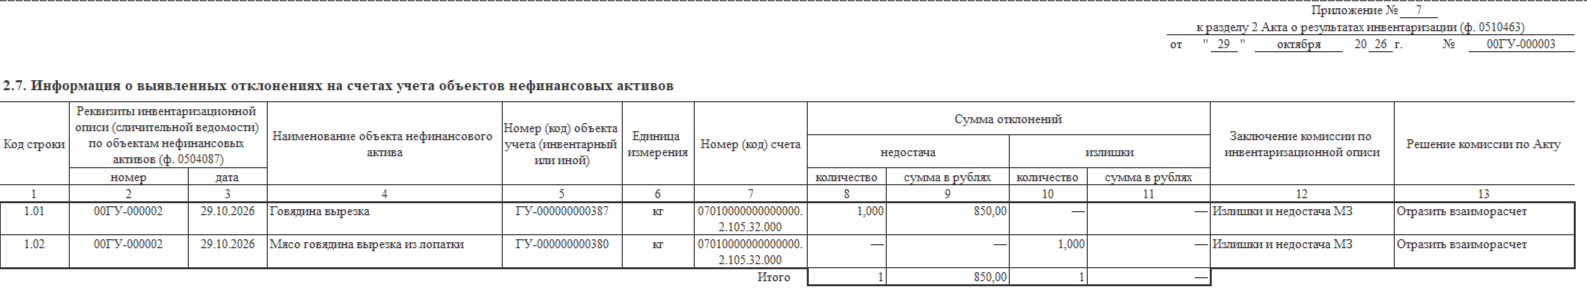
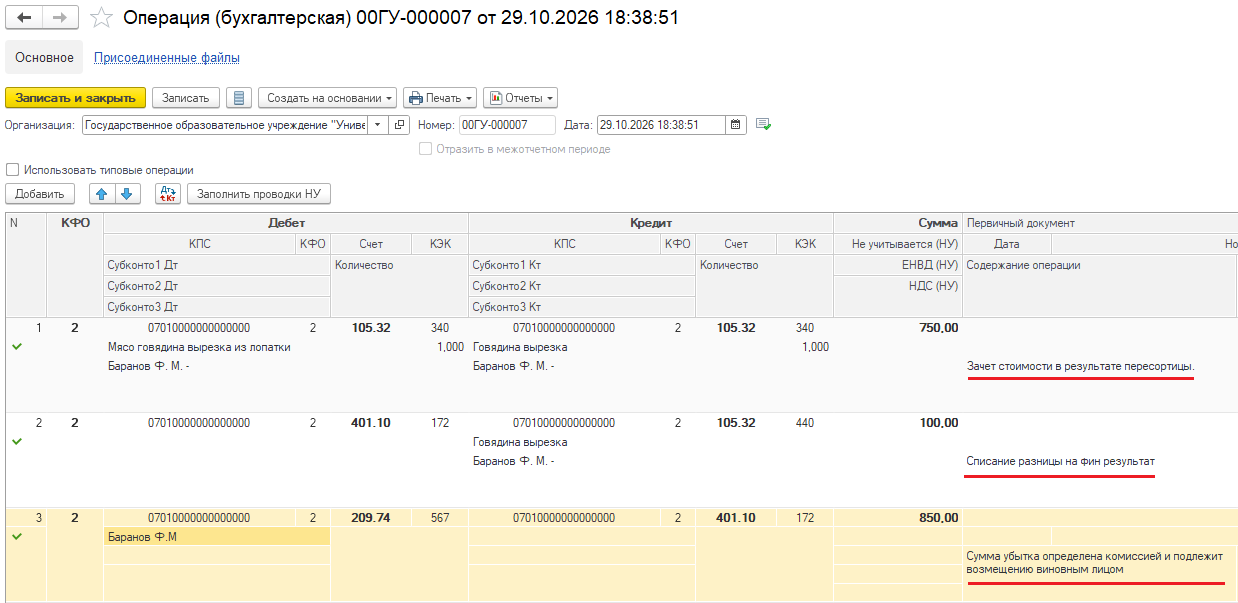
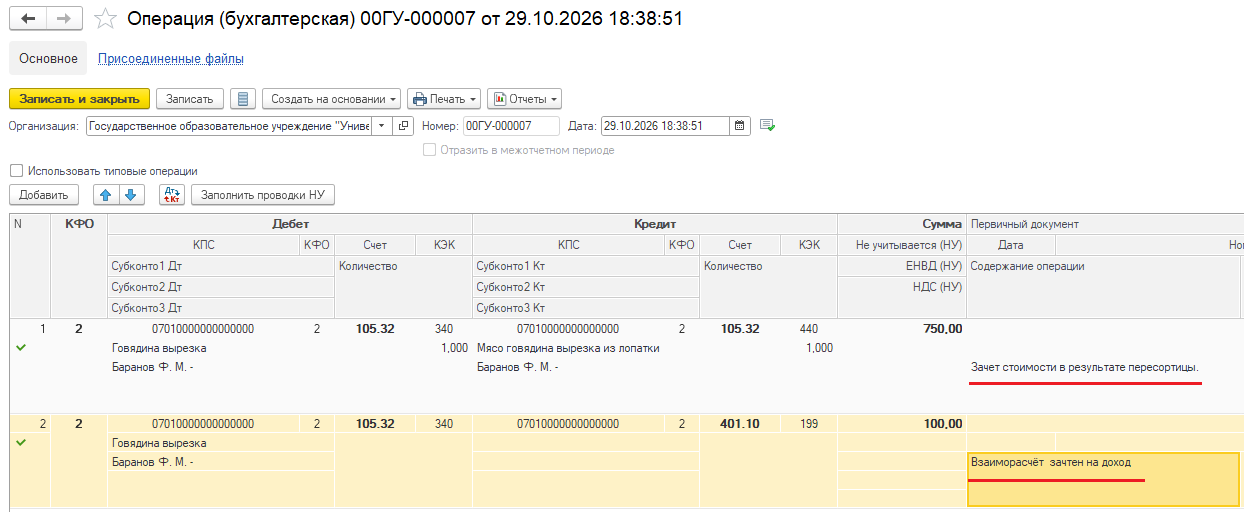
При пересортице возможна разница между стоимостью недостающего объекта и стоимостью объекта, по которому выявлен излишек. Порядок отражения зависит от того, в какую сторону отклонение:
-
Стоимость недостающего объекта дороже стоимости излишка. В таком случае отклонение списывается на финансовый результат (счет 401.10.172) и относится на виновное лицо (счет 209.74).
-
Стоимость недостающего объекта дешевле стоимости излишка. В этом случае отражайте в составе доходов по сч. 401.10.199.
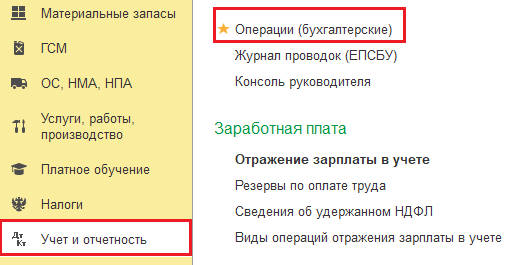
Для оформления используется документ Операция (бухгалтерская) в разделе Учет и отчетность.
Пример 1. Списание на финансовый результат и отнесение разницы на виновное лицо
Пример 2. Взаиморасчёт зачтен на доход
Подпишитесь на нашу рассылку
Будьте в курсе последних новостей!
Похожие статьи
Инвентаризация материальных запасов в 1С:БГУ (ф. 0504087 по Приказу №52н)
Документ предназначен для отражения результата инвентаризации товарно-материальных ценностей, учет которых ведется как на балансовых, так и забалансовых счетах. Инвентаризация проводится на дату оформления документа.
23.04.2024
Инвентаризация нефинансовых активов в программе 1С: БГУ 2.0 (ф.0510466 по приказу №61н).
Статья посвящена процессу формирования и оформления Инвентаризационной описи по объектам нефинансовых активов по форме № 0510466, согласно приказу 62н. В ней раскрываются основные этапы подготовки документа, требования к заполнению, порядок регистрации объектов и особенности учета нефинансовых активов при проведении инвентаризации для обеспечения точности и соответствия нормативным стандартам.
25.08.2025