Автор статьи
Перед формированием декларации по ндс, нам необходимо провести проверки правильности ведения учета.
Формируем анализ счета по 401.10 с отбором по КФО 2 (Раздел «главное» – «Анализ счета»).
Устанавливаем период, в нашем случае, будем рассматривать 1 квартал.
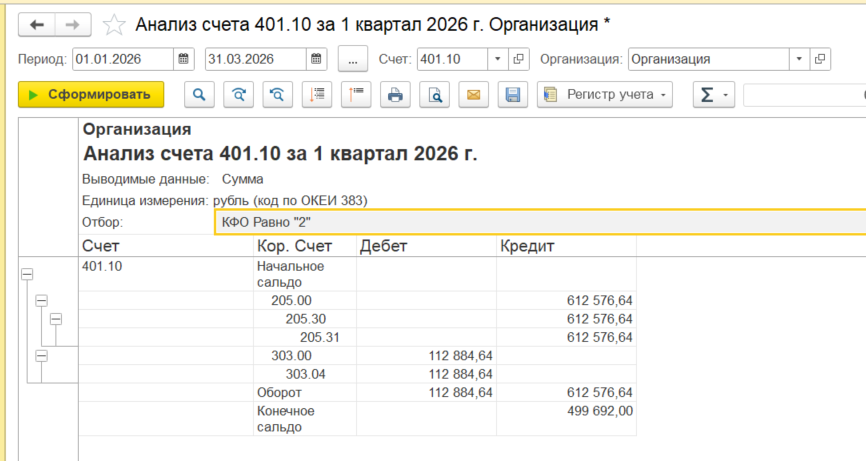
Здесь мы можем увидеть:
Если у нас в реализации всегда ставка 22%, то мы можем посчитать правильную сумму НДС:
Пример: Берем сумму с корреспонденции с 205.31 – 612 676,64 умножаем на 22, затем делим на 122 – у нас получается сумма 110 464,64, видим, что она не сходится с корреспонденцией 303.04 в программе, соответственно НДС не сходится.
Чаще всего счет-фактур очень много в программе и сверять вручную не совсем удобно, для более подручной сверки можно использовать универсальные отчеты.
Раздел "Учет и отчетность» - «Стандартные отчеты» - «Универсальный отчет»
Здесь мы можем сформировать два универсальных отчета, которые можно сохрнаить и по ним с легкостью сверять правильность выставления счет-фактур.
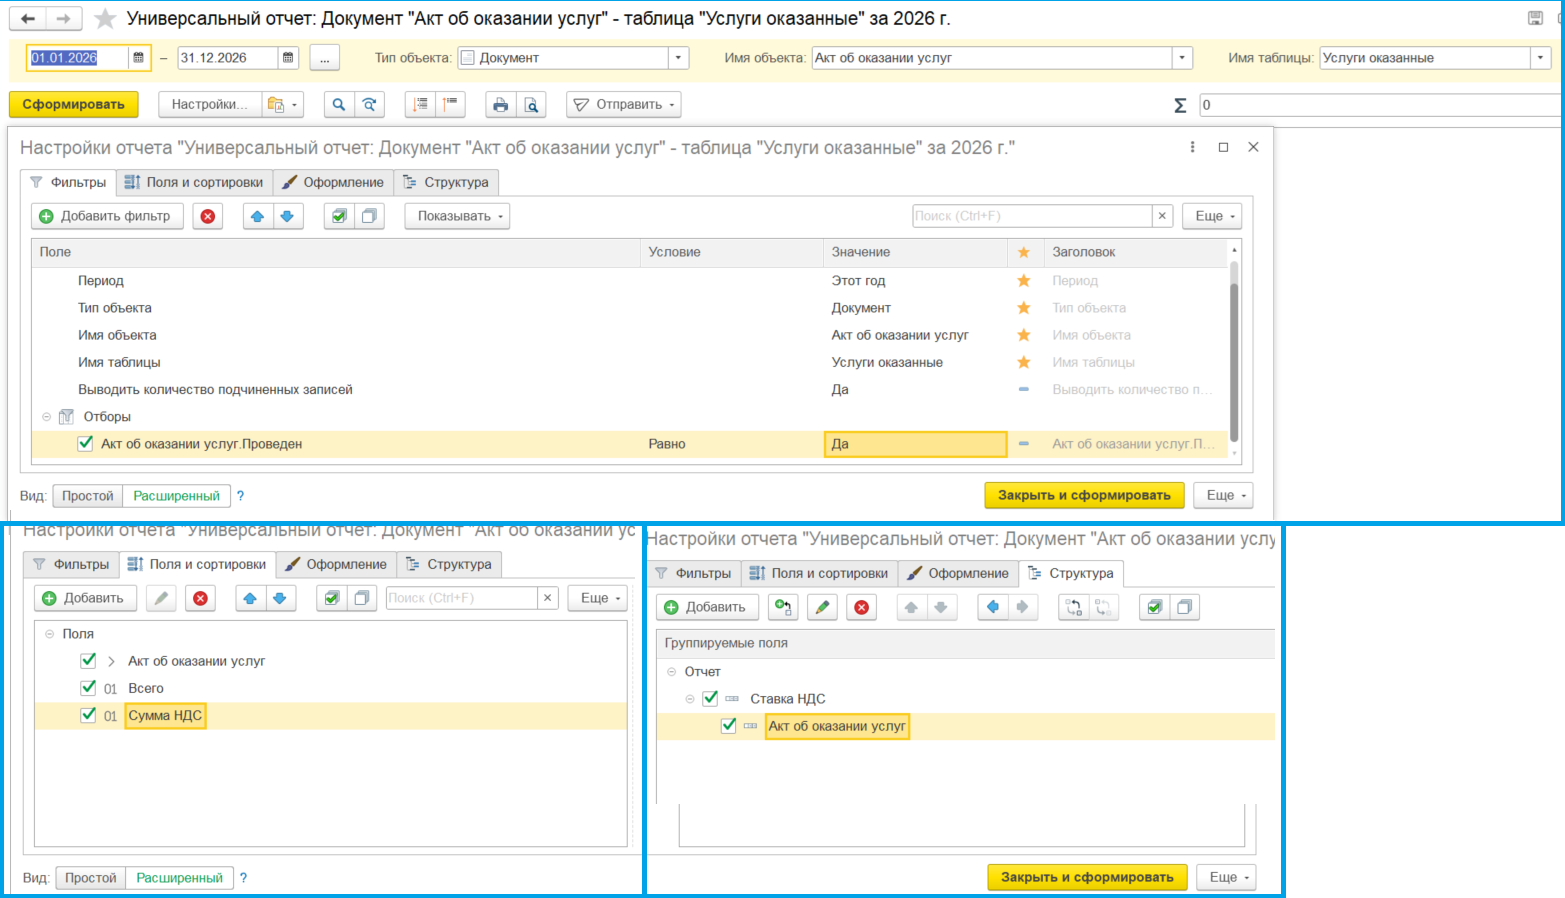
Все настройки приведены на скриншоте выше
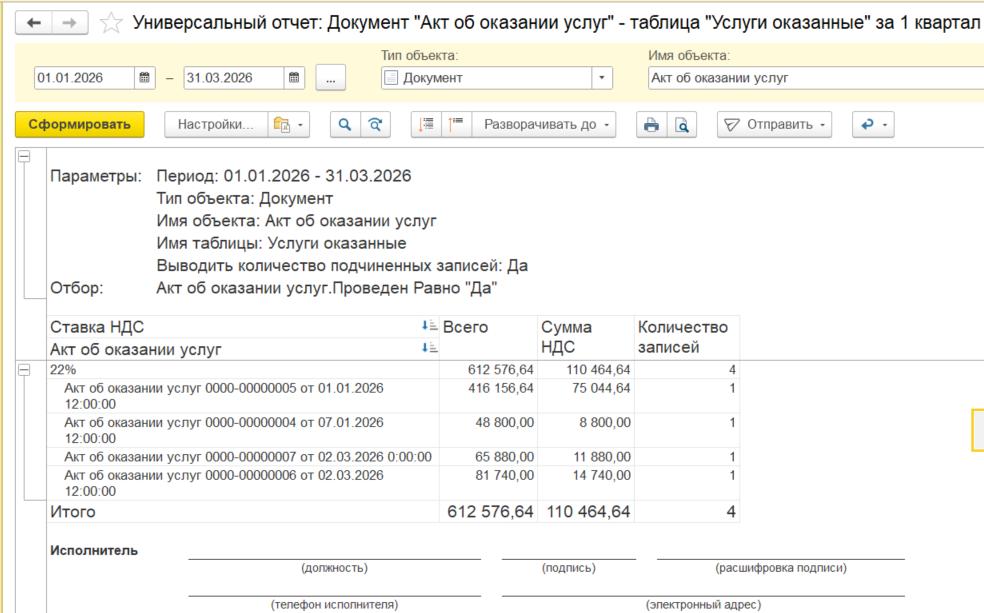
При формировании данного отчета мы видим реестр наших актов:
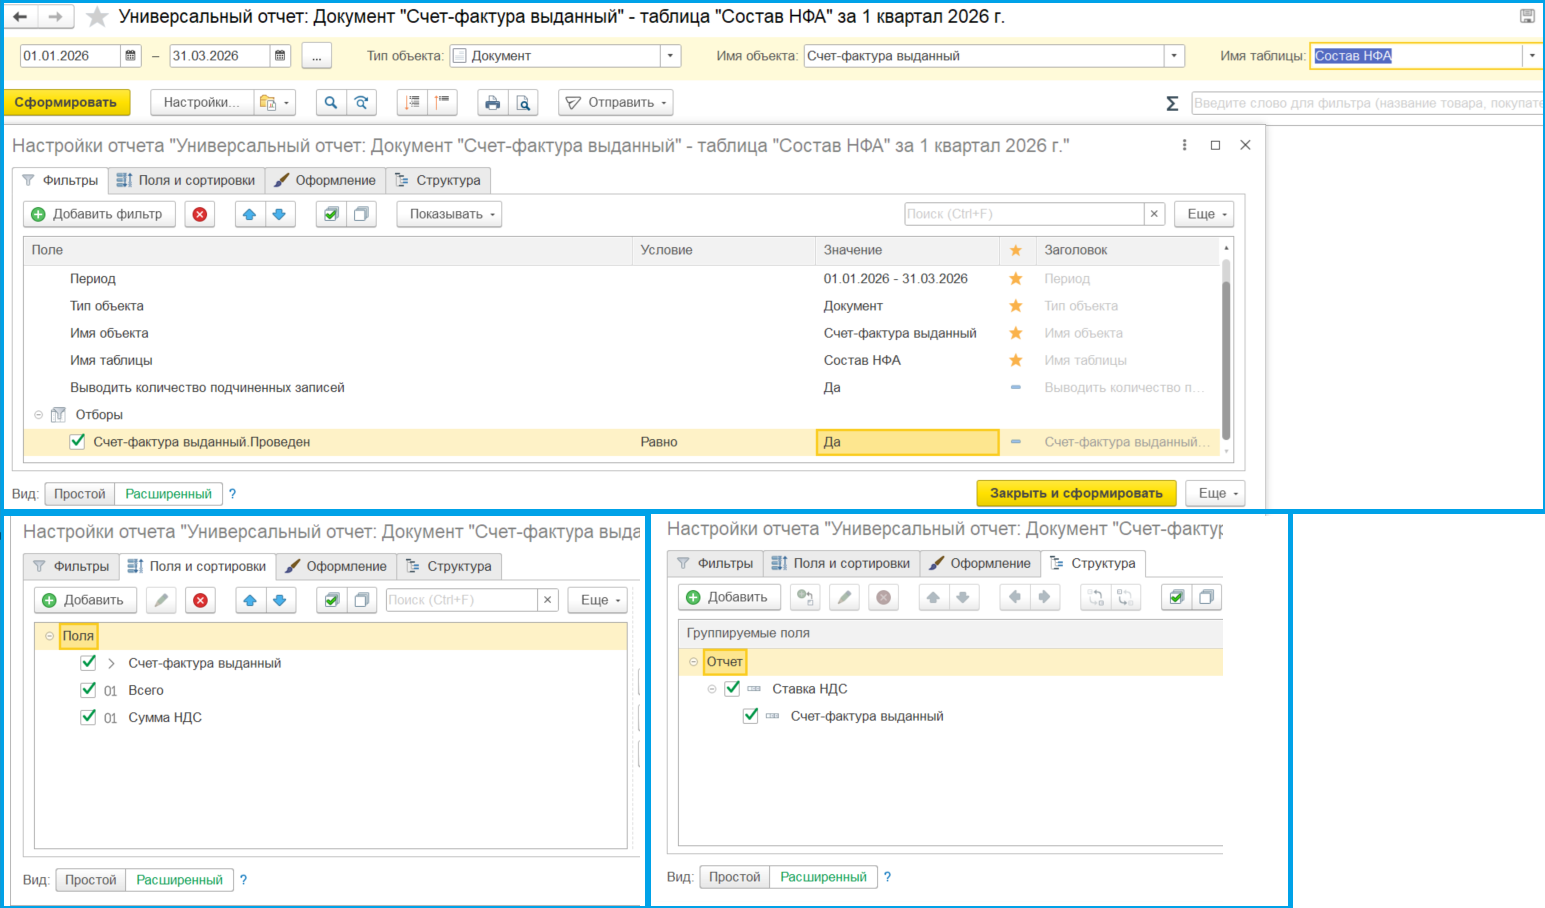
Все настройки приведены на скриншоте выше.
При формировании отчета мы получаем реестр счет-фактур, теперь их удобно сравнить с актами об оказании услуг:
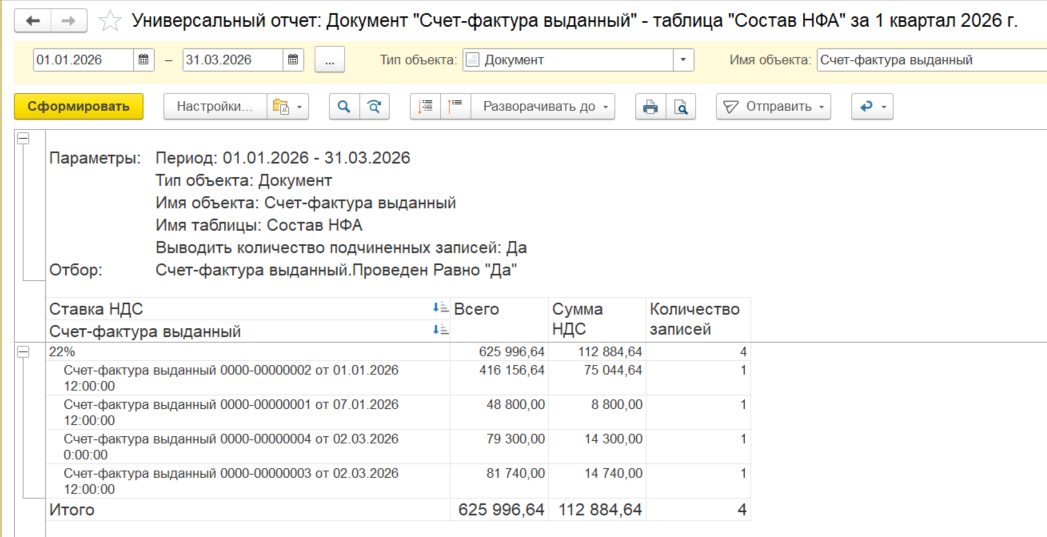
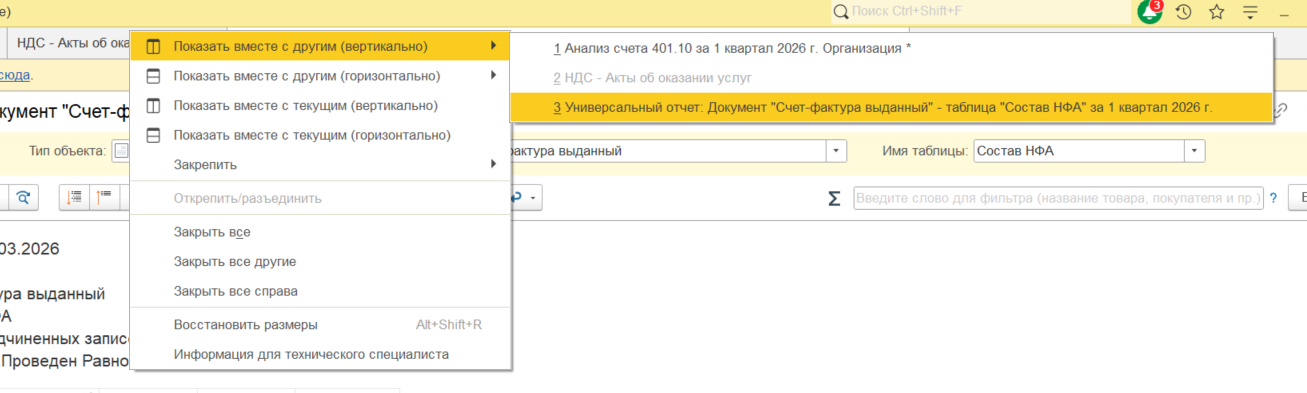
Для сравнения нажимаем правой кнопкой мыши на один из отчетов – "показать вместе с другим вертикально" и выбираем второй отчет:
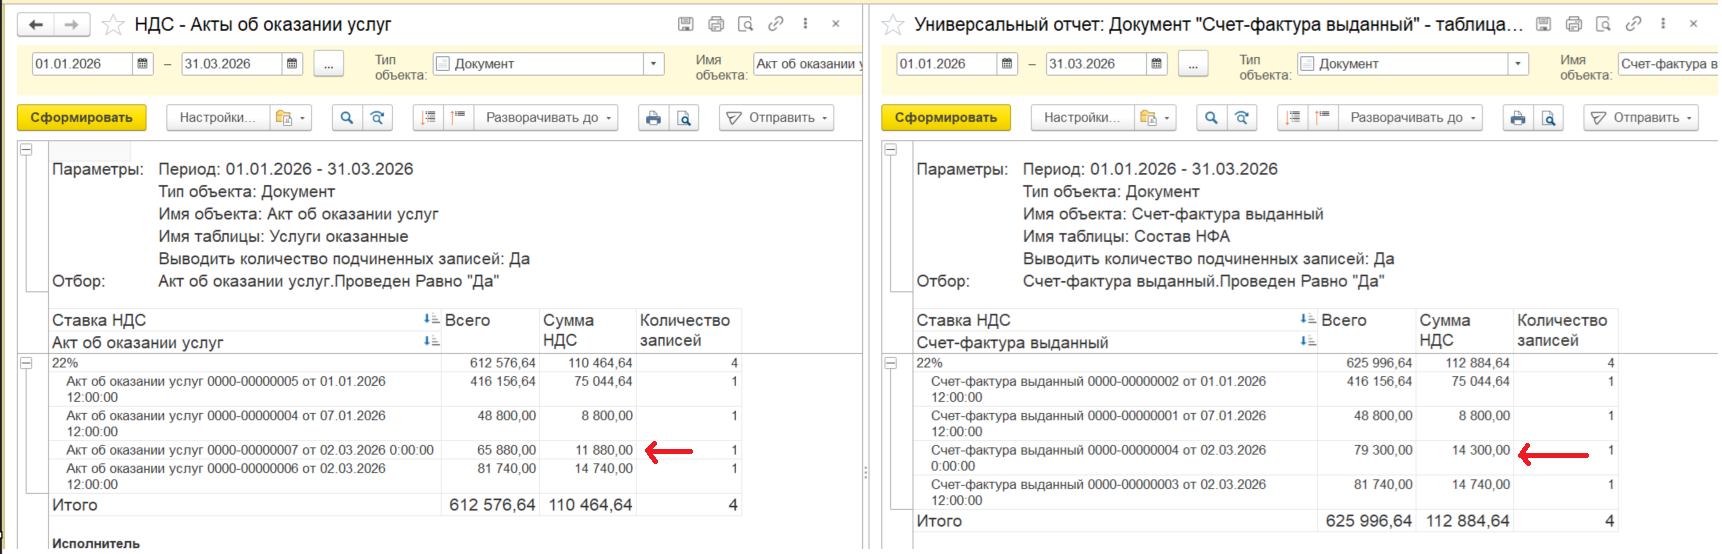
И теперь мы видим, где у нас расходятся данные.
Скорее всего после проведения акта и счета-фактуры вносились какие-то измения в акт, а счет-фактуру перезаполнить забыли, это одна из самых распространненных ошибок.
Если у вас большое количество счет-фактур и актов, то удобнее сверять будет в «экселе», копируем данные из двух отчетов и уже в экселе просматриваем на расхождения.
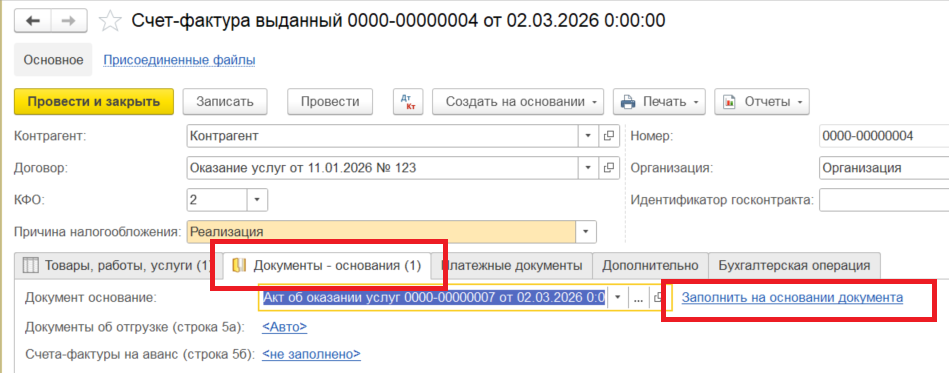
Переходим в счет-фактуру, перезаполняем на основании, после чего перепроводим ее.
Теперь два отчета между собой сошлись и мы можешь посчитать НДС через анализ счета.
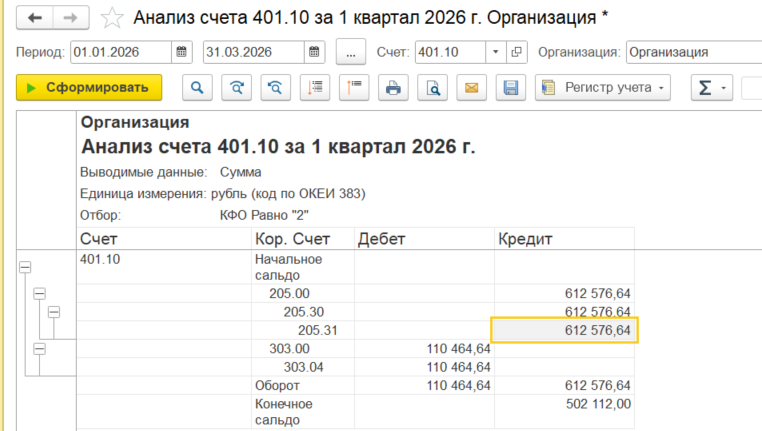
Теперь если мы 612 576,64 умножим на 22 и разделим 122, то у нас выйдет сумма 110 464,64, которая сходится с корреспонденцией 303.04. Тем самым, НДС выданный, мы проверили и он у нас сходится.
Его проще всего сверить сформировав оборотно-сальдовую ведомость по счету 210.Р2
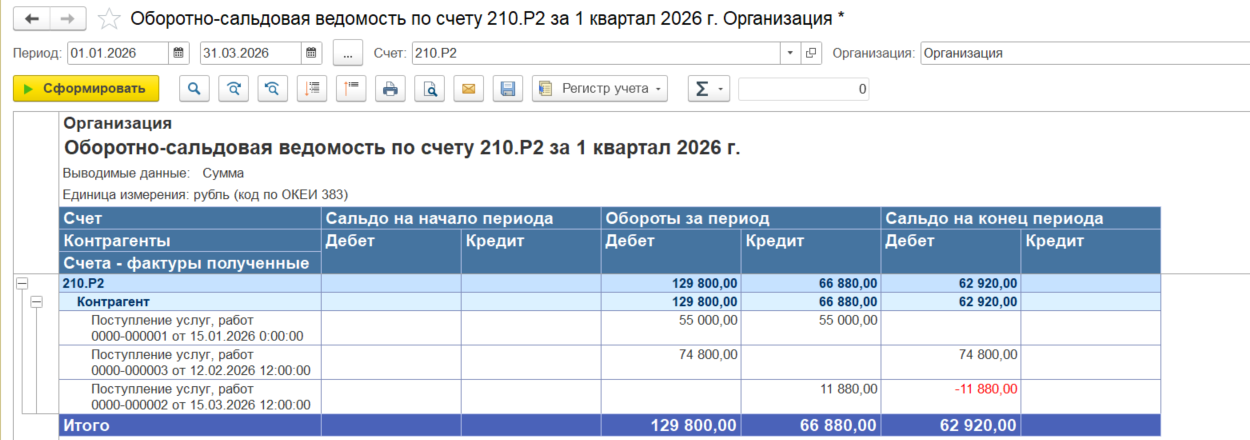
210.Р2 должен быть закрыт, у нас в одном случае положительный остаток, в другом отрицательный, это две самые распространенные ошибки.
Первый случай– положительный остаток.
Это означает, что в поступлении услуг все хорошо, НДС принимается к вычету, а счет-фактура полученная либо не выставлена вовсе, либо в ней есть ошибки.
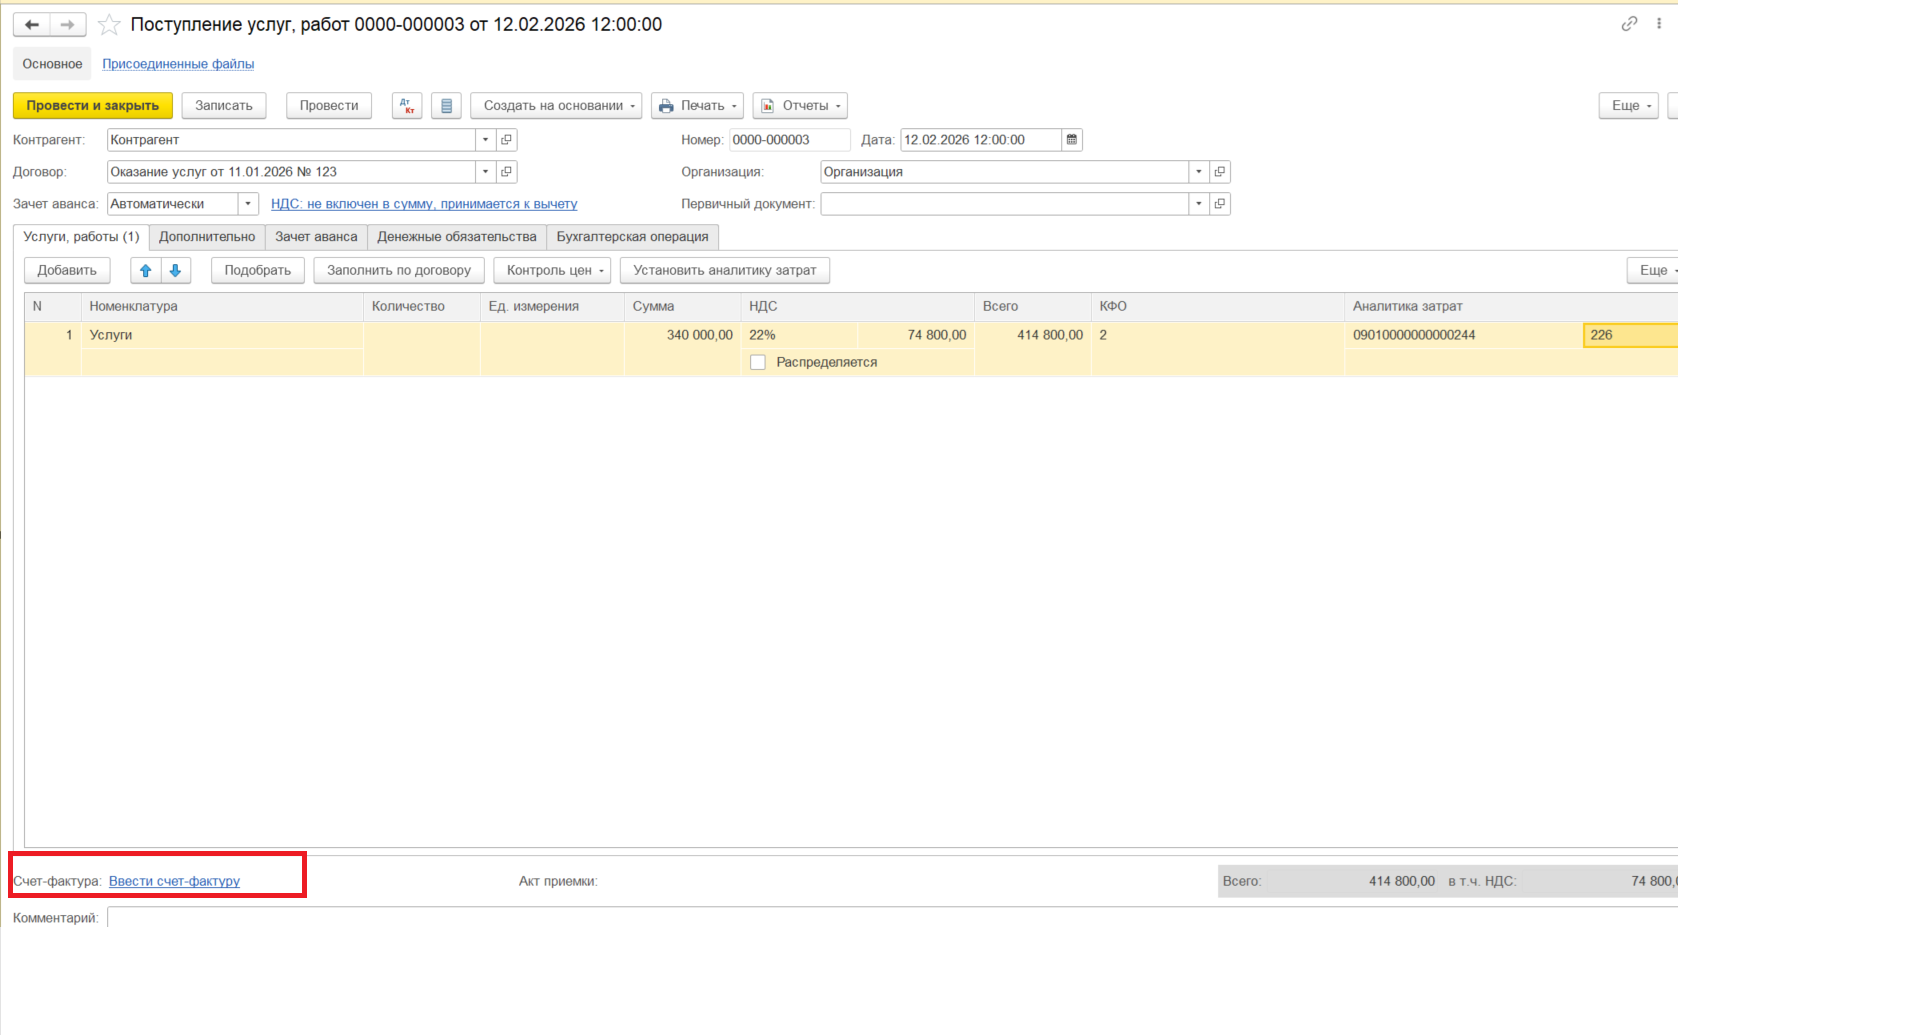
Заходим в поступление услуг, и видим, что счет-фактура не выставлена, выставляем ее.
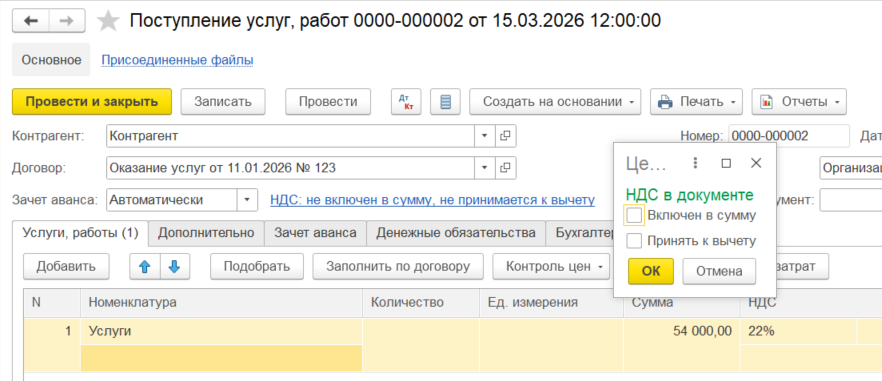
Второй случай – отрицательный остаток.
Это означает, что счет-фактура полученный выставлена, а галка «Принять к вычету» в поступлении услуг не стоит. Переходим в поступление услуг и видим ошибку, выставляем галку, проводим документ
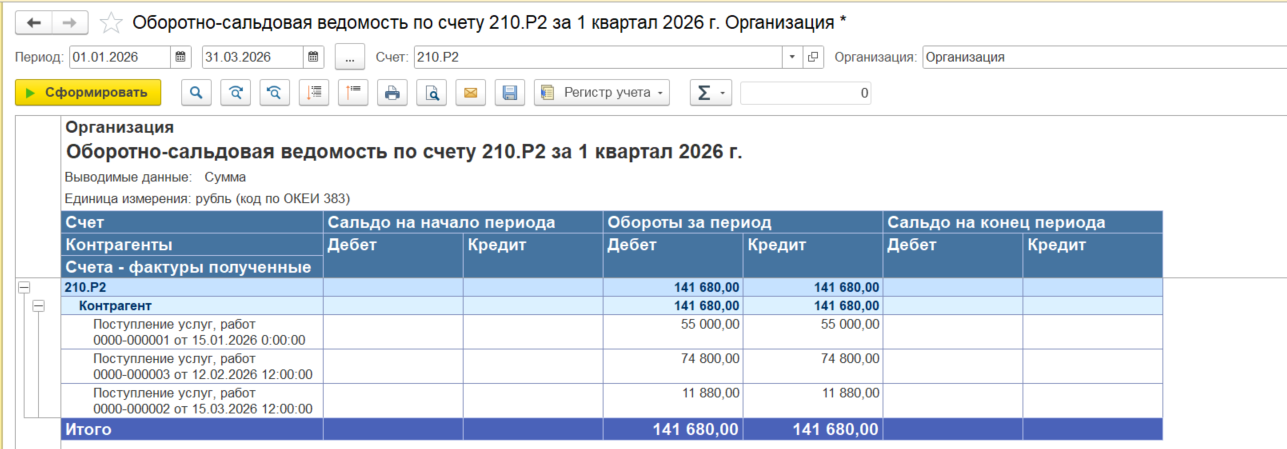
Когда все ошибки исправлены, перед формированием декларациии по НДС дополнительно можно сформировать книги продаж и покупок и проверить их, все ли документы проведены, все ли у нас выставлено.
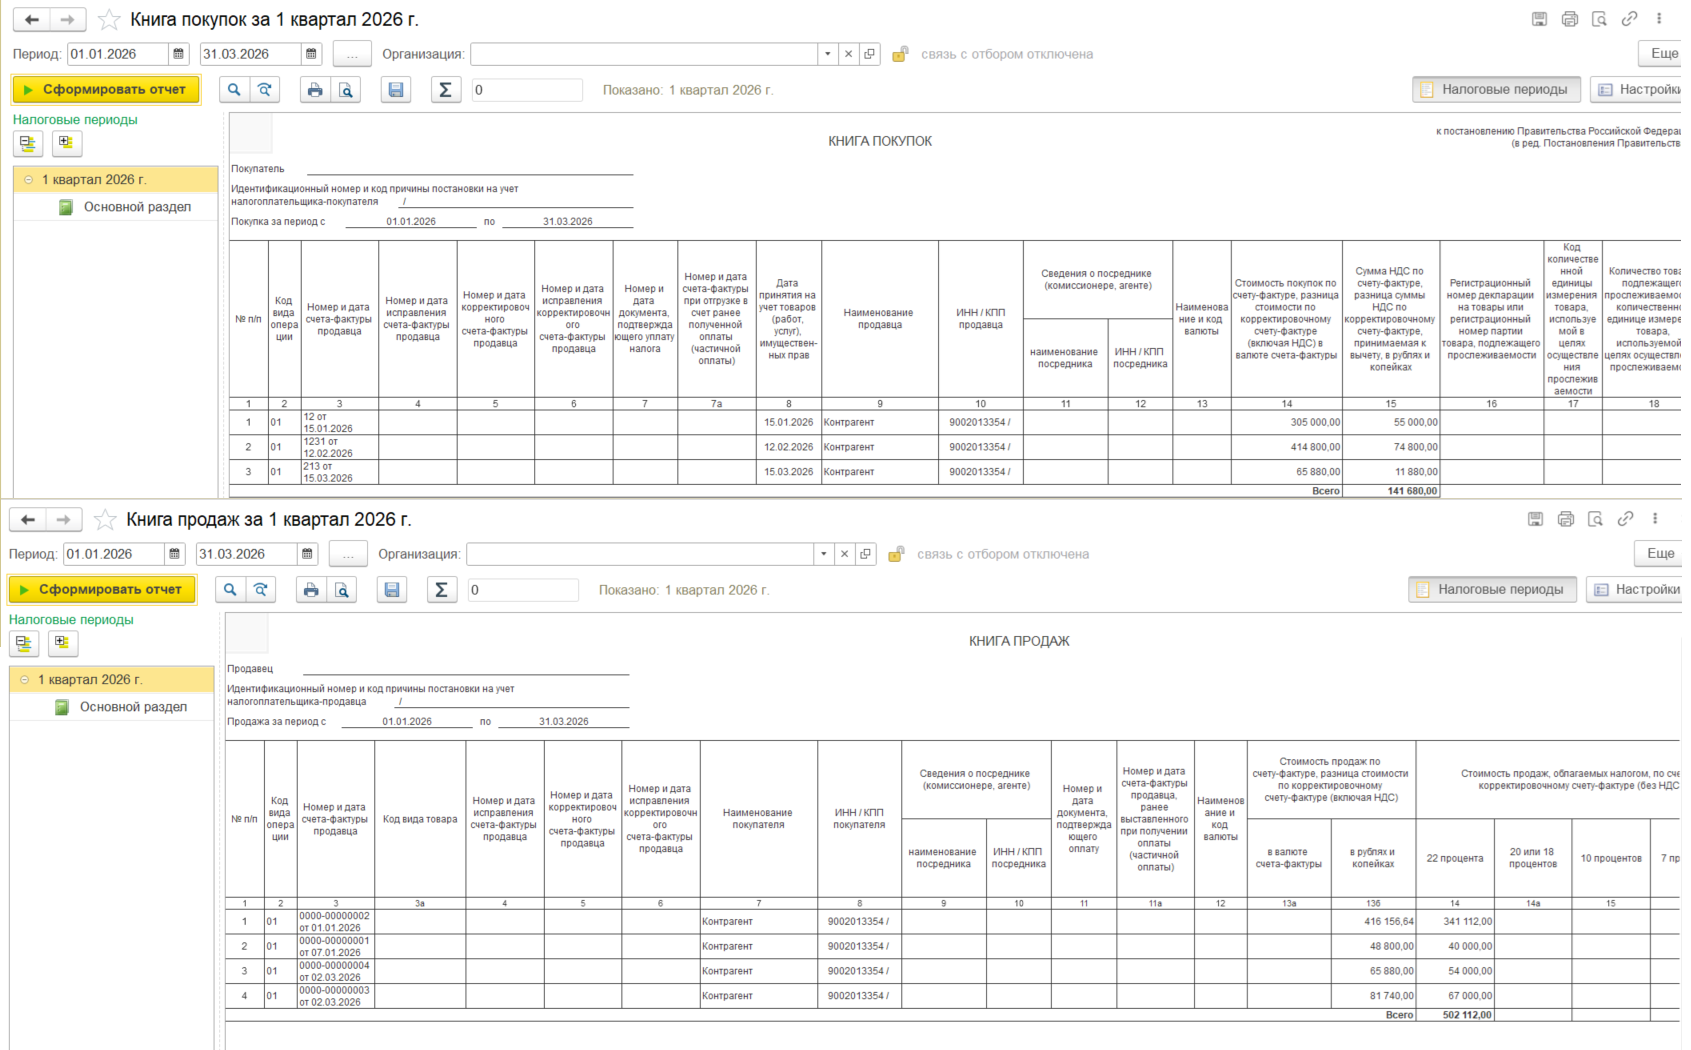
Раздел «Налоги» - «Регистры учета НДС» - Книга покупок и книга продаж
Видим, что все фактуры попали, можем переходить к формированию декларации.
Учет и отчетность – декларация по НДС
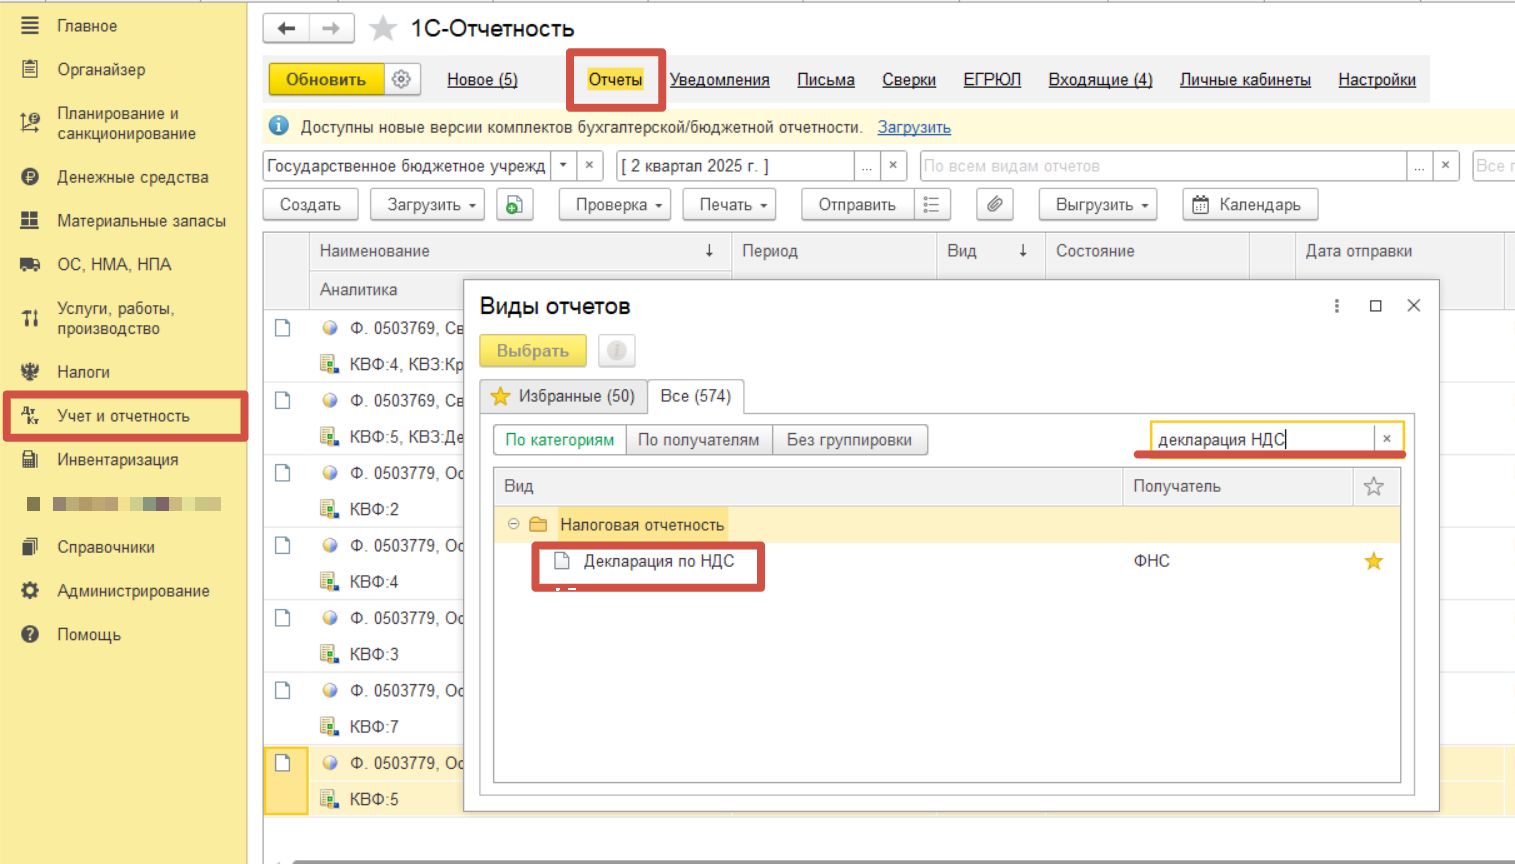
Титульный лист
Проверяем наши реквизиты, и если это корректировочная декларация, ставим номер корректировки.
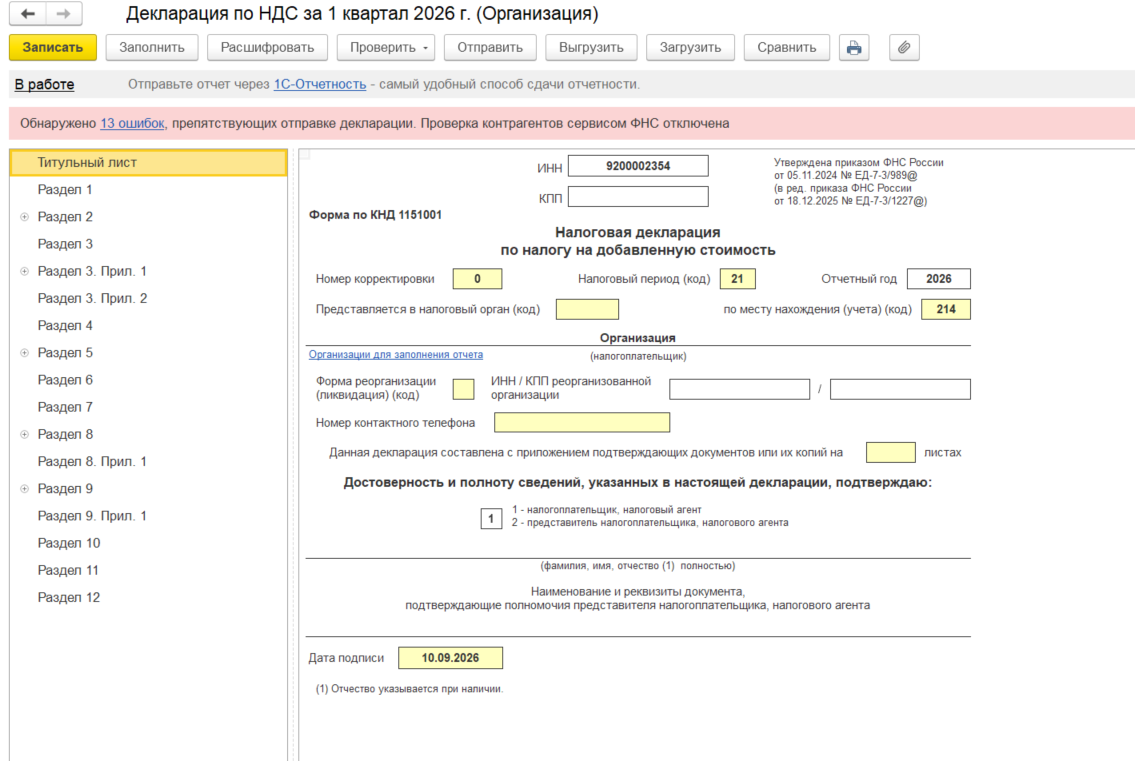
1 раздел – указана сумма к уплате в бюджет
3 раздел - расчет суммы налога, отдельно указывается сумма с реализации, и полученный НДС к вычету. Это можем сверить с счетами 401.10 и 303.04.
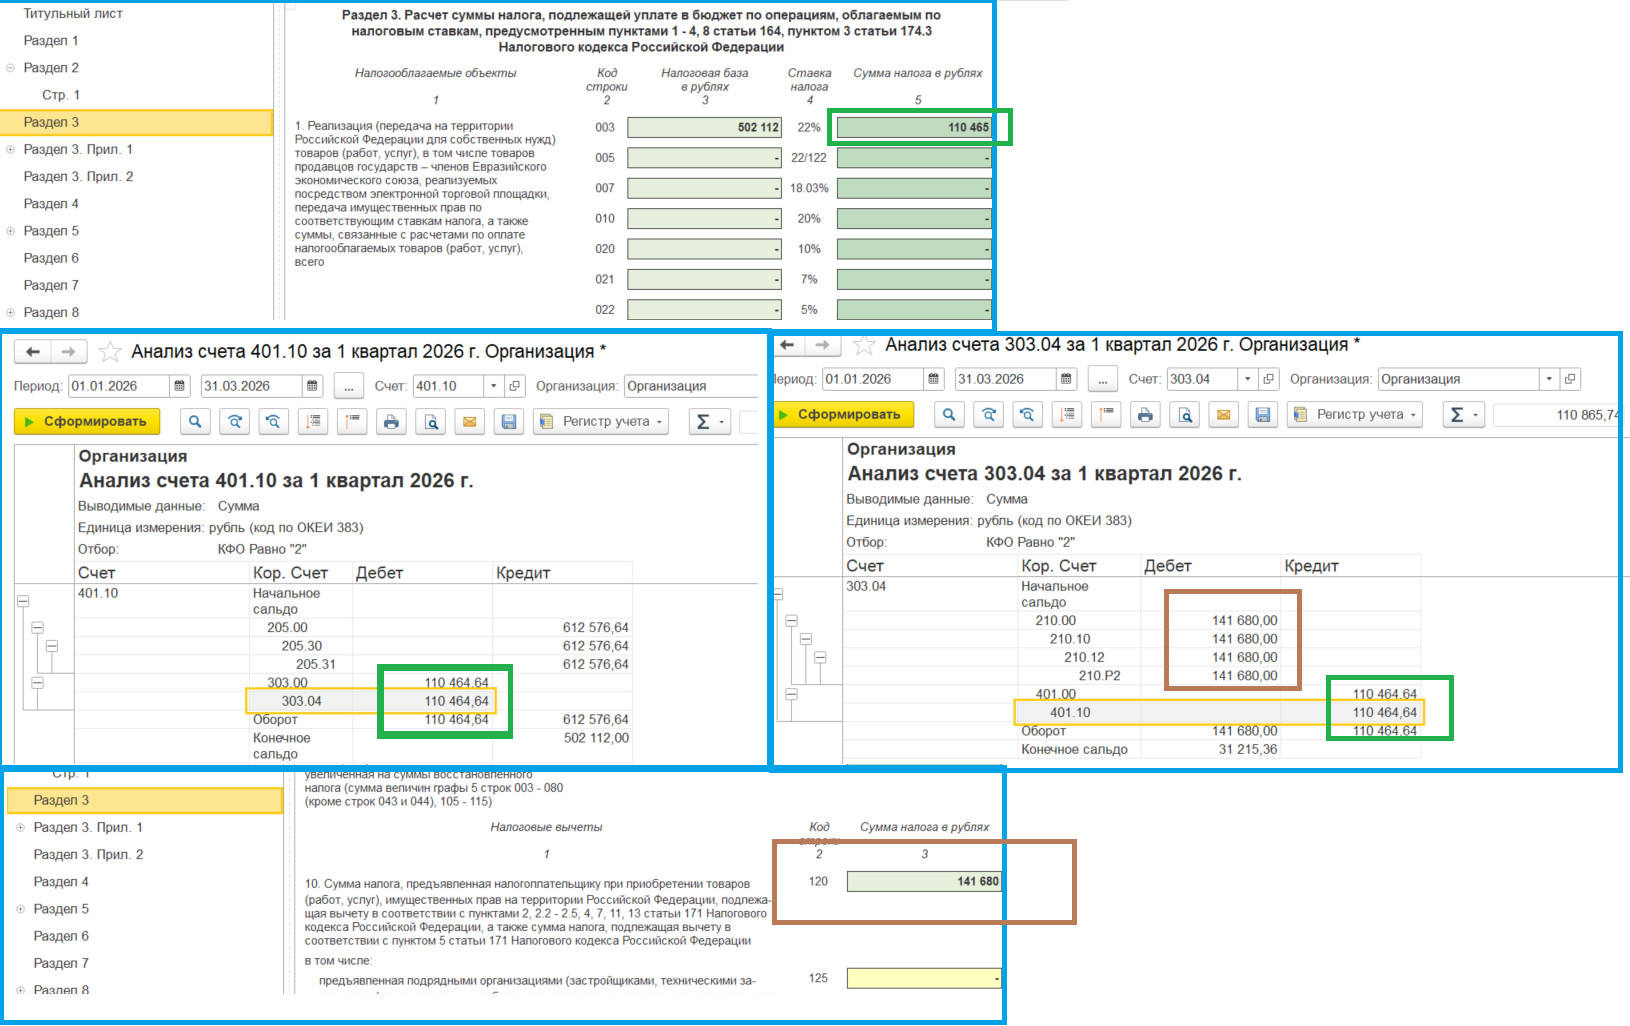
Здесь мы проверяем как выданный ндс, так и полученный.
8 раздел – книга покупок
9 раздел – книга продаж
Если у нас все сходится, то мы можем проверить декларацию и отправлять.
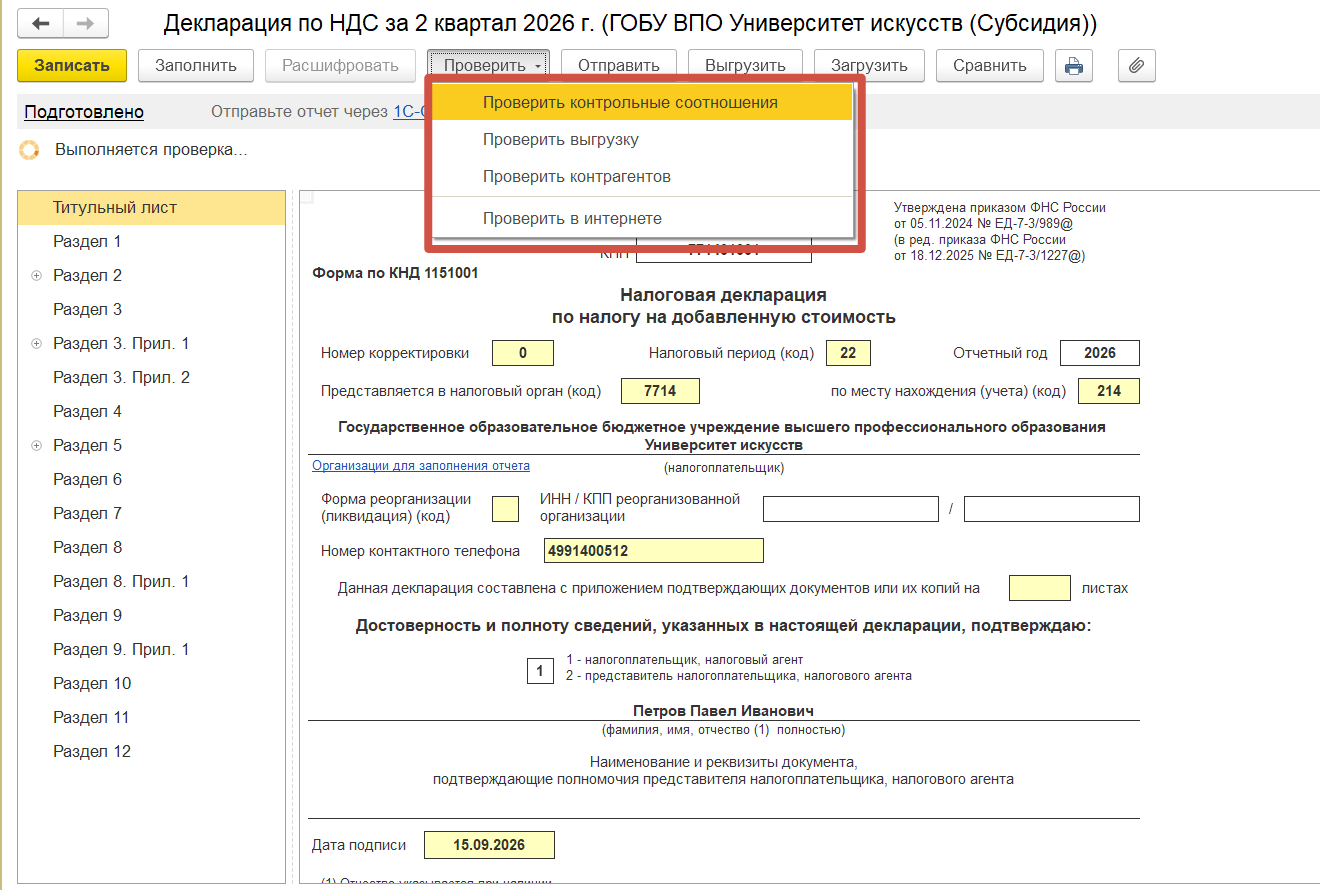
Проверить Декларацию можно с помощью кнопки "Проверить" на контрольные соотношения, на выгрузку, проверить контрагнетов и пройти проверку в интернете.
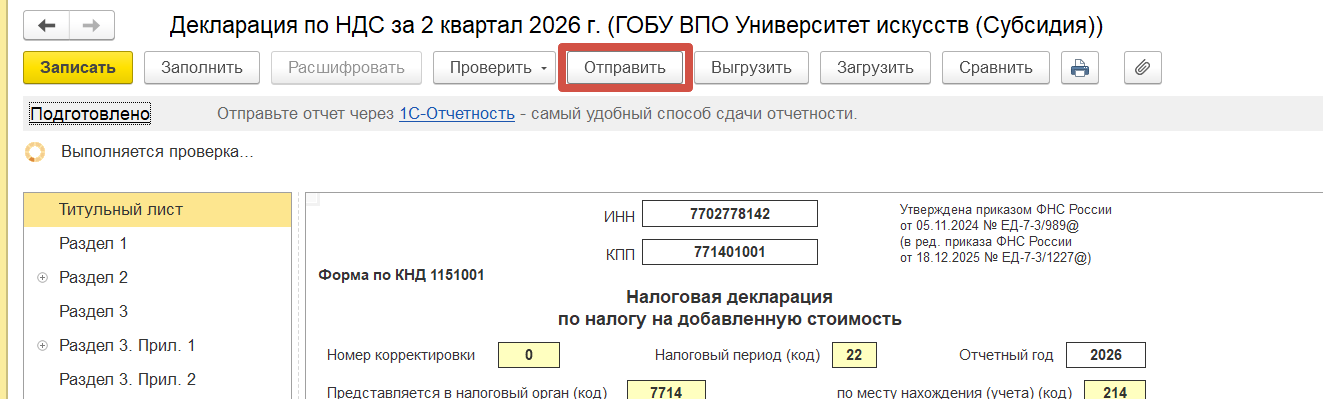
С помощью кнопки "Отправить" отправьте декларацию в налоговую на проверку. Отправка происходит через сервис 1С-Отчетность, если сервис у вас не подключен, то используйте кнопку "Выгрузить" и отправьте вручную.
Автор статьи
Будьте в курсе последних новостей!
В статье рассказали, как вести учет НДС в программе, начислять НДС к уплате и принимать НДС к вычету, как составить декларацию по НДС. Кто платит НДС? Учреждения, реализующие нефинансовые активы, товары, а также имущественные права на территории Российской Федерации. С полным перечнем операций, облагающимися НДС можно ознакомиться в НК РФ статья 146.
 НОВОЕ
Статья посвящена формированию раздела 7 декларации по НДС и реестра документов, подтверждающих обоснованность применения налоговых льгот, в государственных учреждениях. На примерах медицинских и образовательных услуг показано, как указывать коды операций в номенклатуре, начислять доходы через «Акт об оказании услуг» и «Начисление доходов будущих периодов», а также автоматически заполнять раздел 7 и реестр. Материал будет полезен бухгалтерам бюджетных и казённых учреждений для подготовки ответов на требования налоговых органов и снижения рисков при камеральных проверках.