Статья
Оплата недоработки при суммированном учёте рабочего времени
Статья
Оплата недоработки при суммированном учёте рабочего времени
наша
база знаний

Оплата недоработки при суммированном учёте рабочего времени
При суммированном учете (у сменщиков, вахтовиков или при гибком графике) рабочие часы считают не за неделю, а за месяц, квартал или год. Если по итогам периода сотрудник отработал меньше нормы, возникает недоработка.
Оплата недоработки зависит от причины (согласно ст. 155 ТК РФ):
- Вина работодателя (не обеспечил работой, по графику норма не набирается или отмена смены) – оплата не ниже среднего заработка;
- Форс-мажор (авария, отключение света, отмена рейсов – нет вины ни одной из сторон) – оплата не менее 2/3 оклада или ставки за пропущенные часы;
- Вина сотрудника (прогулы, опоздания) – эти часы не оплачиваются, деньги начисляются только за фактически отработанное время.
! Важно: любую недоработку нужно подтвердить документами (актом, служебной запиской, приказом или табелем).
Отражение недоработки в 1С
В типовой конфигурации "1С:Зарплата и кадры государственного учреждения" нет полностью автоматической кнопки "начислить оплату недоработки". Расчёт делают через отдельные начисления, формулы и документы. Ниже описан базовый алгоритм, который используют на практике.
Шаг 1. Определить норму и факт
Норма часов берётся из производственного календаря с учётом учётного периода и индивидуальных графиков сотрудника. Фактические часы – из табеля учёта рабочего времени (документ "Табель" или данные по отклонениям).
Шаг 2. Создать вид начисления
Для разных ситуаций лучше завести отдельные начисления – так проще контролировать и объяснять расчёт:
- "Оплата недоработки по вине работодателя" – расчёт по среднему заработку;
- "Оплата недоработки (2/3 ставки)" – для случаев, не зависящих от сторон;
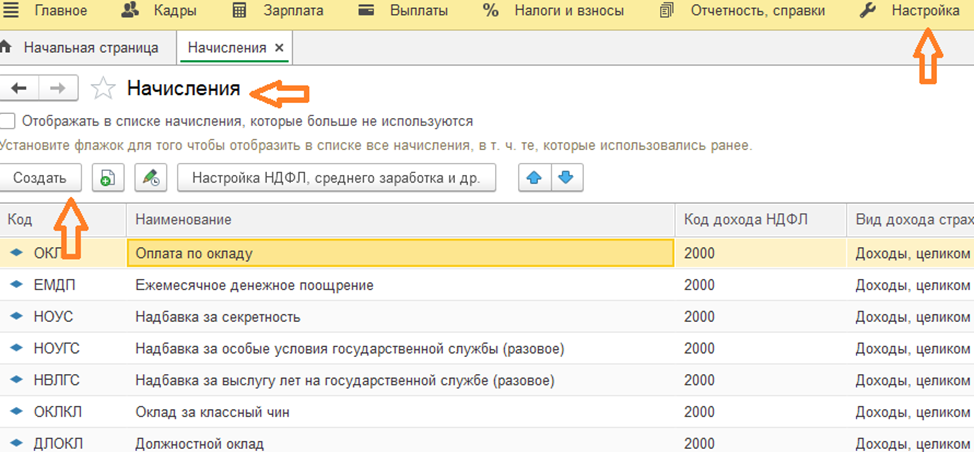
Чтобы создать начисление, необходимо зайти в "Настройка" – "Начисления" – "Создать". На вкладке "Основное" указать назначение, например, "Повременная оплата труда и надбавки", а на вкладке "Расчёт и показатели" задать формулу.
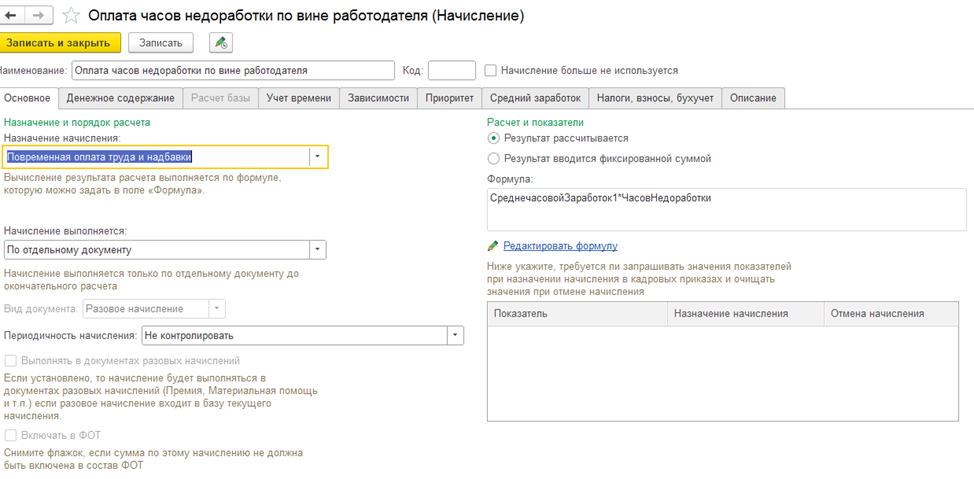
Примеры формул:
Для оплаты по среднему заработку:
СреднечасовойЗаработок * КоличествоЧасовНедоработки
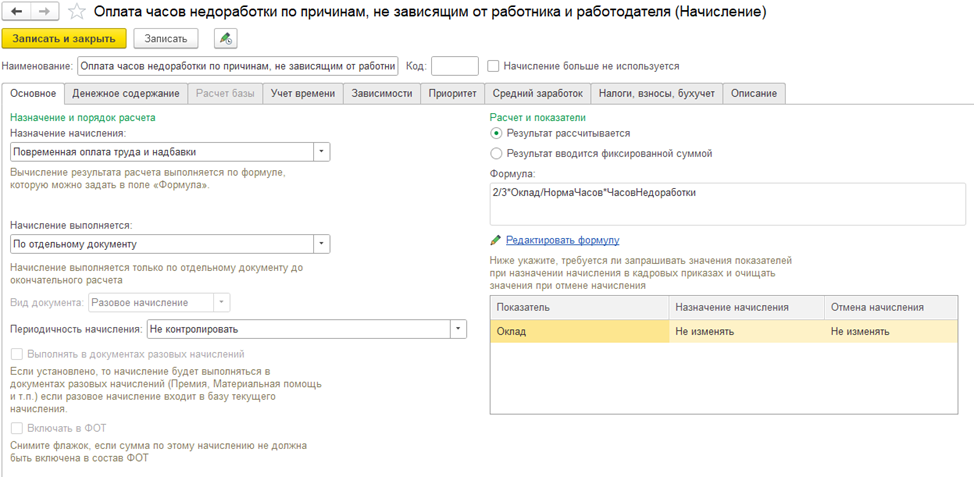
Для 2/3 ставки при окладе:
2/3 * Оклад / НормаЧасов * ЧасовНедоработки
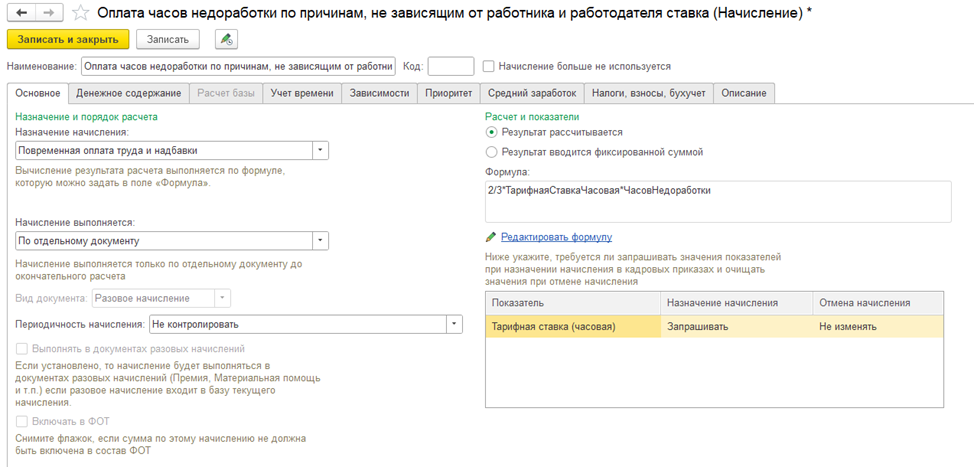
Для 2/3 часовой ставки:
2/3 * ТарифнаяСтавкаЧасовая * ЧасовНедоработки
Показатель "ЧасовНедоработки" можно создать как отдельный пользовательский показатель (тип "Число") и вводить вручную.
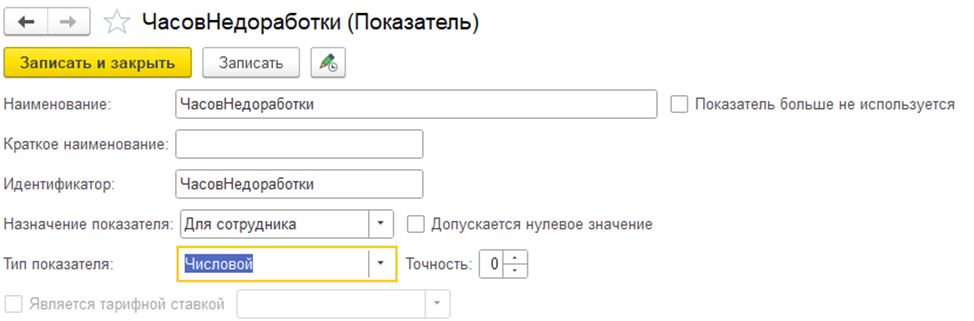
Шаг 3. Ввести количество часов недоработки
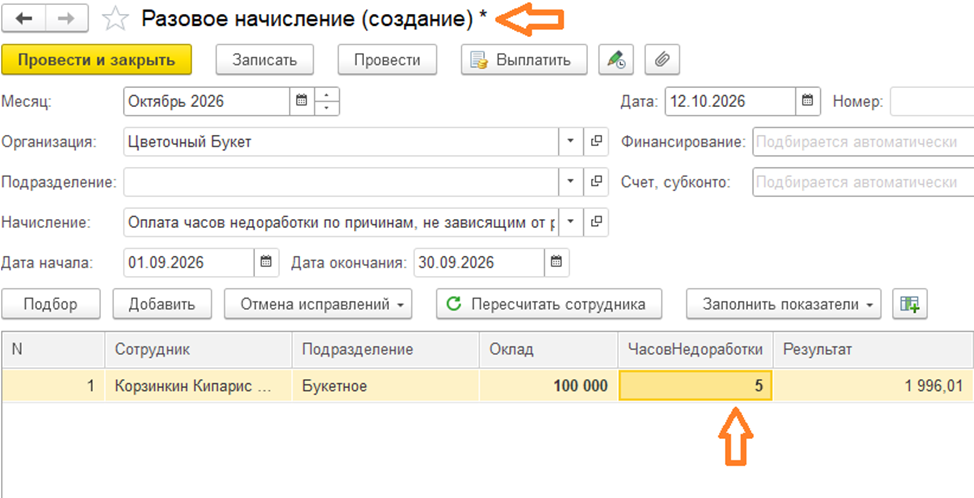
Самый простой способ – использовать документ "Разовое начисление" в разделе "Зарплата". В нём выбирают нужный вид начисления, подбирают сотрудника и в табличной части указывают количество часов недоработки. Если часов несколько, их суммируют.
Альтернатива – ввести показатель через "Данные для расчёта зарплаты", то в документе начисления показатель подтянется автоматически. Предварительно необходимо настроить шаблон ввода данных.
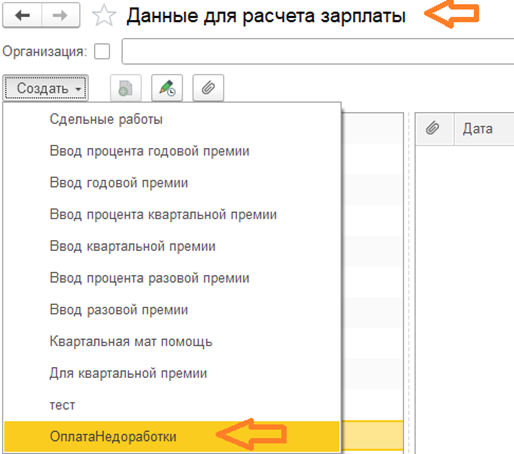
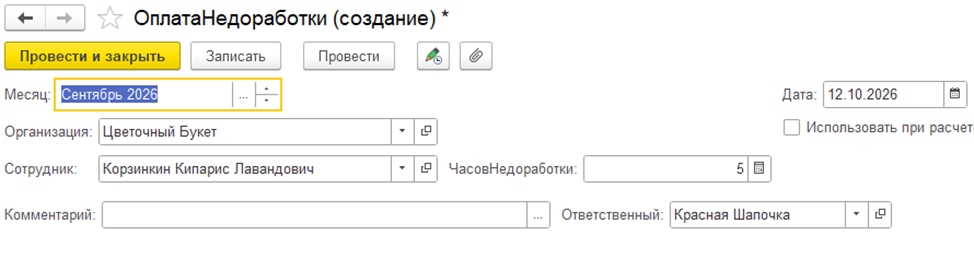
Подробнее о настройках шаблонов ввода исходных данных читайте в статье "Использование документов "Шаблоны ввода исходных данных" и "Данные для расчета зарплаты"".
Шаг 4. Проверить расчёт и НДФЛ
После проведения документа проверьте расчётный листок сотрудника: в нём должна быть отдельная строка с начислением и количеством часов. НДФЛ и страховые взносы начисляются в общем порядке – как на обычную зарплату.
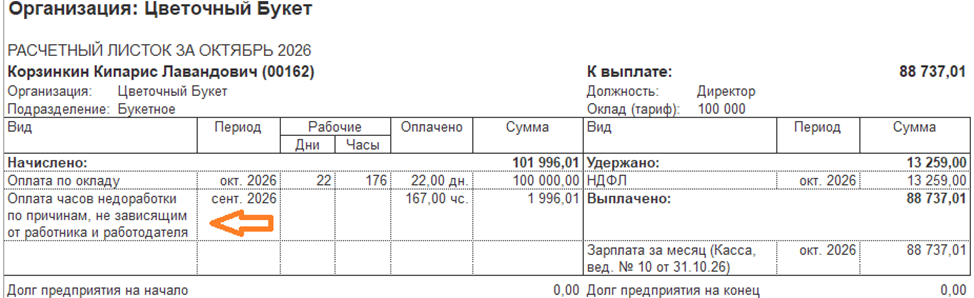
Практический пример
У сотрудника учётный период – месяц. Норма по графику – 160 часов, фактически отработано – 140 часов. Недоработка – 20 часов. Причина – отмена смен по вине работодателя. Оклад сотрудника – 40 000 рублей, среднечасовой заработок рассчитан как 270 рублей.
Расчёт оплаты недоработки:
270 руб./час × 20 часов = 5 400 рублей
На что обратить внимание:
- Учётный период. Его обязательно фиксируют в локальных актах (ПВТР, положение об оплате труда). Для вредных условий труда период не может превышать трёх месяцев;
- Исключаемое время. При подсчёте нормы из неё исключают периоды, когда сотрудник законно отсутствовал: отпуск, больничный, командировка. За эти дни норму не отрабатывают;
- Разные системы оплаты. Для окладной и часовой систем формулы отличаются – важно не перепутать базу расчёта;
- Документальное подтверждение. Причина недоработки должна быть зафиксирована: акт, приказ, данные табеля. Это снижает риски при проверках.
Оплата недоработки при суммированном учёте – это не просто разница в часах, а расчёт с учётом вины и норм ТК РФ. В 1С его реализуют через отдельные начисления и ручные или полуавтоматические документы, а точность и прозрачность обеспечивают правильной настройкой формул и документальным сопровождением.
Подпишитесь на нашу рассылку
Будьте в курсе последних новостей!