Статья
Материальная помощь родственнику умершего сотрудника в 1С:БГУ
Статья
Материальная помощь родственнику умершего сотрудника в 1С:БГУ
наша
база знаний

Материальная помощь родственнику умершего сотрудника в 1С:БГУ
Вводная часть
Материальная помощь - это не оплата труда и не стимулирующая выплата, а социальная поддержка.
В госучреждениях она может предоставляться:
- сотруднику (в связи с тяжёлой жизненной ситуацией, рождением ребёнка, смертью родственника и т.п.);
- населению (отдельным категориям граждан по программам соцподдержки).
От того, кому и на каком основании оказывается помощь, зависят КВР, КОСГУ, налогообложение и порядок отражения в 1С:БГУ.
Ключевые документы:
- Инструкция № 157н — классификация операций сектора госуправления (КОСГУ).
- Порядок применения КБК (приказ Минфина) — для выбора КВР.
- НК РФ — для НДФЛ и страховых взносов (если помощь облагается).
- Локальные акты учреждения (положение о матпомощи, приказы руководителя) — обязательны для оформления.
Важно! Основанием для начисления всегда служит приказ руководителя и заявление получателя (если требуется). Без документального подтверждения отражать выплату нельзя.
Материальная помощь населению и иным физлицам
- КВР 321 — «Пособия, компенсации и иные социальные выплаты гражданам».
- КОСГУ 264 — если помощь выплачивается бывшему сотруднику, пенсионеру, родственнику умершего сотрудника.
- КОСГУ 263 — для иных категорий граждан (соцподдержка по программам).
- Если помощь в натуральной форме (продукты, одежда, оплата услуг) — используйте КВР 323.
Налогообложение: когда платить, когда нет?
НДФЛ. По ст. 217 НК РФ не облагаются:
- помощь в связи со смертью члена семьи — полностью;
- при рождении ребёнка — до 50 000 руб. на одного ребёнка;
- прочие виды помощи — до 4 000 руб. в год на одного человека.
С суммы сверх лимита удерживается НДФЛ.
Матераильаня помощь родтсвеннику умершего сотрудника в 1С:БГУ
Пример: Родственнице умершего сотрудника выплачена материальная помощь — 10 000 руб. по приказу учреждения. Выплата не облагается НДФЛ (п. 8 ст. 217 НК РФ) и не является объектом страховых взносов.
В этом случае начисление будет проходить по аналитике 264 КОСГУ и 321 КВР.
1. Регистрацию обязательств
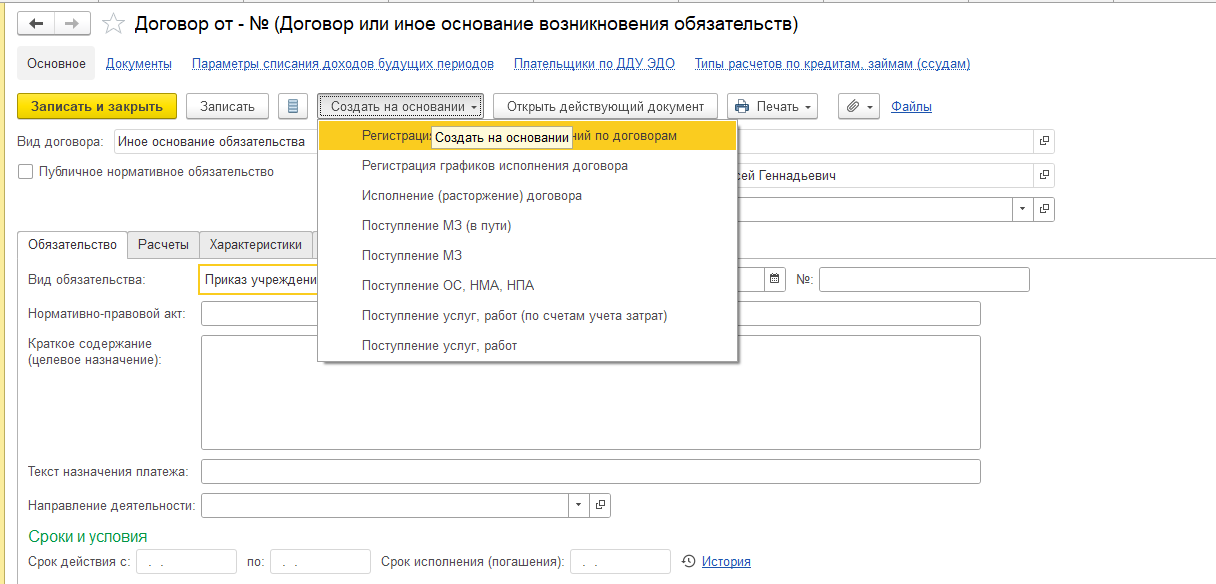
На основании созданного договора (приказа) создайте "Регистрацию обязательств и сведений по договорам".
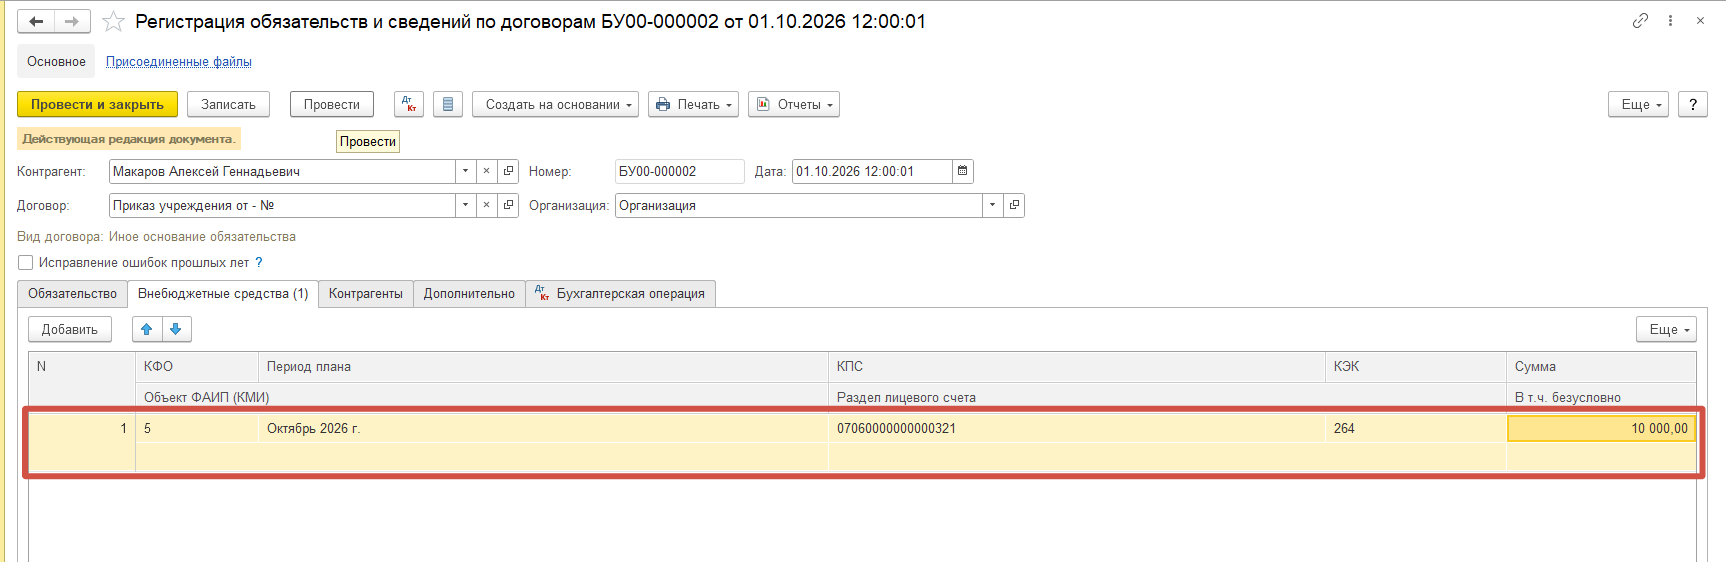
В документе заполните реквизиты обязательства: КФО, период плана, КПС, КЭК, Сумма.
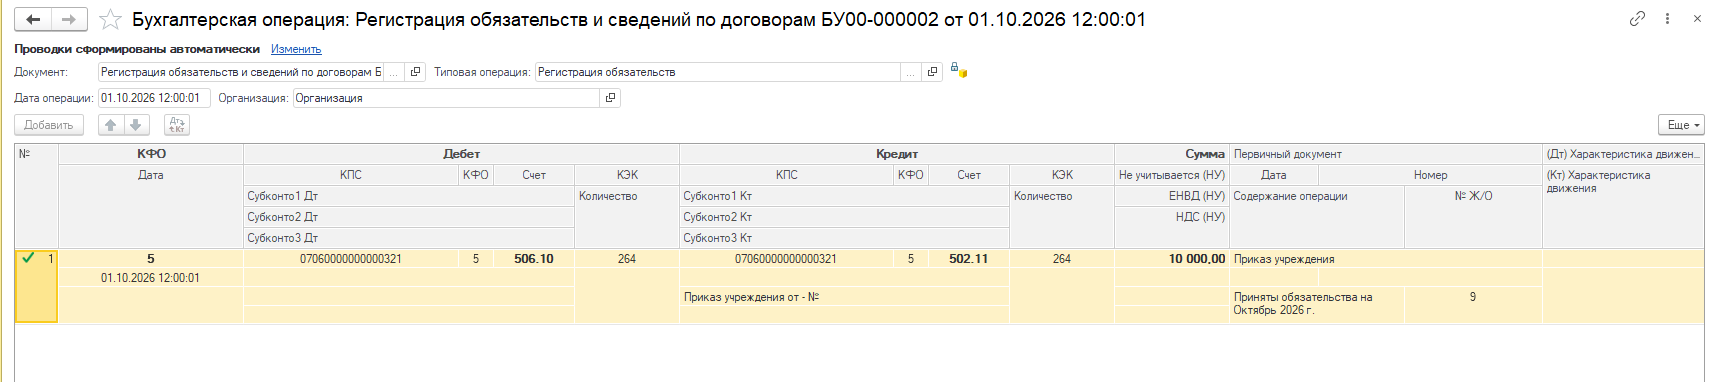
Проведите документ и проверьте проводки:
- АУ/БУ: 506.10 - 502.11
- КУ: 501.13 - 502.11
2. Начисление материальной помощи
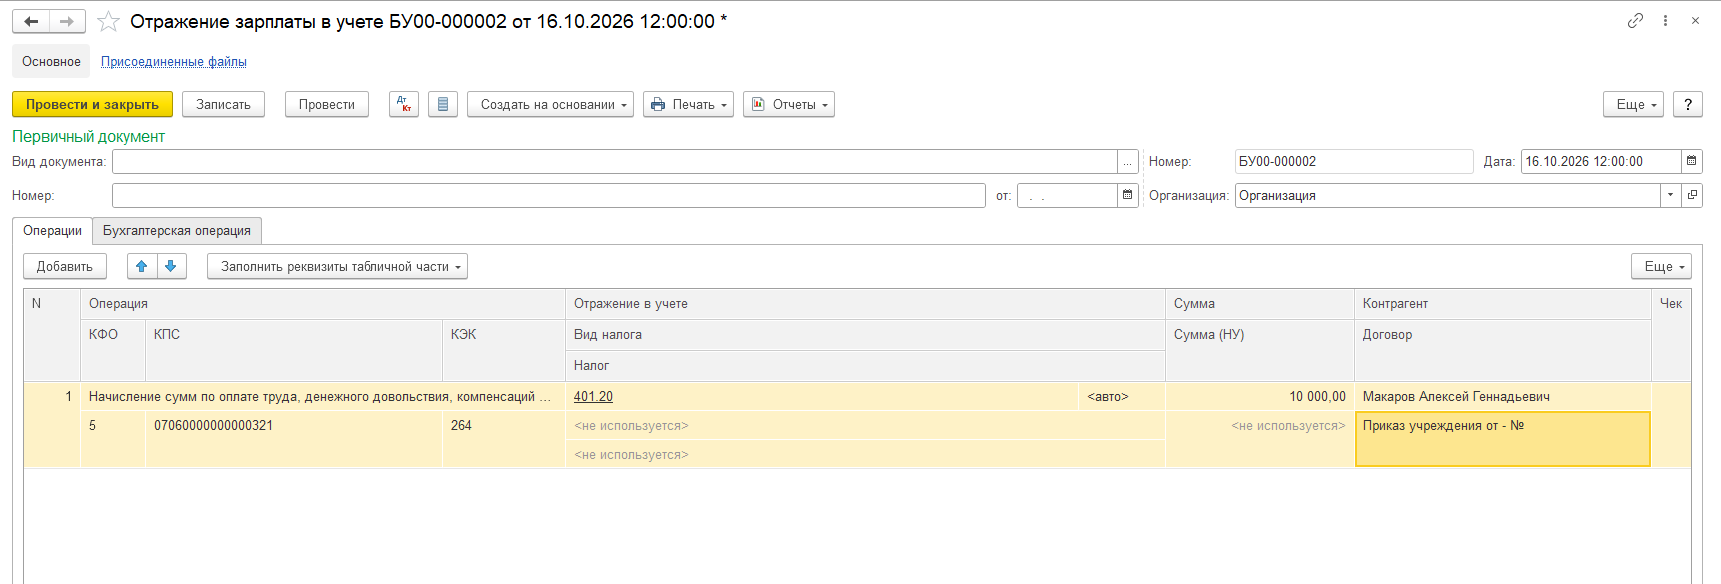
Создайте документ и заполните его шапку и табличную часть:
- КФО - в зависимости от типа учреждения и финансирования
- КПС - ХХХХ0000000000321
- КЭК - 264
- Отражение в учете - в зависимости от учётной политики и КФО (401.20/109.ХХ)
- Сумма
- Контрагент - можно указать конкретное физ.лицо или обобщенного контрагента.
- Договор
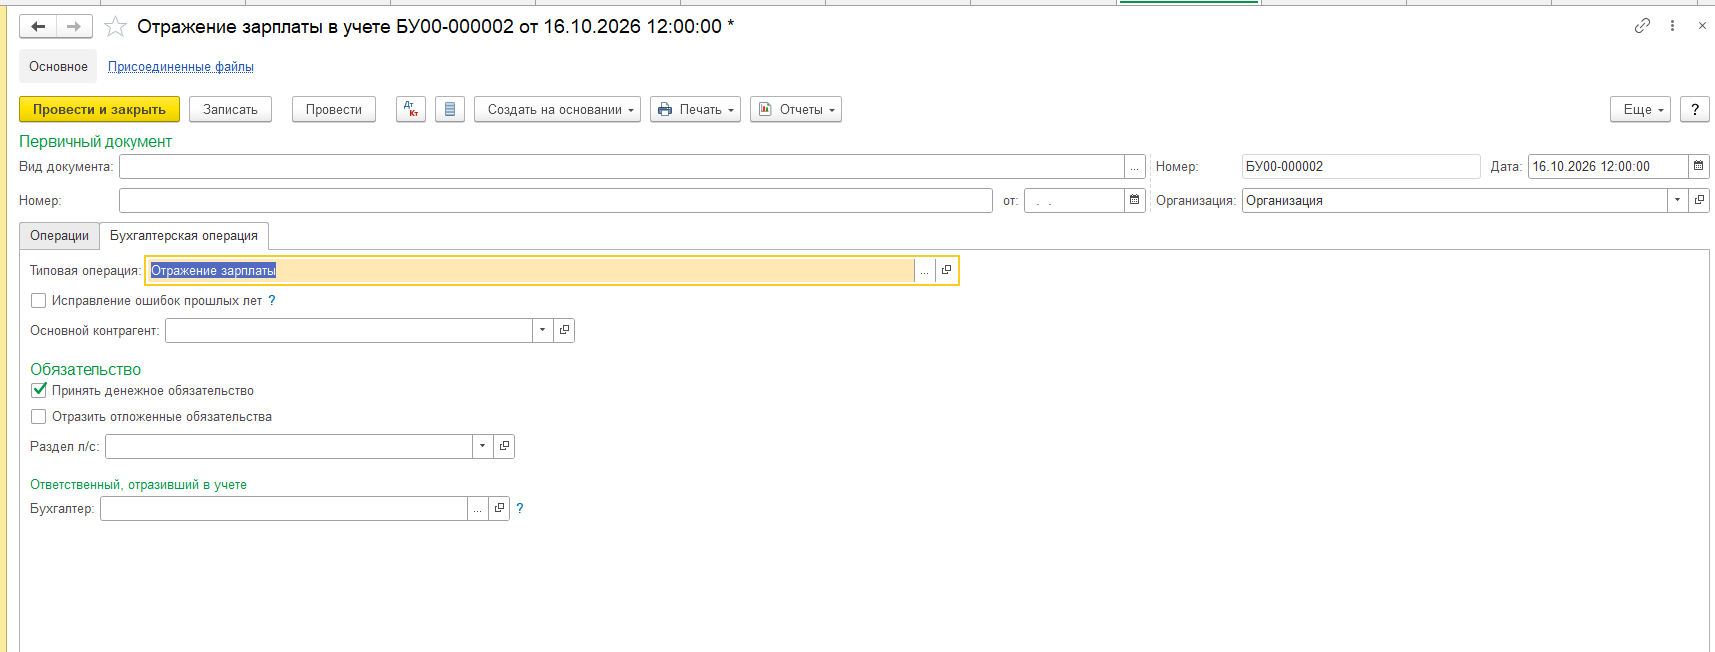
Поставьте флажок "Принять денежное обязательство", чтобы сформировалась соответствующая проводка.
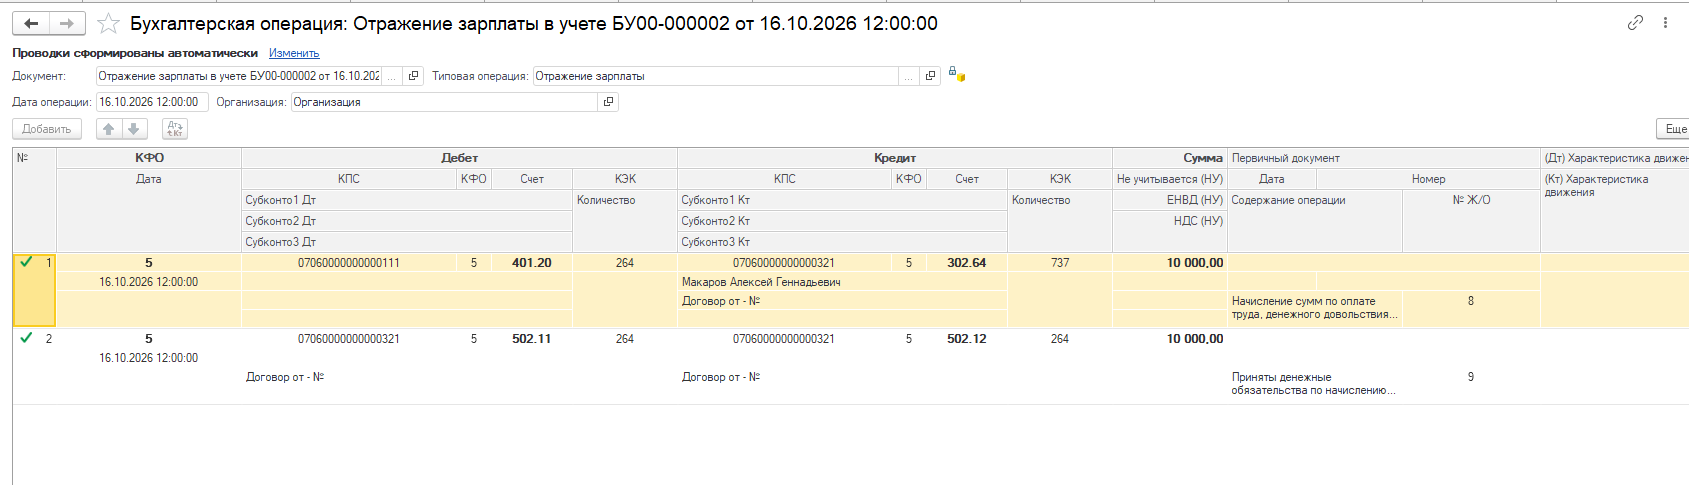
Проведите документ и проверьте проводки.
- Начислена материальная помощь: 401.20 - 302.64
- Принято денежное обязательство: 502.11 - 502.12
3. Отражение выплаты материальной помощи родственнику умершего сотрдуника
Создайте или выгрузите из ЕБП/СУФД платёжку.
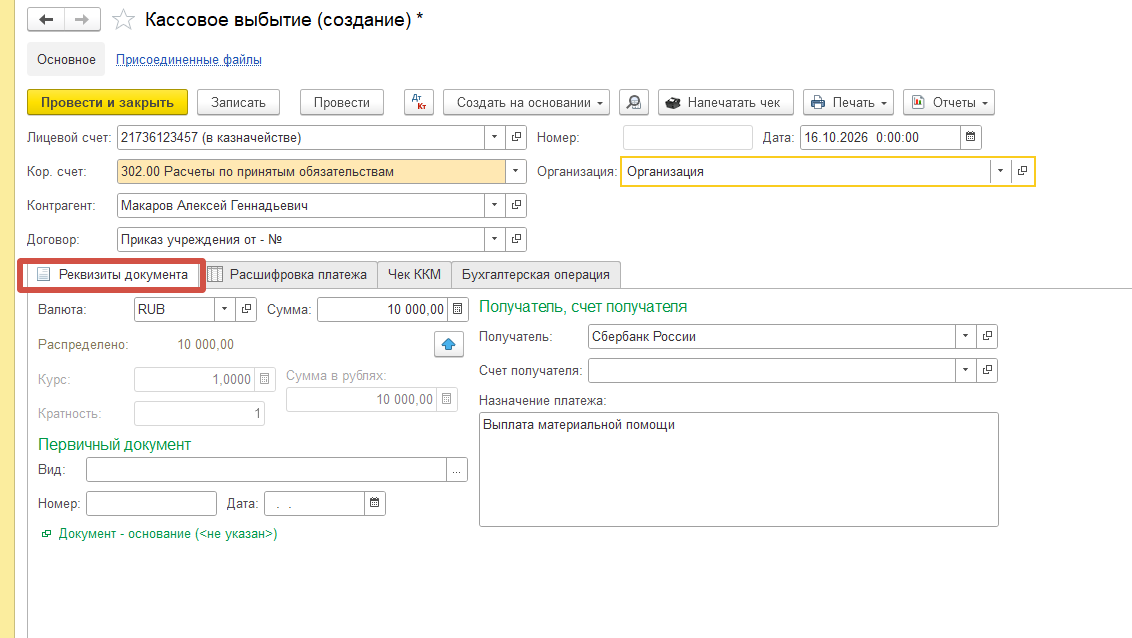
Заполните реквизиты:
- Кор.счет - 302.00
- Контрагент - выбирайте контрагента на которого начисляли мат.помощь
- Договор - Приказ
- КФО - в зависимости от типа учреждения и финансирования,
- КПС - ХХХХ0000000000321
- КЭК - 264
- Сумма - по приказу
- Счет расчетов - 302.64
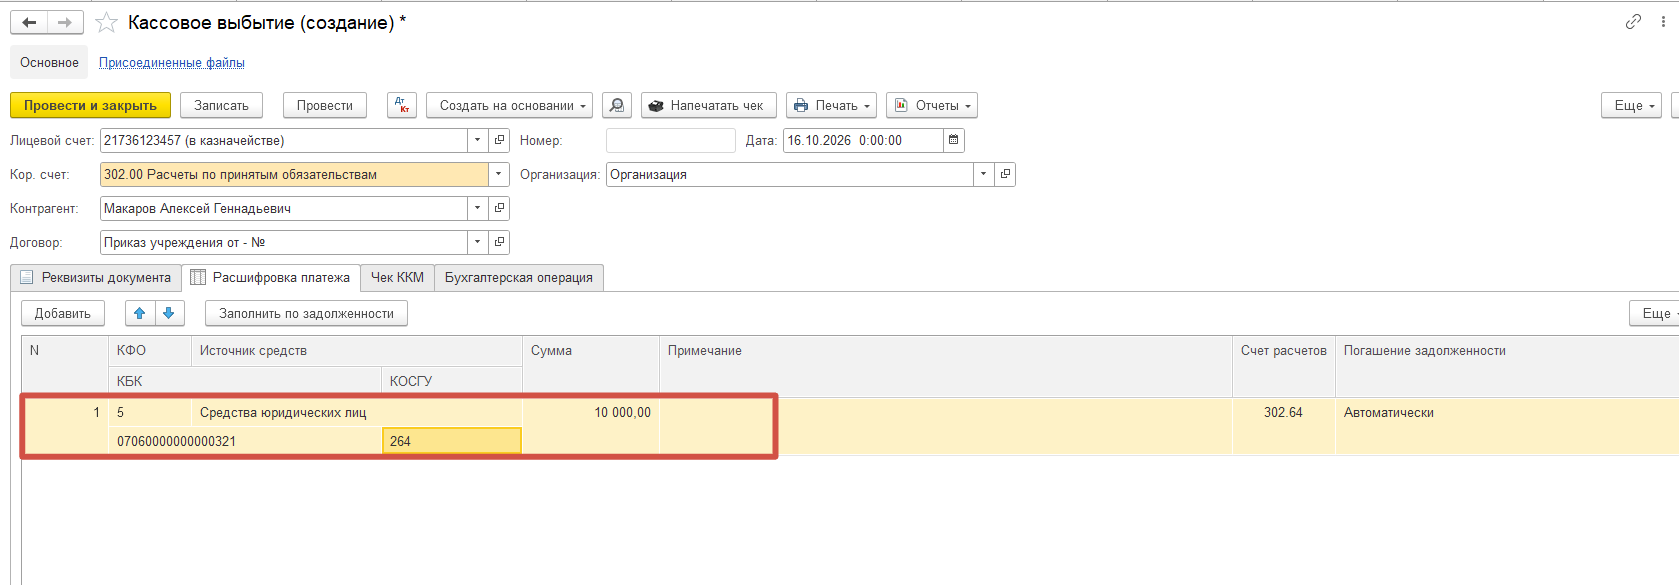
После проведения проверьте сформировавшиеся проводки:
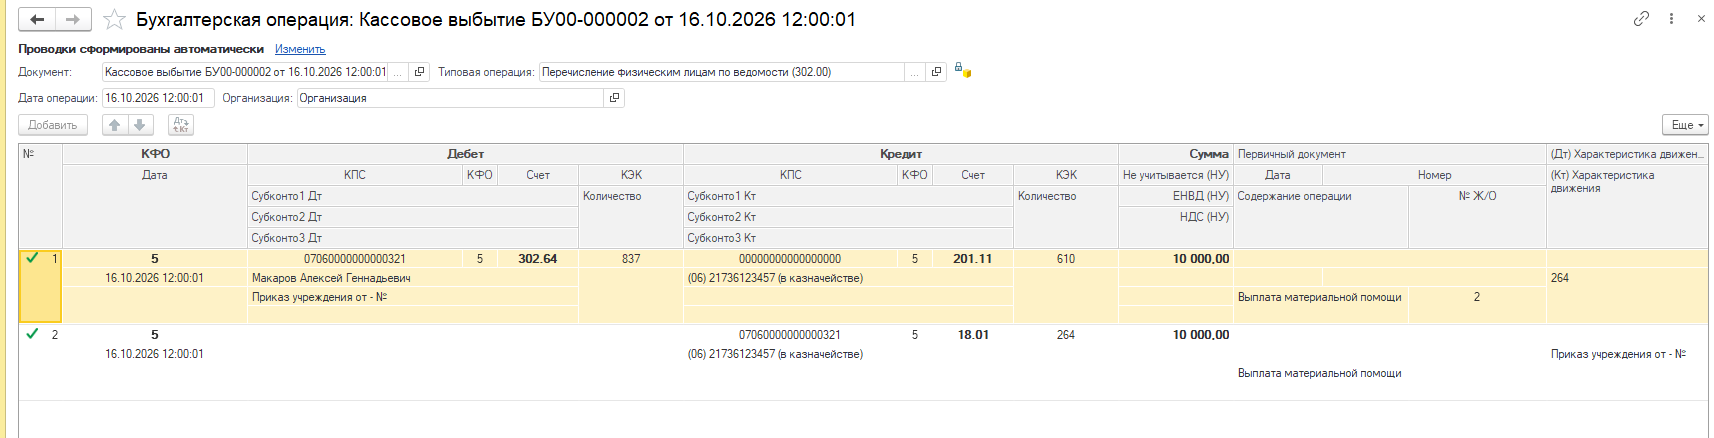
Проверка результата
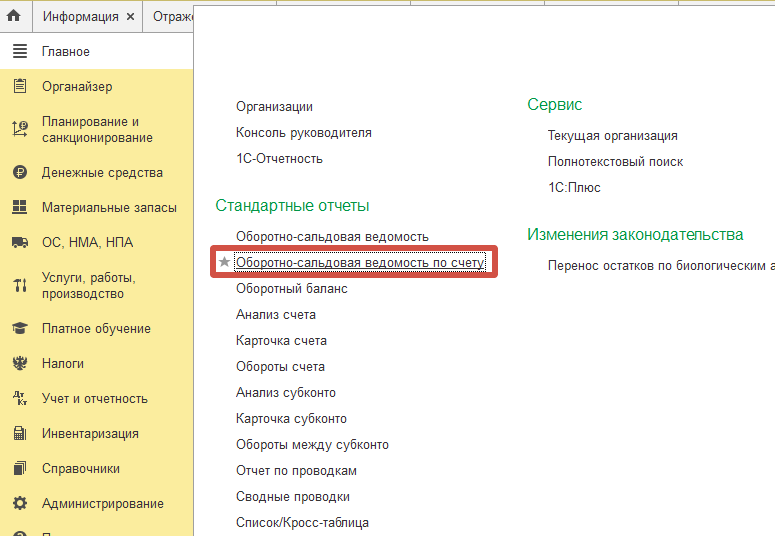
Для проверки правильноти отражения материальной помощи сотруднику или населению можно сформировать:
- Оборотно-сальдовую ведомость по счету 302.ХХ с группировкой по субконто,
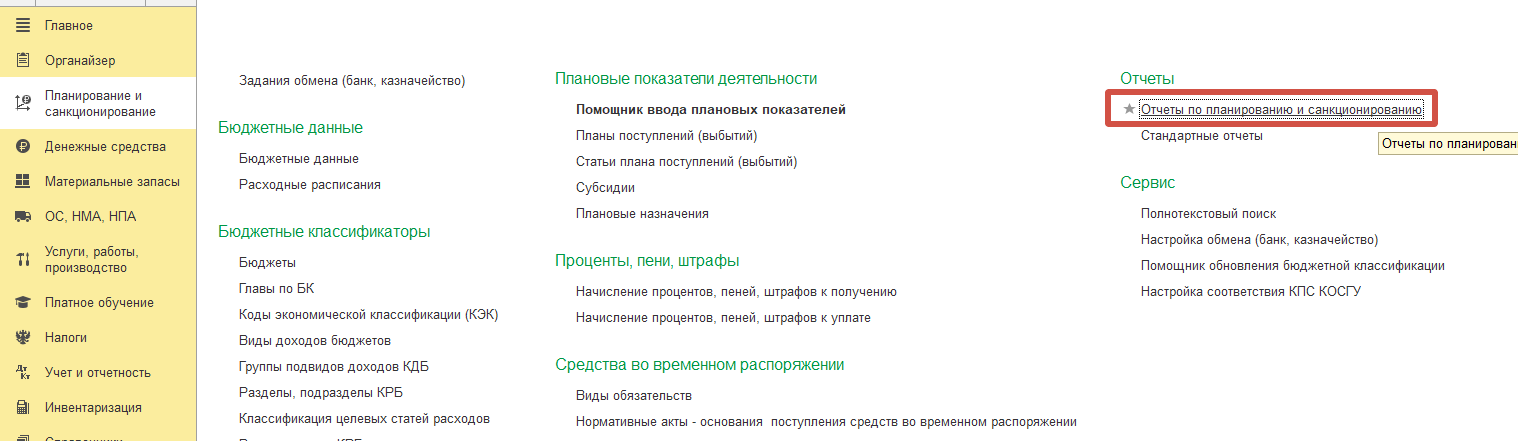
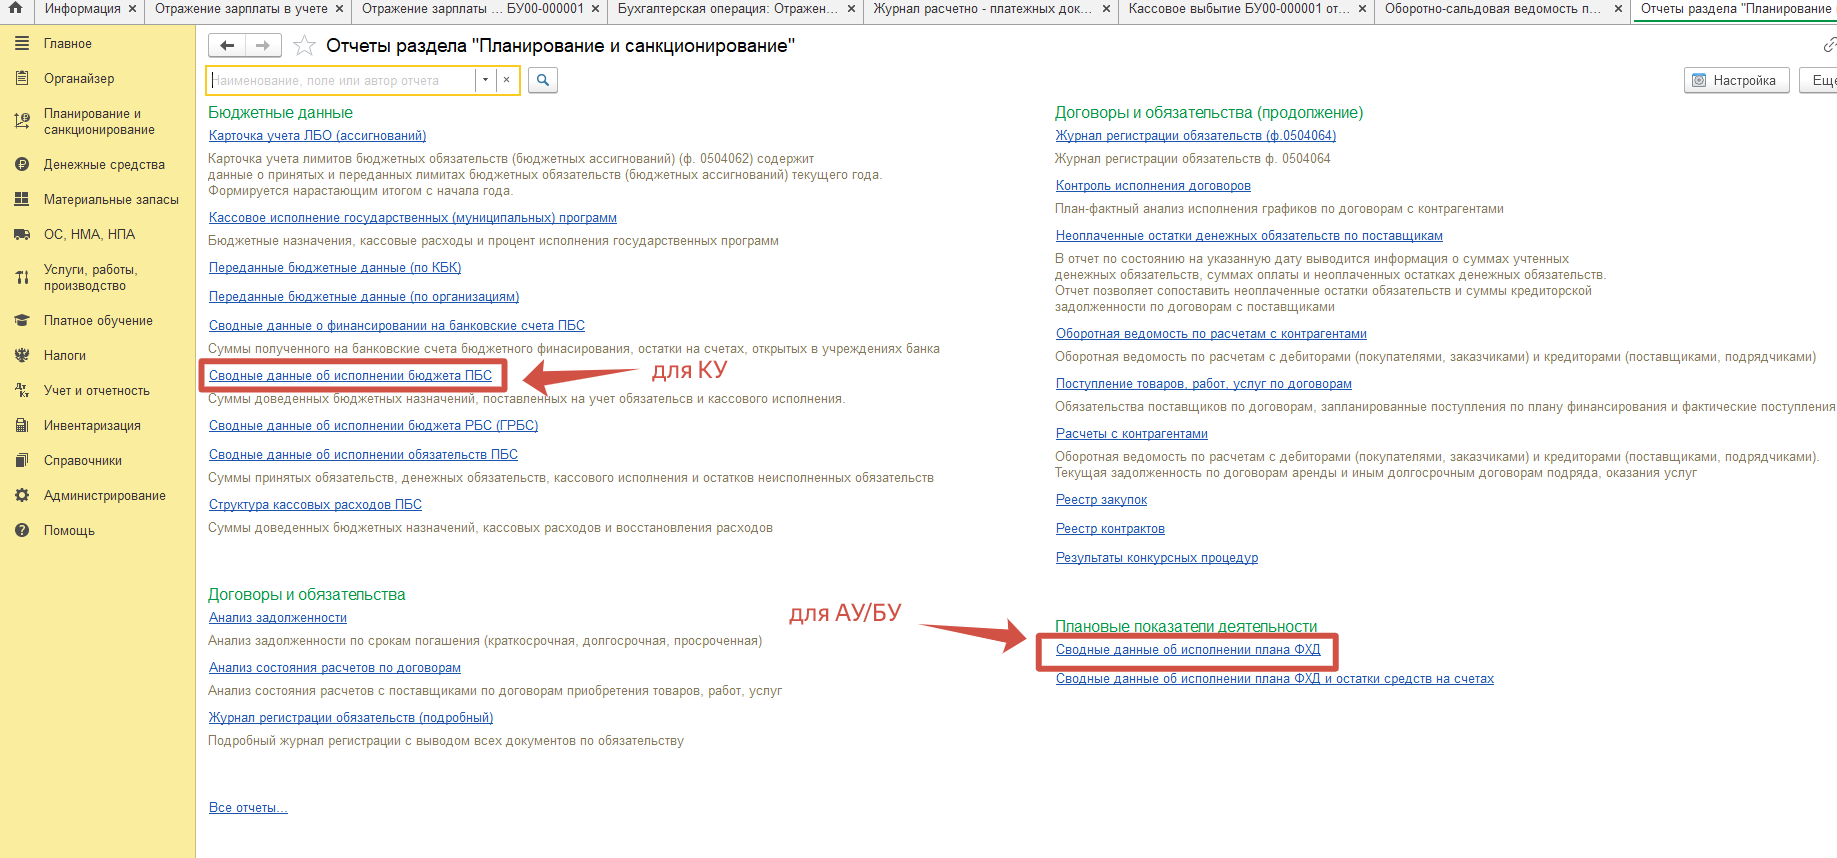
- Отчет "Сводные данные об исполнении плана ФХД" (для БУ/АУ),
- Отчёт "Сводные данные об исполнении бюджета ПБС" (Для КУ).
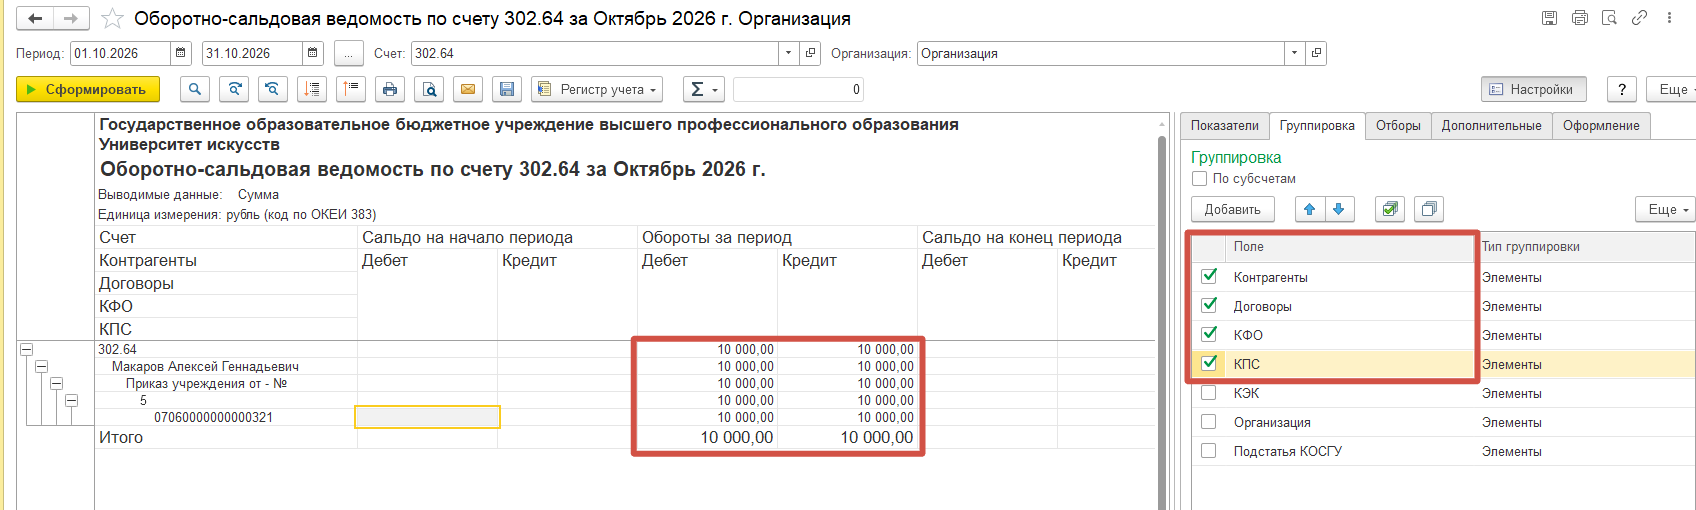
Сформируем ОСВ по счету 302.64.
Отсутствие сальдо или красноты говорит о том, что операции выполнены верно и задолженности нет.
Далее для проверки обязательств сформируем "Сводные данные об исполнении плана ФХД" (или "Сводные данные об исполнении бюджета ПБС", если вы проводите операцию в казённом учреждении)
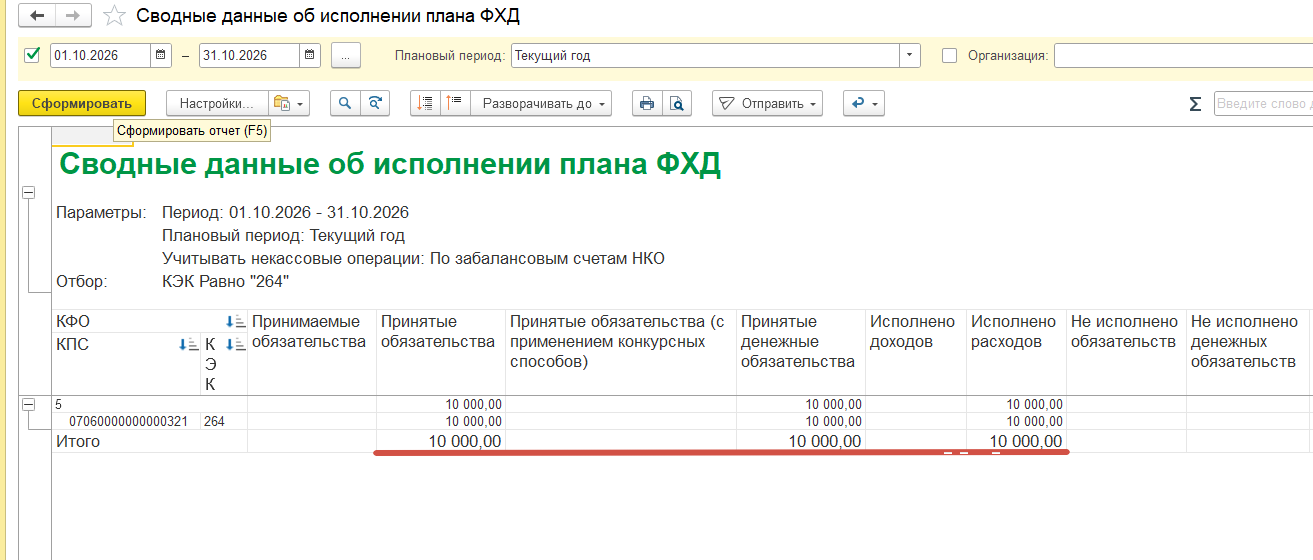
Сформировав отчет проверьте, чтобы колонки "Принятые обязательства", "Принятые денежные обязательства" и "Исполнено расходов" имели равенство.
Отсутствие красноты в колонках "Не исполнено" говорит о том, что операции проведены правильно.
Важно! На каждый вид выплаты должна быть заведена статья в плане финансово-хозяйственной деятельности.
Подпишитесь на нашу рассылку
Будьте в курсе последних новостей!