Автор статьи
Перерасчёт страховых взносов за прошедшие периоды нередко становится одной из наиболее трудоёмких задач для бухгалтера в госсекторе. Порядок корректировки отчётности по страховым взносам (РСВ) чётко закреплён в Налоговом кодексе РФ.
Особую сложность вызывает отражение отрицательных сумм при перерасчёте: важно определить, в каком отчётном периоде их следует указать. В статье рассмотрим, как в "1С:ЗКГУ" отразить сторнирование начислений за прошлые периоды в отчете Расчет по страховым взносам.
При проведении перерасчетов за прошлые периоды может возникнуть вопрос, как правильно отразить отрицательные суммы в отчете Расчет по страховым взносам (РСВ) – в каком из периодов должны быть отражены отрицательные суммы.
Учитывая, что отрицательных значений при заполнении показателей строк расчета не предусмотрено (раздел II "Общие требования к порядку заполнения Расчета" Порядка), есть два варианта, как отразить отрицательные перерасчеты.
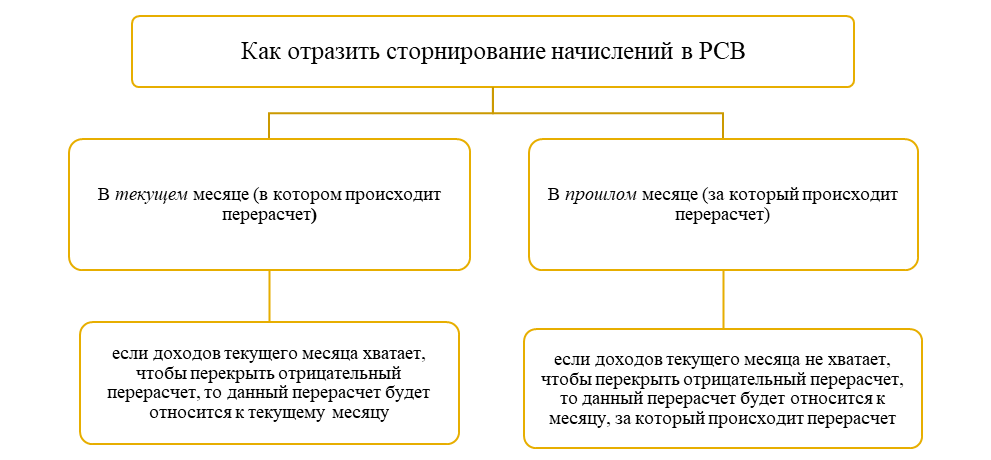
Рассмотрим вариант, когда отрицательный перерасчет будет отражен в текущем месяце.
Допустим сотруднику, с 12.01.2026 года было назначено совмещение должностей. Размер доплаты составил – 10 000 руб.
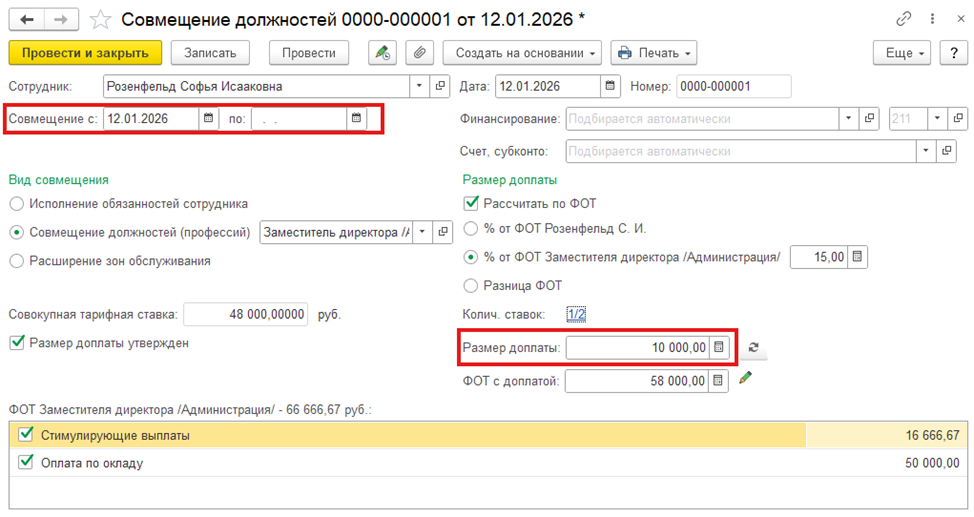
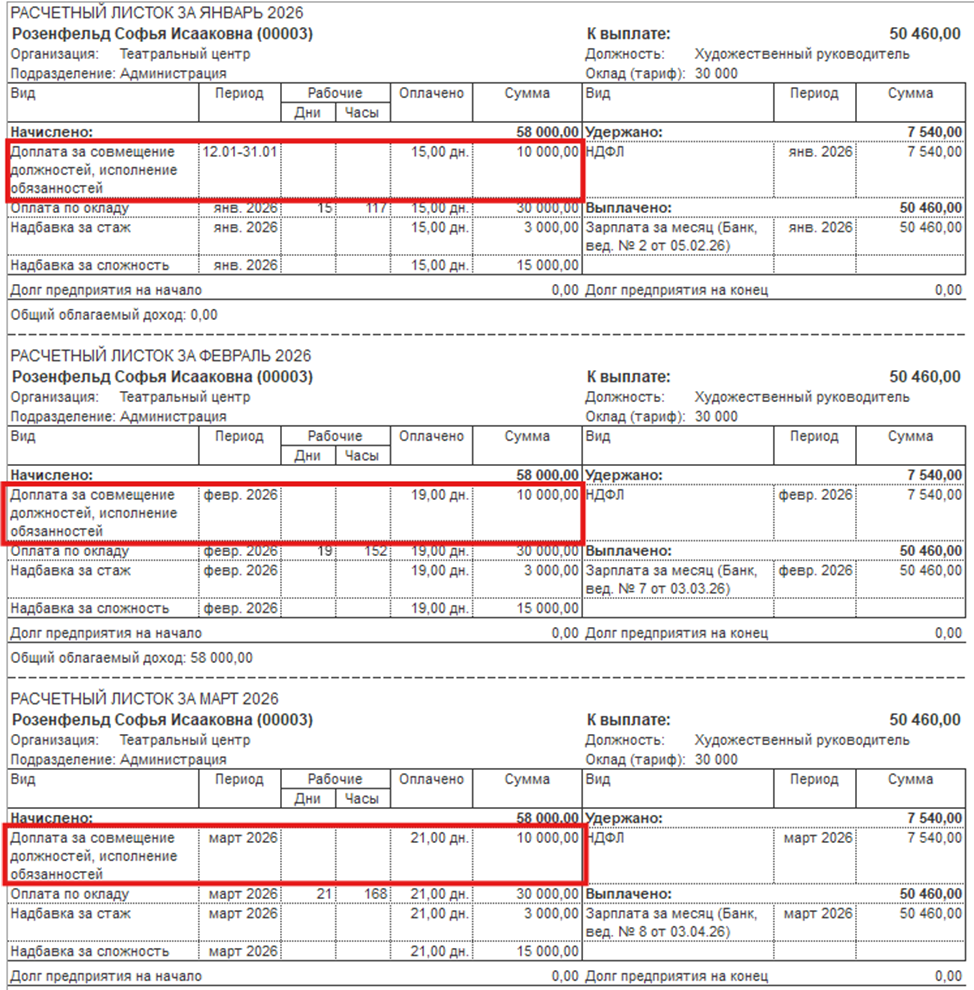
Сотрудник отработал полностью первый квартал, ежемесячно получая доплату за совмещение.
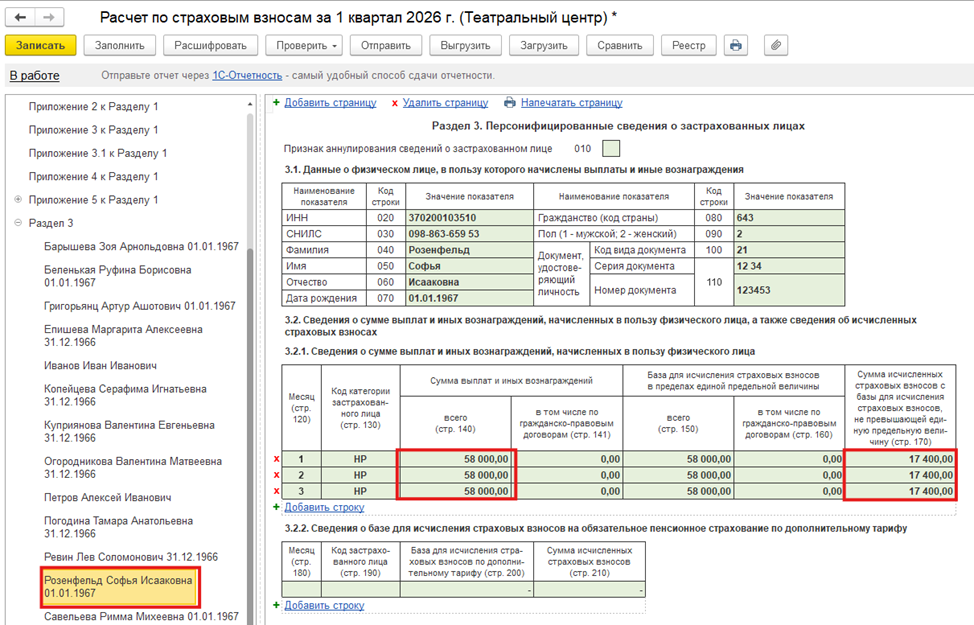
Отчет РСВ за первый квартал сдали 15.04.2026 г.
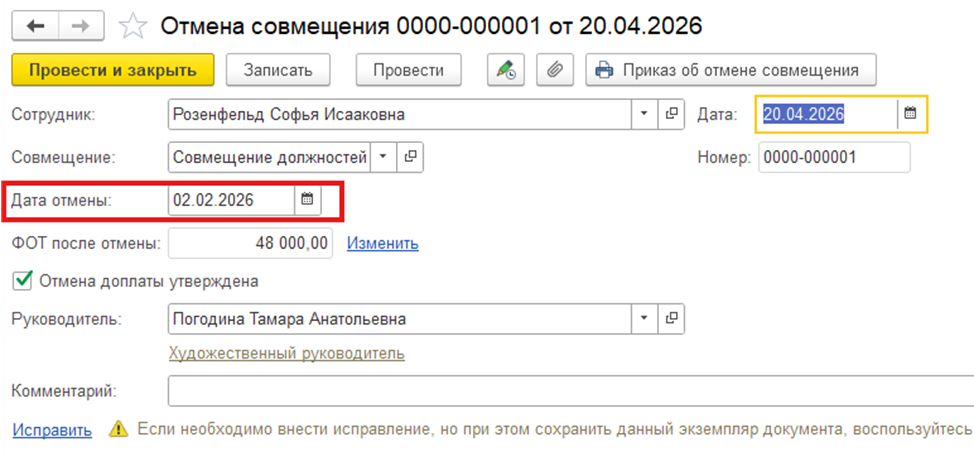
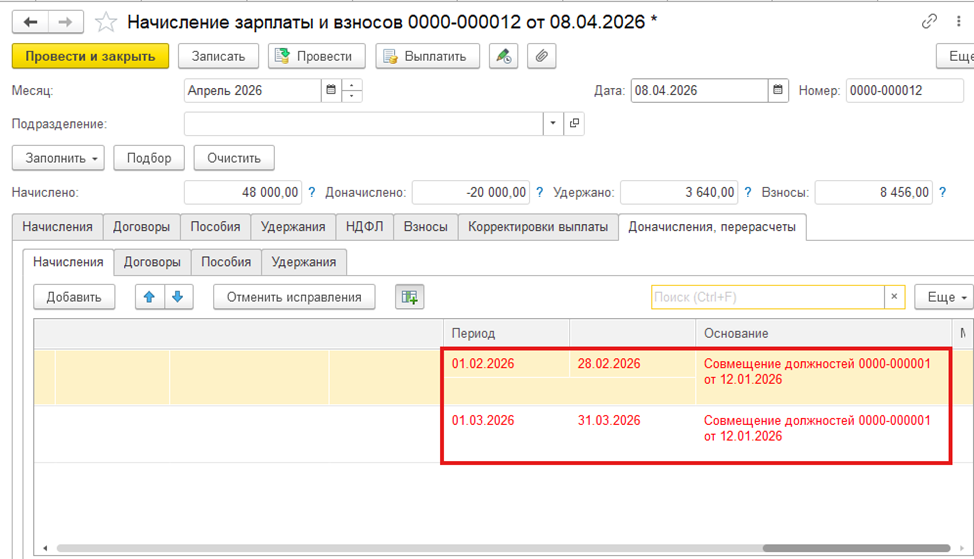
Предположим, что приказ об отмене совмещения поступил не своевременно, а 20.04.2026 г. По приказу доплата за совмещение должна была быть отменена с 02.02.2026. Необходимо внести приказ об отмене совмещения и произвести перерасчет за февраль-март 2026 г.
Зарегистрируем мероприятие "Отмена совмещения".
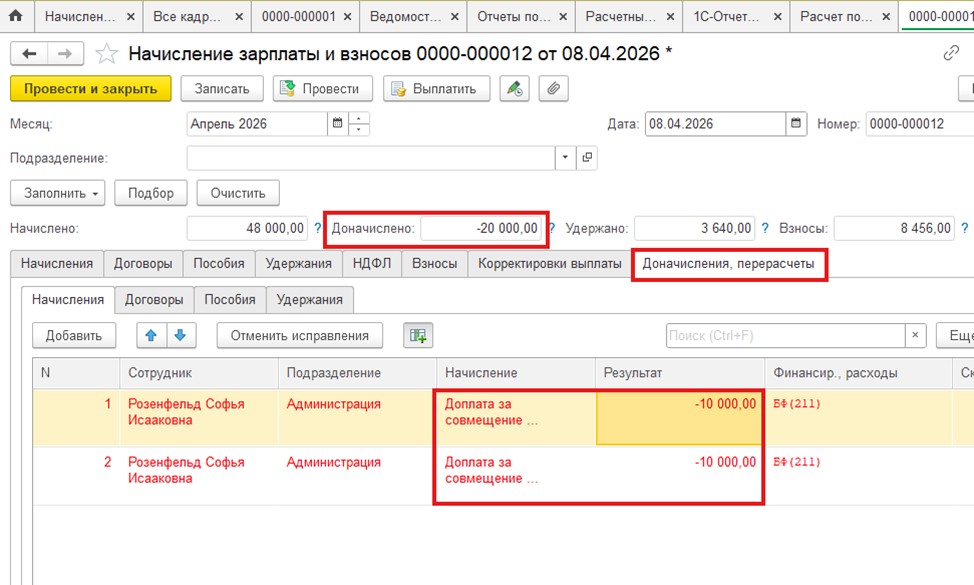
В документе "Начисление зарплаты и взносов" за апрель на вкладке "Доначисление, перерасчеты" появится сумма перерасчета доплаты за совмещение за февраль и март (-20 000 руб.).
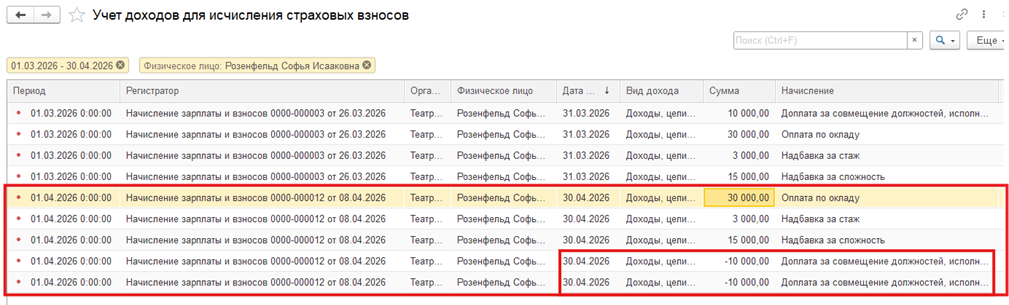
Давайте посмотрим, какие движения по регистру "Учет доходов для исчисления страховых взносов" делает документ начисление зарплаты и взносов за апрель. Мы видим, что перерасчет за февраль, март в размере – 20 000 руб. относится к апрелю, так как сумма положительных доходов апреля (48 000 руб. = 30 000 + 3 000 + 15 000), больше суммы перерасчета.
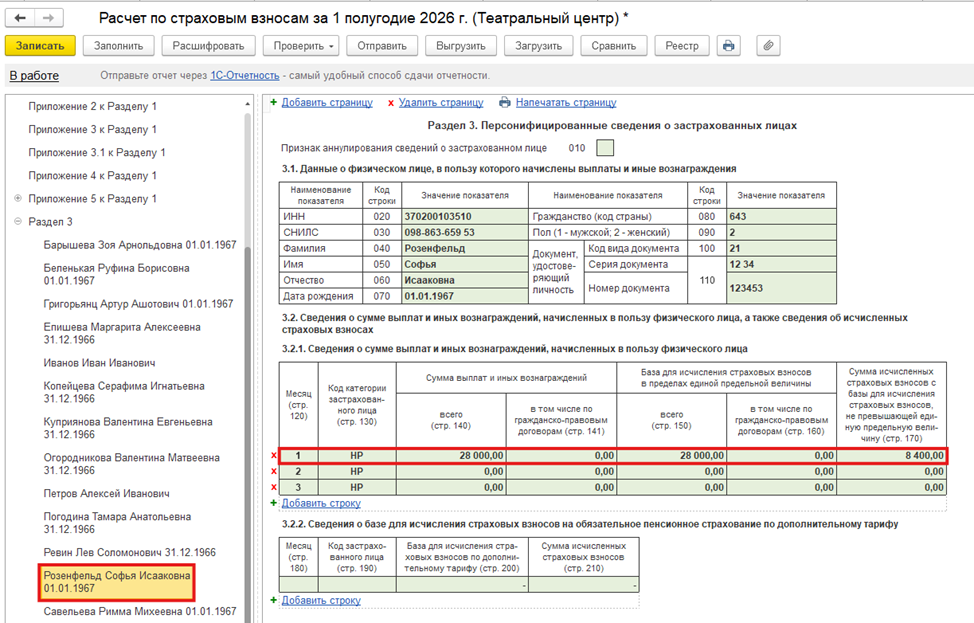
Давайте сформируем отчет "Проверка расчета взносов" за 4 месяца январь-апрель, мы видим, что сумма за апрель 28 000 руб. отражена за вычетом суммы перерасчета (48 000 руб. – 20 000 руб. = 28 000 руб.). Страховые взносы за апрель посчитаны с суммы 28 000 руб. (28 000 руб. * 30% = 8 400 руб.).
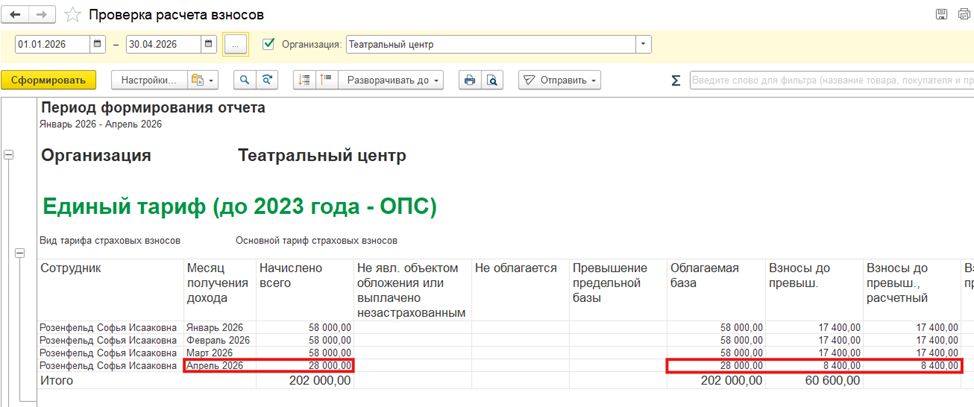
Таким образом, корректировка за 1 квартал 2026 года не нужна, потому что доходов апреля (месяца, в котором произошел перерасчет) достаточно (48 000 руб.), чтобы перекрыть сумму перерасчета за прошлые периоды (-20 000 руб.).
В полугодовом отчете РСВ сумма начислений и страховых взносов за апрель по данному сотруднику будет выглядеть следующим образом:
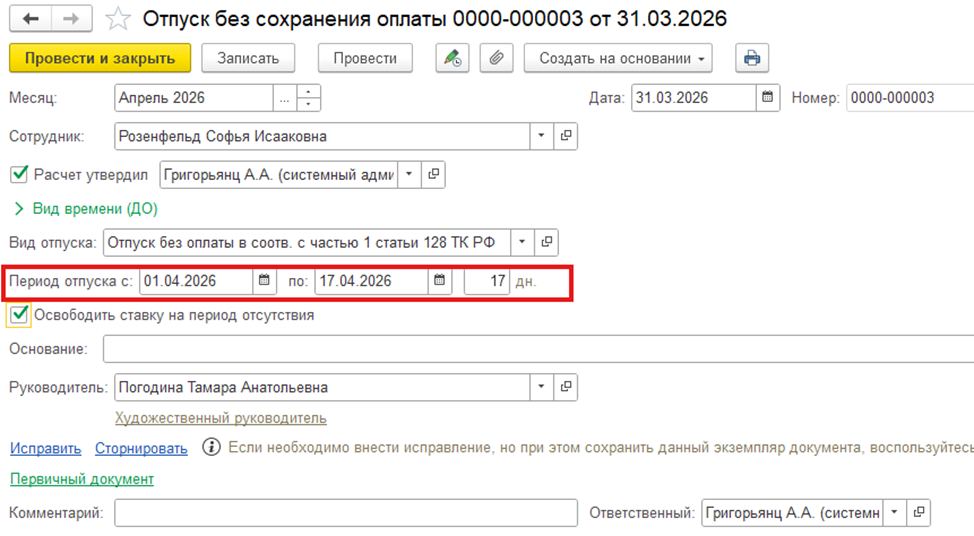
Давайте рассмотрим другой вариант. Предположим, что ситуация, такая же, как и в первом варианте, но в апреле сотрудник берет отпуск за свой счет с 01.04.2026 по 17.04.2026 г.
Зарегистрируем отсутствие работника с помощью документа "Отпуск без сохранения оплаты".
Давайте рассчитаем зарплату по данному сотруднику за апрель.
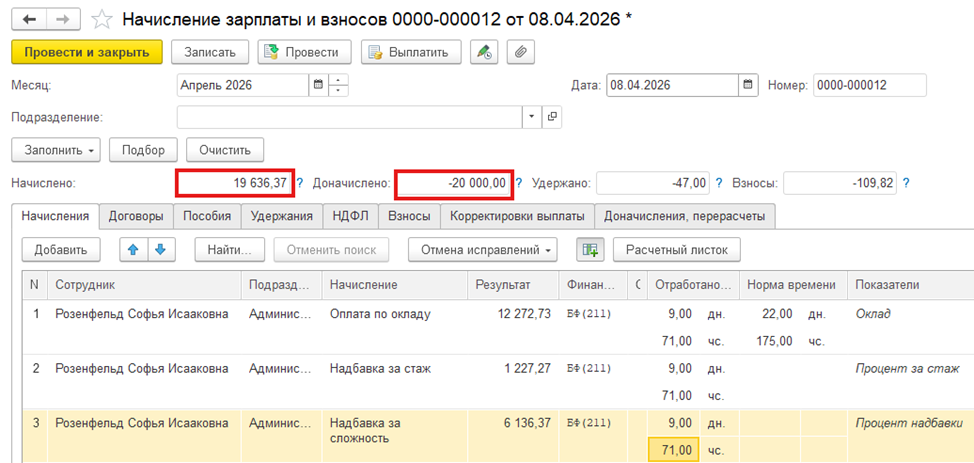
Мы видим, что сумма перерасчета (-20 000 руб.), больше, чем зарплата за апрель 19636,37 руб. = 48 000 руб. / 22дн. * 9 дн. Давайте теперь посмотрим, какие движения по регистру "Учет доходов для исчисления страховых взносов" делает документ начисление зарплаты и взносов за апрель в данном случае.
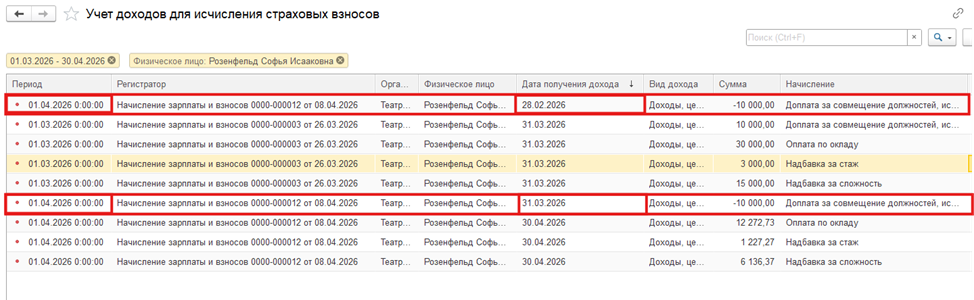
В связи с тем, что дохода апреля не хватает, чтобы перекрыть сумму перерасчета, программа кладет суммы перерасчетов в те месяцы, за которые происходит перерасчет, в нашем случае -10 000 руб. отразились в феврале, и -10 000 руб. отразились в марте.
Давайте посмотрим, как рассчитались страховые взносы. Для этого сначала сформируем, отчет "Проверка расчета взносов" за апрель.
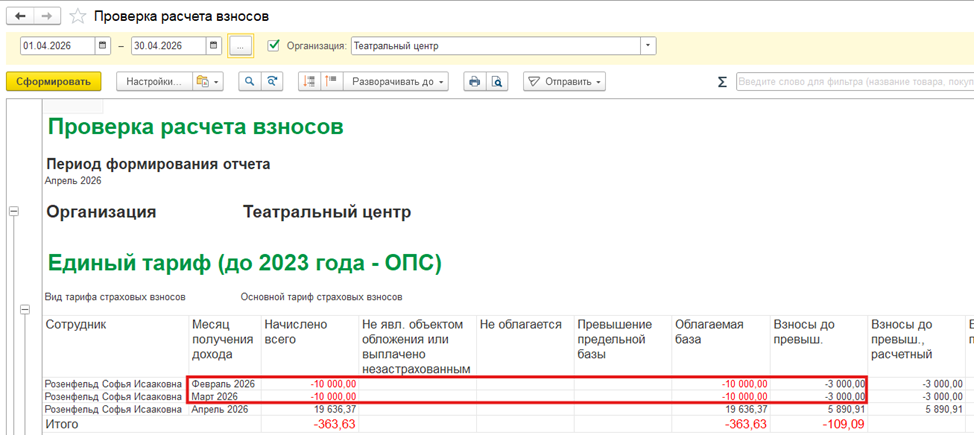
За апрель сумма страховых взносов положительная, так как перерасчеты отразились в феврале и марте. За эти же месяцы произошел перерасчет страховых взносов. Так как отчет за 1 квартал сдан, то необходима корректировка отчета РСВ.
Давайте сформируем отчет "Проверка расчета взносов" за январь-апрель. Мы можем наблюдать, что данные в программе изменились, сумма перерасчета уменьшила облагаемую страховыми взносами базу за февраль, март, что повлекло за собой перерасчет страховых взносов.
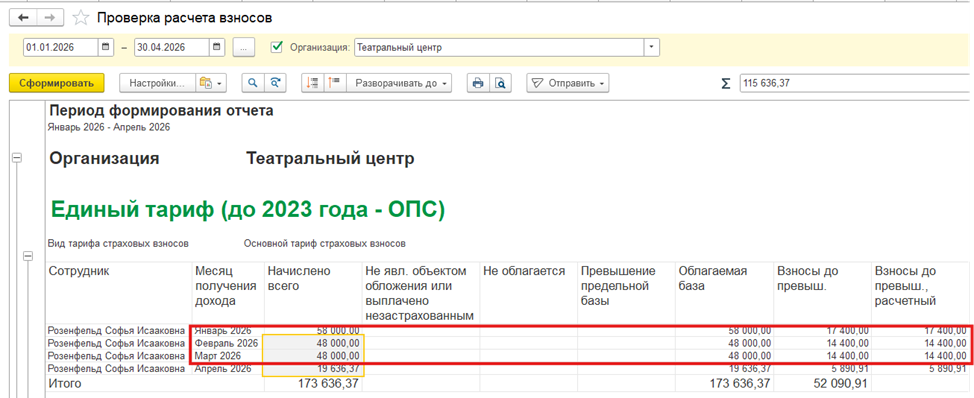
Таким образом, сумма перерасчета зарплаты не будет отражена не в отчете РСВ за 1 квартал, так как на момент формирования отчета данного перерасчета не было, не в отчете за полугодие, так как суммы дохода за апрель не хватило, чтобы перекрыть перерасчет.
В таком случае необходимо сформировать корректировку отчета РСВ за 1 квартал и показать сумму перерасчета в том месяце, за которой был произведен перерасчет. В нашем примере сумма перерасчета отразится в феврале и в марте.
Сформируем корректировку отчета РСВ за 1 квартал.
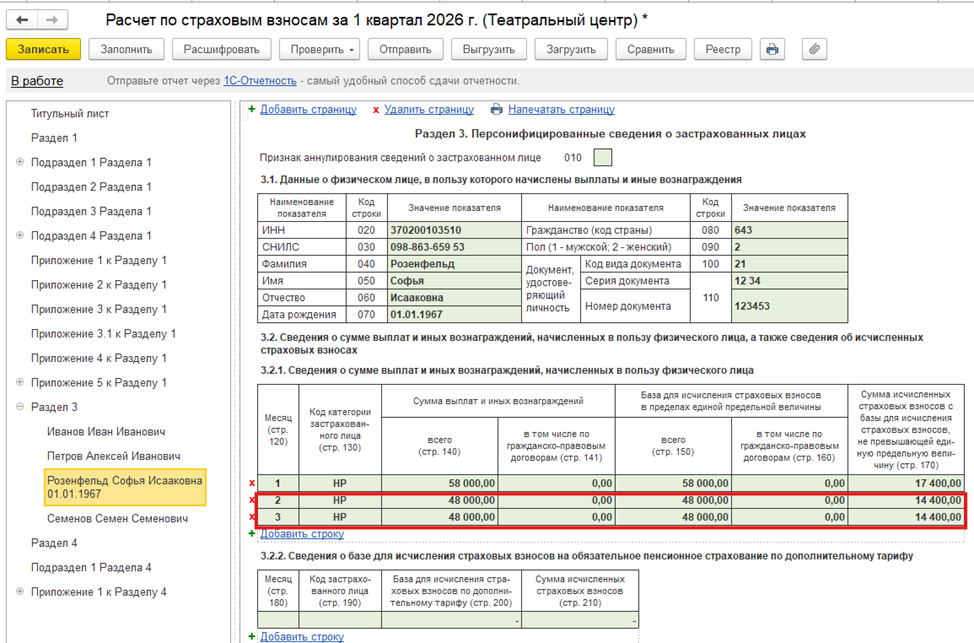
! Если не подать корректировку за первый квартал, то будут ошибки при проверке контрольных соотношений в отчете за полугодие.
Мы видим, что в корректировке отчета в феврале и марте, отражено на 10 000 руб., (на сумму перерасчета доплаты за совмещение) в каждом меньше, чем в первичном отчете.
Таким образом, обобщая вышесказанное, отрицательный перерасчет в РСВ отражается в том месяце, в котором происходит перерасчет, если положительных доходов (облагаемых страховыми взносами) текущего месяца хватает, чтобы покрыть сумму перерасчета, в противном случае, если доходов текущего месяца, в котором произведен перерасчет, не хватает, чтобы перекрыть сторно, то его нужно показать в том месяце, за который происходит перерасчет. И в случае, если данный месяц относится к другому отчетному периоду, за который уже отчет РСВ сдан, то необходимо будет сформировать корректировочный отчет.
Автор статьи
Будьте в курсе последних новостей!
В статье подробно разбирается порядок заполнения «Расчета по страховым взносам» (РСВ) в программе «1С:Зарплата и кадры государственного учреждения»: от подготовки данных и обязательных разделов до проверки контрольных соотношений и отправки в ФНС
 НОВОЕ
В статье рассматривается порядок учёта перерасчётов страховых взносов и формирования корректирующего расчёта РСВ в программе "1С:ЗКГУ". Подробно описаны регистрация перерасчётов, проверка результатов через отчёты, создание уточнённого расчёта, особенности заполнения Раздела 3