Оплата дополнительных выходных дней по уходу за ребёнком-инвалидом в 1С:БГУ
Вводная часть
Родителям ребенка-инвалида в соответствии со статьей 262 Трудового кодекса Российской Федерации полагается 4 дополнительных выходных дня в месяц, которые оплачиваются за счет Социального Фонда России. В соответствии с законом 4 дополнительных дня могут быть использованы одним из работающих родителей, либо разделены между собой.
С 1 сентября 2023 закреплено, что за один календарный период допустимо использование 24 дополнительных оплачиваемых выходных дней подряд, однако в пределах общего количества неиспользованных дополнительных оплачиваемых выходных дней.
В случае, если сотрудник желает использовать более 4 дней подряд, по согласованию с работодателем обсуждается график работы.
Каждый дополнительный выходной день оплачивается на основе среднего заработка.
Дополнительные оплачиваемые выходные дни не предоставляются родителю (опекуну, попечителю) в период его очередного ежегодного оплачиваемого отпуска, ежегодного дополнительного оплачиваемого отпуска, отпуска без сохранения заработной платы, отпуска по уходу за ребенком и в других случаях освобождения работника от работы с полным или частичным сохранением заработной платы или без сохранения заработной платы в соответствии с законодательством Российской Федерации. При этом у другого родителя (опекуна, попечителя) сохраняется право на дополнительные оплачиваемые выходные дни.
Пример
Рассмотрим пример:
Сотрудник казённого учреждения БОУ ВО «Городской институт» Петров Андрей Сергеевич обратился с заявлением о предоставлении ему в августе 2026 года четырёх оплачиваемых дополнительных выходных дней для ухода за ребёнком-инвалидом.
Петров А. С. представил:
- справку с места работы супруги о том, что в августе 2026 года она не использовал дополнительные оплачиваемые выходные дни для ухода за ребёнком-инвалидом;
- выписку из акта освидетельствования медико-социальной экспертизы об установлении инвалидности ребёнка;
- копию свидетельства о рождении ребёнка;
- документ, подтверждающий совместное проживание Петрова А. С. с ребёнком-инвалидом.
Начисленная Петрову А. С. сумма оплаты дополнительных дней для ухода за ребёнком-инвалидом составила 9 350 руб. СФР возместил учреждению расходы.
По данному примеру нам требуется:
- Отразить начисление оплаты дополнительных выходных дней в бюджетном учёте учреждения.
- Отразить удержание НДФЛ с суммы оплаты.
- Отразить перечисление оплаты сотруднику.
- Отразить получение возмещения от СФР.
Начисление оплаты дополнительных выходных дней для ухода за ребенком-инвалидом
Для отражения начисления воспользуемся документом «Отражение зарплаты в учёте». Сформируем документ самостоятельно, либо используем синхронизацию документа с ЗКГУ.
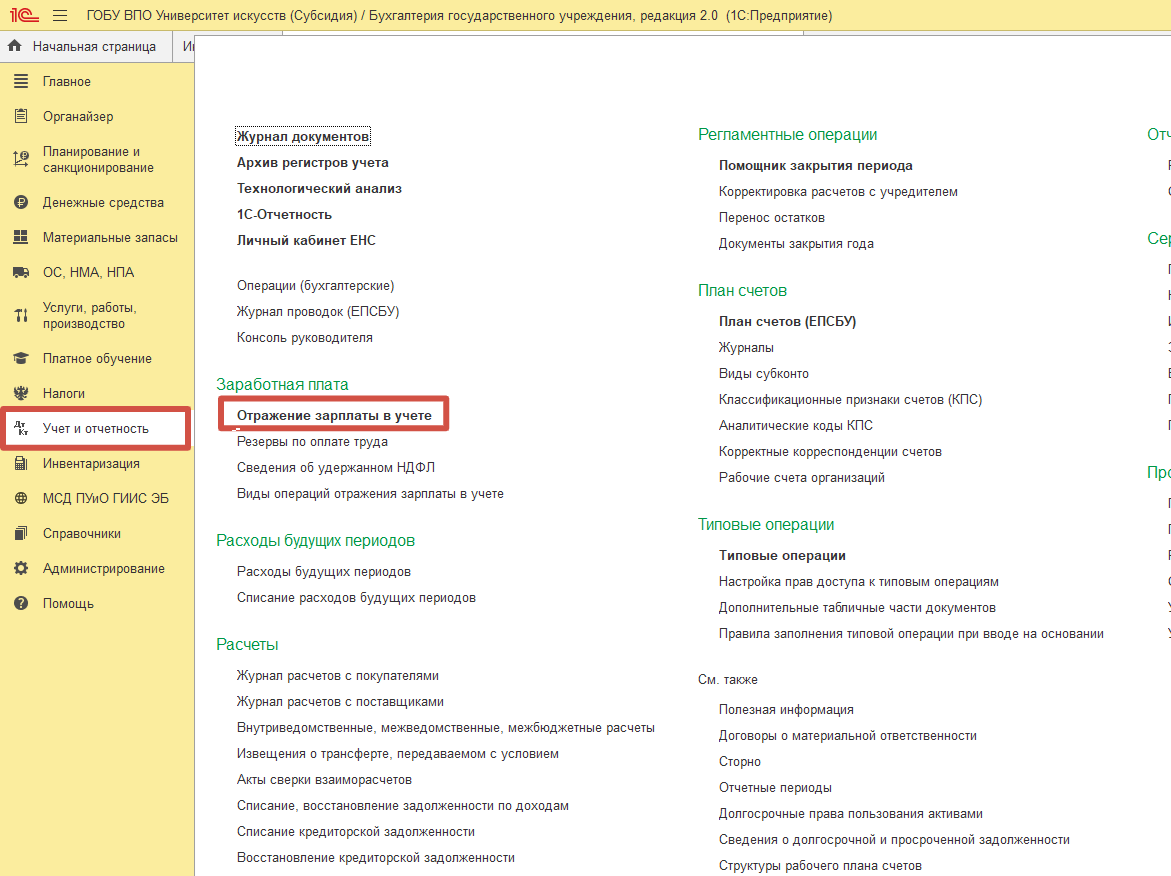
В случае ручного заполнения документа заполните шапку документа:
- Выберите Вашу организацию, установите вид документа – например, Расчетная ведомость №15 от 31.08.2026.
Далее заполняйте табличную часть документа:
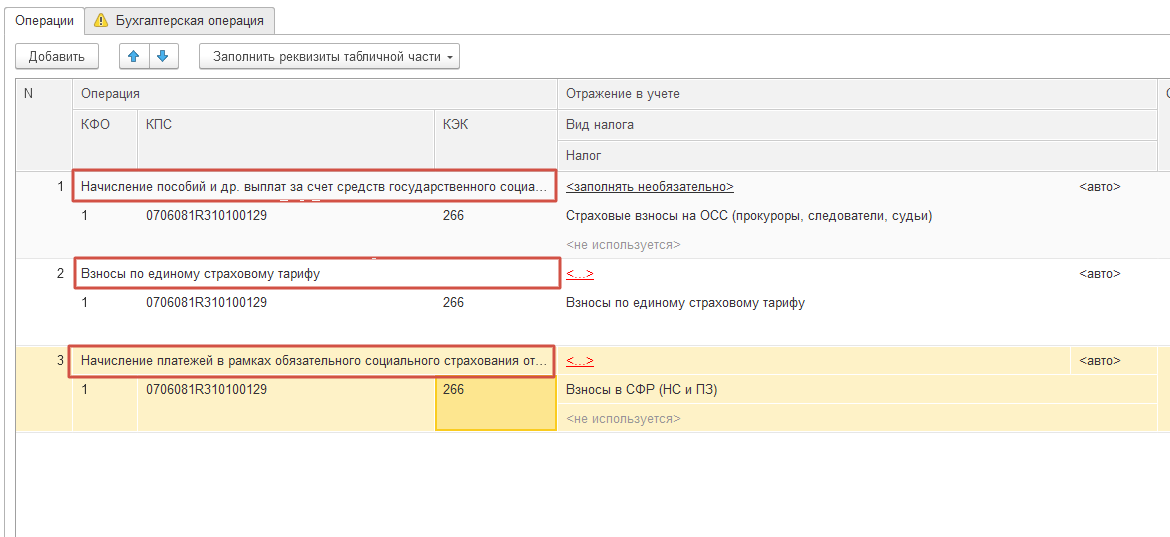
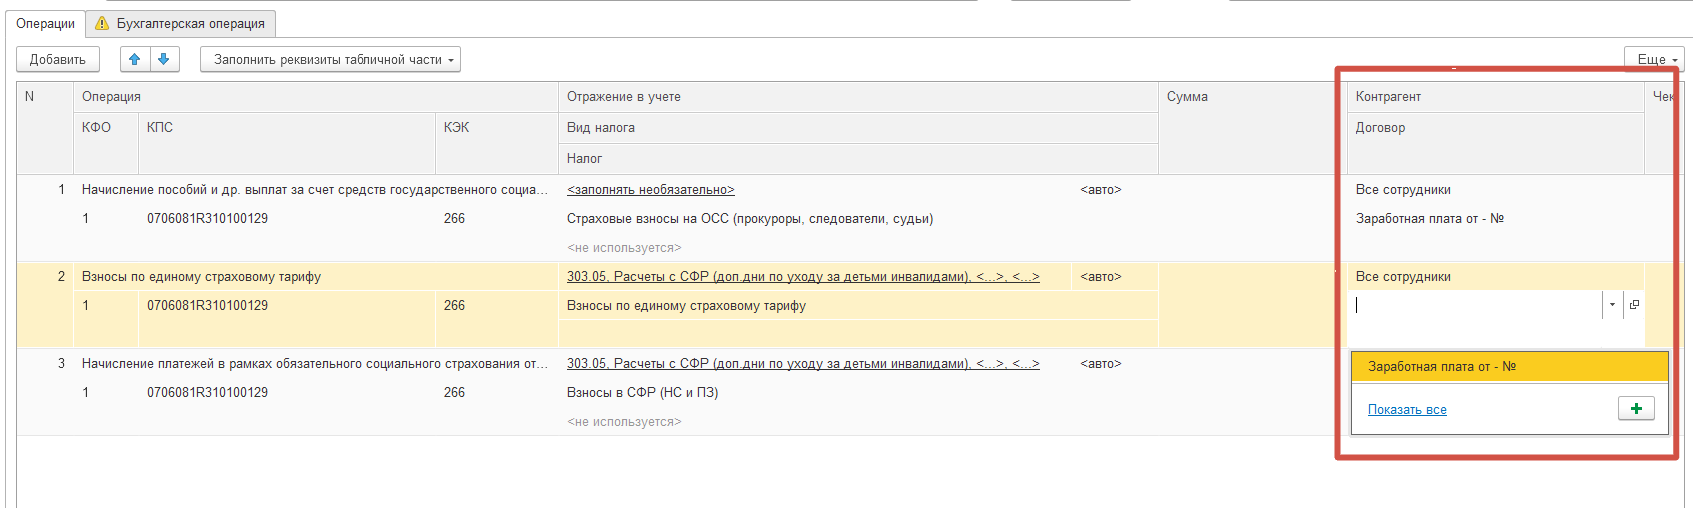
- Операция 1 -Начислены пособия
- Операция: Начисление пособий и др. выплат за счет средств государственного социального страхования
- КФО: указываем код финансового обеспечения, по которому проходят расчеты. В примере – КФО 1
- КБК: указываем классификационный признак счета, КВР 119/129/139, у нас в примере 0706081R310100129
- КЭК: Социальные пособия и компенсации персоналу в денежной форме – 266
- Операция 2 - Начислены страховые взносы по единому страховому тарифу
- Операция: Взносы по единому страховому тарифу
- КФО: указываем код финансового обеспечения, по которому проходят расчеты. В примере – КФО 1
- КБК: указываем классификационный признак счета, у нас 0706081R310100129
- КЭК: Социальные пособия и компенсации персоналу в денежной форме – 266
- Операция 3 - Начислены страховые взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний – 0,2%.
- Операция: Начисление платежей в рамках обязательного социального страхования от НС и ПЗ
- КФО: указываем код финансового обеспечения, по которому проходят расчеты. В примере – КФО 1
- КБК: указываем классификационный признак счета, у нас 0706081R310100129
- КЭК: Социальные пособия и компенсации персоналу в денежной форме – 266
Далее заполняется Настройка отражения в учете:
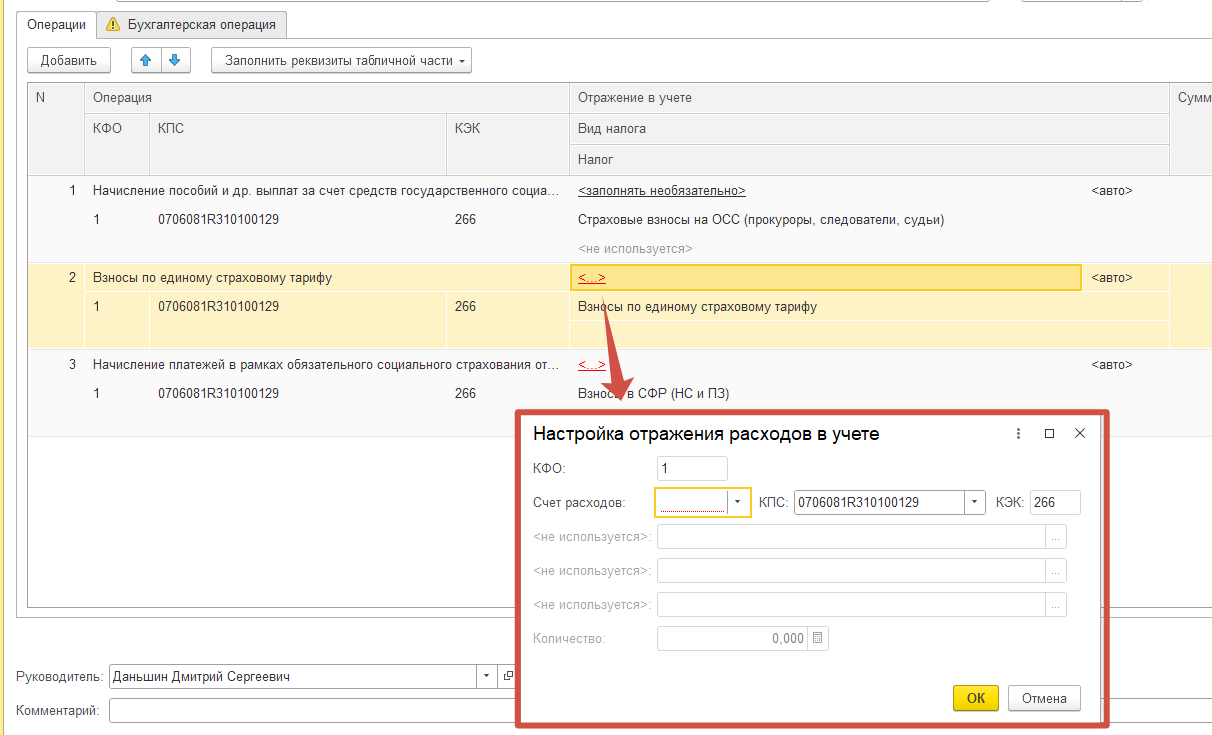
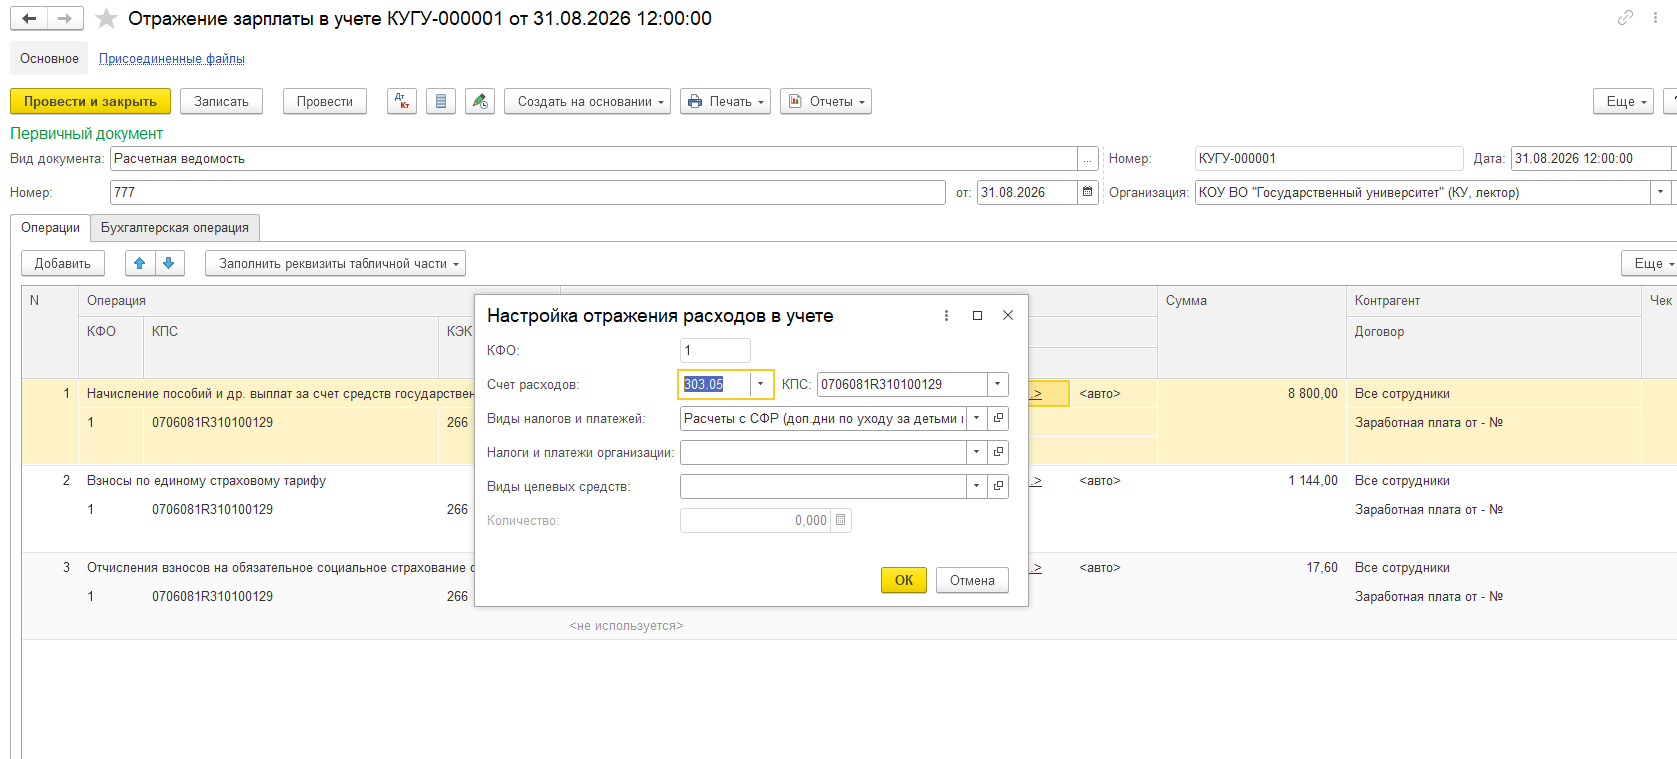
Далее заполним отражение в учете данной операции:
- Отражение в учете – счет 303.05
- Виды налогов и платежей – Расчеты с СФР (доп.дни по уходу за детьми инвалидами).
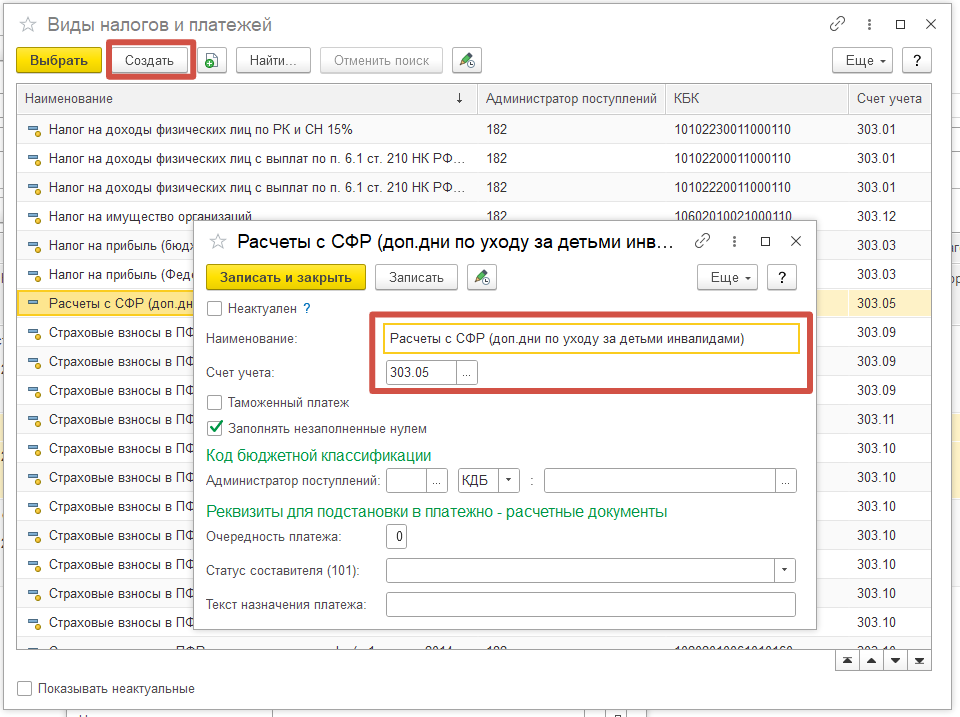
Вид налога при необходимости создайте, заполните наименование и счет учета:
Также заполинте в табличной части:
- Контрагент: Все сотрудники.
- Договор: Ваш зарплатный договор
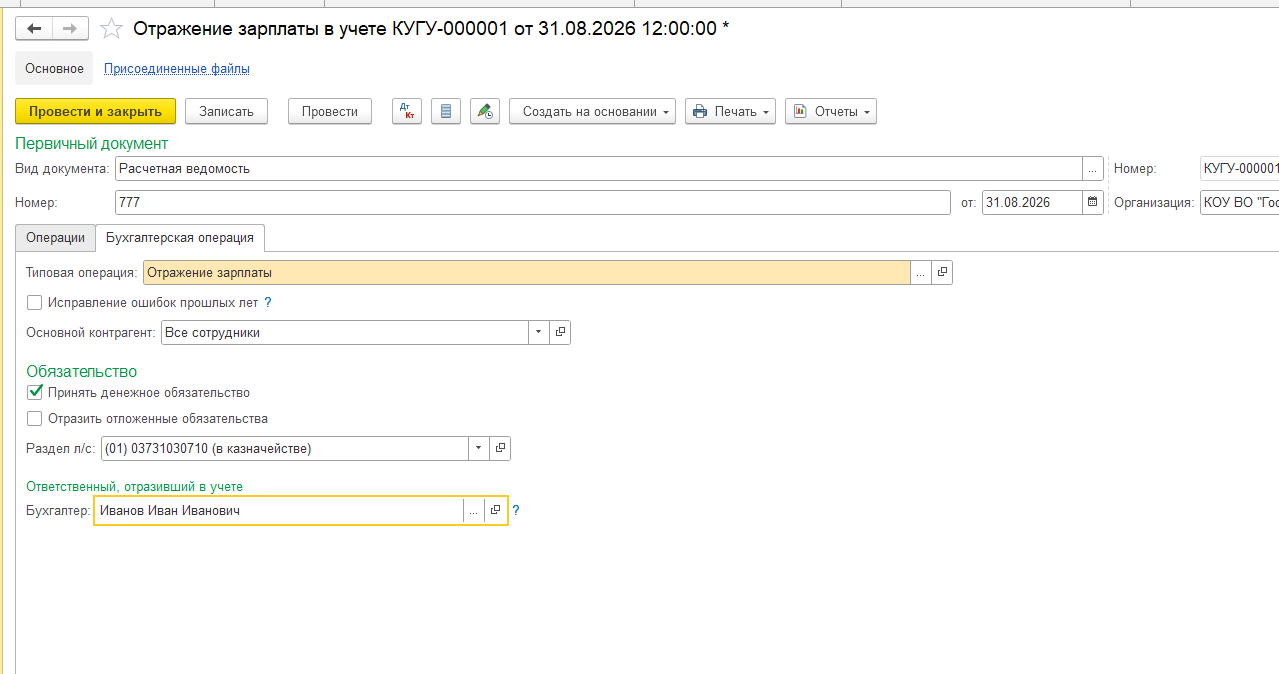
Вкладка «Бухгалтерская операция»:
- Типовая операция: по умолчанию «Отражение зарплаты»
- Основной контрагент: Все сотрудники
- Обязательно ставим галочку на вкладке «Принять денежное обязательство» и указываем лицевой счёт в казначействе.
Проводим и закрываем документ.
Перечисление денежных средств за дополнительные-выходные дни по уходу за ребенком-инвалидом
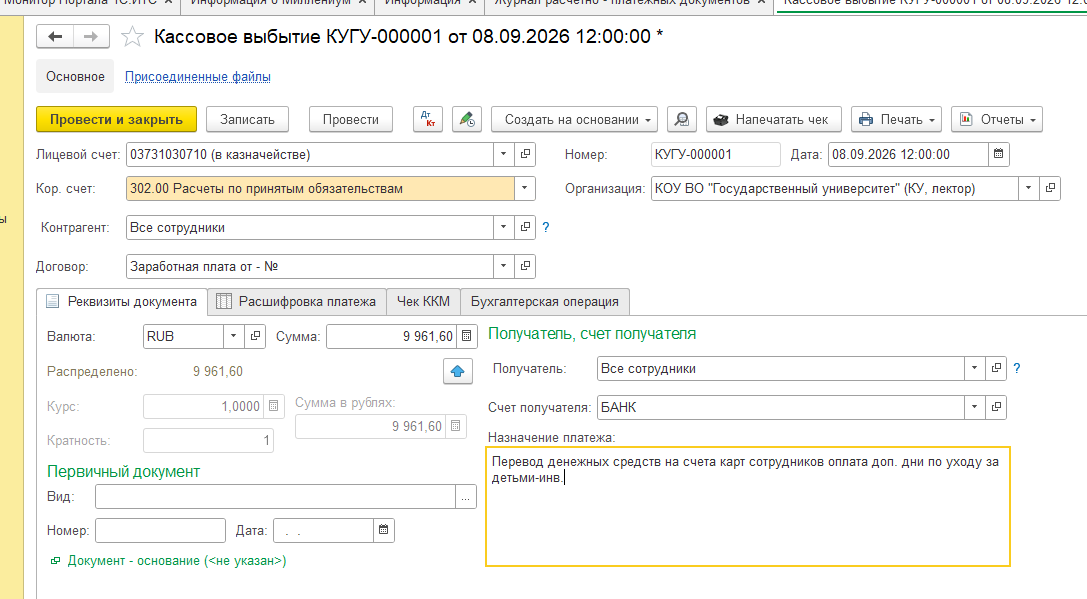
Заполняем документ «Кассовое выбытие»:
- Лицевой счёт – указываете лицевой счёт, по которому проведены расчеты, в нашем примере - 03731030710 (в казначействе)
- Кор. Счет – 302.00 Расчеты по принятым обязательствам
- Контрагент – Все сотрудники
- Договор – Ваш зарплатный договор
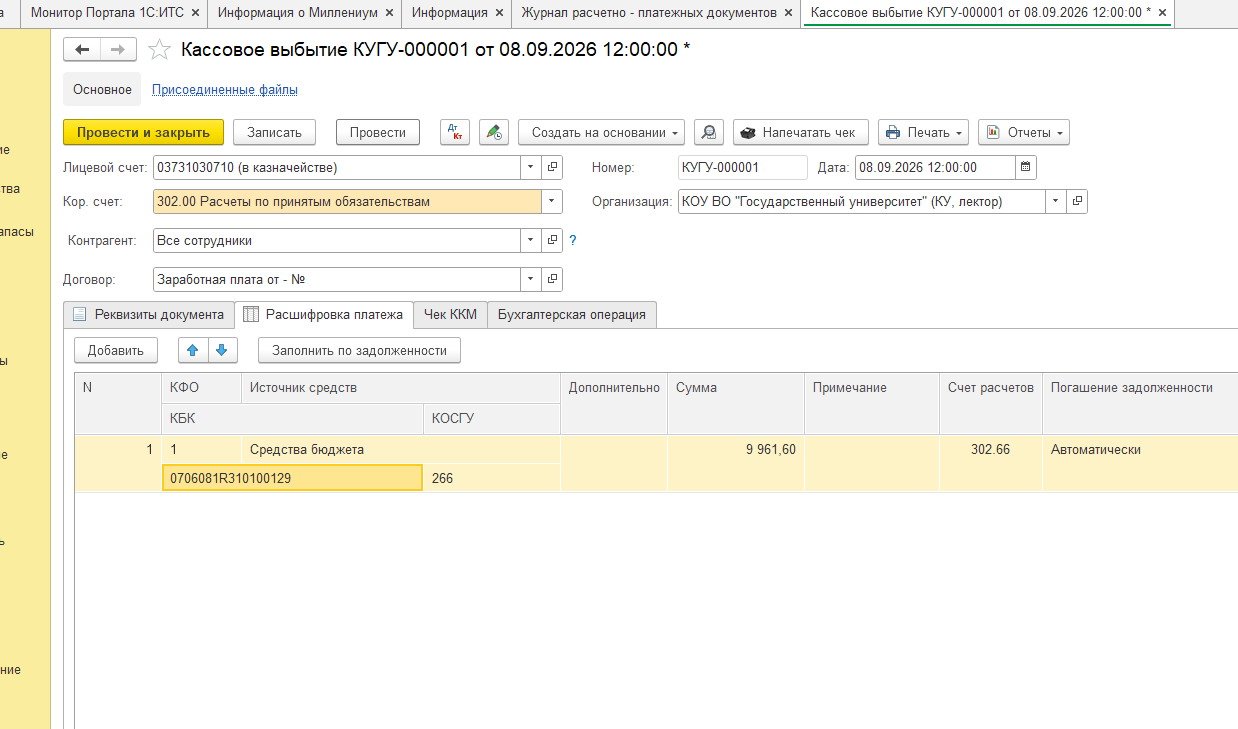
Вкладка «Расшифровка платежа»
- КФО: указываем код финансового обеспечения, по которому проходят расчеты. В примере – КФО 1
- КБК: указываем классификационный признак счета, у нас 0706081R310100129
- КЭК: Социальные пособия и компенсации персоналу в денежной форме – 266
- Сумма: согласно документу
- Счёт расчетов: 302.66
Вкладка «Бухгалтерская операция»:
- Типовая операция: по умолчанию «Оплата поставщикам и другие платежи (206.00, 302.00)».
- Счет кредита: 304.05, если Вы казенное учреждение, если Вы бюджетное/автономное – 201.11.
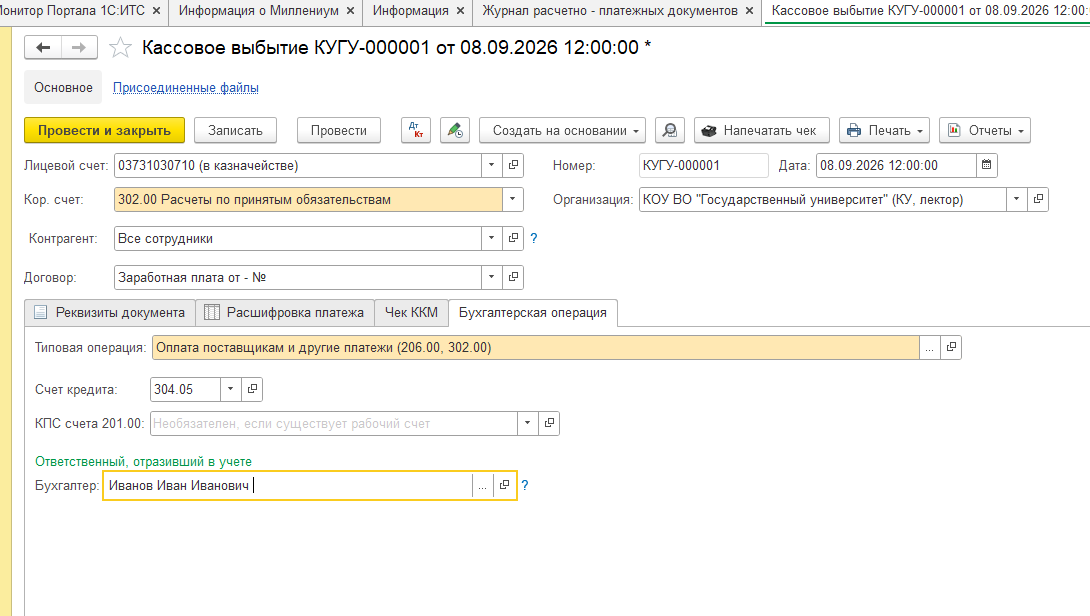
Проводим и закрываем документ.
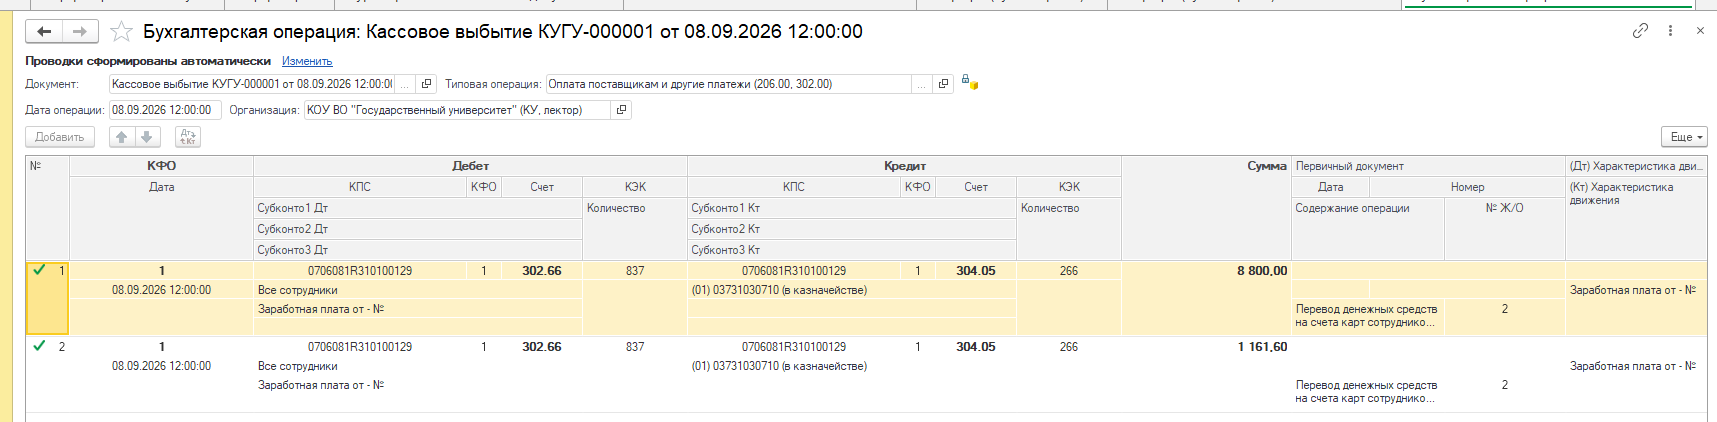
Начисление задолженности СФР по возмещению расходов работодателя
Задолженнось от СФР отражается операцией бухгалтерской.
Создадим и заполним бухгалтерские проводки:
|
Дебет |
Кредит | ||||||
|
КПС |
КФО |
Счет |
КЭК |
КПС |
КФО |
Счет |
КЭК |
|
0706081R310100129 |
1 |
209.34 |
561 |
0706081R310100129 |
1 |
303.05 |
731 |
|
ОСФР |
|
|
|
Расчеты с СФР (доп. дни по уходу за ребенком инвалидом) | |||
|
Возмещение расходов от СФР от-№- |
| ||||||
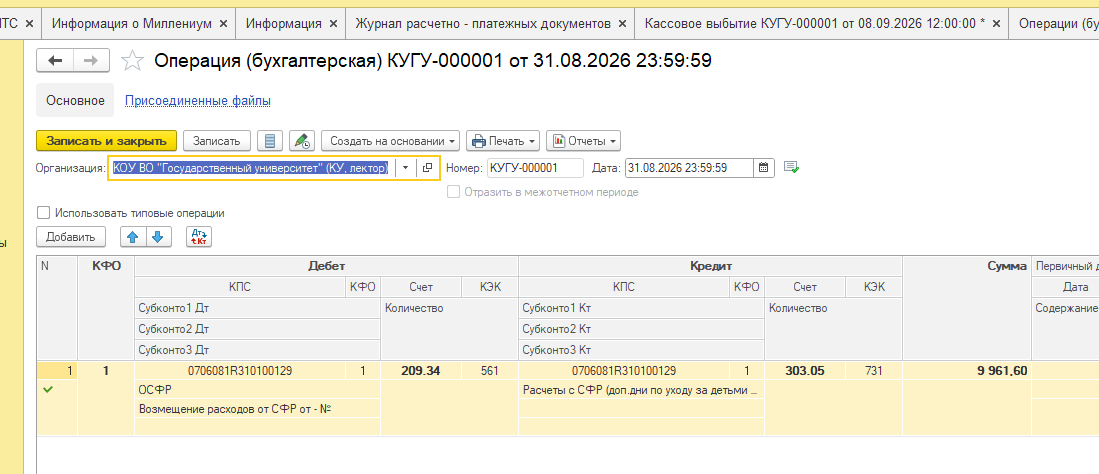
Записать и закрыть.
Возмещение расходов СФР
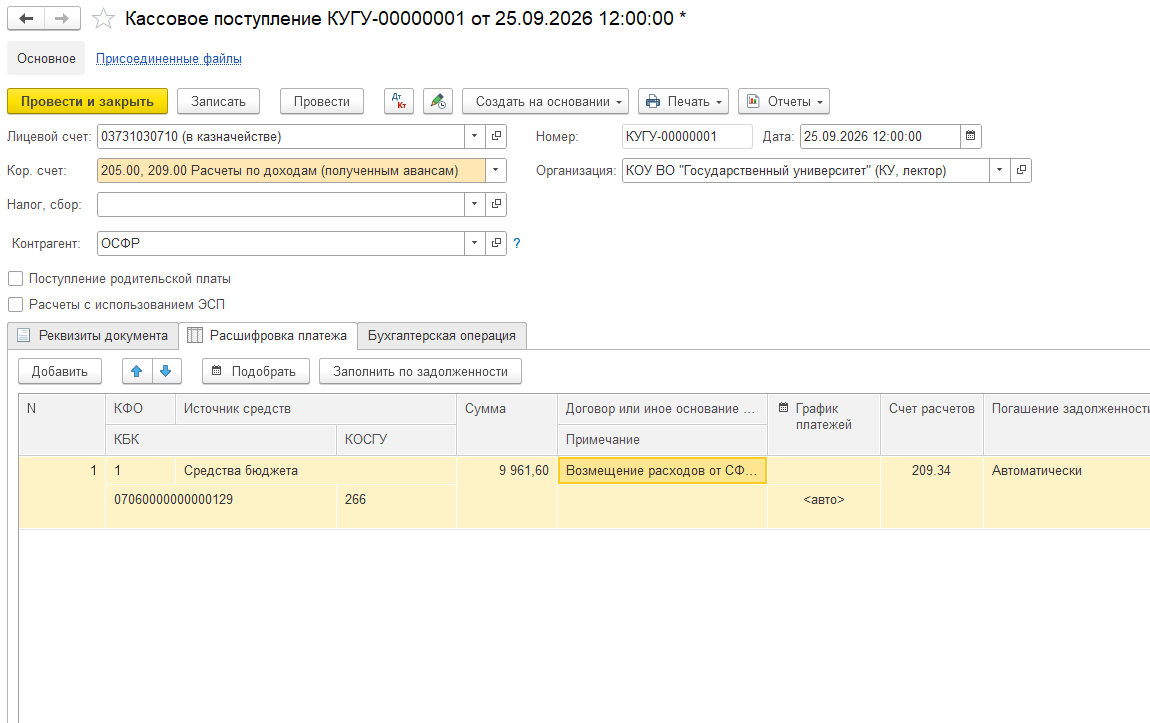
Необходимо заполнить «Кассовое поступление».
Вкладка «Реквизиты документа»:
- Лицевой счёт – указываете лицевой счёт, по которому проведены расчеты, в нашем примере - 03731030710 (в казначействе)
- Кор. Счет – 205.00, 209.00 Расчеты по доходам (полученным авансам)
- Контрагент – ОСФР
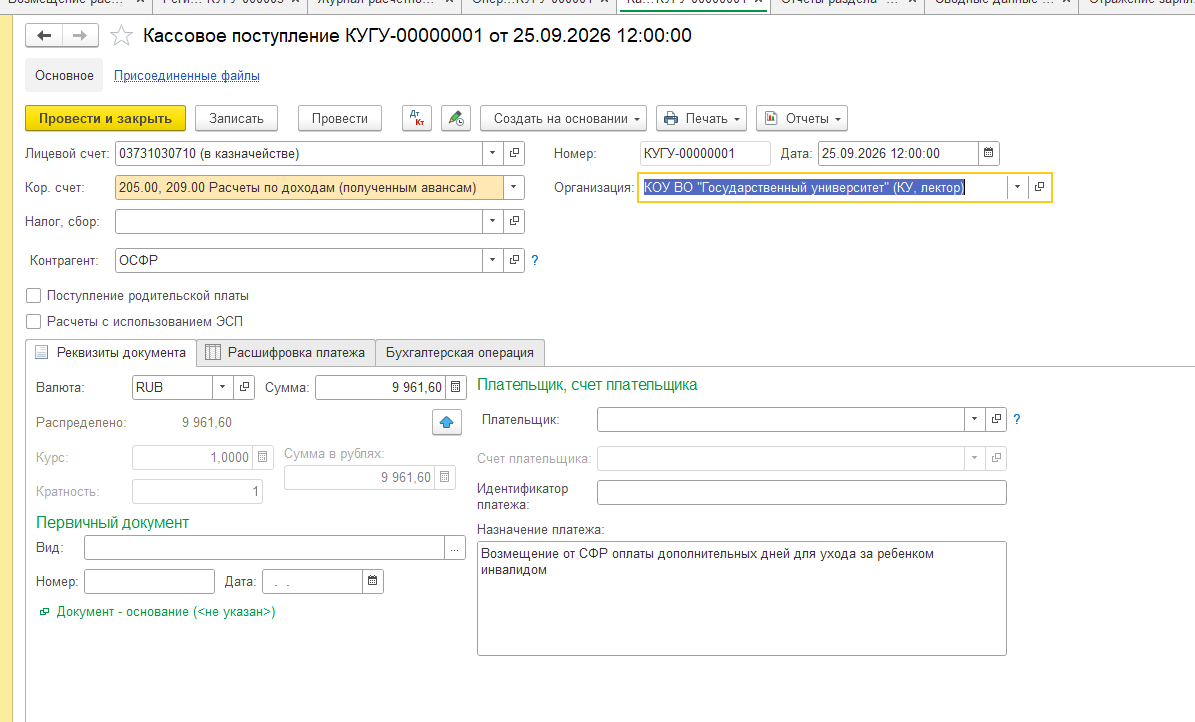
Вкладка «Расшифровка платежа»:
- КФО: указываем код финансового обеспечения, по которому проходят расчеты. В примере – КФО 1.
- КБК: указываем классификационный признак счета, у нас 0706081R310100129.
- КЭК: Социальные пособия и компенсации персоналу в денежной форме – 266.
- Сумма: указываем сумму по документу.
- Договор или иное основание – договор «Возмещение расходов от СФР».
- Счёт расчетов – 209.34 Расчёты по доходам от компенсации затрат.
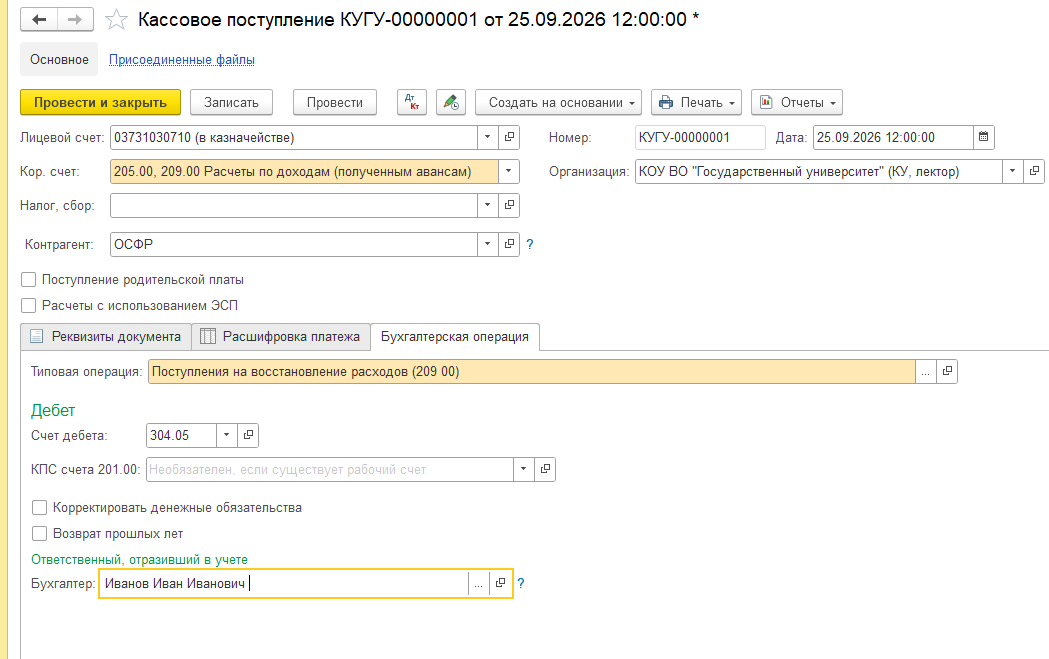
Заполним вкладку «Бухгалтерская операция»:
- Типовая операция: Поступления на восстановления расходов (209.00)
- Счет дебета: 304.05 для казенного учреждения, если Вы бюджетное – 201.11.
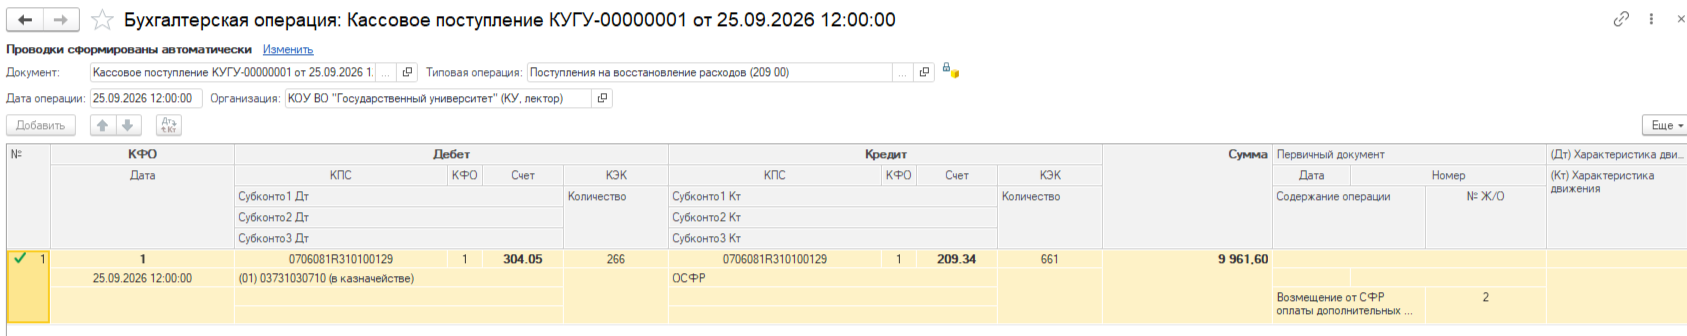
Провести и закрыть документ.
Проводим и закрываем документ.
Сторно бюджетного обязательства
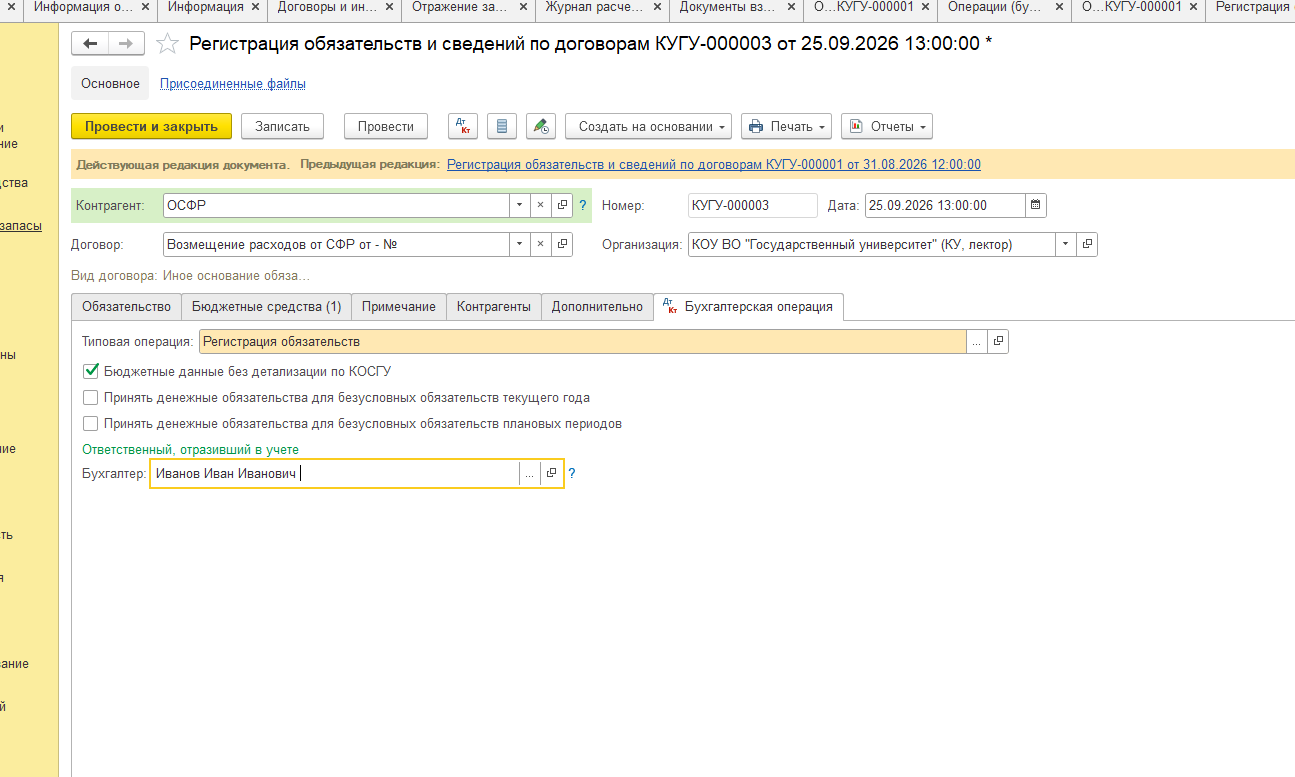
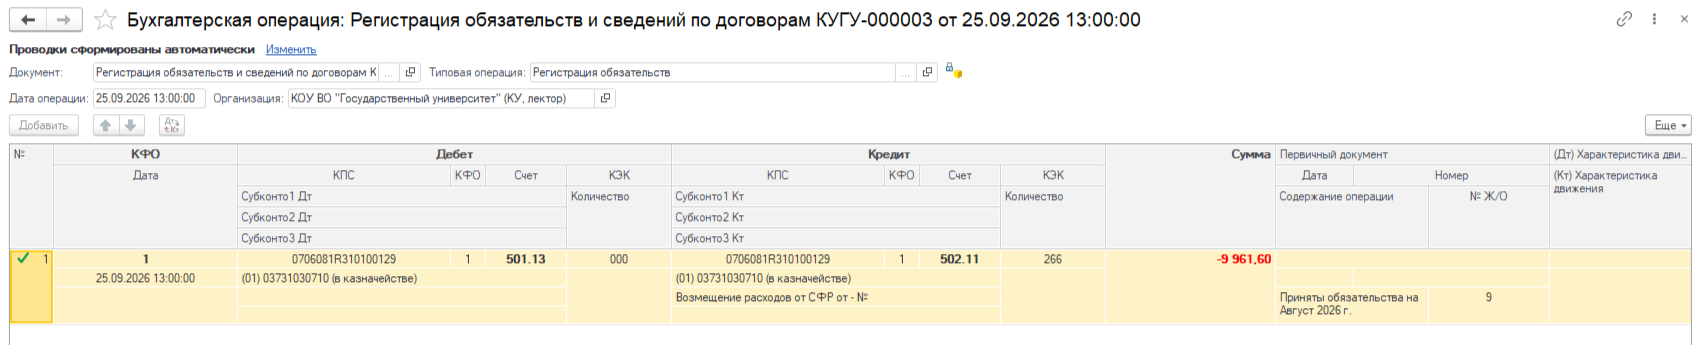
Для сторнирования обязательств следует ввести новый документ «Регистрация обязательств и сведений по договорам» на основании предыдущего документа «Регистрация обязательств и сведений по договорам», принятого при регистрации обязательства по оплате дополнительных выходных дней для ухода за ребенком-инвалидом.
На вкладке «Бюджетные средства» отразим за минусом сумму принятых обязательств по соответствующему КПС из примера 0706081R310100129 КЭК 266.
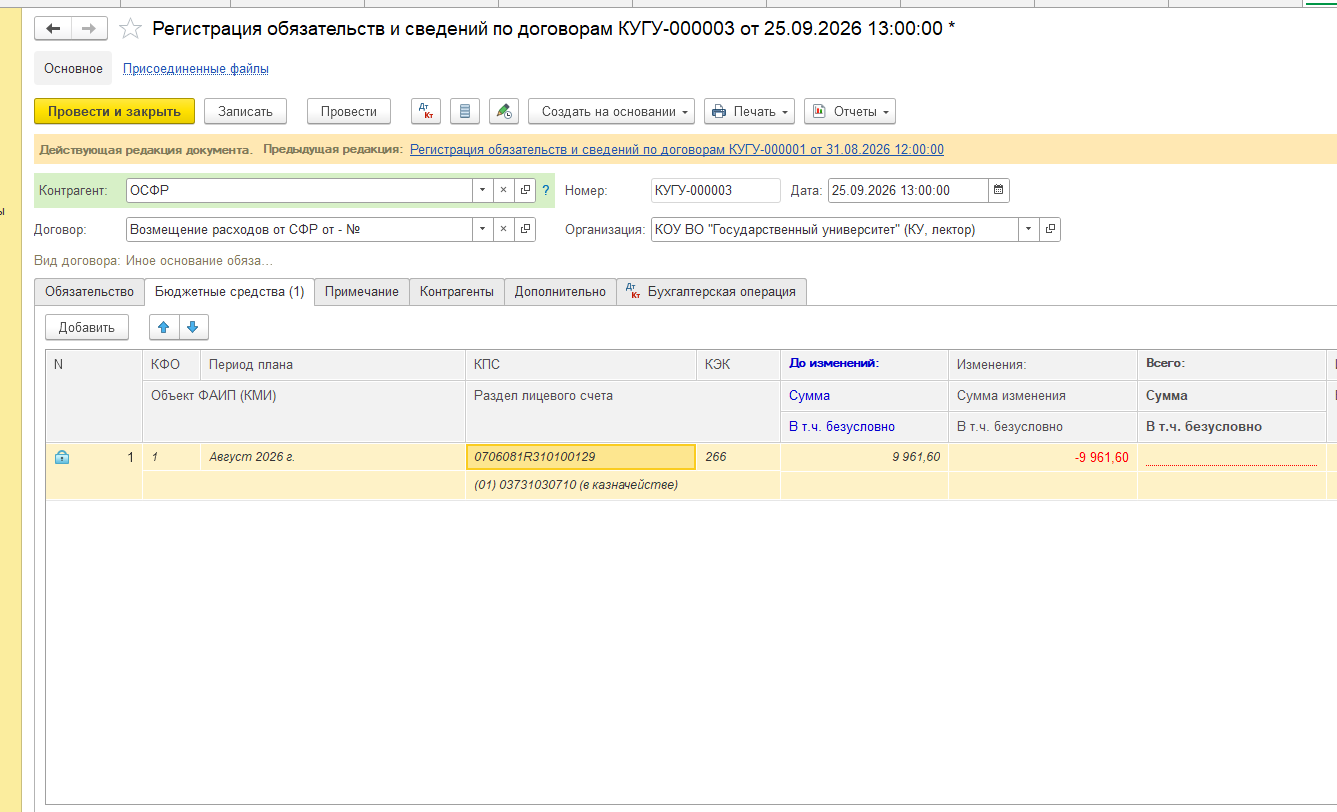
Вкладка «Бухгалтерская операция»:
- Типовая операция: «Регистрация обязательств».
- И галочку «Бюджетные данные без детализации по КОСГУ» оставляем неизменной, чтобы отобразилось снятие бюджетных обязательств по договору.
Провести и закрыть документ.
Подпишитесь на нашу рассылку
Будьте в курсе последних новостей!