Статья
Форма федерального статистического наблюдения № 57-Т
Статья
Форма федерального статистического наблюдения № 57-Т
наша
база знаний

Форма федерального статистического наблюдения № 57-Т
Форма № 57-Т "Сведения о заработной плате работников по профессиям и должностям" занимает особое место в системе федеральных статистических наблюдений за оплатой труда, поскольку является единственным источником детализированных данных о заработной плате в разрезе конкретных профессий и должностей. Утверждённая приказом Росстата от 22.07.2025 № 348.
Нормативно-правовая база
Правовой фундамент представления первичных статистических данных составляет Федеральный закон от 29.11.2007 № 282-ФЗ "Об официальном статистическом учёте и системе государственной статистики в Российской Федерации". Часть 7 статьи 8 данного закона устанавливает требование: форма № 57-Т предоставляется исключительно в электронном виде.
Круг респондентов и критерии включения в выборку
В отличие от многих форм статистической отчётности, представляемых сплошным методом, форма № 57-Т формируется на выборочной основе. Обязанность по её представлению возлагается на юридические лица (кроме субъектов малого предпринимательства, состоявших в едином реестре субъектов МСП по состоянию на 31 декабря 2024 года), которые были включены в выборку территориальными органами Росстата. Данный подход основан на Правилах использования сведений из единого реестра субъектов МСП для проведения федеральных статистических наблюдений, утверждённых постановлением Правительства Российской Федерации от 05.12.2024 № 1721.
Из совокупности крупных и средних предприятий исключаются организации, осуществляющие следующие виды экономической деятельности:
- финансовую и страховую деятельность (Раздел K ОКВЭД2);
- государственное управление, обеспечение военной безопасности и социальное обеспечение (Раздел O ОКВЭД2);
- предоставление прочих видов услуг (Раздел S ОКВЭД2);
- деятельность домашних хозяйств как работодателей и недифференцированную деятельность частных домашних хозяйств по производству товаров и оказанию услуг для собственного потребления (Раздел T ОКВЭД2);
- деятельность экстерриториальных организаций и органов (Раздел U ОКВЭД2).
Филиалы, представительства и подразделения действующих на территории Российской Федерации иностранных организаций представляют форму в порядке, установленном для российских юридических лиц. При этом сведения по обособленным подразделениям, осуществляющим деятельность за пределами Российской Федерации, в форму не включаются.
Сроки, способ представления и "нулевые" отчёты
Форма представляется в территориальные органы Росстата в период с 1 по 28 ноября после отчётного периода. Местом представления является адрес фактического осуществления деятельности юридического лица или его обособленного подразделения. В случае если организация (её обособленное подразделение) не осуществляет деятельность по месту своего нахождения, форма представляется по месту фактического осуществления деятельности.
При наличии у организации обособленных подразделений, попавших в выборку, отчёт заполняется как по каждому такому подразделению в отдельности, так и по юридическому лицу в целом без этих подразделений. Обособленное подразделение, попавшее в выборку, обязано уведомить об этом головную организацию. Юридическое лицо вправе либо самостоятельно представить отчёт за обособленное подразделение в территориальный орган Росстата по месту его нахождения, либо назначить должностных лиц, уполномоченных сдавать отчёт от имени организации.
Важным нововведением является правило о "нулевых" отчётах. При отсутствии наблюдаемого явления респондент направляет "пустой" отчёт, в котором заполняется исключительно титульный раздел формы, а в остальных разделах не проставляются никакие значения данных, в том числе нулевые и прочерки. Исключение установлено для юридических лиц, зарегистрированных на территориях Донецкой Народной Республики, Луганской Народной Республики, Запорожской и Херсонской областей: они предоставляют данные только при наличии наблюдаемого явления, направление "пустого" отчёта для них не требуется.
Структура формы и особенности заполнения раздела I
Форма № 57-Т состоит из титульного листа, раздела I "Численность и начисленная заработная плата работников списочного состава по полу за октябрь _____ года и раздела II "Данные по отдельным работникам, полностью отработавшим октябрь _____ г.".
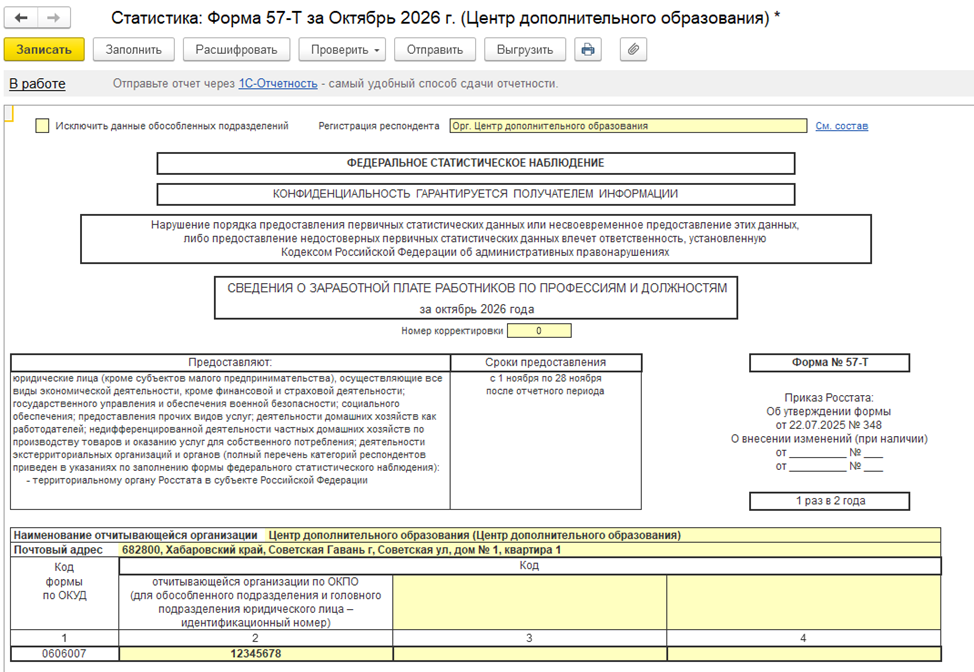
На титульном листе указываются полное и краткое наименование отчитывающейся организации в соответствии с учредительными документами, а также код ОКПО (для юридического лица без обособленных подразделений) либо 14-значный идентификационный номер, присвоенный территориальным органом Росстата (для обособленного подразделения и головного подразделения юридического лица).
Раздел I содержит таблицу 1, в которой отражаются показатели среднесписочной численности работников и начисленных сумм заработной платы за октябрь в целом по организации (обособленному подразделению) с разбивкой по полу. Ключевое контрольное соотношение: данные строки 01 таблицы 1 должны совпадать с аналогичными показателями формы № П-4 за октябрь. Среднесписочная численность работников за октябрь рассчитывается в соответствии с методологией Росстата, при этом лица, работавшие неполное рабочее время, учитываются в условных единицах эквивалента полной занятости.
Порядок пересчета работников с неполной занятостью в условные единицы полной занятости:
- По каждому работнику суммируются фактически отработанные человеко-часы за октябрь; при этом за дни болезни, отпуска и иных неявок условно учитываются часы за последний рабочий день;
- Полученная сумма делится на нормальную продолжительность рабочего дня (при 40-часовой пятидневной неделе – 8 часов) и на число рабочих дней октября;
- Результат и есть условная единица полной занятости.
Пример: работник на 0,5 ставки, отработавший все 22 рабочих дня по 4 часа, и работник с таким же графиком, проболевший 7 дней (за них условно учтено по 4 часа), оба дадут 0,5 условной единицы (88 чел.-час. / 8 час. / 22 дня).
Исчисленные таким образом условные единицы суммируются с численностью работников, занятых полный день. При этом лица, которым сокращенное рабочее время установлено законодательством (инвалиды I и II групп, несовершеннолетние, работники с вредными условиями труда), учитываются как целые единицы (Приказ Росстата от 17.11.2025 № 638).
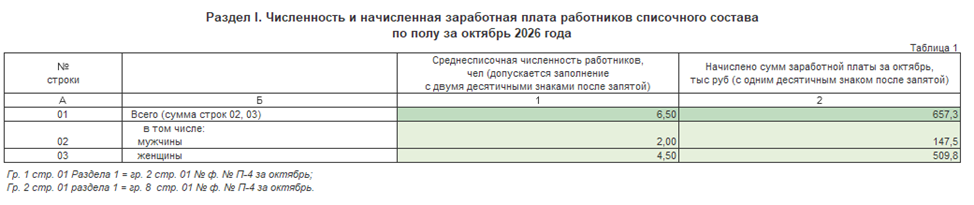
Таблица 2 раздела I содержит справочную информацию о численности работников списочного состава, полностью отработавших октябрь, в разрезе категорий персонала: руководители, специалисты, другие служащие, рабочие. Распределение по категориям осуществляется строго в соответствии с Общероссийским классификатором профессий рабочих, должностей служащих и тарифных разрядов (ОКПДТР), утвержденный приказом Росстандарта от 16.05.2025 № 423-ст.
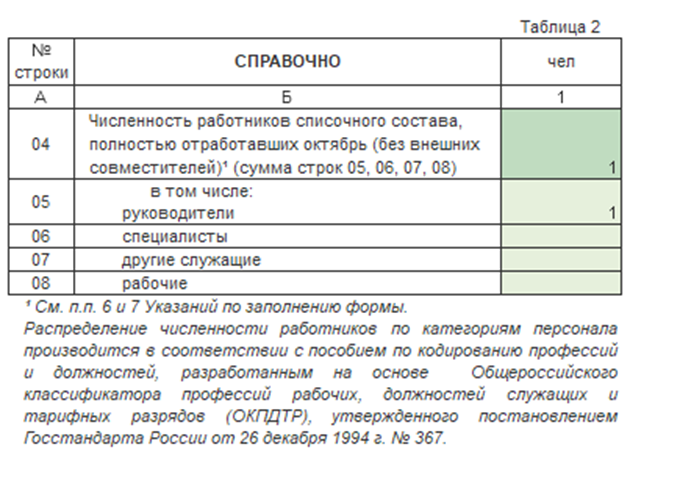
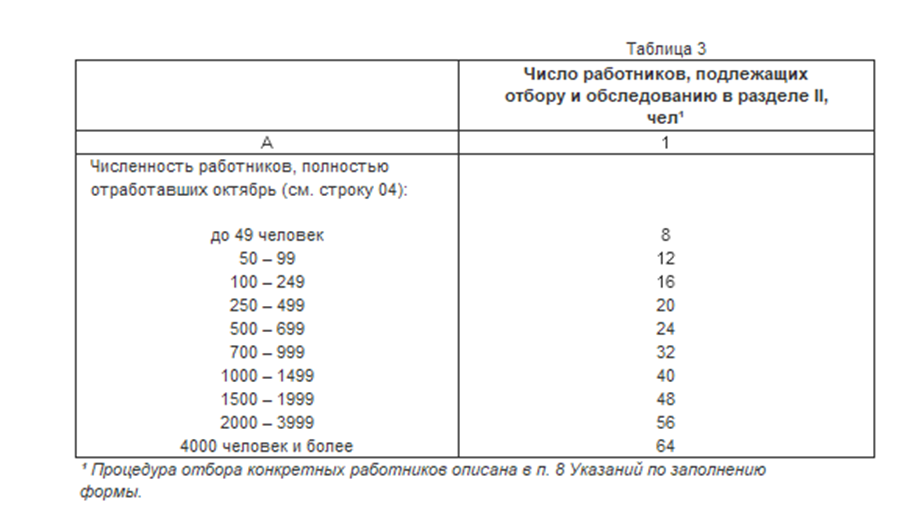
Таблица 3 носит справочный характер и определяет число работников, подлежащих отбору и обследованию в разделе II, в зависимости от общей численности, указанной в строке 04 таблицы 2. Например, при численности до 49 человек отбирается 8 работников, при численности от 100 до 249 человек – 16, при 4000 человек и более – 64.
Раздел II: методология выборки и детализация данных
Раздел II является наиболее сложной и ответственной частью отчёта. Для определения конкретных работников, подлежащих отбору и обследованию, используется систематическая выборка, начало которой определяется случайным образом. Составляется сквозной пронумерованный список всех работников, полностью отработавших октябрь, сгруппированных по категориям в последовательности: руководители, специалисты, другие служащие, рабочие.
Интервал отбора (ИО) рассчитывается по формуле:
ИО = N / n,
где N – численность работников по строке 04 таблицы 2,
n – число работников, подлежащих обследованию согласно таблице 3.
Начало отбора (НО) определяется случайным образом в интервале от 1 до ИО. Все последующие номера получают последовательным прибавлением ИО. В выборку включаются работники, порядковые номера которых соответствуют целым частям полученных чисел. Отбор должен обеспечивать пропорциональное представительство всех четырёх категорий персонала.
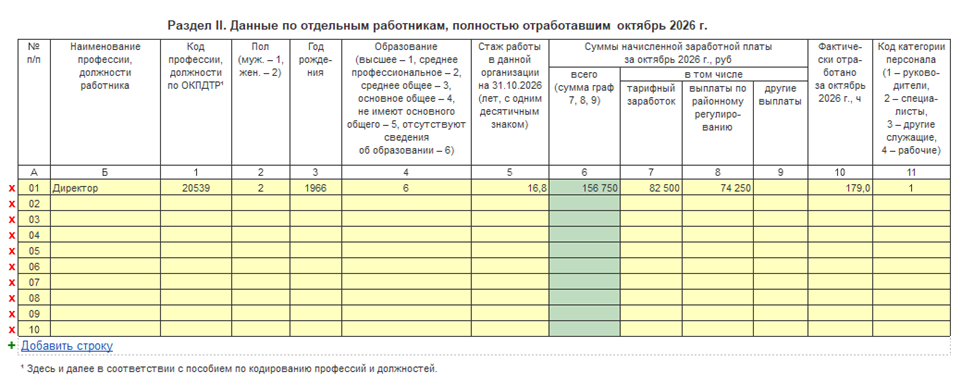
По каждому отобранному работнику заполняется отдельная строка, при этом персональные данные (фамилия, имя, отчество) в форму не заносятся – в территориальные органы Росстата поступают обезличенные сведения. В строке указываются:
- пятизначный код профессии (должности) по ОКПДТР. При отсутствии точного кода в классификаторе проставляется наиболее подходящий код профессии, схожей по обязанностям и функционалу. Должности, содержащие слова "заместитель", "вице-", "главный", "ведущий", "старший", "младший", "помощник", "первый", "второй" (при отсутствии полного наименования в ОКПДТР), кодируются теми же кодами, что и основные должности;
- пол (1 – мужской, 2 – женский), год рождения;
- код образования (1 – высшее, 2 – среднее профессиональное, 3 – среднее общее, 4 – основное общее, 5 – не имеют основного общего, 6 – отсутствуют сведения);
- стаж работы в данной организации на 31 октября _____ года с одним десятичным знаком (например, стаж 4 года 5 месяцев 25 дней отражается как 4,4);
- суммы начисленной заработной платы за октябрь с разбивкой на тарифный заработок (графа 7), выплаты по районному регулированию (графа 8) и другие выплаты (графа 9); общая сумма (графа 6) должна быть равна сумме граф 7, 8 и 9;
- фактически отработанные за октябрь часы (графа 10);
- код категории персонала (1 – руководители, 2 — специалисты, 3 – другие служащие, 4 – рабочие).
При заполнении граф 6-9 следует учитывать особый порядок включения квартальных премий: в заработок работника за октябрь включается одна треть квартальной суммы, начисленной по результатам работы за III квартал (независимо от месяца фактического начисления). В случае если начисление квартальных премий проводится с запозданием и на дату представления отчёта премия за III квартал не была начислена, в заработную плату включается одна треть премии, начисленной за II квартал. Данные граф 6-9 заполняются в целых числах (без копеек).
В отношении работников, совмещающих в одной организации две разные должности (внутреннее совместительство), в разделе II данные приводятся только по основной должности. Исключение составляют руководящие работники образования и здравоохранения (директора школ, заведующие учебной частью, заведующие отделениями в лечебных учреждениях и другие), которые дополнительно работают на ставках учителей, преподавателей или врачей: по ним данные о заработной плате и отработанном времени приводятся суммарно по основной и совмещаемой должности, а в графе 1 проставляется код ОКПДТР руководителя.
Заполнение данных в "1С: ЗКГУ" для отчета "57-Т"
Для корректного автоматического заполнения необходимо обеспечить:
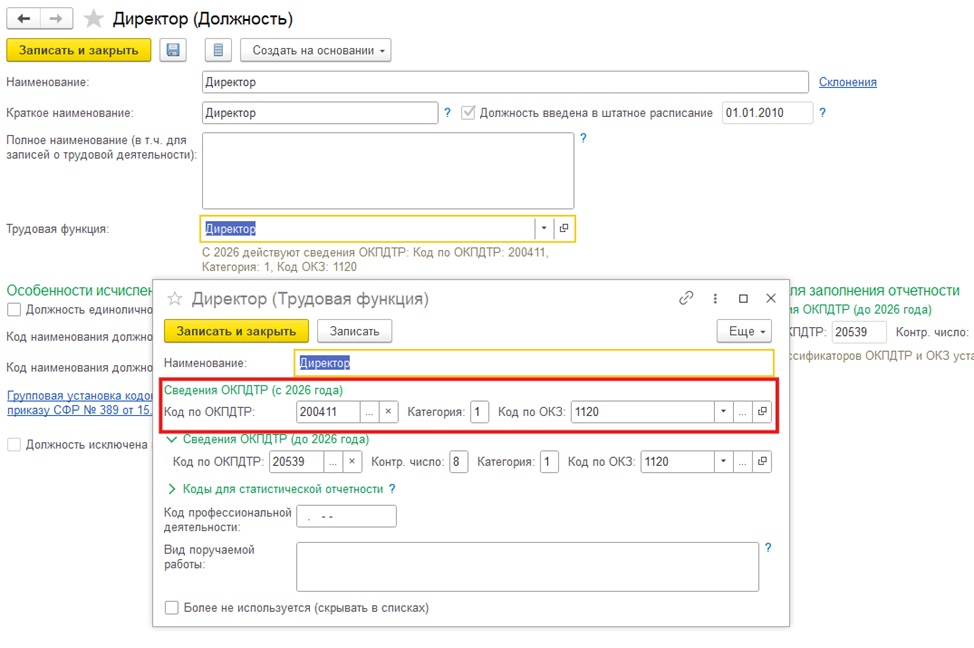
- указание кодов ОКПДТР в карточках должностей (справочник "Трудовая функция") и позиций штатного расписания;
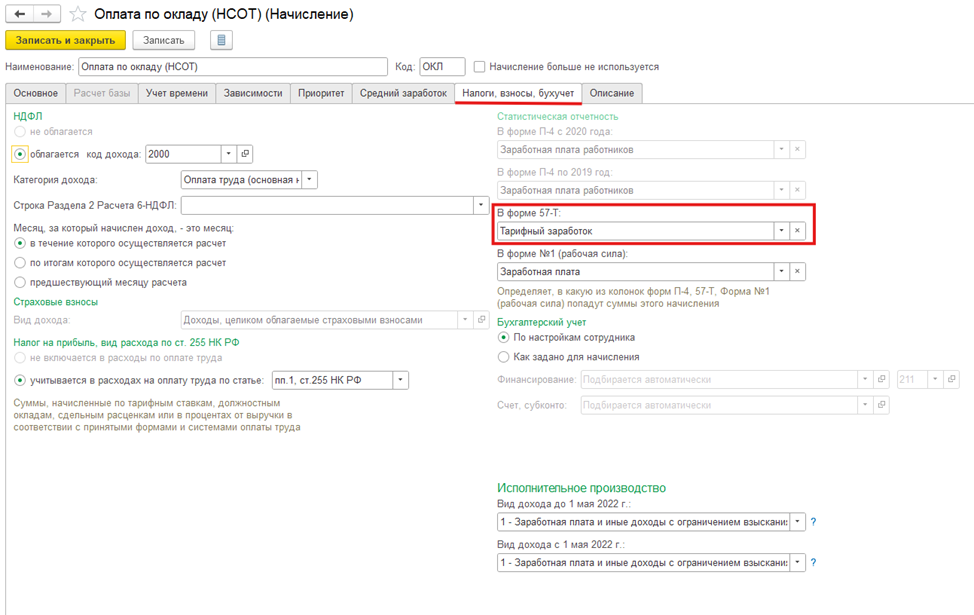
- настройку видов начислений с указанием, в какую графу раздела II должно попадать каждое конкретное начисление (тарифный заработок, выплаты по районному регулированию, другие выплаты, либо начисление не должно учитываться при заполнении формы);
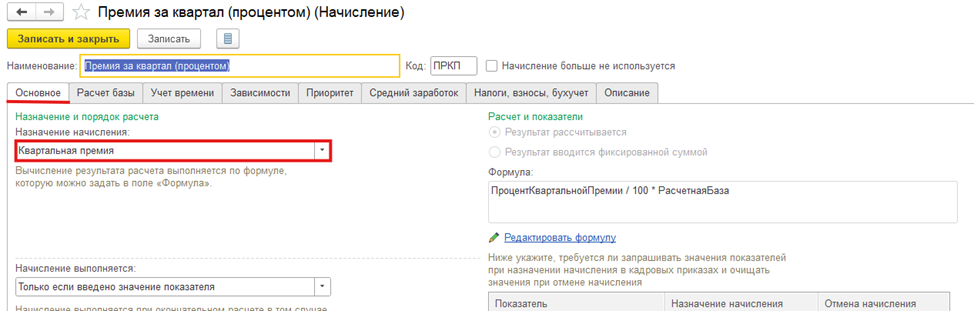
- идентификацию квартальных премий путём указания в карточке вида начисления значения "Квартальная премия" в поле "Назначение начисления";
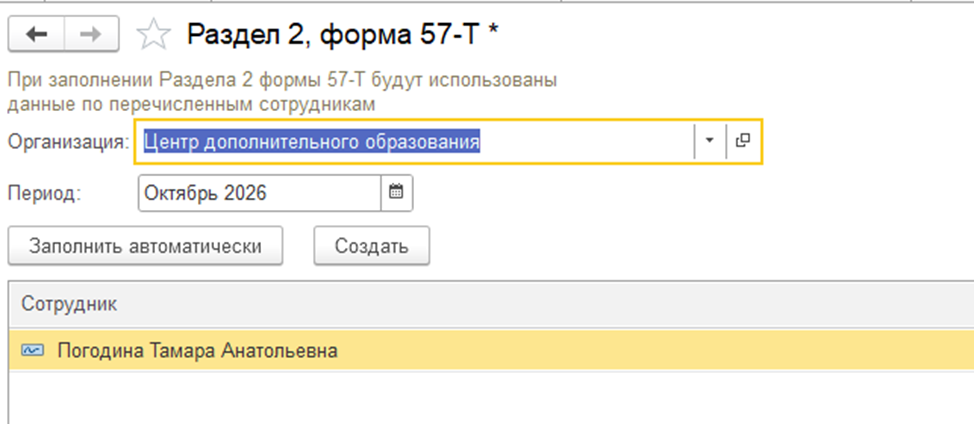
- предварительное формирование перечня сотрудников для раздела II через специализированную форму "Раздел 2, форма 57-Т" (раздел "Отчётность, справки"), что позволяет при необходимости вручную скорректировать случайную выборку.
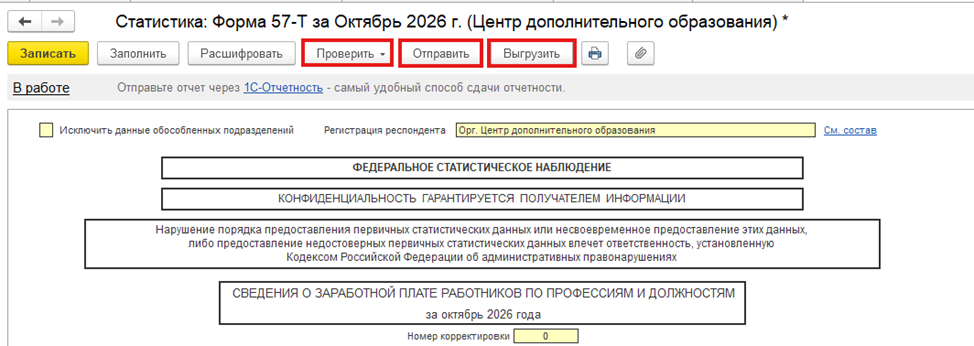
Перед отправкой отчёта в Росстат рекомендуется выполнить проверку контрольных соотношений ("Проверка – Проверить контрольные соотношения из шаблона"), а также форматно-логический контроль заполнения ("Проверка – Проверить в интернете"). Отчёт может быть выгружен в утверждённом Росстатом XML-формате и передан через оператора электронного документооборота либо напрямую через сервис "1С-Отчётность" с применением электронной подписи
Ответственность за нарушения порядка представления
Несвоевременное представление формы, представление недостоверных данных или непредставление формы при наличии наблюдаемого явления влечёт административную ответственность по статье 13.19 КоАП РФ "Непредоставление первичных статистических данных".
Для должностных лиц штраф составляет от 10 000 до 20 000 рублей за первое нарушение и от 30 000 до 50 000 рублей за повторное; для юридических лиц — от 20 000 до 70 000 рублей за первое нарушение и от 100 000 до 150 000 рублей за повторное.
Подпишитесь на нашу рассылку
Будьте в курсе последних новостей!