Статья
Документ "Отражение удержанного НДФЛ в бухучете"
Статья
Документ "Отражение удержанного НДФЛ в бухучете"
наша
база знаний

Документ "Отражение удержанного НДФЛ в бухучете"
Предназначение документа "Отражение удержанного НДФЛ в бухучёте"
Документ располагается в подсистеме "Зарплата" в разделе "Бухучет" в 1С: Зарплата и кадры государственного учреждения.
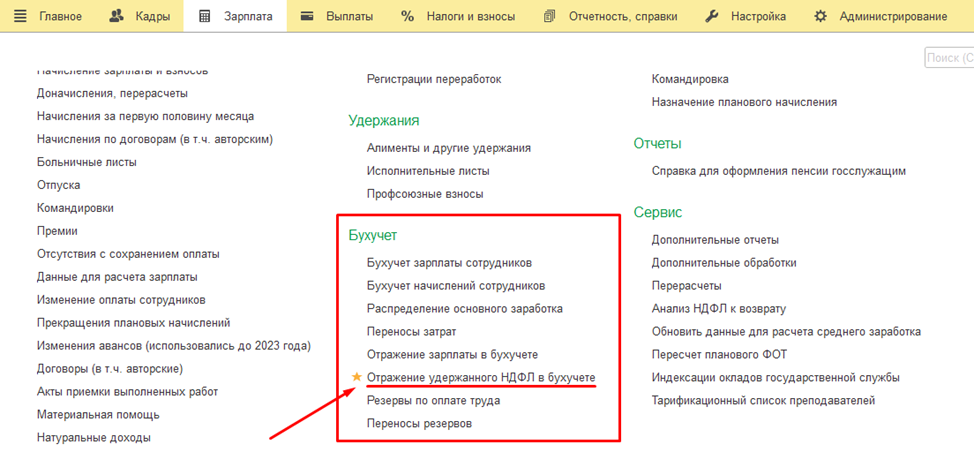
! Важно сразу снять распространённое заблуждение: документ "Отражение удержанного НДФЛ в бухучёте" в 1С:Зарплата и кадры государственного учреждения (ЗКГУ), ред. 3.1, сам по себе не формирует бухгалтерских проводок. Он не делает движений ни по регистру бухгалтерии, ни по счетам 0 302 11 000 / 0 303 01 000. Это его принципиальное отличие от документа "Отражение зарплаты в бухучёте", который как раз и создаёт стандартную корреспонденцию по начислению и удержанию НДФЛ (Дт 0 302 11 830 – Кт 0 303 01 730 и т.п.).
Задача документа "Отражение удержанного НДФЛ в бухучёте" – зафиксировать сведения об уже удержанном налоге и передать их в бухгалтерскую программу через стандартный механизм синхронизации данных из ЗКГУ в БГУ. После загрузки данных в БГУ на их основании программа автоматически создаёт служебный документ "Сведения об удержанном НДФЛ" – он также не формирует проводок, а служит исключительно источником данных для двух дальнейших операций:
- Автозаполнения уведомления об исчисленных суммах налогов (форма по КНД 1110355). В течение месяца подаётся два таких уведомления: по НДФЛ, удержанному с 1-го по 22-е число текущего месяца, – не позднее 25-го числа текущего месяца; и по НДФЛ, удержанному с 23-го числа по последнее число текущего месяца, – не позднее 3-го числа следующего месяца (для декабря – по налогу, удержанному с 23 по 31 декабря, уведомление подаётся не позднее последнего рабочего дня года).
- Формирования распределения единого налогового платежа (ЕНП) – то есть данные о суммах удержанного НДФЛ ложатся в основу того, как в дальнейшем в рамках единого налогового счёта (ЕНС) распределяется поступивший от учреждения платёж по конкретным налоговым обязательствам.
Таким образом, документ выполняет информационно-передаточную, а не бухгалтерско-проводочную функцию: он "мост" между расчётом зарплаты в ЗКГУ и налоговым/казначейским контуром учёта в БГУ.
Заполнение документа в программе 1С "ЗКГУ"
Порядок действий перед тем, как сформировать и заполнить документ "Отражение удержанного НДФЛ в бухучете":
- Начисление аванса/зарплаты/межрасчетных начислений – формируем документы начисления зарплаты, в которых программа исчислит НДФЛ по каждому сотруднику (начисление за первую половину месяца, больничный лист, отпуск, увольнение и т.д.).
- Выплата дохода – формируем и проводим документы на выплату зарплаты (раздел "Выплаты"): ведомость в банк/ведомость в кассу/ведомость на счета. Это принципиальный момент: документ "Отражение удержанного НДФЛ в бухучёте" заполняется только по факту выплаченного дохода – пока зарплата не выплачена, налог не считается годным к отражению для целей уведомления и ЕНП (программа отслеживает это автоматически).
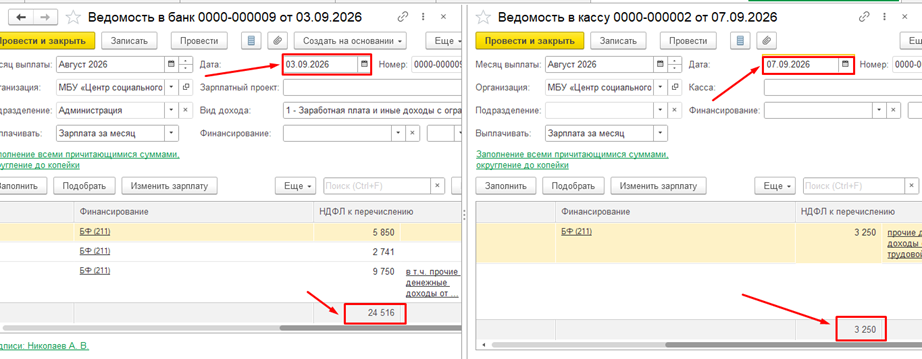
! Важно: обратить внимание на дату формируемых ведомостей для учета удержанного НДФЛ в верный налоговый период для его отражения.

- Формирование документа "Отражение удержанного НДФЛ в бухучёте" в ЗКГУ – фиксирует сумму удержанного налога за нужный расчётный период.
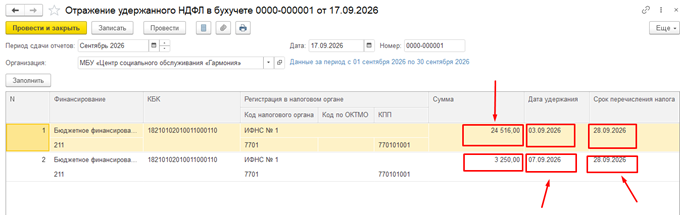
Формируется документ, как правило, 2 раза в месяц, синхронно с периодом уплаты налога (за период с 1 по 22-е число и с 23 по 30(31)-е число текущего месяца), но контролировать его нужно после каждой выплаты дохода, в том числе межрасчётной (отпускные, больничные, увольнение и т.д.).
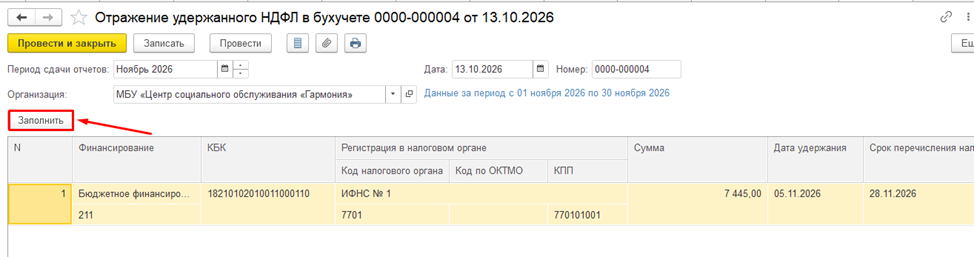
По кнопке "Заполнить" программа собирает данные об удержанном НДФЛ по уже проведённым и выплаченным документам начисления и выплаты дохода. В табличную часть попадают:
- сотрудники, по которым была произведена выплата с удержанием налога;
- суммы удержанного налога в разбивке по актуальным КБК (с 1 января 2025 года применяются новые КБК, утвержденные приказом Минфина от 13.11.2024 №165н, – в частности, отдельный КБК для налоговой базы до 650 тыс. руб. и отдельный для суммы превышения, а также отдельный КБК для НДФЛ с доходов нерезидентов, КБК для 2026 года установлены приказом Минфина от 10.06.2025 № 70н.);
- категория дохода (оплата труда, прочие денежные доходы, натуральный доход и т.п.) – от неё зависит, по какому КБК будет учтена сумма.
! Важно: один документ "Отражение удержанного НДФЛ в бухучёте" может закрывать весь удержанный за месяц налог, поэтому при его формировании с 1 – 22-е число месяца нужно отобрать НДФЛ по сроку перечисления и удалить ненужные строки. При повторном формировании программа сможет отследить, какие суммы уже были переданы и попали в ранее сформированное уведомление, и не задвоит их.
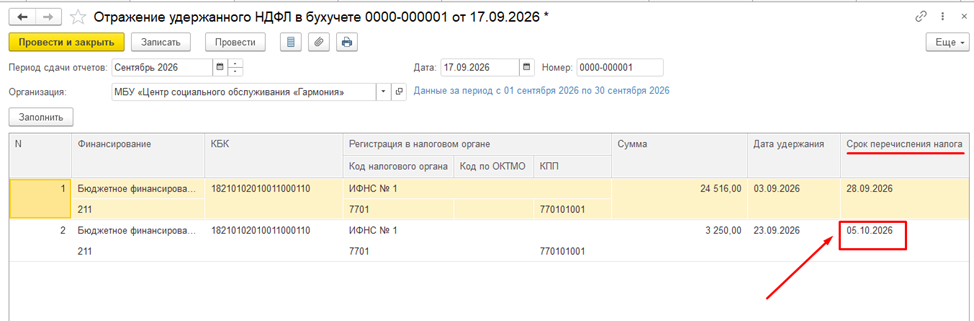
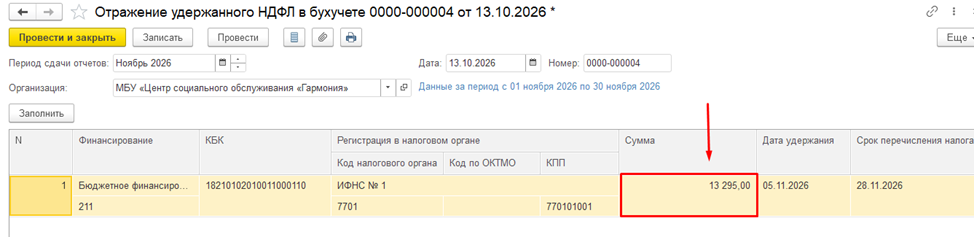
Для примера изменим дату ведомости №2 на 23.09.2026г.
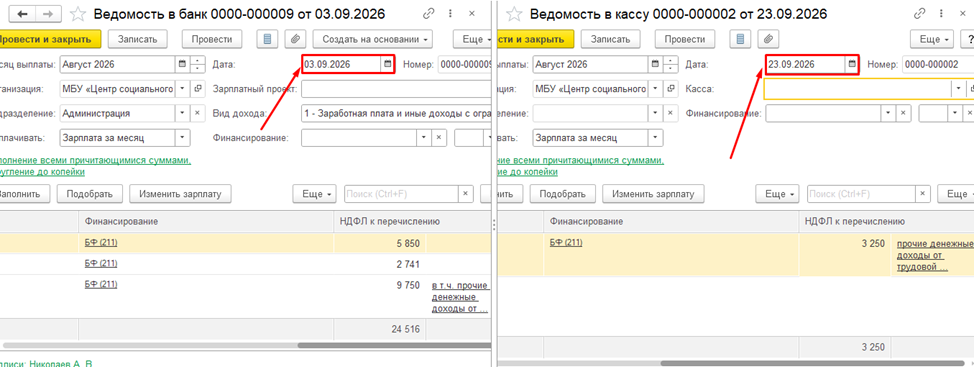
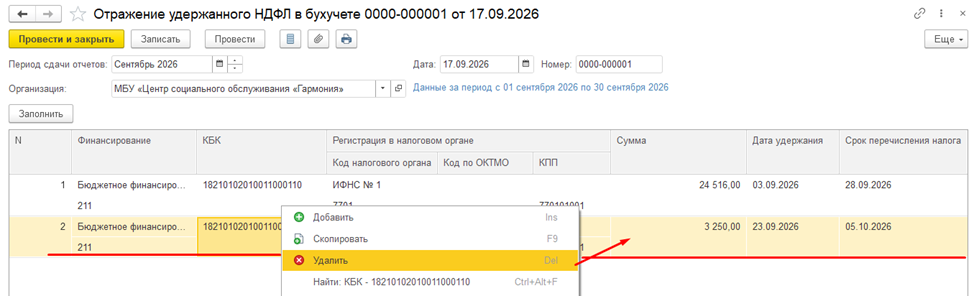
Переформируем документ "Отражение удержанного НДФЛ в бухучете" и увидим, что срок перечисления налога изменился, следовательно, данная сумма у нас должна отразиться в уведомлении по налоговому периоду с 23 – 30(31)-е число текущего месяца, и ее из данного документа нужно удалить.
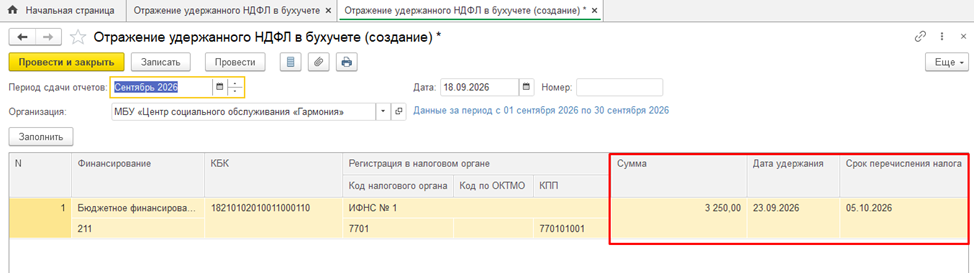
Создадим новый документ отражения за сентябрь и нажмём кнопку "Заполнить". О чём и говорилось выше, программа заполнила документ "Отражение удержанного НДФЛ в бухучете" без учета НДФЛ по сроку перечисления до 28.09.2026 г., а только по оставшейся сумме удержанного НДФЛ со сроком перечисления 05.10.2026 г.
- Синхронизация данных между ЗКГУ и БГУ (обмен);
- В БГУ автоматически формируется документ "Сведения об удержанном НДФЛ" (без проводок);
- На основании этих сведений в БГУ заполняется (как правило, не полностью автоматически – часть данных требует проверки бухгалтера) "Уведомление об исчисленных суммах налогов", которое отправляется в ИФНС;
- Данные уведомления участвуют в формировании распределения ЕНП по конкретным обязательствам учреждения на едином налоговом счёте.
Особые случаи
- Возврат НДФЛ. Известная особенность программы: возврат налога за прошлый период может некорректно уменьшать суммы в документе "Отражение удержанного НДФЛ в бухучёте" за следующие месяцы. Такие ситуации требуют ручной сверки и, при необходимости, ручной корректировки строк документа.
- Межрасчётные выплаты (увольнение, отпуск за свой счёт, больничный вне графика) – по каждой такой выплате после её проведения рекомендуется отдельно проверить и, при необходимости, дозаполнить документ.
- Доудержание/перерасчёт – если налог был пересчитан задним числом, соответствующая корректировка также должна быть проверена и передана в БГУ отдельной строкой или отдельным документом за текущий период.
- Операции учёта НДФЛ – Если сумма об удержанном НДФЛ была скорректирована операцией учета (выравнивался исчисленный и удержанный НДФЛ) и её значение отрицательное, то в документ отражения удержанного НДФЛ в бухучёте она не попадёт, т.к. удержанный НДФЛ отрицательным быть не может.
Порядок действий при возврате и доудержании НДФЛ
Возврат излишне удержанного НДФЛ
Шаг 1. Проверьте расчёт налога:
- Откройте раздел "Налоги и взносы";
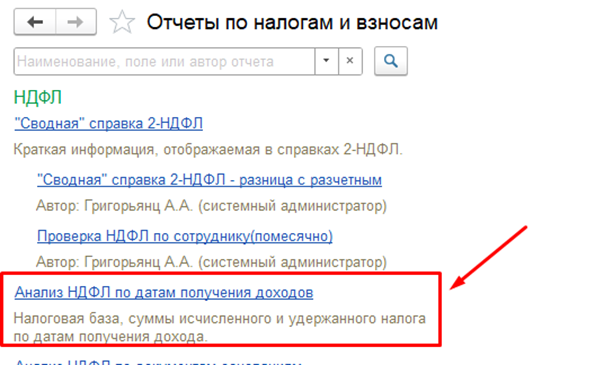
- Далее "Отчёты по налогам и взносам" - "Сводная справка 2-НДФЛ" и сформируйте отчёт за соответствующий период.
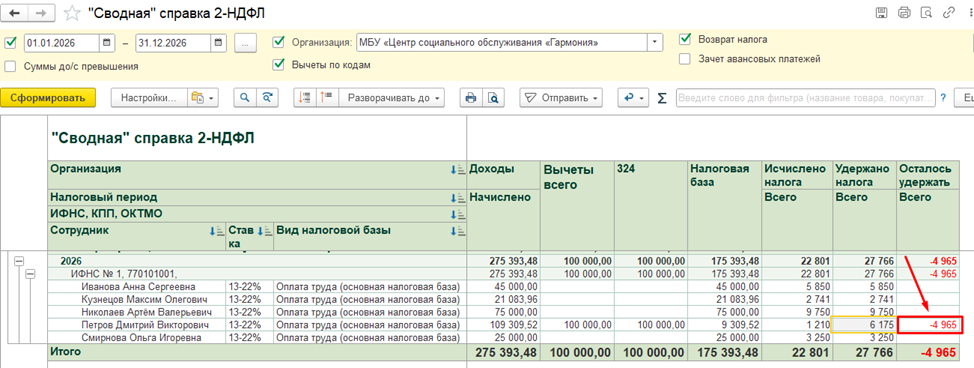
- Определите, в результате какого расчёта возникло излишнее удержание;
- Если причина – ошибка в начислении, вычете или налоговой базе, сначала исправьте исходные данные и выполните необходимый перерасчёт(в данном случае у сотрудника Петрова вычет на лечение).
! Не оформляйте возврат только на основании расхождения в отчёте: сначала нужно установить правильную сумму налога.
Шаг 2. Зарегистрируйте возврат:
- Откройте раздел "Налоги и взносы";
- Найдите документ "Возврат НДФЛ";
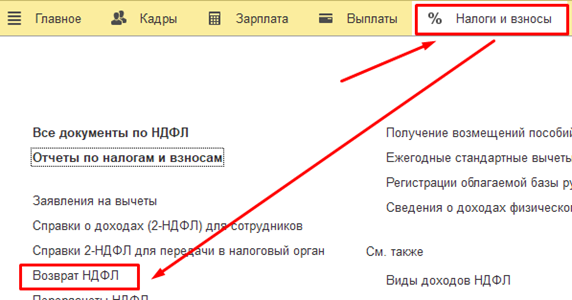
- Создайте новый документ. Укажите организацию и дату документа;
- Выберите месяц, к которому относится возврат, и сотрудника;
- Проверьте сумму возврата, которую предлагает программа;
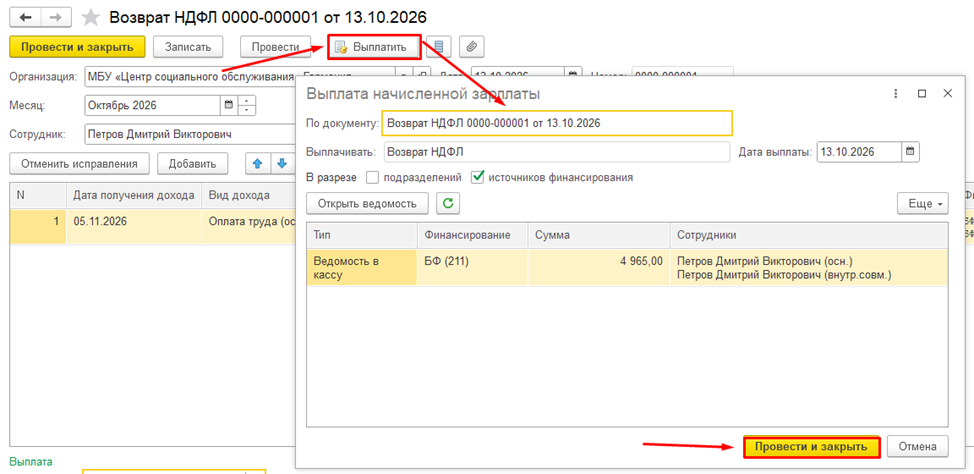
- Укажите предусмотренный программой вариант выплаты;
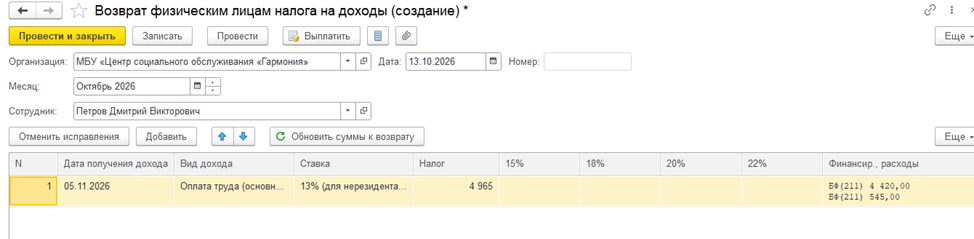
- Запишите и проведите документ.
Шаг 3. Выплатите деньги сотруднику:
Если возврат производится отдельной выплатой:
- Откройте раздел "Выплаты";
- Создайте ведомость на перечисление денежных средств в банк;
- Выберите сотрудника и проверьте сумму к перечислению.
- Убедитесь, что банковские реквизиты соответствуют заявлению сотрудника;
- Проведите ведомость и оформите перечисление денег в установленном порядке.
Порядок возврата излишне удержанного налога регулируется статьей 231 НК РФ. Возврат производится в безналичной форме на банковский счёт, указанный налогоплательщиком.
Шаг 4. Проверьте отражение возврата:
- Сформируйте расчётный листок сотрудника;
- Проверьте, что сумма возврата отражена корректно;
- Повторно сформируйте отчёт по НДФЛ;
- Проверьте данные об удержанном налоге.
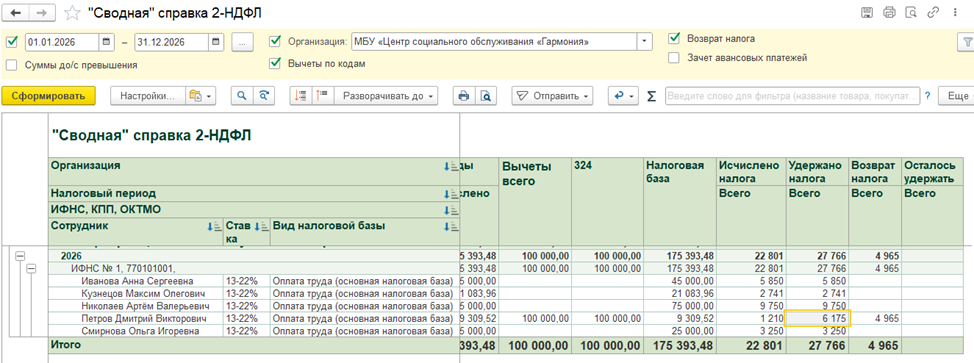
- Если возврат влияет на ранее сформированный документ "Отражение удержанного НДФЛ в бухучёте", проверьте, требуется ли его корректировка.
! Не создавайте повторный документ отражения без проверки уже зарегистрированных сумм: программа может исключить ранее отражённые данные из повторного заполнения.
Доудержание НДФЛ
Здесь важно различать две ситуации: налог не был удержан из-за ошибки в расчёте либо налог был правильно исчислен, но его фактическое удержание ещё не произошло.
Шаг 1. Установите причину недоудержания:
- Откройте раздел "Налоги и взносы";
- Сформируйте отчёт по НДФЛ за период, в котором возникла ошибка;
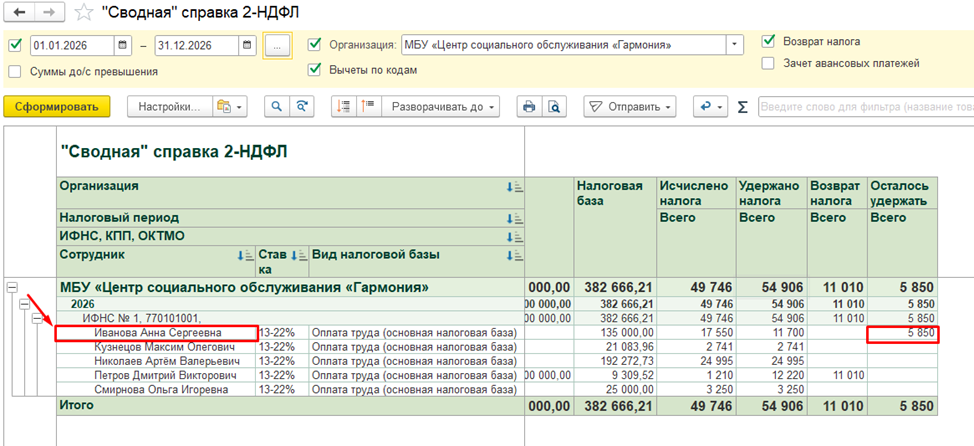
- Сравните исчисленный и фактически удержанный налог;
- Проверьте расчётные документы и даты выплаты дохода;
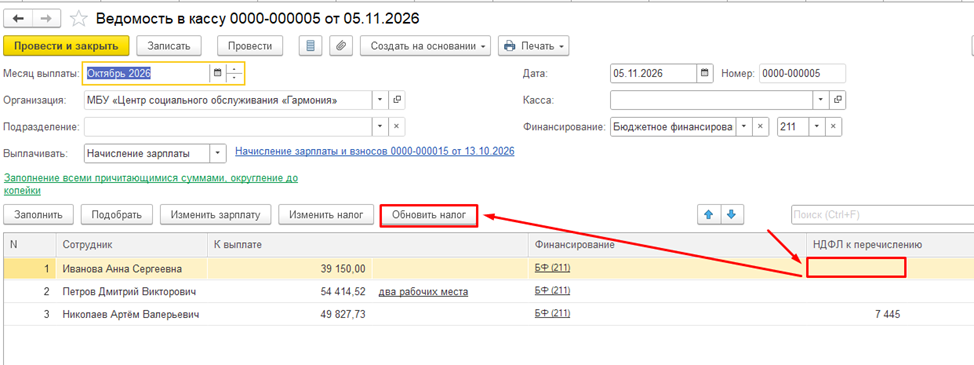
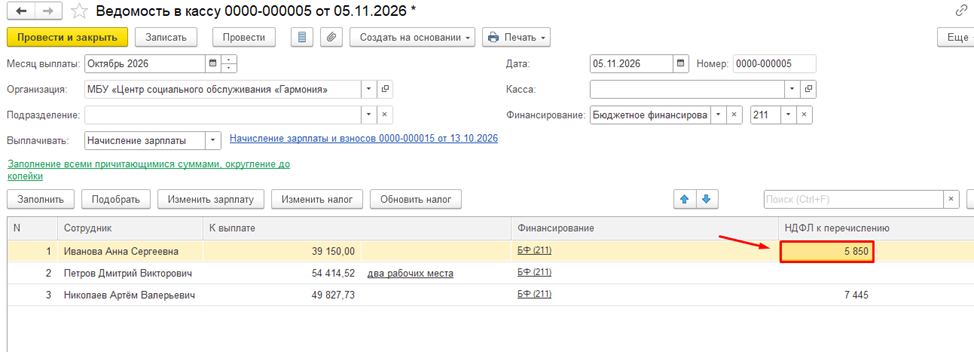
- Определите сумму, которую необходимо дополнительно удержать.
Если налог был исчислен правильно, но ещё не удержан, дополнительный перерасчёт может не требоваться. Если ошибка связана с налоговой базой или вычетами, сначала необходимо исправить расчёт.
Шаг 2. Исправьте расчёт НДФЛ:
Если обнаружена ошибка в ранее рассчитанном налоге:
- Исправьте исходный документ начисления или сведения, повлиявшие на налоговую базу, если это соответствует причине ошибки;
- При необходимости выполните перерасчёт НДФЛ;
- Проверьте новую сумму исчисленного налога;
- Убедитесь, что корректировка не привела к повторному начислению или удержанию той же суммы.
Если ошибка относится к прошлому году, не изменяйте даты дохода и удержания произвольно: они должны соответствовать фактическим обстоятельствам и требованиям к налоговой отчётности.
Шаг 3. Удержите налог из дохода сотрудника:
- Откройте документ выплаты заработной платы, аванса или другого дохода, из которого производится удержание;
- Проверьте сумму НДФЛ, рассчитанную программой к удержанию;
- Убедитесь, что сумма действительно удерживается при выплате;
- Проверьте ограничения на удержание налога и достаточность выплачиваемого денежного дохода;
- Проведите документ выплаты;
- Проверьте ведомость и расчётный листок сотрудника.
В соответствии с пунктом 4 статьи 226 НК РФ удерживаемый налог, как правило, не может превышать 50% выплачиваемого денежного дохода. Если удержать всю сумму сразу нельзя, следует учитывать предусмотренный законодательством порядок дальнейшего удержания.
Шаг 4. Проверьте данные для бухгалтерского отражения:
После фактического удержания налога:
- Откройте раздел "Зарплата";
- Перейдите к документам "Отражение удержанного НДФЛ в бухучёте";
- Проверьте документ за соответствующий период сдачи отчётности;
- Убедитесь, что сумма фактически удержанного налога учтена корректно;
- Если сведения уже были переданы в бухгалтерскую программу, проверьте порядок обновления или корректировки переданных данных;
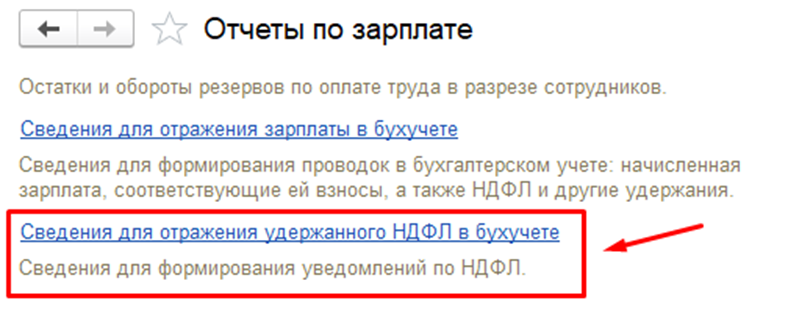
- Выполните сверку с отчётом по удержанному НДФЛ.
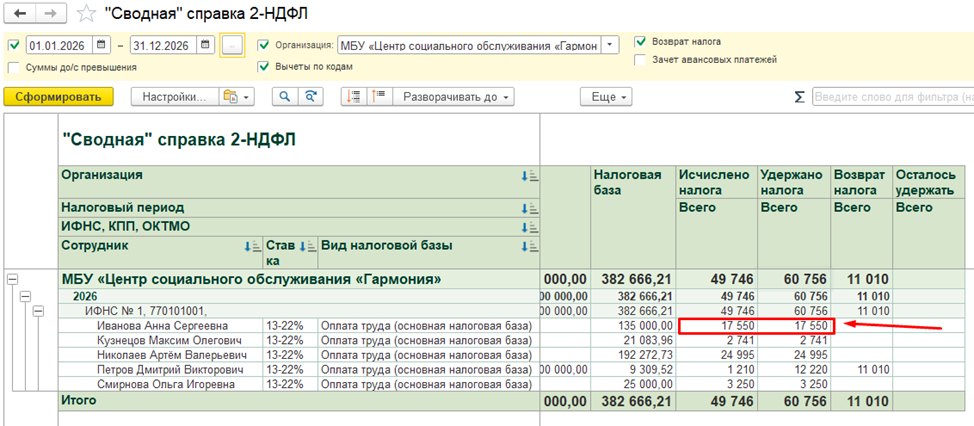
Этот документ используется для передачи сведений об удержанном налоге в бухгалтерскую программу; он не заменяет регистрацию самого удержания.
Типичные ошибки и их причины
- Документ заполнен до проведения ведомости на выплату. Тогда часть удержанного налога не попадёт в документ – нужно перезаполнить его после того, как выплата проведена.
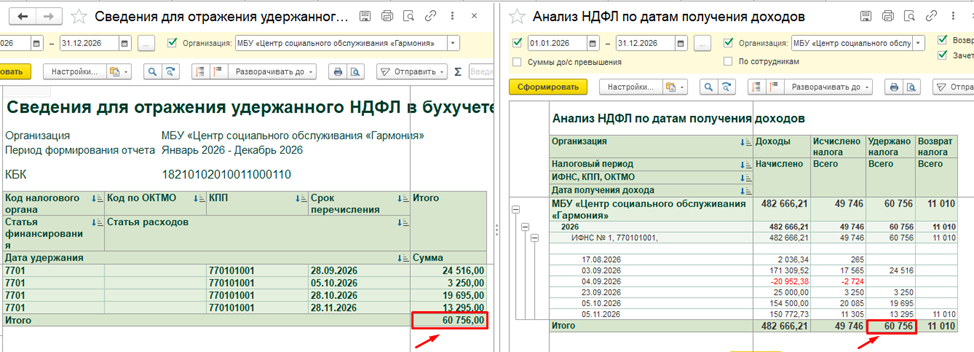
- Расхождение сумм с отчётами по проверке исчисленного и удержанного налога в блоке "Налоги и взносы". Причины – несвоевременное проведение выплат, ручные правки в документе начисления после того, как "Отражение удержанного НДФЛ в бухучёте" уже было сформировано.
- Некорректная разбивка по КБК – особенно при переходе на новые КБК с 2025 года (приказ Минфина №165н). При некорректном КБК уведомление в налоговую уйдёт с ошибочными реквизитами, что повлияет на распределение ЕНП.
- Ошибка при возврате НДФЛ за прошлый период – известная особенность: возврат может некорректно "утащить" сумму в минус в документе за один из следующих месяцев. Решение – сверка вручную и при необходимости ручное исправление строк документа (по опыту пользователей 1С – это пока единственный надёжный способ).
- Не настроена или не выполняется синхронизация с БГУ. Документ создан и проведён в ЗКГУ, но без обмена данными "Сведения об удержанном НДФЛ" в БГУ не появятся.
- Задвоение данных при повторной синхронизации. Обычно программа сама отслеживает, какие суммы уже были переданы и учтены в предыдущем уведомлении, но при ручных корректировках это стоит дополнительно проверять.
Подпишитесь на нашу рассылку
Будьте в курсе последних новостей!