Статья
Выходное пособие при сокращении
Статья
Выходное пособие при сокращении
наша
база знаний

Выходное пособие при сокращении
Выходное пособие – это выплата, призванная компенсировать работнику потерю работы по независящим от него обстоятельствам. Пособие выплачивается вне зависимости от факта дальнейшего трудоустройства работника. Это значит, что выходное пособие положено работнику, даже если он нашел работу сразу после увольнения.
Нормативно-правовая база
- ТК РФ (ст. 81, ст. 178): устанавливает основные права и обязанности сторон трудовых отношений при увольнении по сокращению, виды выплат и порядок их расчета;
- Постановление Правительства Российской Федерации от 24 апреля 2025 г. № 540 "Об особенностях порядка исчисления средней заработной платы": устанавливает порядок расчета среднего заработка, который используется для определения размера выходного пособия и других выплат;
- НК РФ (ст. 217, ст. 420, ст. 422): определяет порядок налогообложения выходного пособия и связанных с ним выплат, а также порядок начисления страховых взносов.
При увольнении сотрудника в связи с ликвидацией организации (п.1, ч. 1, ст. 81 ТК РФ), а также при сокращении численности или штата работников (п. 2, ч.1, ст. 81 ТК РФ) увольняемому сотруднику выплачивается выходное пособие в размере среднего месячного заработка (ст. 178 ТК РФ).
Перечень оснований, по которым работодатель обязан выплатить пособие: (ст. 178 ТК РФ):
- ликвидация организации (п. 1 ч. 1 ст. 81 ТК). Выплачивается средний месячный заработок. Если речь идет об ИП, прекращающем деятельность, пособие выплачивается, только если оно прямо предусмотрено трудовым договором;
- сокращение численности или штата (п. 2 ч. 1 ст. 81 ТК). Также средний месячный заработок;
- отказ работника от перевода на другую работу по медицинским показаниям (п. 8 ч. 1 ст. 77 ТК) – двухнедельный средний заработок;
- призыв работника на военную службу (п. 1 ч. 1 ст. 83 ТК) – двухнедельный средний заработок;
- восстановление на работе сотрудника, ранее занимавшего эту должность (п. 2 ч. 1 ст. 83 ТК) – двухнедельный средний заработок.
Трудовым или коллективным договорами могут предусматриваться другие случаи выплаты выходных пособий, а также устанавливаться повышенные размеры выходных пособий.
Новый порядок расчёта среднего заработка с 1 сентября 2025 года
С 1 сентября 2025 года действует новый порядок расчета выходного пособия, установленный постановлением Правительства России от 24.04.2025 № 540.
Расчет среднего заработка работника производится исходя из фактически начисленной ему заработной платы и фактически отработанного им времени за 12 календарных месяцев, предшествующих периоду, в течение которого за работником сохраняется средняя заработная плата. При этом календарным месяцем считается период с 1-го по 30-е (31-е) число соответствующего месяца включительно (в феврале – по 28-е (29-е) число включительно) (п. 4 Положения № 540).
Согласно п. 2 положения № 540 в расчет среднего заработка включаются все виды выплат, предусмотренные системой оплаты труда.
При расчете среднего заработка из расчетного периода исключаются дни (а также начисленные за это время суммы), в которые (п. 5 Положения № 540):
- за работником сохранялся средний заработок в соответствии с законодательством РФ (исключение: перерывы для кормления ребенка);
- работник получал пособие по временной нетрудоспособности или пособие по беременности и родам;
- работник не работал в связи с простоем по вине работодателя или по причинам, не зависящим от работодателя и работника;
- работник не работал в связи с простоем по вине работодателя или по причинам, не зависящим от работодателя и работника;
- работнику предоставлялись дополнительные оплачиваемые выходные дни для ухода за детьми-инвалидами и инвалидами с детства;
- работник в других случаях освобождался от работы с полным или частичным сохранением заработной платы или без оплаты в соответствии с законодательством.
Средний дневной заработок, кроме случаев определения среднего заработка для оплаты отпусков и выплаты компенсаций за неиспользованные отпуска, исчисляется путем деления суммы заработной платы, фактически начисленной за отработанные дни в расчетном периоде на количество фактически отработанных в этот период дней.
Сотрудникам, для которых не установлен суммированный учет рабочего времени, средний месячный заработок для расчета выходного пособия определяется путем умножения среднего дневного заработка на среднее количество рабочих дней, приходящихся на один месяц в году (абз. 4 п. 9 Положения № 540).
Среднее количество рабочих дней, приходящихся на один месяц в году, определяется путем деления количества рабочих дней в году на 12. При этом необходимо брать количество рабочих дней в том календарном году (с 1 января по 31 декабря), в котором происходит увольнение (письмо Минтруда России от 05.08.2025 № 14-1ООГ-3551).
Таким образом, для расчета выходного пособия необходимо:
- Определить расчетный период: 12 календарных месяцев, предшествующих месяцу увольнения. Например, если сотрудник увольняется 15 июля 2026 года, его расчетный период – с 01.07.2025 по 30.06.2026 года;
- Определить выплаты для расчета: включаются все суммы, предусмотренные системой оплаты труда, которые были начислены в рамках расчетного периода. Суммы, исключаемые из расчета, описаны выше;
- Рассчитать количество отработанных дней за расчетный период. Дни, исключаемые из расчета, описаны выше;
- Рассчитать среднедневной заработок. Средний дневной заработок = Заработок за 12 месяцев / Число отработанных дней за 12 месяцев;
- Рассчитать сумму выходного пособия. Умножаем средний дневной заработок на количество рабочих дней конкретного оплачиваемого месяца по производственному календарю работника. Если рассчитываем двухнедельное пособие, смотрим количество рабочих дней в ближайшие две недели.
Налогообложение выходного пособия
Выходное пособие и сохраняемый средний заработок освобождаются от налога на доходы физических лиц в пределах трехкратного размера среднего месячного заработка. Для тех, кто трудится в районах Крайнего Севера и приравненных к ним местностях, лимит повышен – шестикратный размер. От НДФЛ освобождается вся сумма в пределах лимита. А вот если выплата его превысила – в налоговую базу включается только сумма превышения, и с неё удерживается НДФЛ на общих основаниях (пункт 1 статьи 217 НК РФ).
Согласно подпункту 2 пункта 1 статьи 422 НК РФ, выходное пособие, а также средний месячный заработок на период трудоустройства не облагаются страховыми взносами в пределах установленного лимита. Для большинства работников это трёхкратный размер среднего месячного заработка, а для тех, кто трудится в районах Крайнего Севера и приравненных к ним местностях, – шестикратный. Если выплата превышает этот лимит, с суммы превышения нужно начислить страховые взносы.
Расчёт выходного пособия в "1С:ЗКГУ"
Рассмотрим, как рассчитать выходное пособие в 1с.
Пример. Сотрудник организации Барышева З.А. уволена 29 июня 2026 г. в связи с сокращением численности и штата сотрудников организации. Сотрудник работал на условиях 40-часовой рабочей недели с двумя выходными (суббота и воскресенье). При увольнении сотруднику полагается выходное пособие в размере одного среднемесячного заработка. Ежегодный отпуск сотрудник использовал полностью, поэтому компенсация за неиспользованный отпуск не начисляется.
Необходимо рассчитать выходное пособие в связи с сокращением численности и штата сотрудников организации.
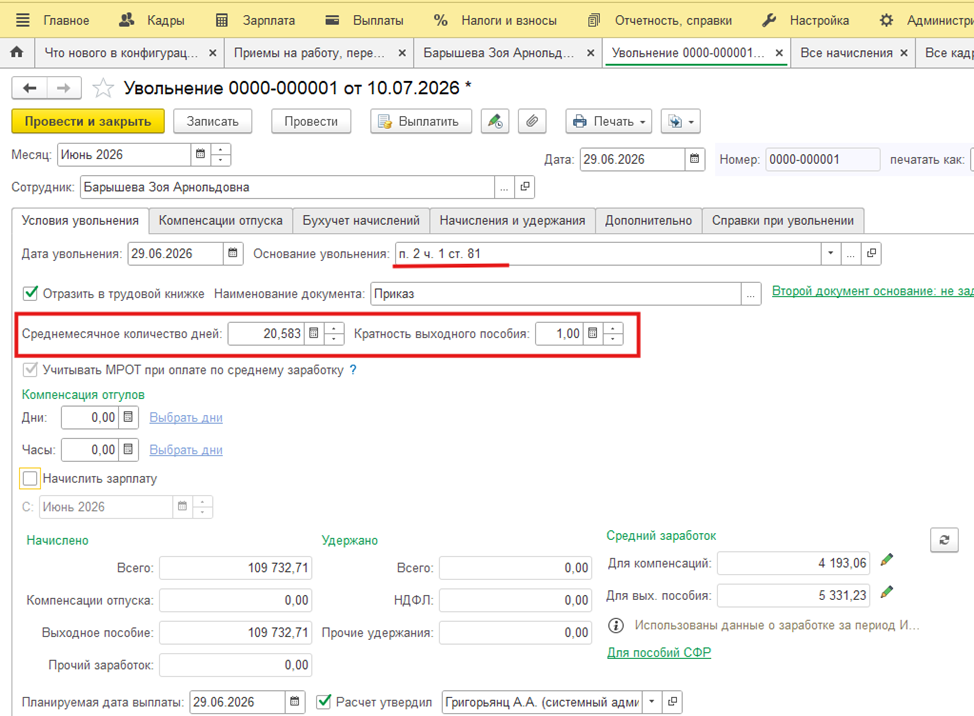
Выходное пособие начисляется в документе "Увольнение" (раздел "Зарплата" – "Все начисления" – "Создать" – "Увольнение").
Основание увольнения п. 2 ч. 1 ст. 81 (Сокращение численности или штата работников организации, индивидуального предпринимателя).
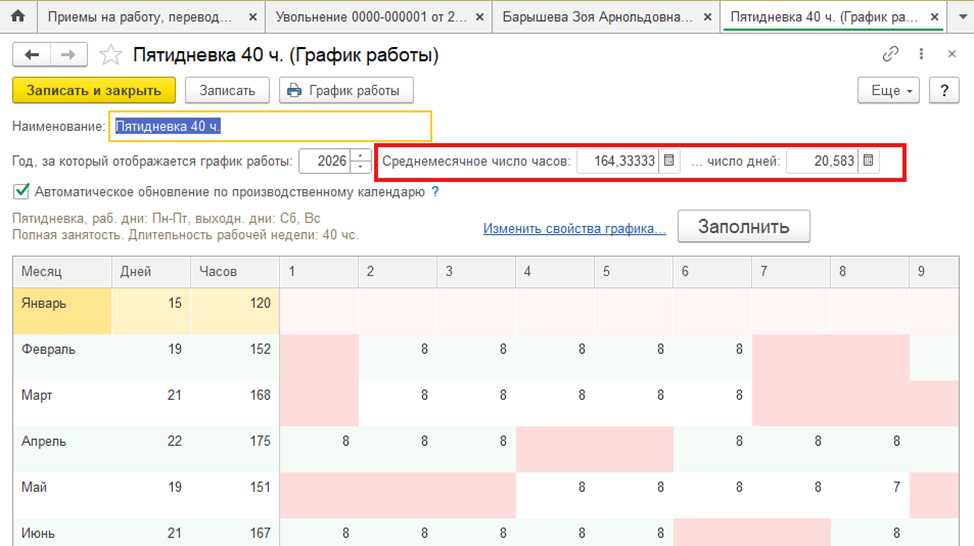
Среднемесячное количество дней определилось по производственному календарю. В нашем примере сотрудник работал на условиях 40-часовой рабочей недели с двумя выходными (суббота и воскресенье). Среднемесячное количество рабочих дней по производственному календарю РФ в 2026 году составляет:
20,58 (247 дн. / 12 мес.)
Проверим среднемесячное количество дней в программе, для этого зайдем в график работы сотрудника. В шапке графика отображено среднемесячное количество часов и дней.
Поле "Кратность выходного пособия" заполняется вручную. В нашем примере при увольнении сотруднику полагается выходное пособие в размере одного среднемесячного заработка, поэтому установим значение – 1.
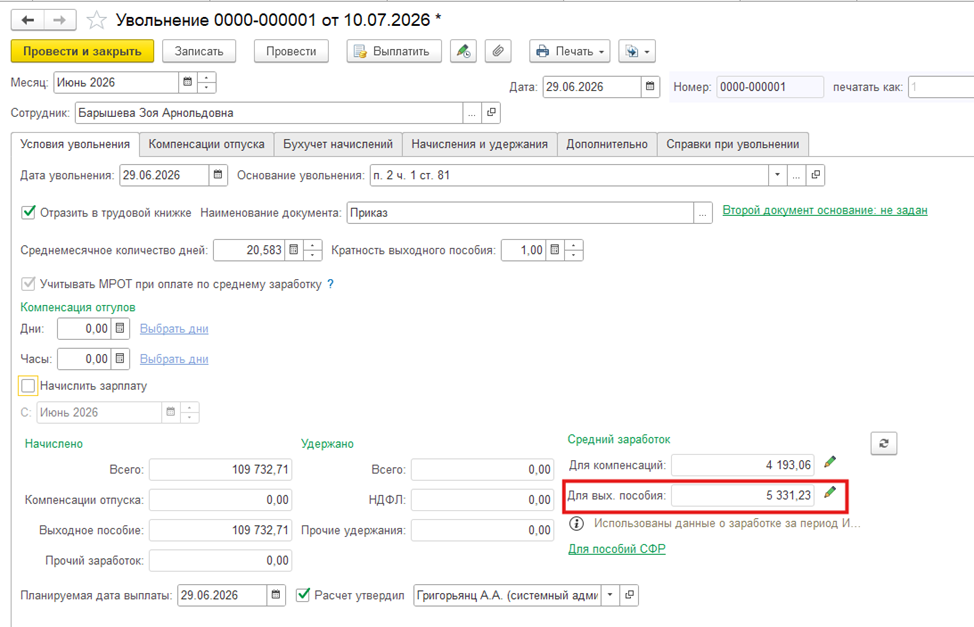
Нажав на карандаш рядом с полем средний заработок для выходного пособия, можно проверить расчет среднего заработка и при необходимости отредактировать данные.
Проверим расчет суммы выходного пособия:
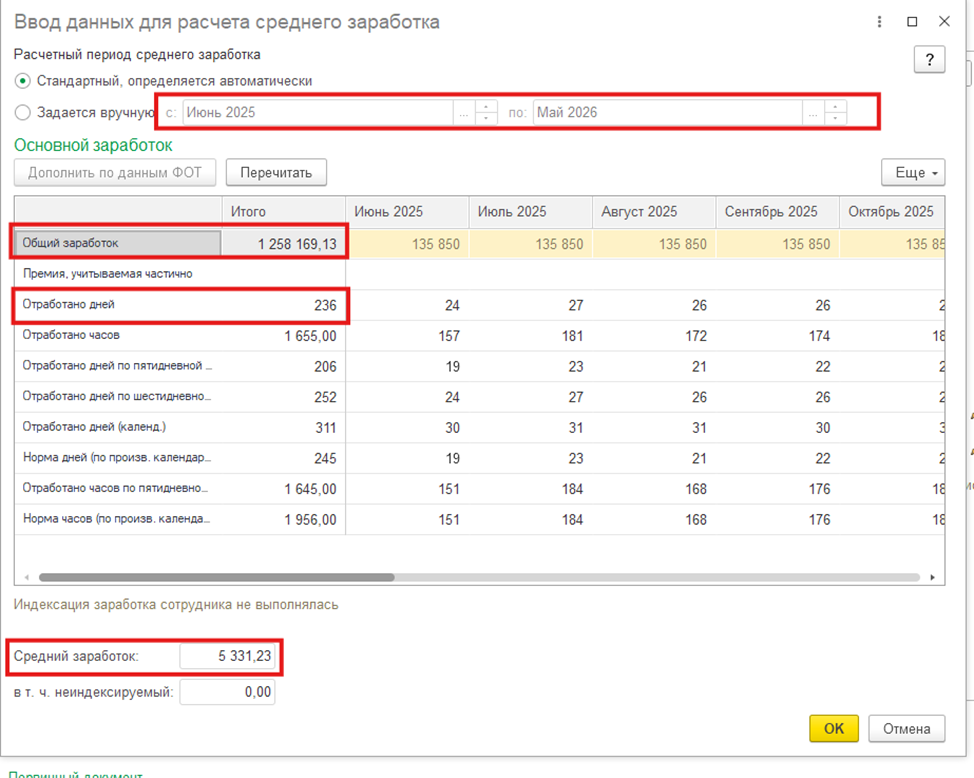
- Определим расчетный период: 12 календарных месяцев, предшествующих месяцу увольнения, так как сотрудник увольняется 29 июня 2026 года, то для него расчетный период июнь 2025 года – май 2026 года.
- Определим заработок за эти 12 месяцев. В нашем случае заработок составил 1 258 169,13 руб.
- Определим количество отработанных дней за расчетный период. В нашем примере число отработанных дней за 12 предшествующих месяцев – 236 дней.
- Средний дневной заработок:
1 258 169, 13 руб. / 236 дней = 5 331,23 руб.
- Сумма выходного пособия:
Средний дневной заработок * Среднемесячное количество дней * Кратность пособия = 5 331,23 руб. * 20,583 * 1 = 109 732 ,71 руб.
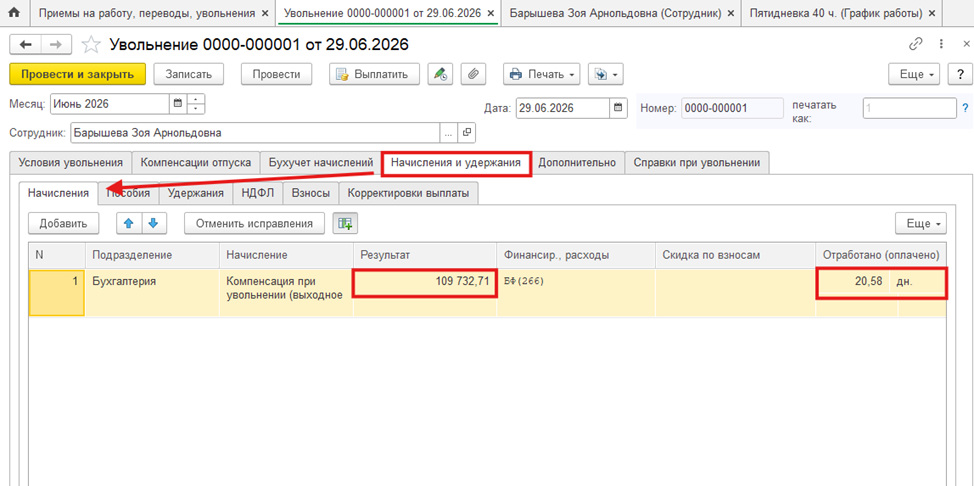
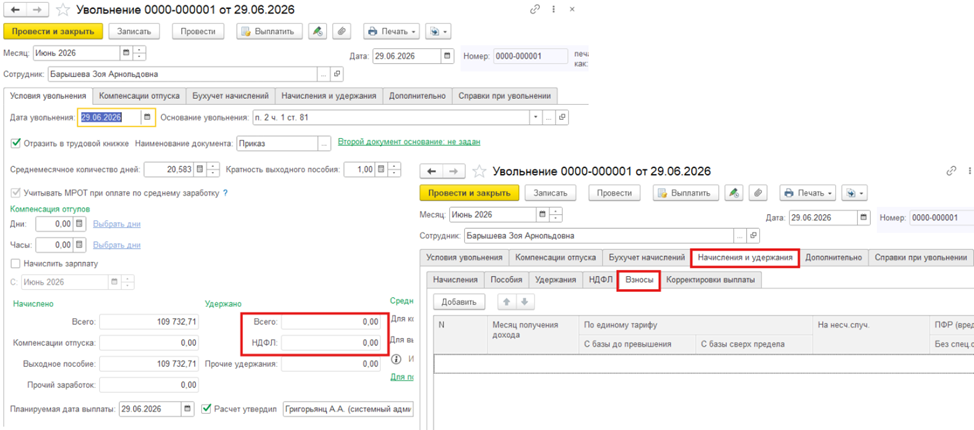
Так как в нашем примере сумма выходного пособия не превышает предел, то она не облагается НФДЛ и страховыми взносами.
Расчет суммы выходного пособия для сотрудника с суммированным учетом рабочего времени
Для работников с суммированным учетом рабочего времени алгоритм расчета выходного пособия такой же. Только при расчете пособия используется среднемесячное количество часов и среднечасовой заработок сотрудника.
Согласно Положения №540 п. 13 абз. 5: среднее количество рабочих часов, приходящихся на один месяц в году, рассчитывается путем деления количества рабочих часов в году, рассчитанного в соответствии с установленной для соответствующего работника продолжительностью рабочего времени, на 12.
Согласно Положения №540 п. 13 абз. 2: средний часовой заработок рассчитывается путем деления суммы заработной платы работника, которому установлен суммированный учет рабочего времени, фактически начисленной за отработанные рабочие часы в расчетном периоде, на количество рабочих часов, фактически отработанных таким работником в расчетном периоде.
Средний месячный заработок для расчета выходного пособия определяется путем умножения среднего часового заработка на среднее количество рабочих часов, приходящихся на один месяц в году (Положение №540 п. 13 абз. 4).
Пример. Сотрудница Куприянова Валентина Евгеньевна увольняется 10.07.2026 г. в связи с сокращением численности и штата сотрудников организации. Сотрудница работала сторожем на условиях сменного графика с суммированным учетом рабочего времени. При увольнении сотруднику полагается выходное пособие в размере полуторного среднемесячного заработка, а также заработная плата за отработанные дни в июле. Ежегодный отпуск сотрудник использовал полностью, поэтому компенсация за неиспользованный отпуск не начисляется.
Создадим документ "Увольнение" ("Кадры" – "Приемы, переводы, увольнения").
Основание увольнения п. 2 ч. 1 ст. 81 (Сокращение численности или штата работников организации, индивидуального предпринимателя).
Поставим галочку "Начислить зарплату". Кратность выходного пособия поставим – 1,5.
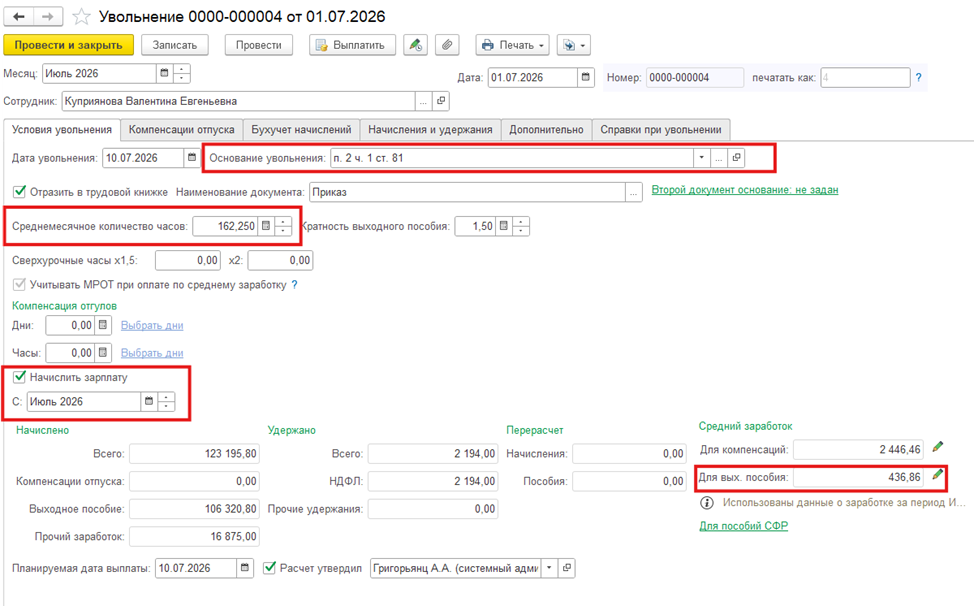
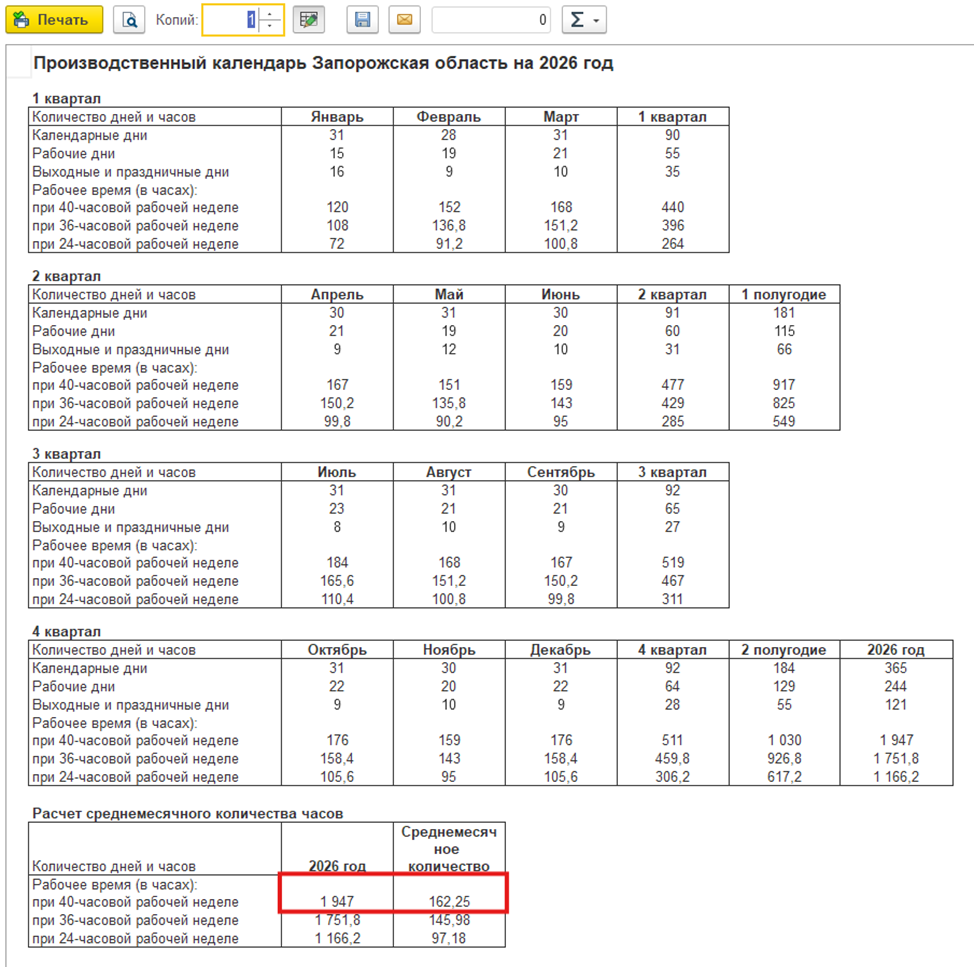
Чтобы в документе увольнение появилось поле среднемесячное количество часов, в графике работы должна стоять галочка "Суммированный учет рабочего времени".
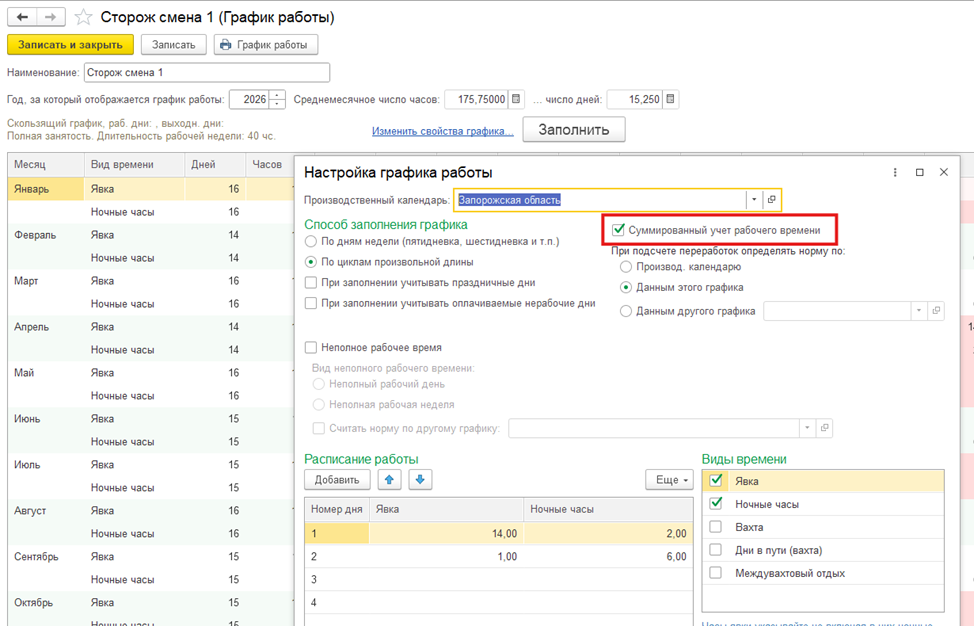
Среднемесячное количество часов в 2026 году составляет 162,25 часов: общее количество рабочих часов по производственному календарю (при 40-часовой рабочей неделе / 12 месяцев = 1937 часов / 12 месяцев = 162,25 часов.
Нажав на карандаш рядом с полем средний заработок для выходного пособия, можно проверить расчет среднего заработка и при необходимости отредактировать данные. Проверим расчет суммы выходного пособия:
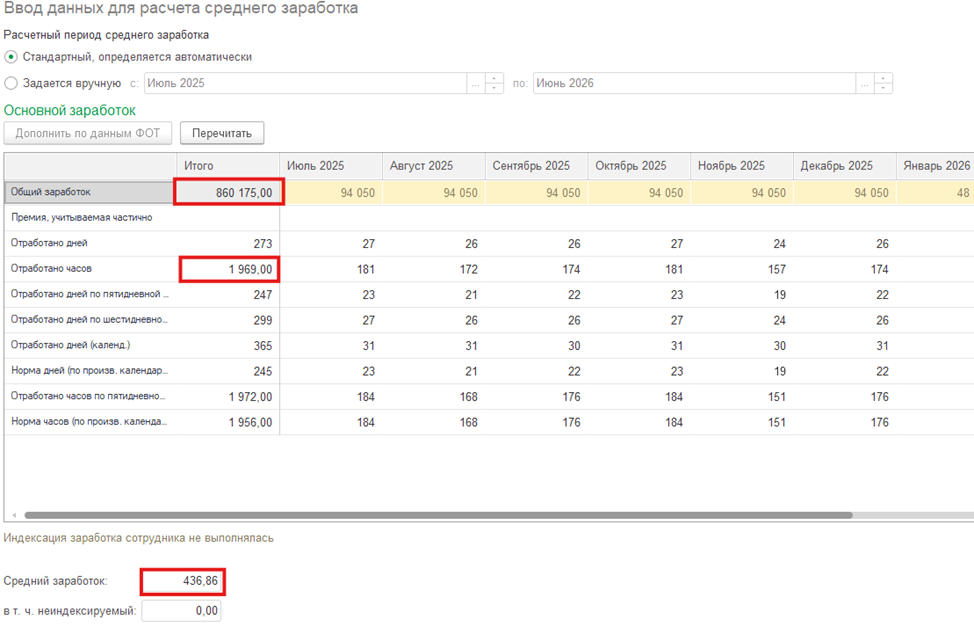
- Определим расчетный период: 12 календарных месяцев, предшествующих месяцу увольнения, так как сотрудник увольняется 10 июля 2026 года, то для него расчетный период июль 2025 года – июнь 2026 года.
- Определим заработок за эти 12 месяцев. В нашем случае заработок составил 860 175 руб.
- Определим количество отработанных часов за расчетный период. В нашем примере число отработанных часов за 12 предшествующих месяцев – 1969 дней.
- Средний дневной заработок:
860 175 руб. / 1969 часов = 436,86 руб.
- Сумма выходного пособия:
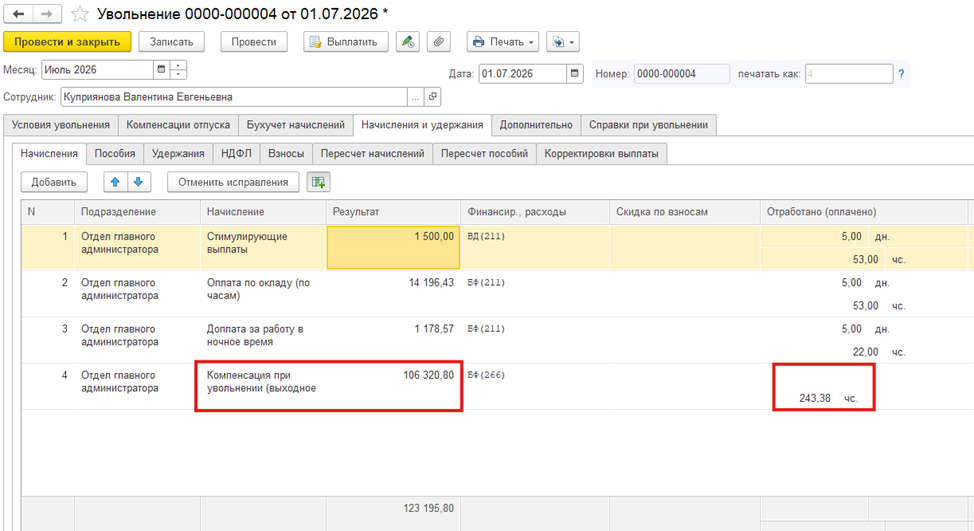
Средний часовой заработок * (Среднемесячное количество часов * Кратность пособия) = 436,86 руб. * (162,25 * 1,5) = 436,86 руб. * 243,38 = 106 320,80 руб.
С суммы заработной платы сотрудника за июль 2026, которая составила 16 875 руб. Удержан НДФЛ и начислены страховые взносы.
Сумма НФДЛ составила:
16 875 руб. * 13% = 2 194 руб.
Сумма страховых взносов составила:
16 875 руб. * 30% = 5 062,5 руб.
Сумма взносов на несчастные случаи:
16 875 руб. * 0,2% = 33,75 руб.
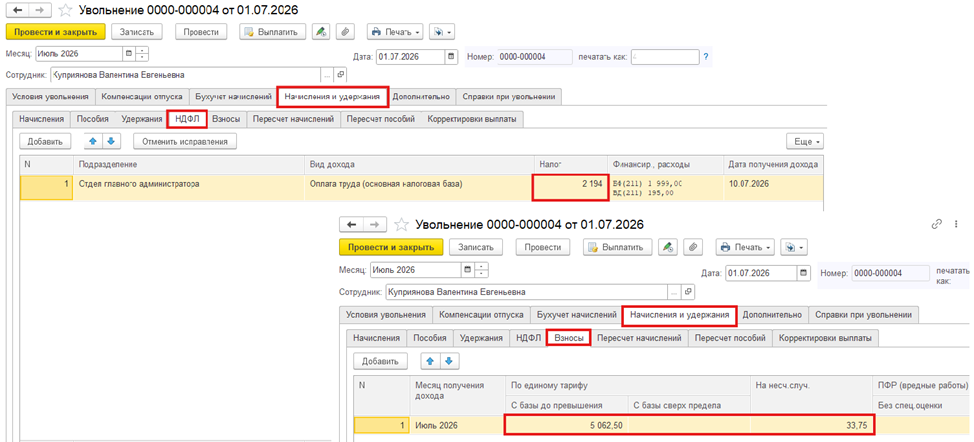
С суммы выходного пособия НДФЛ не удерживается, взносы не начисляются, так как сумма выходного пособия не превышает допустимый передел.
Подпишитесь на нашу рассылку
Будьте в курсе последних новостей!