Возмещение расходов на приобретение медикаментов физическому лицу за сотрудника
Правовое обоснование
Организация имеет возможность возмещать затраты на лекарственные препараты для медицинского применения, которые были приобретены работниками, их супругами, родителями и детьми (включая усыновленных), а также подопечными (в возрасте до 18 лет), бывшими работниками (пенсионерами по возрасту) и инвалидами. Данное возмещение осуществляется на основании приказа руководителя и выполняется при предъявлении документов, подтверждающих фактические расходы на приобретение данных препаратов и рецепта от лечащего врача, который назначил данный препарат. Важно отметить, что согласно пункту 28 статьи 217 Налогового кодекса Российской Федерации эти доходы освобождаются от обложения налогом на доходы физических лиц в пределах суммы, не превышающей 4 000 рублей за налоговый период (то есть календарный год). Также стоит отметить, что суммы, возмещенные членам семьи работника на приобретение лекарственных препаратов не подлежат обложению страховыми взносами в соответствии с пунктом 1 статьи 420 НК РФ и пунктом 1 статьи 20.1 Федерального закона от 24.07.1998 № 125-ФЗ.
Настройка и расчет в 1С ЗКГУ
Для регистрации в программе компенсации стоимости приобретенных медикаментов физическим лицам (не являющимся сотрудниками учреждения) используется документ "Начисление прочих доходов". Для доступа к этому документу необходимо установить флажок "Регистрируются прочие доходы физических лиц, не связанные с оплатой труда" в настройках расчета зарплаты (раздел "Настройка" – "Расчет зарплаты").
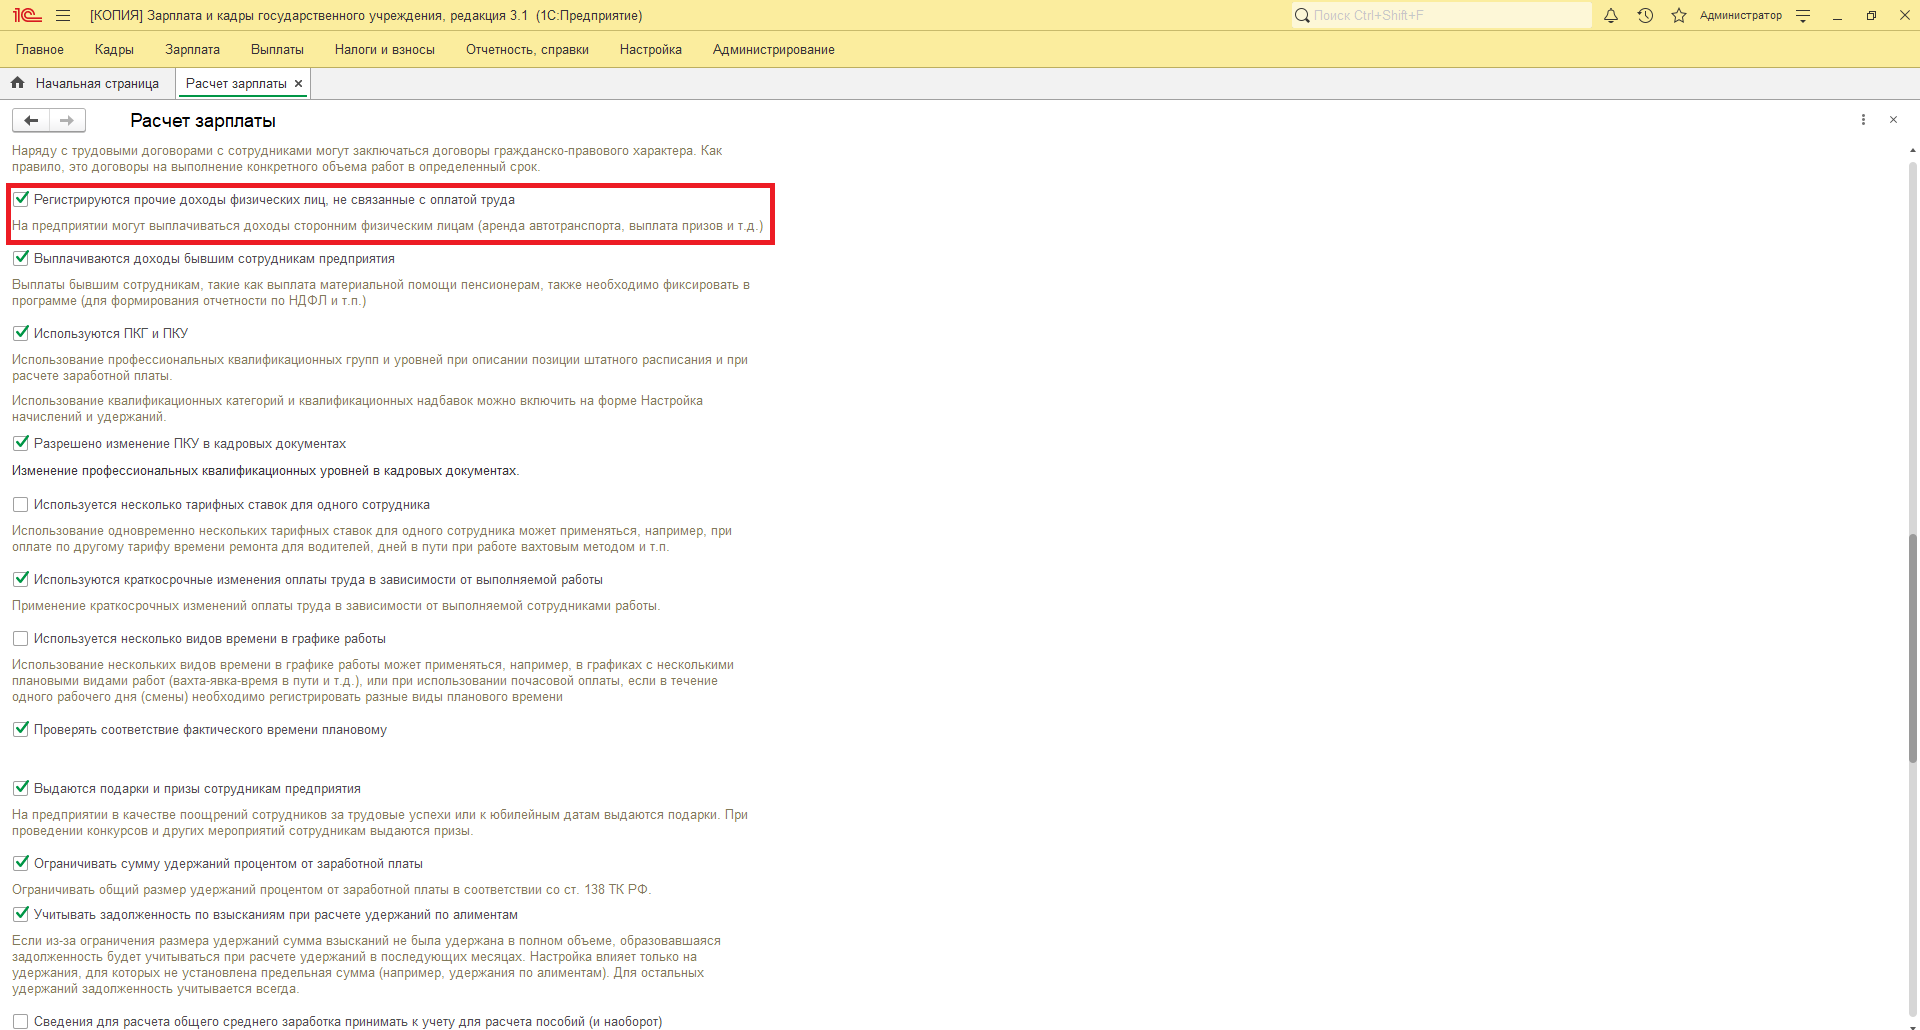
В справочнике "Виды прочих доходов физлиц" (раздел "Выплаты" – "См. также" – "Виды прочих доходов физлиц") представлены описания различных выплат, включая информацию о том, как они облагаются НДФЛ и страховыми взносами. Однако, пользовательский вид выплаты, такой как "Возмещение физическим лицам стоимости медикаментов", требует индивидуальной настройки.
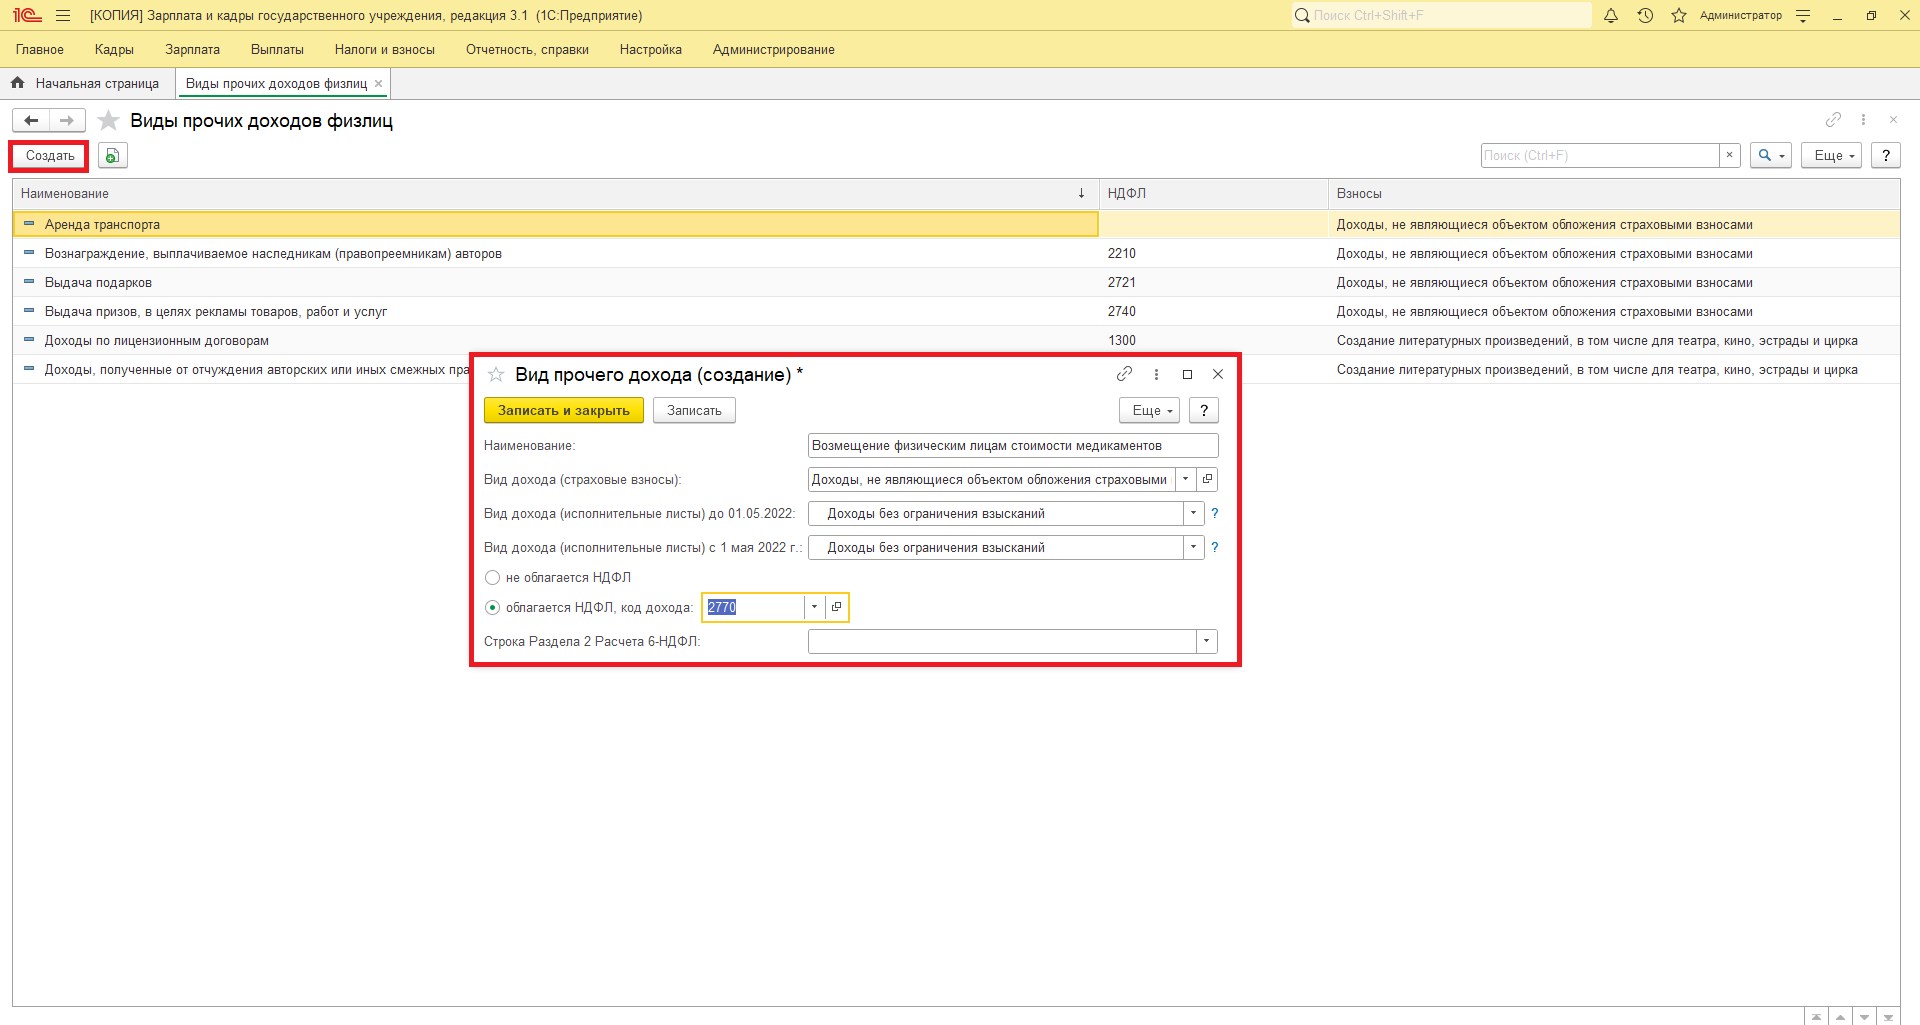
По кнопке создать настраивает новый вид прочих доходов:
- Наименование: Возмещение физическим лицам стоимости медикаментов;
- Вид дохода (страховые взносы): Доходы, не являющиеся объектом обложения страховыми взносами;
- Облагается НДФЛ, код дохода: 2770 (Возмещение (оплата) работодателями своим работникам и членам их семьи, бывшим своим работникам-пенсионерам, а также инвалидам стоимости медикаментов).
В случае доходов с кодом 2770, налог на доходы физических лиц (НДФЛ) применяется частично - суммы выплат, не превышающие 4 000 рублей за календарный год, не подлежат налогообложению.
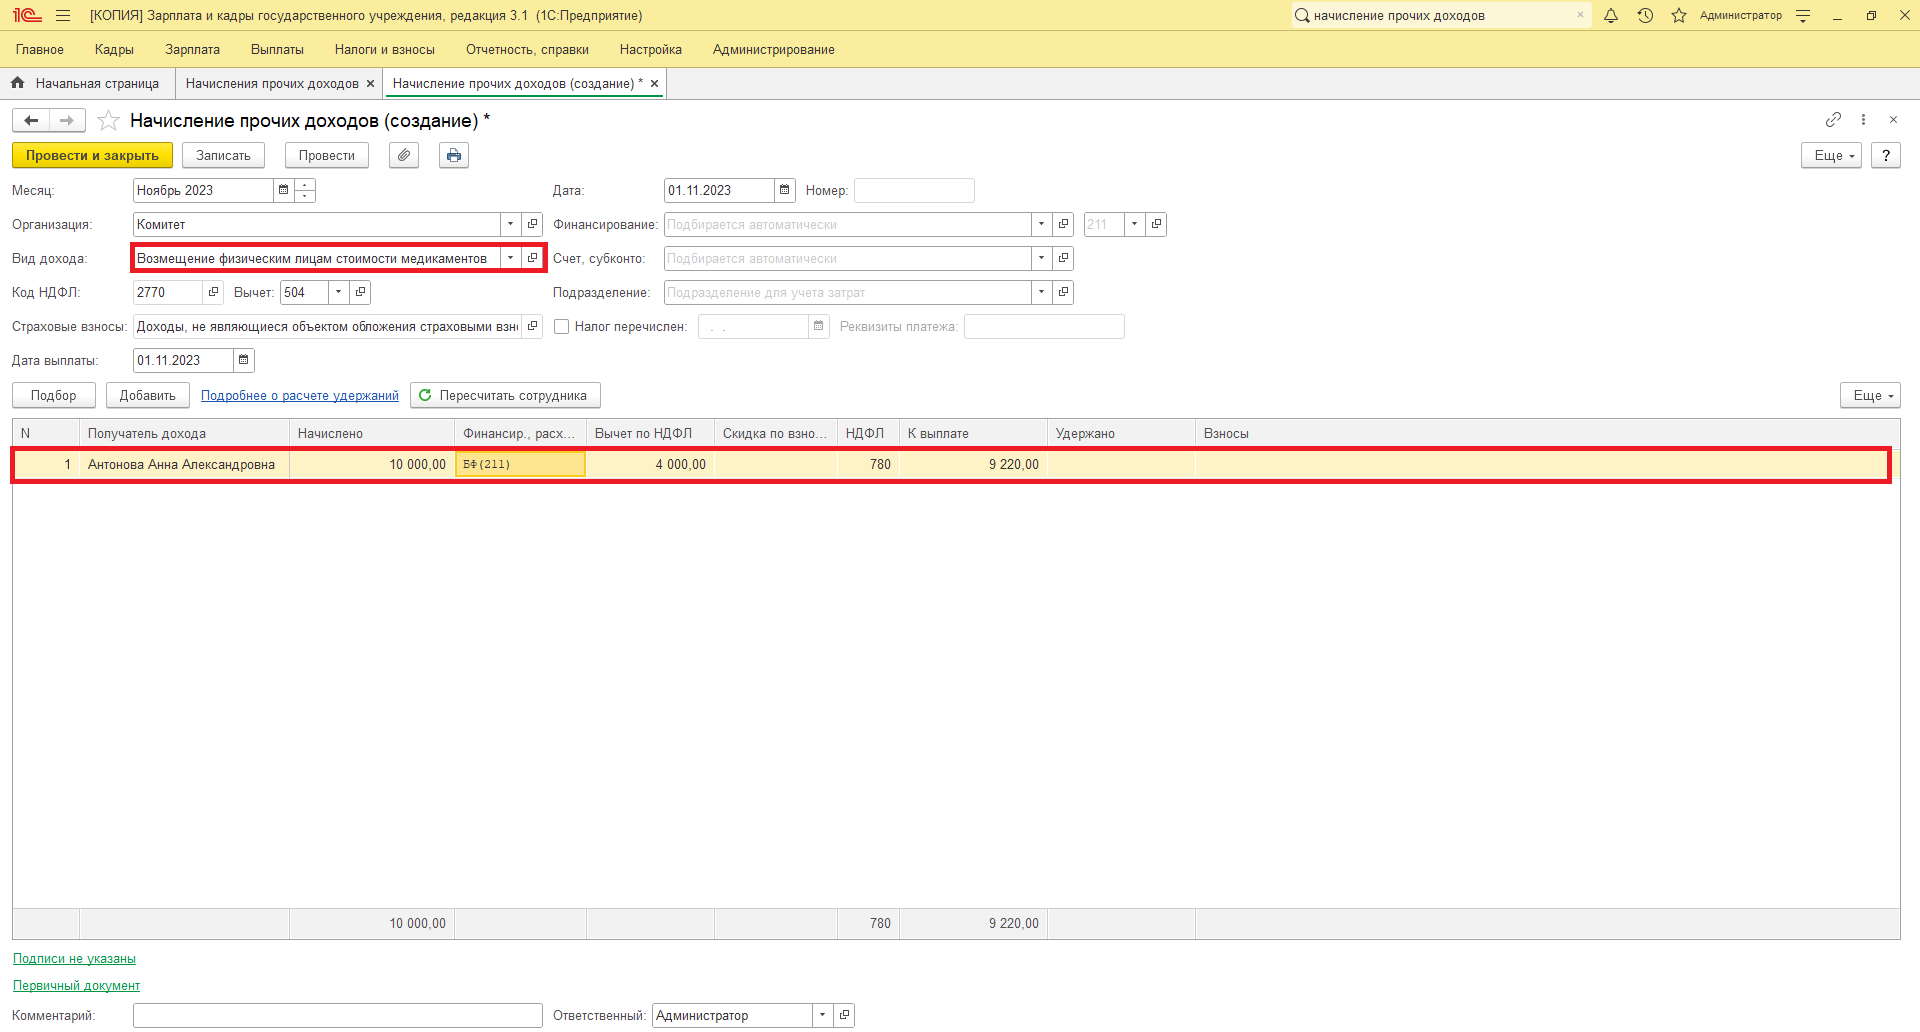
Регистрация выплат с использованием документа "Начисление прочих доходов" необходима только для расчета налога на доходы физических лиц и/или страховых взносов и их отражения в соответствующей отчетности. Эти суммы также учитываются при формировании данных для отражения зарплаты в бухгалтерском учете. Зарегистрированные суммы не создают задолженности учреждения перед получателями таких доходов, то есть они не учитываются в ведомостях выплаты зарплаты и аналитических отчетах по зарплате. Предполагается, что все финансовые расчеты, такие как выплаты за пределами трудовых отношений, осуществляются в бухгалтерской программе.
Таким образом, использование документа "Начисление прочих доходов" позволяет правильно учесть и отразить выплаты физическим лицам исключительно в налоговом и бухгалтерском учете, без создания задолженности перед получателями таких доходов.
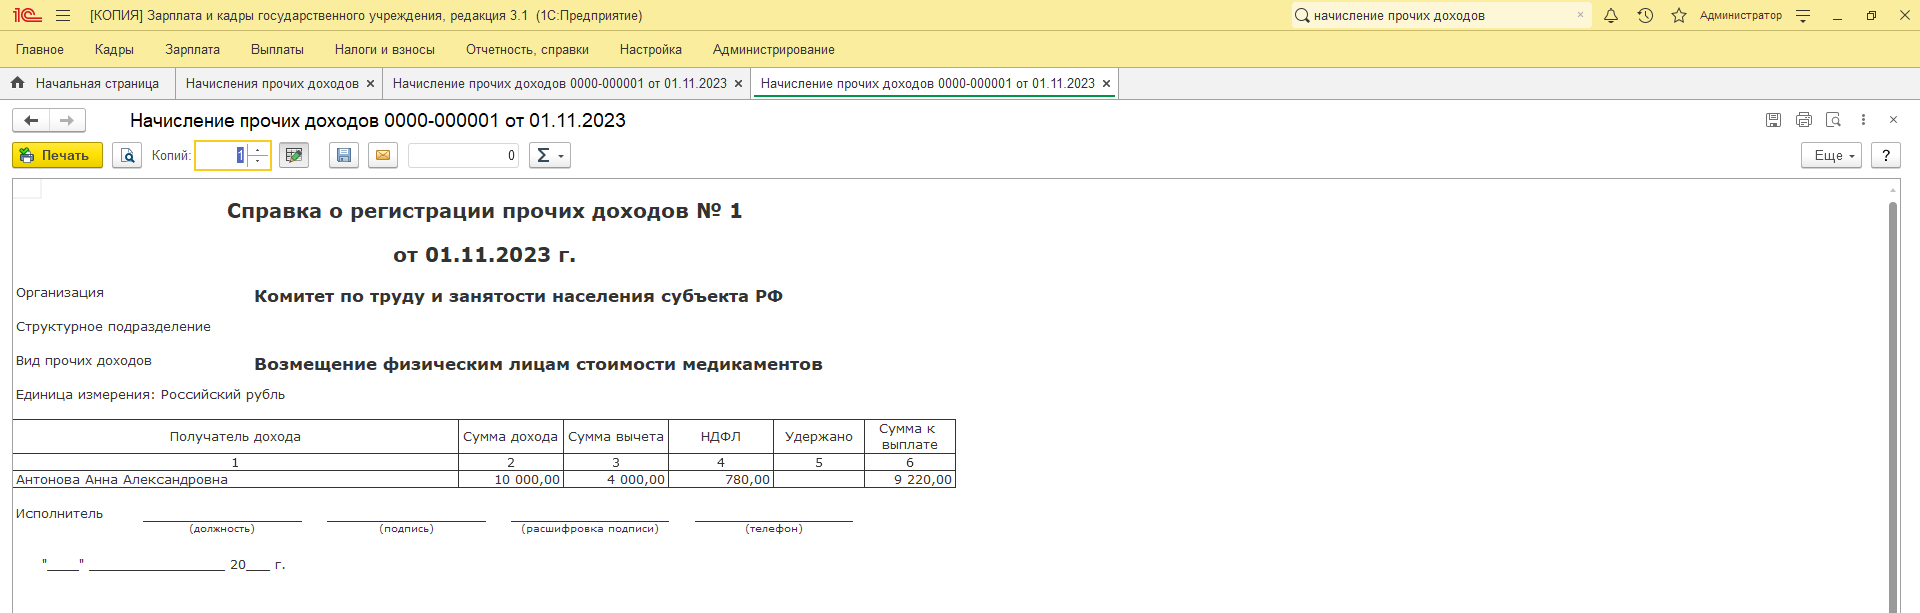
По кнопке "Печать" можно вывести печатную форму справки о регистрации прочих доходов.
Подпишитесь на нашу рассылку
Будьте в курсе последних новостей!