Статья
Плановое погашение задолженности сотрудников
Статья
Плановое погашение задолженности сотрудников
наша
база знаний

Плановое погашение задолженности сотрудников
В практике трудовых отношений могут возникать ситуации, когда работник имеет задолженность перед работодателем. Это может быть связано с ошибками в кадровом или бухгалтерском учете.
Работодатель имеет право удержать задолженность из заработной платы работника, если это предусмотрено законодательством. Согласно статье 137 ТК РФ, удержание возможно для:
- Возмещения неотработанного аванса, выданного в счет заработной платы;
- Погашения неизрасходованного и своевременно не возвращенного аванса, выданного в связи с командировкой или переводом;
- Возврата сумм, излишне выплаченных из-за счетной ошибки или признания вины работника в невыполнении норм труда или простое;
- Удержания при увольнении за неотработанные дни ежегодного оплачиваемого отпуска, если работник не увольняется по основаниям, указанным в пунктах 8 части 1 статьи 77 или пунктах 1, 2 или 4 части 1 статьи 81, пунктах 1, 2, 5, 6 и 7 статьи 83 ТК РФ.
В случаях, предусмотренных абзацами вторым, третьим и четвертым части второй настоящей статьи, работодатель вправе принять решение об удержании из заработной платы работника не позднее одного месяца со дня окончания срока, установленного для возвращения аванса, погашения задолженности или неправильно исчисленных выплат, и при условии, если работник не оспаривает оснований и размеров удержания.
При согласии работника бухгалтерия вправе удержать сумму долга из его заработной платы. Однако общий размер всех удержаний при каждой выплате не может превышать 20% (статья 138 ТК РФ).
Назначение документа "Плановое погашение задолженности"
Документ регулирует порядок возврата денежных средств сотрудником организации в случаях, когда возврат полной суммы единовременно невозможен или нецелесообразен. Например, в случае значительного уменьшения выплаты или полного перекрытия заработной платы.
Рассмотрим на примере:
Сотрудник Карась Ю.Ю. ошибочно получил заработную плату за август 2026 г. на 10 000 руб. больше. Размер ежемесячной заработной платы 30 000 руб. Сотрудник написал заявление, что согласен ежемесячно возвращать долг в размере 15% от суммы зарплаты.
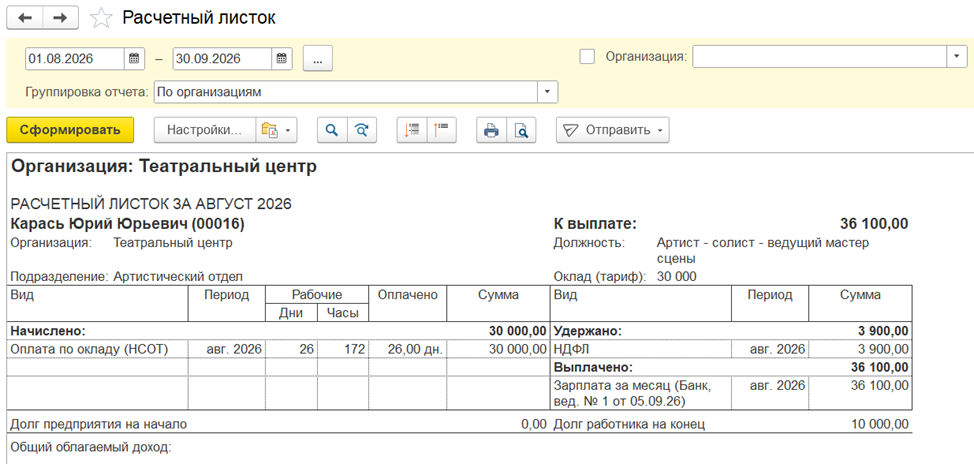
Регистрация планового погашения задолженности
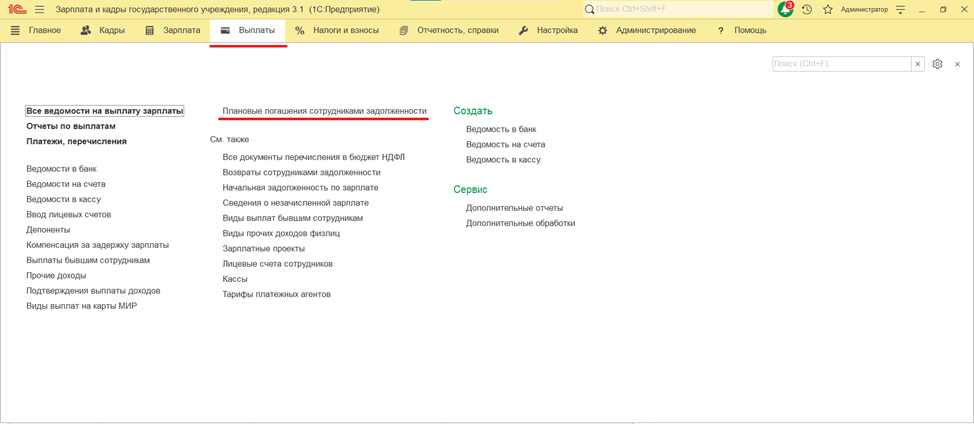
Перейдите в раздел "Выплаты" – "Плановые погашения сотрудниками задолженности"
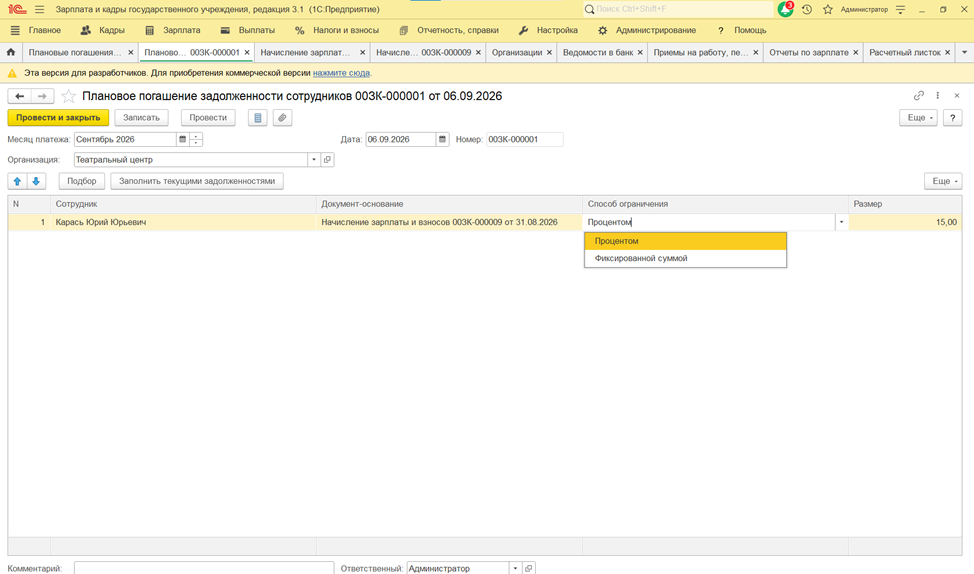
Создание документа "Плановое погашение задолженности":
- В поле "Месяц платежа" необходимо выбрать месяц начиная с которого будет идти погашение задолженности;
- В поле "Организация" по умолчанию указывается учреждение, установленное в настройках пользователя. Если в информационной базе зарегистрировано более одного учреждения, необходимо выбрать то, по которому регистрируем погашение задолженности;
- В поле "Дата" необходимо указать дату регистрации документа в информационной базе;
- Для автоматического заполнения документа необходимо нажать кнопку "Заполнить текущими задолженностями". Таже есть возможность вручную заполнить таблицу, используя кнопку "Подбор".
Задолженность каждого сотрудника отображается с детализацией по документам-основаниям. Такой подход позволяет пользователям более эффективно управлять задолженностями, учитывая возможные корректировки, не связанные с реальной задолженностью перед работодателем; - В колонке "Способ отражения" выбрать "Процентом" или "Фиксированной суммой" будет рассчитываться сумма удерживаемой задолженности;
- В колонке "Размер" указать ежемесячный процент или ежемесячную сумму погашения задолженности.
! Важно. Плановое погашение задолженности сотрудников вводится единоразово и действует до полного погашения долга.
В рассматриваемом примере используется вариант "Процентом", а размер удержания составляет 15%.
Расчет и удержание задолженности
После проведения документа "Плановое погашение задолженности" программа начинает учитывать задолженность в ведомостях на выплату заработной платы. Удержание задолженности осуществляется путем уменьшения суммы, подлежащей выплате сотруднику.
Сумма к выплате зарплаты после удержания НДФЛ составляет 26 100 руб. Сотрудник согласился возвращать по 15% от выплаты. Значит, сумма погашения за месяц составит:
26 100 руб. * 15% = 3 915 руб.
За первую половину месяца сотруднику уже заплатили 13 050 руб. При выплате за вторую половину месяца сумма к выдаче будет уменьшена на сумму погашения задолженности:
26 100 руб. – 13 050 руб. – 3 915 руб. = 9 135 руб.
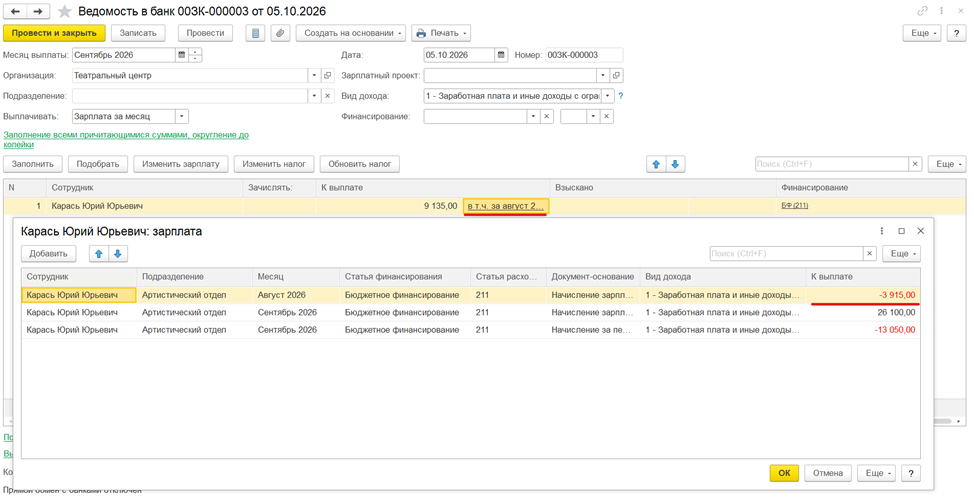
Такой подход обеспечивает удобство для бухгалтера, поскольку отпадает необходимость ежемесячного ручного контроля задолженности сотрудника. При правильной настройке планового погашения, система автоматически рассчитает сумму удержания и отобразит её в выплате.
! Важно. Удержание работает не для всех выплат.
Следует учитывать, что данный механизм действует только в случае, если основанием для выплаты является документ, который зарегистрировал задолженность сотрудника. Если выплата производится в межрасчетный период, её сумма останется неизменной, поскольку такие выплаты обычно являются внеплановыми.
Данный аспект требует особого внимания со стороны бухгалтерии. Если предполагается, что задолженность будет погашена за счет любой выплаты сотруднику, возможны расхождения в результатах. Плановое погашение задолженности рассчитано на регулярные выплаты, которые связаны с документом-основанием, послужившим причиной возникновения задолженности.
Окончательное погашение остатка
Допустим сумма погашения при выплате зарплаты за вторую половину октября также будет равна 3915 руб. Таким образом, остаток задолженности составляет:
10 000 руб. (начальная задолженность) – 7 830 руб. (удержанная задолженность) = 2 170 руб.
После удержания остатка задолженность будет полностью погашена. Этот механизм удобен, так как программа удерживает только сумму, которую сотрудник фактически должен организации.
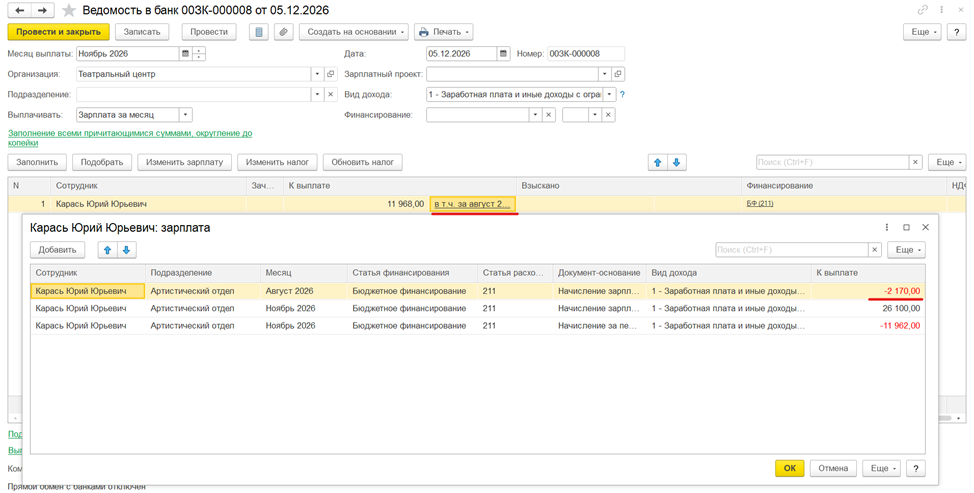
Проверка задолженности
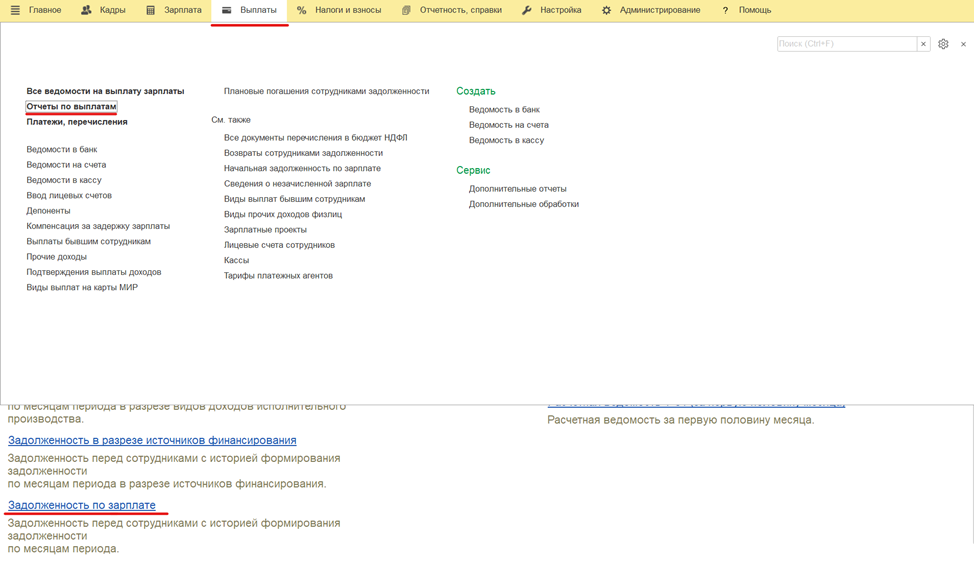
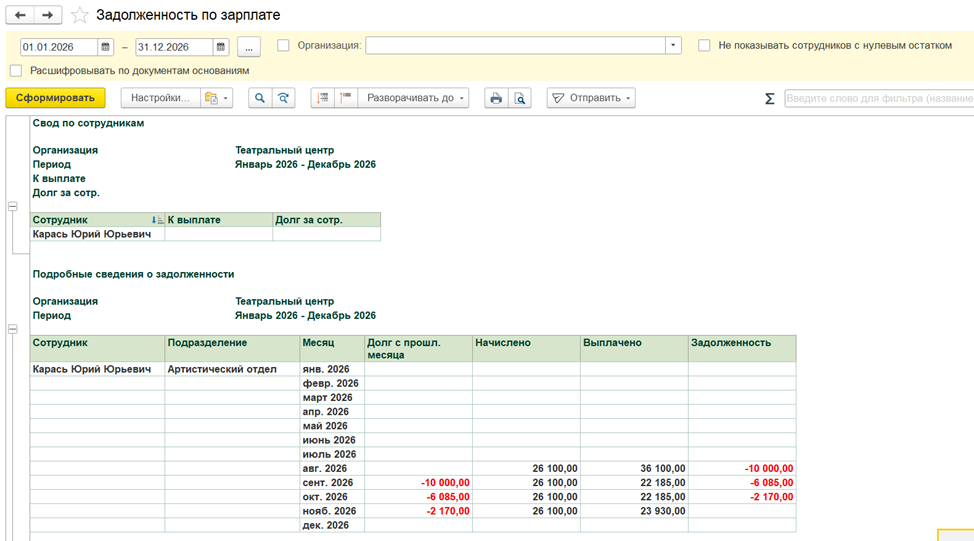
Отслеживать остаток задолженности сотрудника можно воспользовавшись отчетом "Задолженность по зарплате".
Перейдите в раздел "Выплаты" – "Отчеты по выплатам" – "Задолженность по зарплате".
Отчет предоставляет помесячную информацию о взаиморасчетах с сотрудником, включая суммы начислений, выплат и текущий остаток задолженности.
Подпишитесь на нашу рассылку
Будьте в курсе последних новостей!