Отражение в отчетности данных по сотруднику уволенному по причине смерти
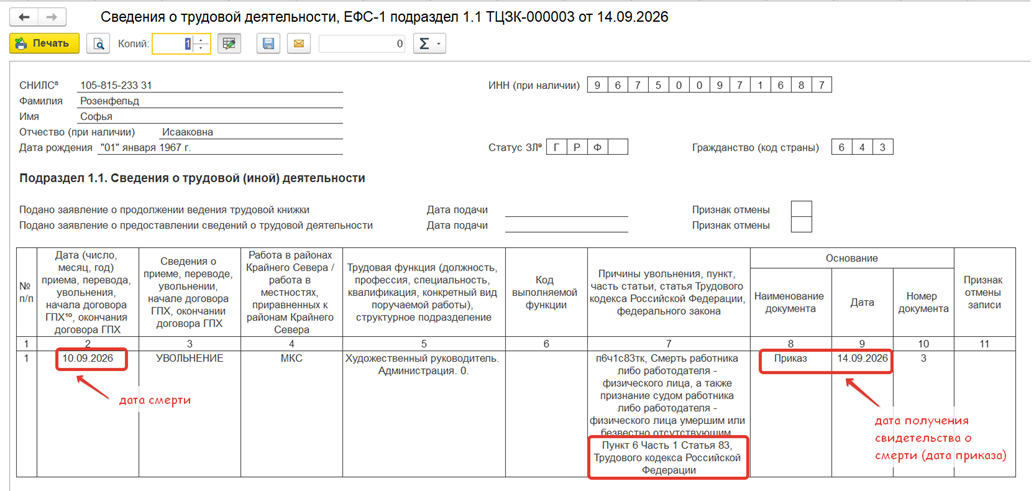
В случае смерти работника трудовой договор расторгается согласно п. 6 ч. 1 ст. 83 Трудового Кодекса Российской Федерации. Датой прекращения трудового договора признается дата смерти сотрудника. Документом основанием выступает свидетельство о смерти. Из этого следует, что приказ на расторжение трудового договора оформляется датой более поздней, чем фактическое расторжение трудовых отношений.
Работодатель обязан выплатить родственникам работника, уволенного в связи со смертью, суммы начисленные за фактически отработанное время, пособия по временной нетрудоспособности (три дня за счет работодателя), компенсацию за неиспользованные дни отпуска и прочие начисления предусмотренные системой оплаты труда (статья 141 ТК РФ). При этом у работодателя не возникает обязанностей налогового агента по НДФЛ с данных начислений. Кроме того эти суммы не являются объектом обложения страховыми взносами по единому тарифу и взносами на несчастные случаи и профессиональные заболевания (письмо Минфина от 22.08.2017 № 03-15-07/53912, письмо ФНС от 01.09.2017 № БС-4-11/17463).
! Важно отметить, что не являются объектом обложения страховыми взносами суммы начисленные после даты смерти сотрудника, а с сумм "прижизненных" начислений, т.е начисленных до даты смерти, нужно исчислять страховые взносы, даже если эти суммы не были фактически выплачены работнику на дату смерти (статья 424 НК РФ, Письмо Департамента налоговой политики Минфина России от 22 июля 2025 г. N 03-15-05/70904).
Рассмотрим пример. Работник умер 10.09.2026. Документы предоставлены родственниками 14.09.2026. При окончательном расчете работнику были произведены следующие начисления:
- Пособие по временной нетрудоспособности за счет работодателя – 6 184,11 руб.;
- Премия разовая – 20 000 руб.;
- Плановые начисления за фактически отработанное в сентябре время – 18 000 руб.;
- Компенсация неиспользованных дней отпуска – 143 383,08 руб.
Итого: 187 567,19 руб.
ЕФС-1 подраздел 1.1 "Сведения о трудовой деятельности"
После издания приказа на увольнение необходимо подать отчет ЕФС-1 подраздел 1.1 "Сведения о трудовой деятельности" не позднее рабочего дня следующего за днем издания приказа. Несмотря на то, что в случае смерти работника, приказ может быть издан значительно позже фактического расторжения трудовых отношений, штрафных санкций не будет.
Персонифицированные сведения о физических лицах
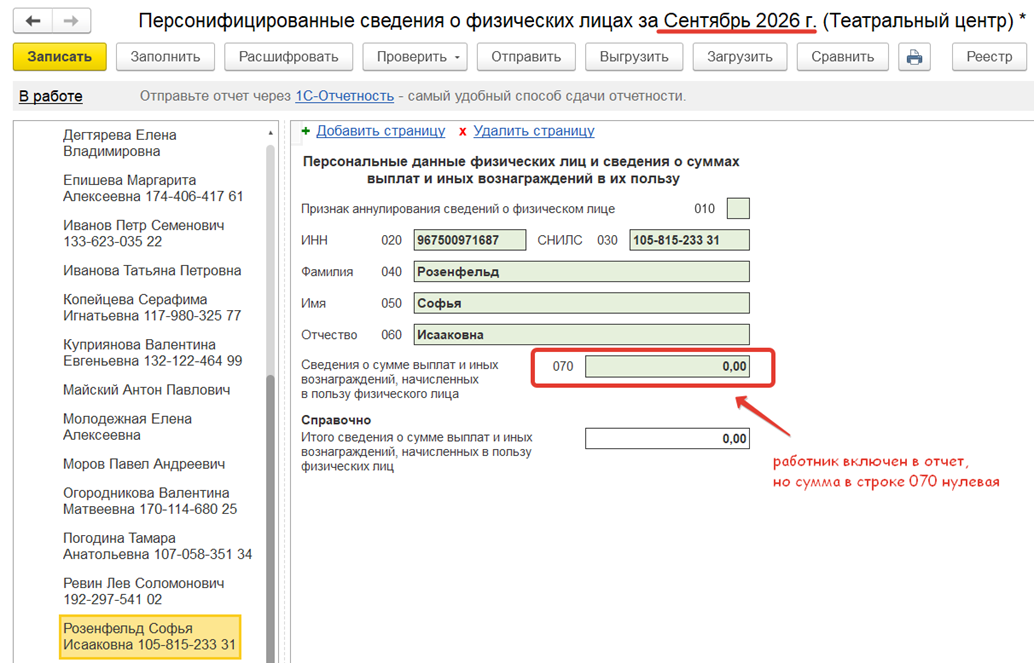
Сотрудник уволенный в связи со смертью должен попасть в персонифицированные сведения в месяце увольнения, т.к. до даты смерти он признавался застрахованным лицом, но в строке 070 начисления будут нулевыми, т.к. они не признаются объектом обложения страховыми взносами, потому что начисления произведены после даты смерти (статья 420 НК РФ, ст. 3 и 5 Закона от 24.07.1998 № 125-ФЗ). Если были начисления произведенные до даты смерти, то их нужно отразить в перссведениях. Если среди выплат умершему сотруднику были не облагаемые взносами компенсации, их также нужно включить в отчет. Неважно, что фактически деньги получают родственники работника.
В нашем примере сотрудник отразится в Персонифицированных сведениях за сентябрь 2026. Все начисления были произведены после даты смерти, поэтому отчет будет выглядеть следующим образом:
6-НДФЛ
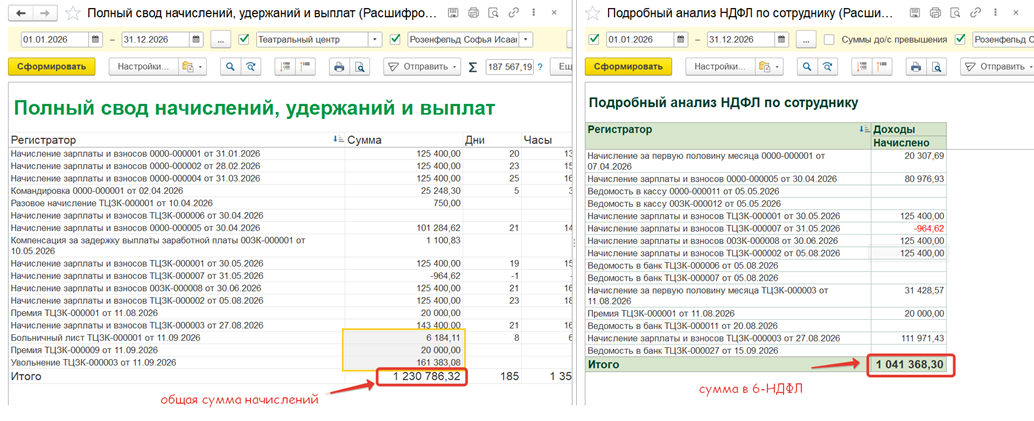
Все выплаты, начисленные после смерти работника, не подлежат обложению НДФЛ (подпункт 3 пункт 3 статьи 44 НК РФ). Минфин разъяснял, что при выплате родственнику доходов умершего работника организация не является налоговым агентом и удерживать НДФЛ с этих доходов не должна (Письмо Департамента налоговой политики Минфина России от 22 июля 2025 г. N 03-15-05/70904, Письма Минфина: от 06.03.2020 N 03-04-06/16879, от 22.01.2020 N 03-04-05/3420). В расчете 6-НДФЛ данные выплаты отражать не нужно, поскольку с данных доходов НДФЛ не удерживается.
Расчет по страховым взносам
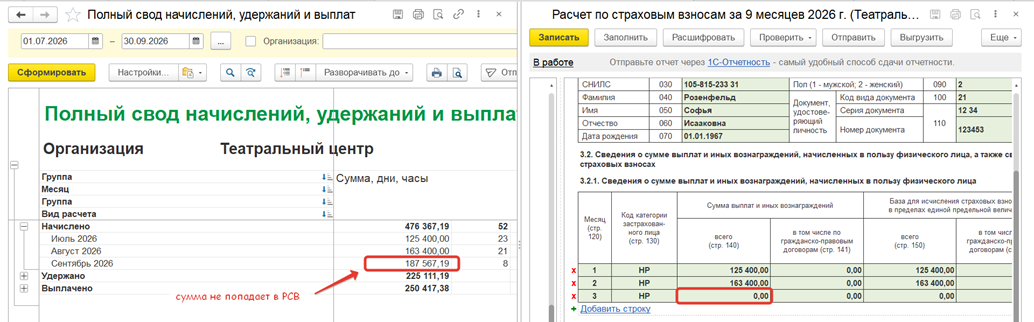
Суммы, начисленные после смерти работника, не подлежат обложению взносам, так как не являются объектом обложения взносами. Умерший работник перестает быть застрахованным лицом в день смерти. Отражать их в отчете РСВ не нужно. В то же время зарплату, начисленную ранее даты смерти, нужно включить в базу для исчисления страховых взносов, даже если работник ее не получил (Письмо Минфина России от 22.08.2017 N 03-15-07/53912 (направлено Письмом ФНС России от 01.09.2017 N БС-4-11/17463)).
ЕФС-1: Сведения о начисленных страховых взносах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний
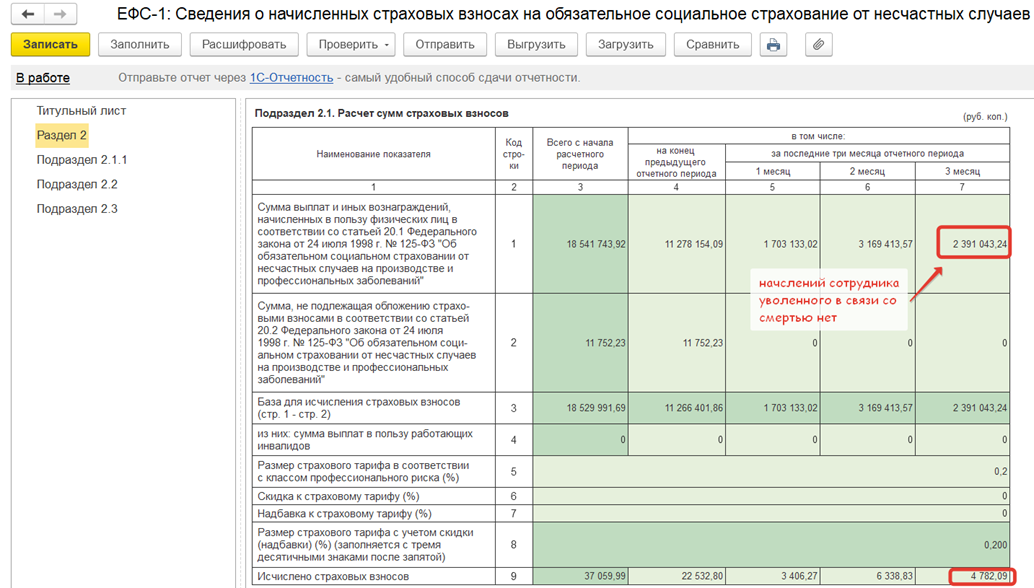
ЕФС-1 подраздел 1.2 представляется в отношении застрахованных по обязательному социальному страхованию на случай травматизма и в связи с профессиональными заболеваниями лиц. Это означает, что доходы начисленные лицу, уволенному в связи со смертью, и выплаченные членам семьи, не отражаются в разделе 2 формы ЕФС-1.
Корректировка ошибочно поданных в регламентированной отчетности сумм по сотруднику, уволенному в связи со смертью
Если суммы начисленные умершему сотруднику были ошибочно включены в состав облагаемого дохода, из них был удержан НДФЛ и исчислены страховые взносы, а также подана квартальная отчетность, потребуется внести корректировки в программу и подать корректировочные отчеты.
Предположим, что с суммы премии в размере 20 000 руб. и сумма пособия по временной нетрудоспособности 6184,11 руб. был удержан налог на доходы физических лиц и исчислены страховые взносы. Обнаружили ошибку после сдачи квартальной отчетности. Разберем подробно создание отчетов в типом корректировочный.
Корректировка отчета "6-НДФЛ"
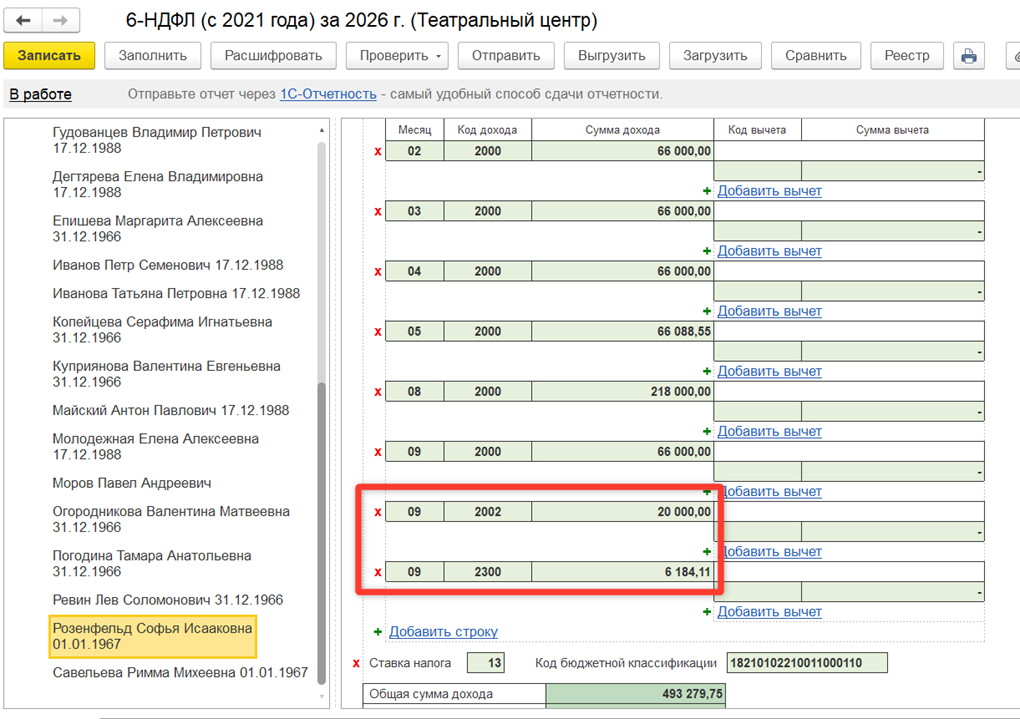
Для автоматического заполнения уточненного отчета 6-НДФЛ нужно внести исправления в данные в программе 1С:ЗКГУ. Для этого введем "Операцию учета НДФЛ" (раздел "Налоги и взносы"), в которой уменьшим сумму облагаемого дохода по умершему сотруднику.
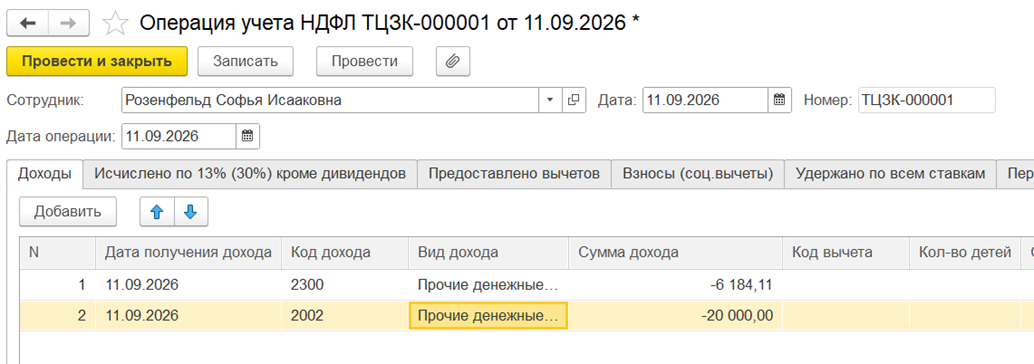
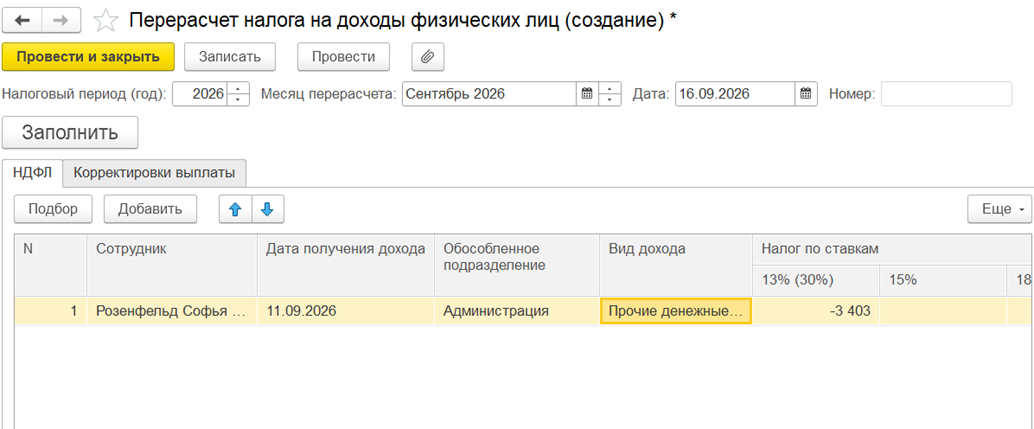
Заполняем вкладку "Доходы" с отрицательной суммой дохода по каждому коду дохода отдельно. Затем вводим документ "Перерасчет налога на доходы физических лиц" (раздел "Налоги и взносы") за сентябрь 2026 для корректировки суммы исчисленного налога как в налоговом, так и в бухгалтерском учете.
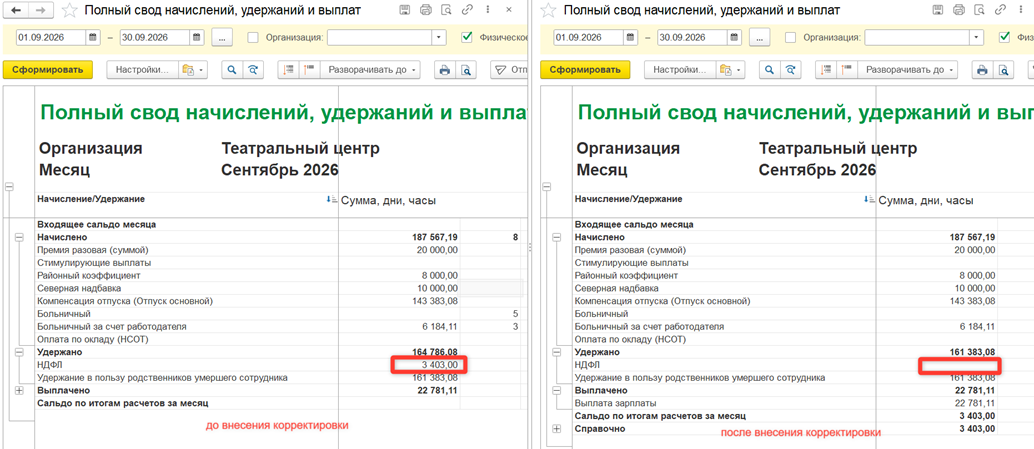
После внесения корректировок сумма исчисленного налога уменьшается в бухгалтерском учете (можно увидеть, например, в "Полном своде начислений, удержаний и выплат").
Кроме того, суммы уменьшились в налоговом учете, что можно увидеть в отчете "Подробный анализ НДФЛ" по сотруднику (раздел "Налоги и взносы" – "Отчеты по налогам и взносам").
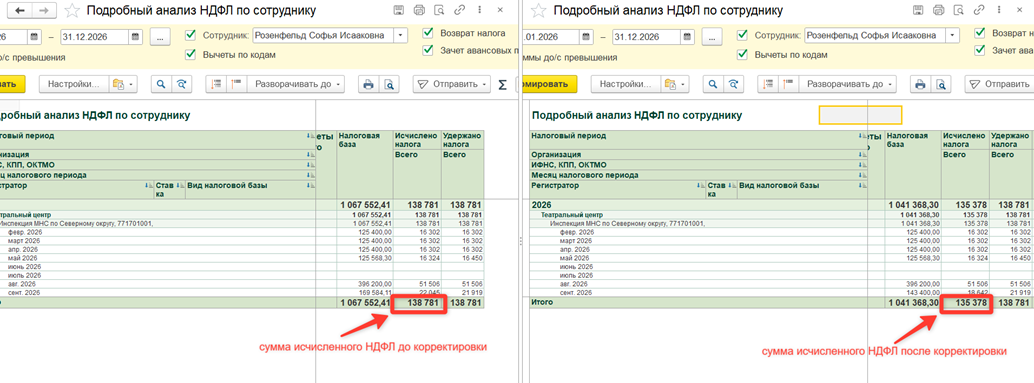
При этом образуется излишне удержанный НДФЛ на сумму 3 403 руб.
Согласно Письму Минфина России от 07.03.2013 N 03-04-06/7028:
В соответствии с п. 1 ст. 231 НК излишне удержанная налоговым агентом из дохода налогоплательщика сумма налога подлежит возврату налоговым агентом на основании письменного заявления налогоплательщика. Возврат указанных сумм в ином порядке и иным, чем налогоплательщик, лицам, в том числе наследникам налогоплательщика, положениями ст. 231 и части первой НК не предусмотрен.
Это означает, что вернуть излишне удержанный НДФЛ родственникам нельзя. Получается действовать возможно двумя способами. Первый – отразить сумму, как излишне удержанную в строке 180 раздел 2 отчета 6-НДФЛ.

Второй вариант, в "Операции учета НДФ"Л заполнить вкладку Удержано по всем ставкам с отрицательно суммой удержанного НДФЛ.
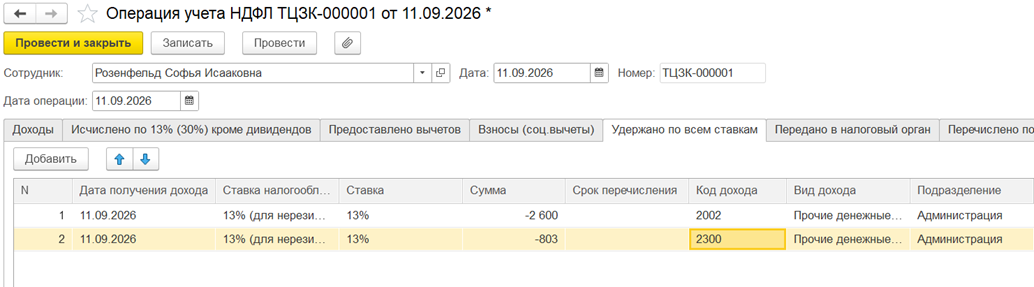
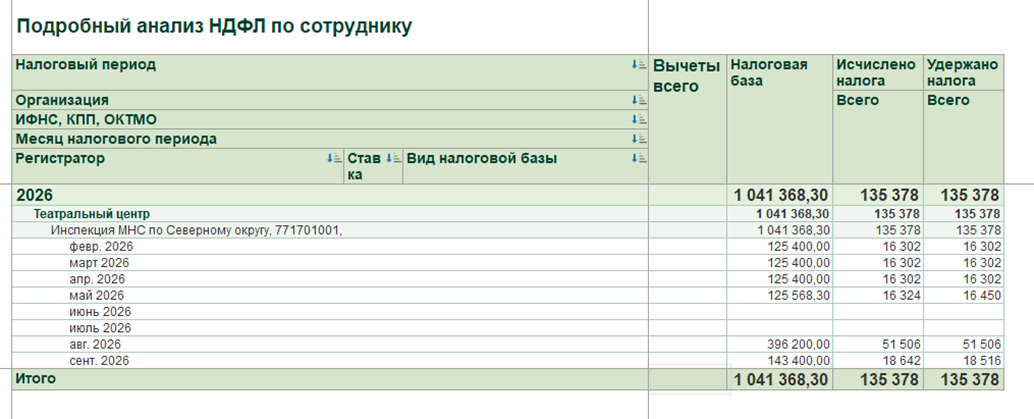
После проведения документа отчет "Подробный анализ НДФЛ" по сотруднику будет выглядеть так:
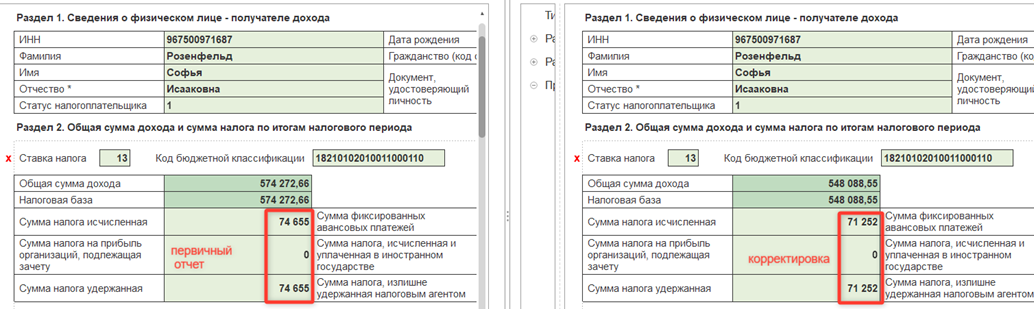
После ввода всех операций можно создать корректировочный отчет "6-НДФЛ". Включение дохода по умершему сотруднику изменится следующим образом:
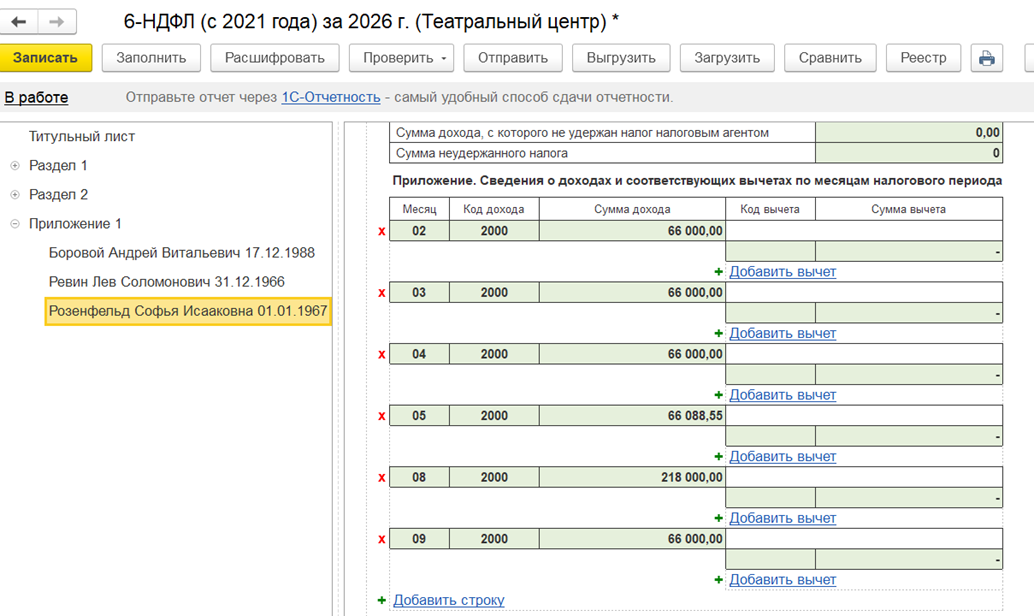
Исчисленный и удержанный НДФЛ так же будет скорректирован на сумму 3 403 руб.
Корректировка отчета "РСВ"
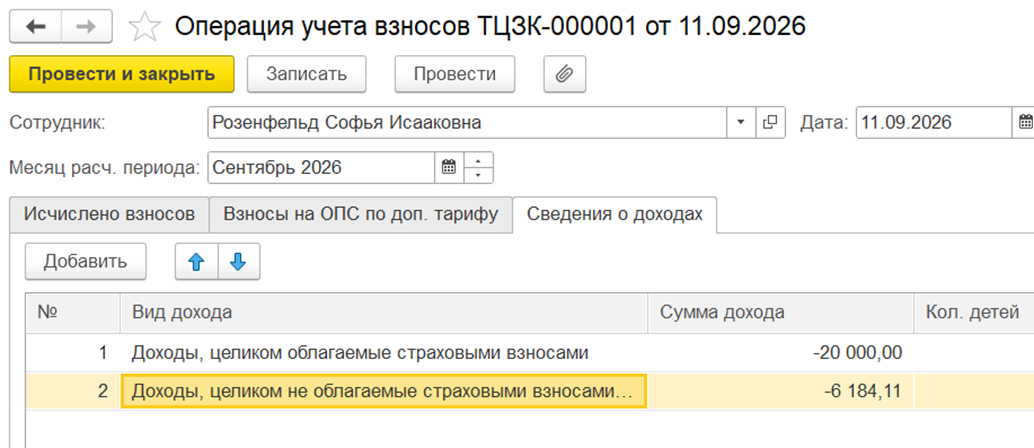
Для корректировки сумм, ошибочно включенных в Расчет по страховым взносам, нужно ввести Операцию учета взносов. Вводим отрицательные суммы дохода по каждому виду дохода в отдельности. "Доходы, целиком облагаемые страховыми взносами на сумму" - 20 000р – для премии и "Доходы, целиком не облагаемые страховыми взносами на сумму" - 6184,11руб.
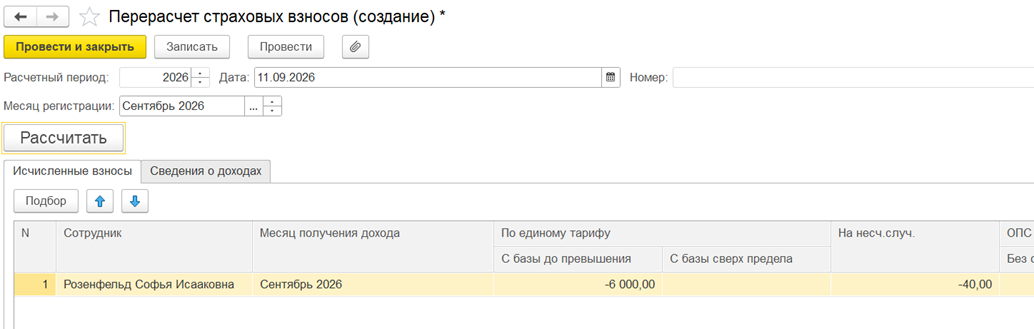
Затем вводим документ "Перерасчет страховых взносов". Произойдет автоматическое заполнение.
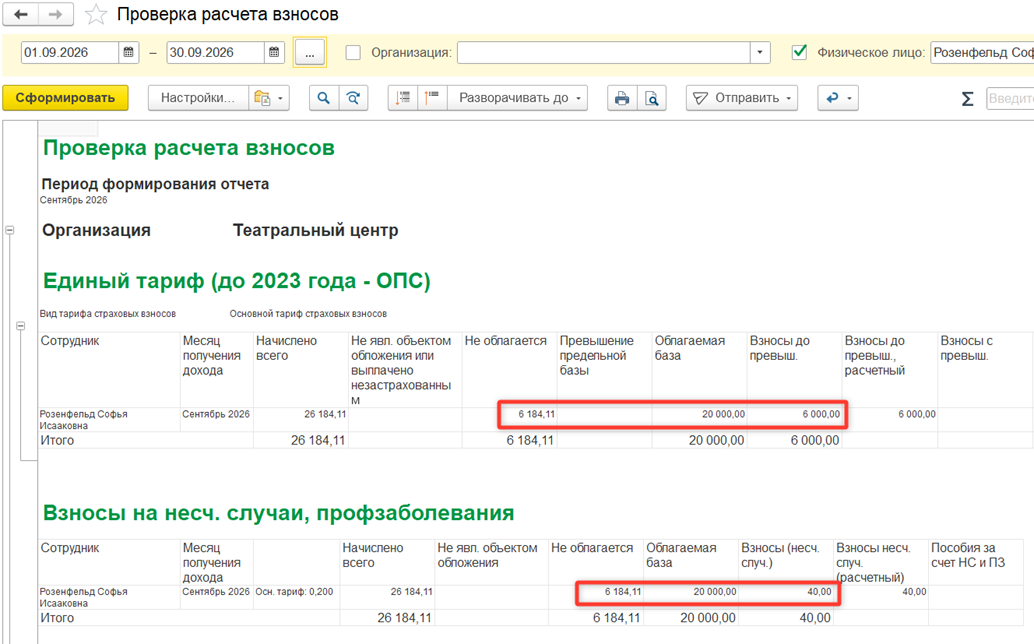
Проверить корректность введенных операций можно по отчету "Анализ взносов в фонды" или "Проверка расчета взносов" (раздел "Налоги и взносы" – "Отчеты по налогам и взносам").
До ввода операций отчет проверка расчета взносов с отбором по сотруднику выглядел следующим образом:
После ввода операций отчет формируется пустым.
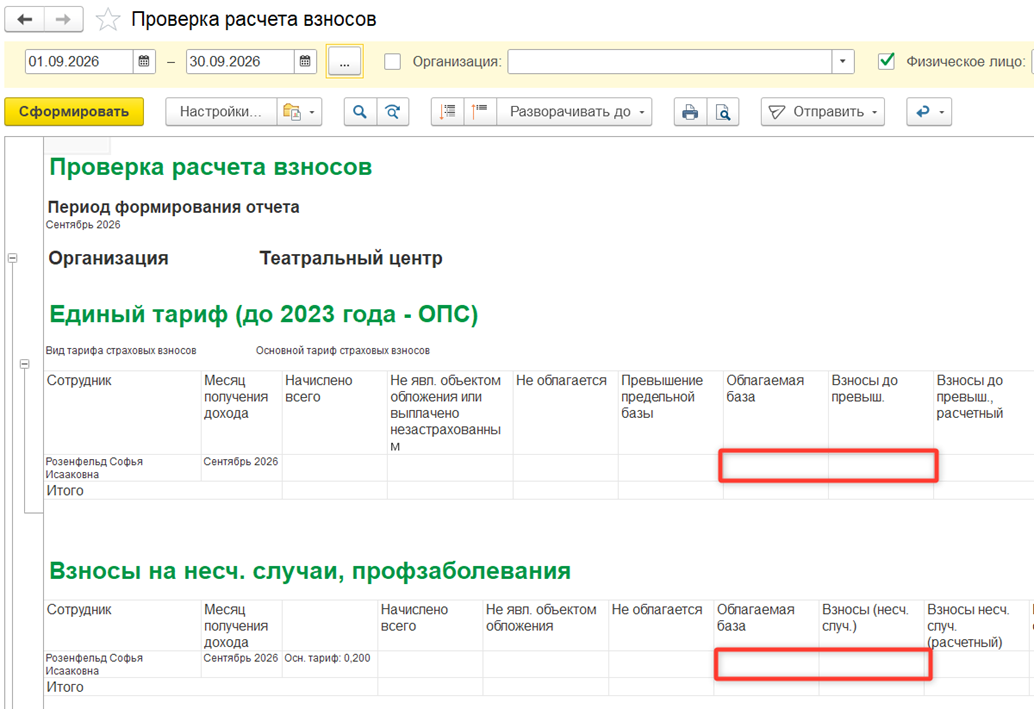
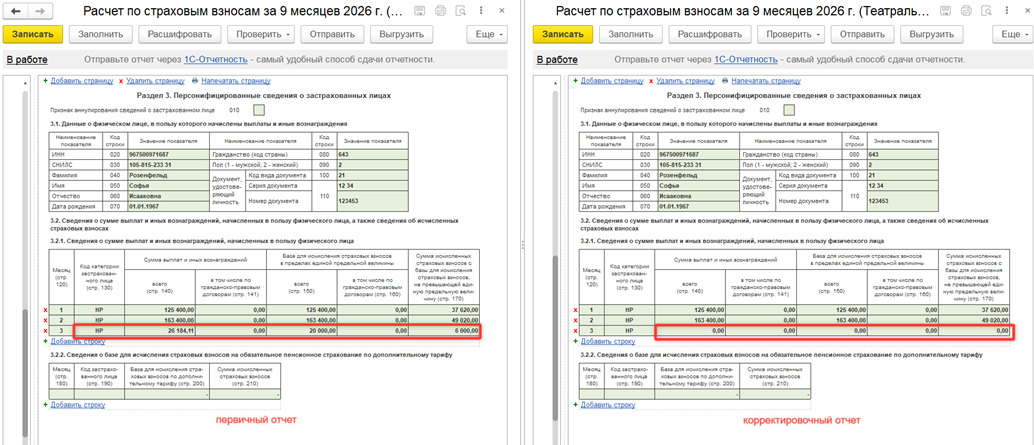
После этого можно формировать корректировочный отчет "Расчет по страховым взносам". Сумма дохода за сентябрь в Разделе 3 будет пустой.
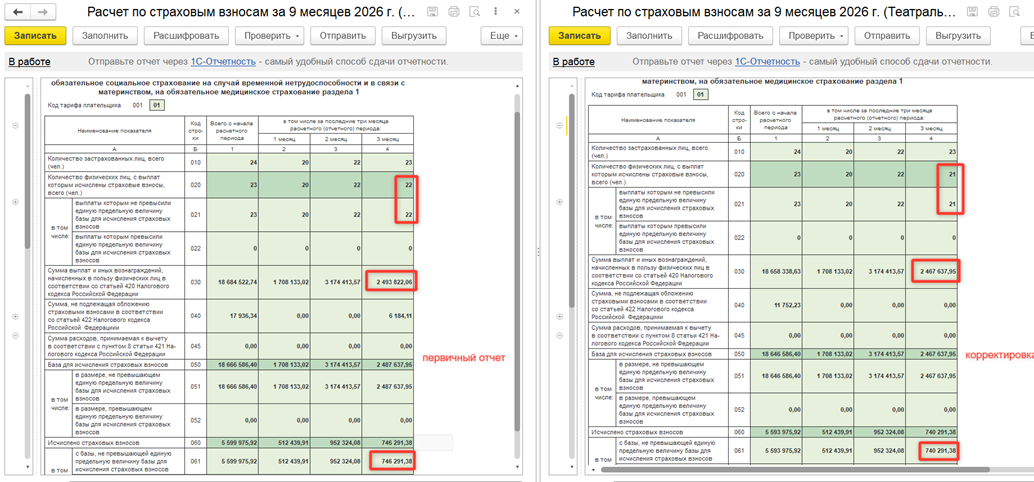
В подразделе 1 Раздела 1 сумма дохода, исчисленных взносов и количество застрахованных лиц также уменьшится.
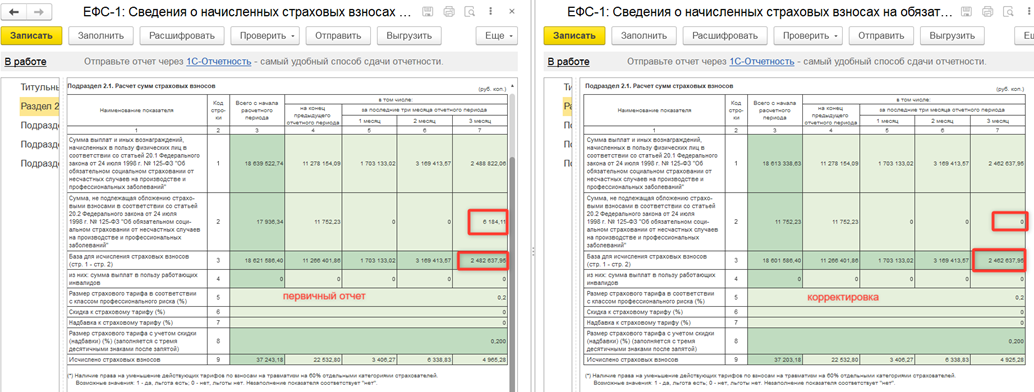
Корректировка отчета "ЕФС-1: Сведения о начисленных страховых взносах на НС и ПЗ"
Для корректировки ошибочно поданных сумм в "ЕФС-1: Сведения о начисленных страховых взносах на НС и ПЗ" по работнику, уволенному в связи со смертью, дополнительных операций не требуется, т.к. "Операция учета взносов" и "Перерасчет страховых взносов" регулируют базу и исчисленные взносы для всех видов взносов. Поэтому можно заполнять корректировку.
Подпишитесь на нашу рассылку
Будьте в курсе последних новостей!