Общие сведения
Персонифицированные сведения о физических лицах (форма по КНД 1151162) – ежемесячная отчетность, которую страхователи подают в налоговый орган. Она заменила собой форму СЗВ-М, отмененную с 1 января 2023 года, но не является ее полным аналогом – в новой форме дополнительно указываются суммы выплат работникам (облагаемых и необлагаемых страховыми взносами).
Требования к заполнению формы утверждены приказом ФНС от 29.09.2022 № ЕД-7-11/878@. Периодичность и срок подачи установлены п. 7 ст. 431 НК РФ.
Отличие от СЗВ-М: кроме перечня работников с их СНИЛС, отчет содержит суммы вознаграждения.
Отличие от РСВ: Персонифицированные сведения – это оперативная ежемесячная выгрузка данных, а РСВ (Расчет по страховым взносам) – квартальная отчетность с полным расчетом взносов. Поскольку данные за последний месяц квартала фактически дублируются в РСВ, ФНС разъясняет (письмо от 28.03.2023 № БС-4-11/3700@): если организация вовремя сдает РСВ, включая раздел 3 по сотрудникам, отдельно подавать Персонифицированные сведения за март, июнь, сентябрь и декабрь не требуется – обязанность будет считаться исполненной.
! С 1 июля 2026 года вступил в силу Федеральный закон от 20.02.2026 № 29-ФЗ, который вносит изменения в Федеральный закон от 01.04.1996 № 27-ФЗ "Об индивидуальном (персонифицированном) учете...". Он расширяет назначение системы персонифицированного учета – теперь ее данные используются не только для пенсионного обеспечения, но и для всех видов обязательного социального страхования (расчет размера выплат, информирование граждан об их правах), а также меняет отдельные процедуры регистрации страхователей в СФР.
На саму форму отчета КНД 1151162, порядок и сроки ее представления в налоговый орган (п. 7 ст. 431 НК РФ), закон № 29-ФЗ напрямую не влияет – он касается внутренней инфраструктуры СФР и назначения данных персучета, а не правил заполнения и сдачи ежемесячного налогового отчета. Все сроки, состав сдающих и порядок корректировки, изложенные ниже, актуальны. Поскольку закон только начал действовать, рекомендуется периодически сверяться с новыми разъяснениями ФНС и СФР.
Кто обязан сдавать
Отчёт подают все страхователи-работодатели, включая государственные и муниципальные учреждения, в отношении всех физических лиц, с которыми в отчётном месяце были заключены:
- трудовой договор (включая совместителей, сотрудников в отпуске, на больничном, в простое, в отпуске по уходу за ребенком);
- договор гражданско-правового характера (ГПХ) на выполнение работ или оказание услуг;
- договор авторского заказа.
В отчет также включаются:
- уволенные в отчетном месяце сотрудники;
- сотрудники, которым в отчетном месяце не производились выплаты (например, из-за административного отпуска) – сведения о них все равно указываются, поскольку отчет не бывает "нулевым": при отсутствии начислений данные по работникам все равно отражаются и отчет представляется.
Не включаются в отчет:
! Если директор организации является единственным учредителем, сведения о нем все равно нужно сдавать – при условии, что с ним заключен договор (трудовой или гражданско-правовой).
Отчет не сдают: (подп. 1 п. 1 ст. 419 НК РФ, п. 1.1, 3.2 Приложения 4 Порядка заполнения, утв. приказом ФНС от 29.09.2022 № ЕД-7-11/878@): ИП, нотариусы, адвокаты и иные лица, занимающиеся частной практикой, а также главы КФХ — при условии, что у них нет наемных работников; страхователи на АУСН. Для госучреждений в эти исключения практически неактуальны – они всегда являются работодателями.
Отчет сдается в налоговый орган по месту учета организации (для обособленных подразделений – по установленным для них правилам постановки на учет).
Сроки сдачи
Отчетность представляется в следующие сроки:
- Периодичность – ежемесячно;
- Срок – не позднее 25-го числа месяца, следующего за отчетным (п. 7 ст. 431 НК РФ);
- Если 25-е число выпадает на выходной или нерабочий праздничный день, срок переносится на первый следующий рабочий день (п. 7 ст. 6.1 НК РФ);
- За март, июнь, сентябрь и декабрь отдельную подачу можно не производить, если вовремя сдается РСВ (включая раздел 3 по сотрудникам) за соответствующий отчетный (расчетный) период – обязанность будет считаться исполненной в его составе. Это разъяснено в письме ФНС от 28.03.2023 № БС-4-11/3700@. Поскольку это разъяснение, а не отдельная норма НК РФ, стоит периодически проверять, не менялась ли позиция ФНС.
Ответственность за просрочку или несдачу
Специальной санкции именно за этот отчет Налоговый кодекс не устанавливает. На практике применяются общие нормы:
- п. 1 ст. 126 НК РФ – штраф 200 руб. за каждый несданный документ (не за каждое физлицо в отчете: например, при опоздании со сдачей одной формы, где должны быть данные по 50 сотрудникам, штраф составит 200 руб., а не 200 * 50);
- ст. 15.6 КоАП РФ – штраф на должностное лицо от 300 до 500 руб.
Некоторые источники указывают на возможность применения ст. 129.1 НК РФ. Поскольку правоприменительная практика и позиция ФНС по квалификации нарушения могут отличаться, при подготовке ответственных решений (например, об оспаривании штрафа) стоит свериться с действующими разъяснениями и судебной практикой на момент ситуации.
Как формируется отчет в программе "1С: ЗКГУ"
Для того, чтобы сформировать отчет:
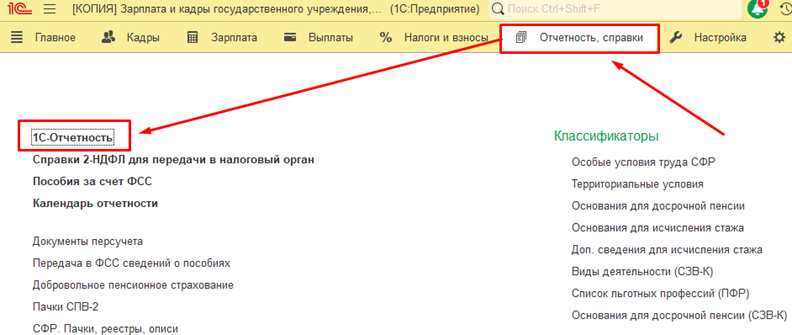
- Перейдите в раздел "Отчетность, справки" – подраздел "1С-Отчетность";
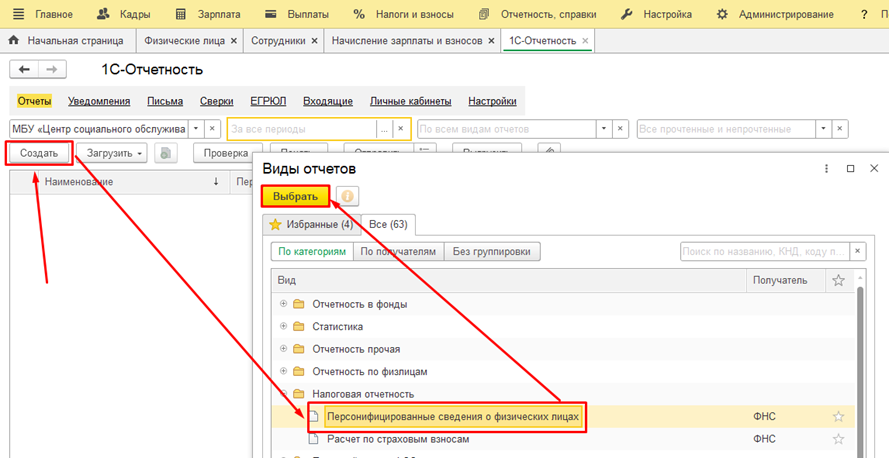
- Нажмите кнопку "Создать";
- В открывшемся списке форм выберите группу "Налоговая отчетность", затем вид "Персонифицированные сведения о физических лицах" и нажмите "Выбрать";
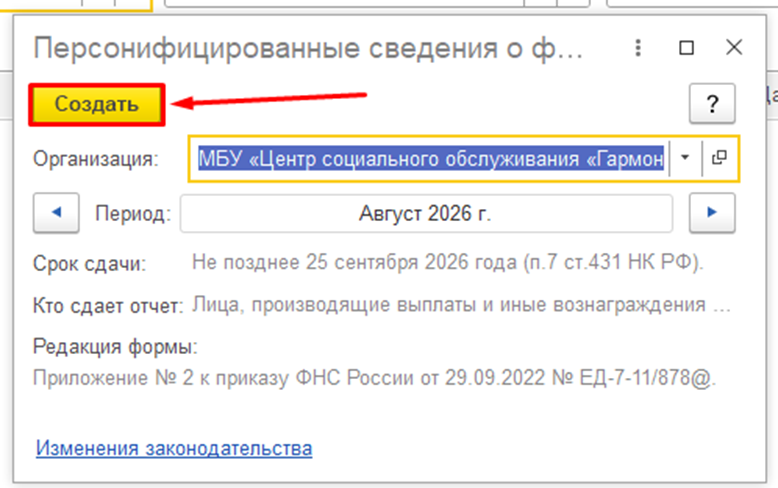
- Откроется форма отчета, состоящая из Титульного листа (реквизиты страхователя, отчетный период, признак корректировки) и раздела "Персональные данные физических лиц и сведения о суммах выплат";
- Проверьте, что в информационной базе своевременно и корректно оформлены кадровые документы: "Прием на работу" и "Увольнение" – для сотрудников на трудовых договорах; "Договор (работы, услуги)", "Договор авторского заказа" – для лиц по ГПХ. От полноты и корректности этих документов зависит автоматическое заполнение отчета;
- По кнопке "Заполнить" программа автоматически подтянет данные по всем застрахованным лицам, у которых были действующие договорные отношения в отчетном периоде, включая суммы начислений;
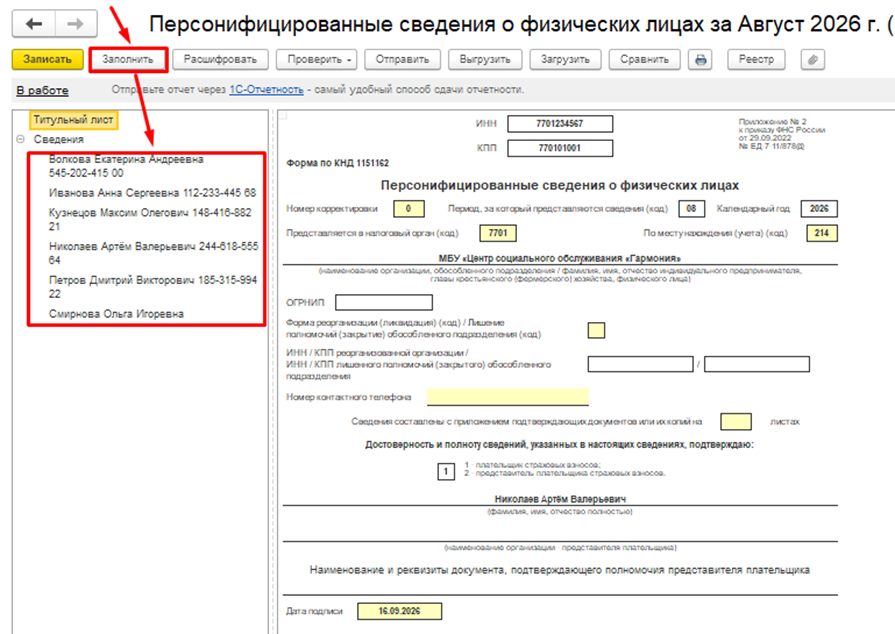
- По умолчанию поле "Номер корректировки" на титульном листе имеет значение "0" – это означает, что отчет формируется первично;
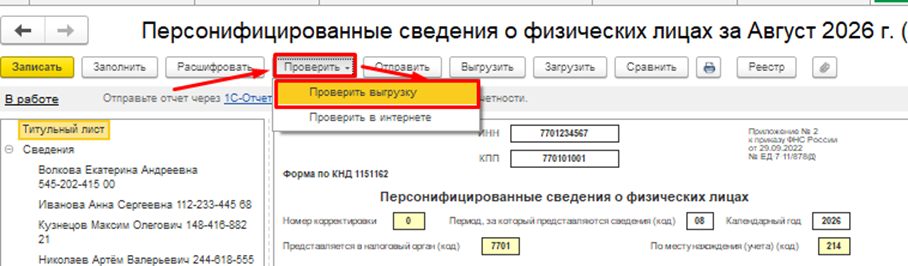
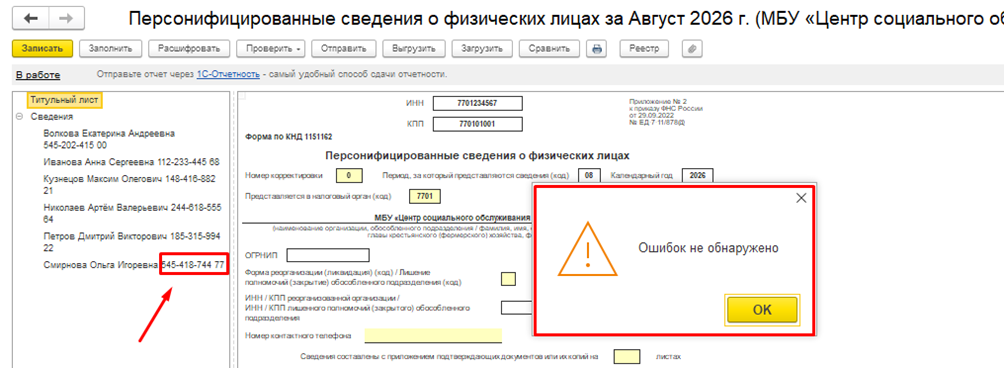
- Перед отправкой воспользуйтесь встроенной проверкой (форматно-логическим контролем) – кнопка проверки заполнения, доступная в форме отчета. Программа укажет на незаполненные обязательные поля, некорректные СНИЛС/ИНН и другие несоответствия;
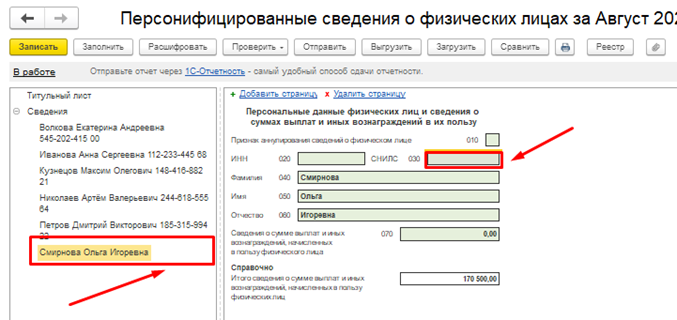
В данном примере мы не заполнили СНИЛС сотрудника Смирнова О.И.
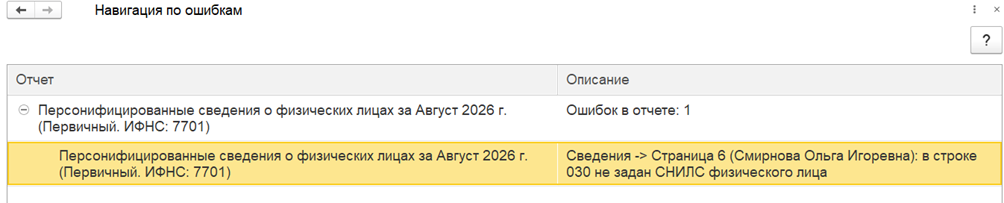
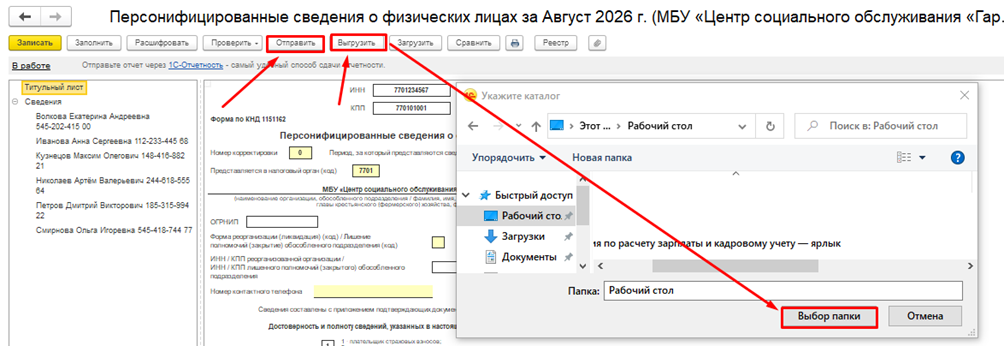
- После успешной проверки(когда все ошибки исправлены: в нашем примере заполнен СНИЛС по сотруднику) отчет выгружается и отправляется через сервис 1С-Отчетность (по каналам ЭДО с ФНС и кнопке "Отправить") либо выгружается файлом для отправки через оператора ЭДО или личный кабинет налогоплательщика (кнопка "Выгрузить" и выбрать в каталоге папку для выгрузки отчета и дальнейшей загрузки отчета в стороннюю программу).
Особенности заполнения для отдельных категорий сотрудников
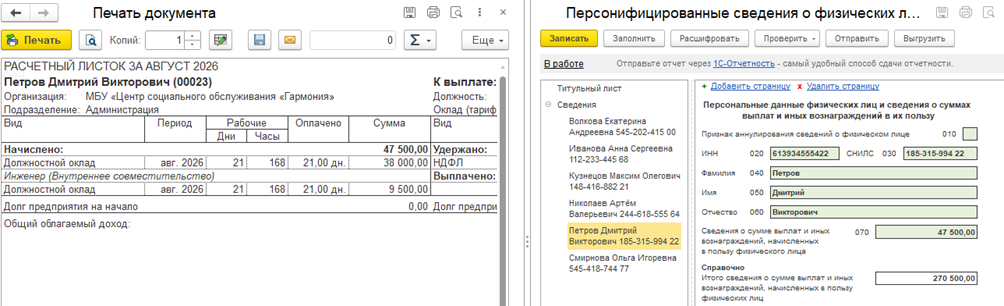
- Совместители – включаются на общих основаниях по физическому лицу, выделять отдельно сотрудников, работающих по внутреннему или внешнему совместительству – особых правил нет;
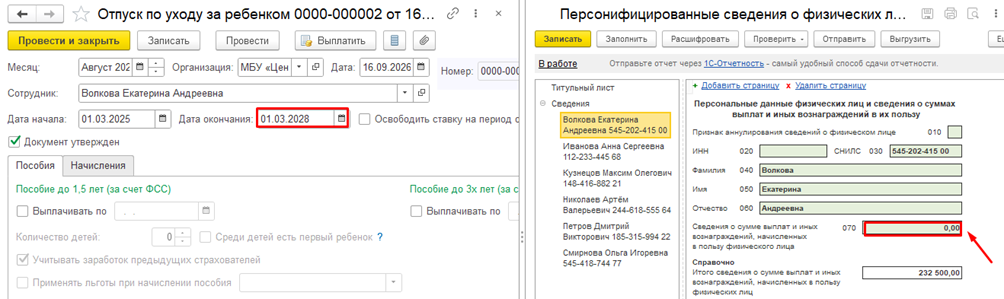
- Сотрудники в отпуске по уходу за ребенком – включаются в отчет, даже если выплаты не производились, поскольку трудовой договор продолжает действовать;
- Уволенные в отчетном периоде – включаются в отчет в месяце увольнения. Дополнительно при увольнении сотруднику необходимо выдать выписку из персонифицированных сведений (аналогично прежней практике с выпиской СЗВ-М) вместе с формой СТД-Р – это делается через соответствующую печатную форму в кадровом документе увольнения;
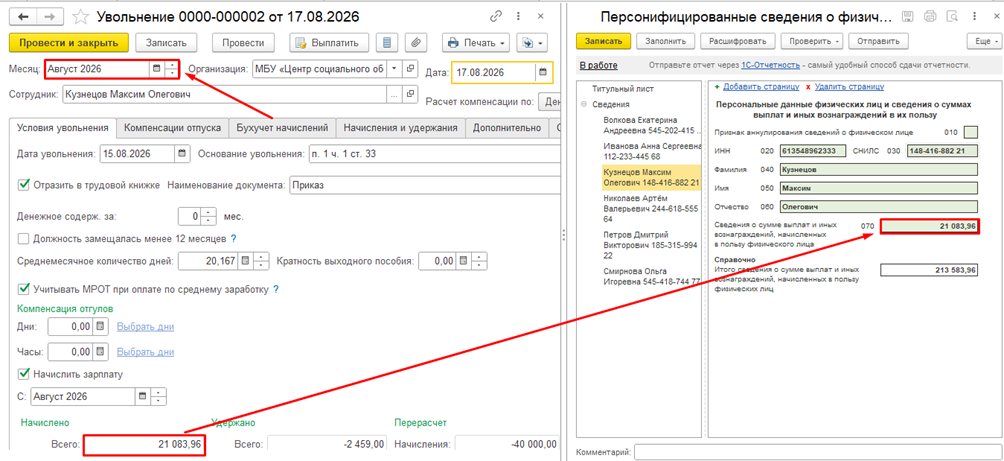
- Работники по ГПХ – включаются за период действия договора; если договор истек или расторгнут до начала отчетного месяца, а выплат по нему не было, сведения по этому лицу не подаются;
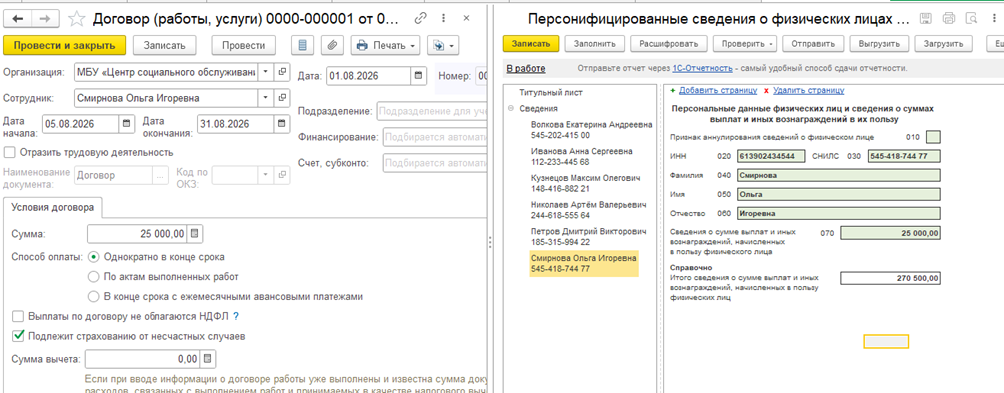
- Работники без начислений в отчетном месяце (например, длительный отпуск без сохранения содержания при сохранении трудовых отношений) – сведения по ним все равно указываются в отчете, суммы выплат проставляются нулевыми или не заполняются в зависимости от формата, но сам работник в отчет попадает (аналогично ситуации сотрудника, находящегося в отпуске по уходу за ребенком).
Корректировка отчета "Персонифицированные сведения о физических лицах"
Корректировка (уточнение) подается, если после отправки первичного отчета обнаружена ошибка:
- в персональных данных физического лица (СНИЛС, ИНН, ФИО);
- в суммах начисленных выплат (например, из-за последующего перерасчета зарплаты за прошлый месяц, доначисления, кадрового перевода задним числом). В программе доначисленные суммы всегда учитываются в месяце перерасчета. Так как в отчетности по страховым взносам отрицательные суммы не допускаются, то при сторнировании дохода:
- если начисленный доход за месяц "перекрывает" сторно, оно будет учтено в месяце перерасчета (начисленный доход в месяце перерасчета больше или равен сторнируемой сумме) (корректировку представлять не нужно);
- если начисленный доход за месяц "не перекрывает" сторно, оно будет учтено в месяце, ЗА который выполняется перерасчет (начисленный доход в месяце перерасчета меньше сторнируемой суммы) (корректировку представлять нужно).
! Важно: уточненные сведения по перссведениям имеет смысл подавать только до представления Расчета по страховым взносам (РСВ) за период, в состав которого войдут скорректированные данные. Если ошибка обнаружена уже после сдачи РСВ за этот период – уточняется не отчет по перссведениям, а сам РСВ.
Основной порядок действий, при создании корректировочного отчета в "1С ЗКГУ"
При создании корректировочного отчета в программе:
- Внесите исправления в учетные данные, из-за которых потребовалась корректировка: исправьте личные данные физлица в справочнике "Физические лица" / "Сотрудники", либо переоформите (перепроведите) документы начисления, кадровый перевод и т. п., если меняются суммы;
- Перейдите в раздел "Отчетность, справки" – "1С-Отчетность" и создайте новый документ "Персонифицированные сведения о физических лицах" (не редактируйте старый, уже отправленный отчет);
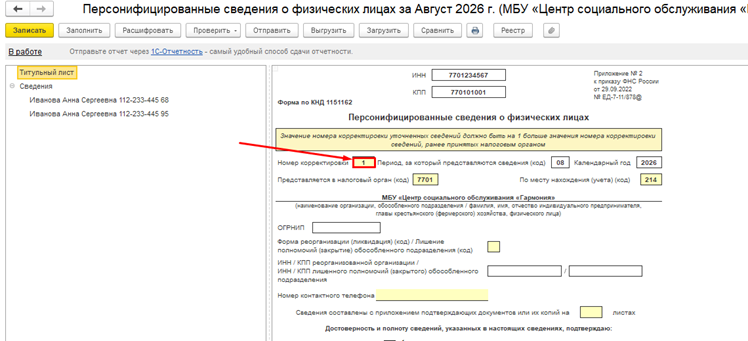
- На Титульном листе в поле "Номер корректировки" укажите порядковый номер уточнения: "1" – первая корректировка; "2" – вторая корректировка по этому же периоду и т. д.;
- Укажите тот же отчетный период, за который подавались первичные сведения;
- Нажмите кнопку "Заполнить". При наличии актуального релиза программы в отчет автоматически попадут только те физические лица, по которым были внесены изменения в учетные данные после отправки первичного отчета (а не все сотрудники заново). Также доступна расшифровка отчета по документам-регистраторам и начислениям – можно проверить, за счет каких именно движений сформировались новые суммы;
- Проверьте заполнение через встроенный форматно-логический контроль;
- Отправьте уточненный отчет через 1С-Отчетность аналогично первичному.
На что обратить внимание при корректировке
- Уточненные сведения должны содержать данные только по тем лицам, по которым выявлены ошибки – включать в корректировку весь список сотрудников заново не требуется (если иное не следует из актуальных требований формата на момент сдачи – стоит свериться с последней версией формата ФНС);
- Если ошибка обнаружена уже после того, как за соответствующий период сдан РСВ, корректировку самого отчета "Персонифицированные сведения" подавать не нужно – исправляется раздел 3 РСВ (подается корректирующий Расчет по страховым взносам). Например: ошибку в перссведениях за июль обнаружили в октябре, когда РСВ за 9 месяцев уже сдан, – значит, нужно подать корректировку именно по РСВ, а не по перссведениям за июль;
- Соответственно, уточнить именно перссведения имеет смысл только в промежутке между сдачей первичного отчета за месяц и сдачей РСВ за квартал, в который входит этот месяц.
- Формальных особых санкций за уточненку по этому отчету нет, но если уточнение подается после обнаружения ошибки самим налоговым органом (а не по инициативе страхователя), это может повлиять на оценку добросовестности учреждения при проверках;
- Сроков, ограничивающих право подать корректировку в рамках указанного окна, нормативно не установлено, но затягивать с исправлением не стоит.
Примеры корректировок отчета "Персонифицированные сведения о физических лицах"
Пример №1. Если допущена ошибка в персональных данных физического лица – номере СНИЛС.
Исправляем данные в карточке сотрудника.
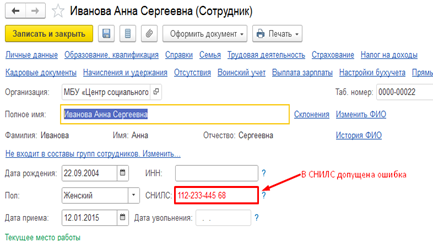
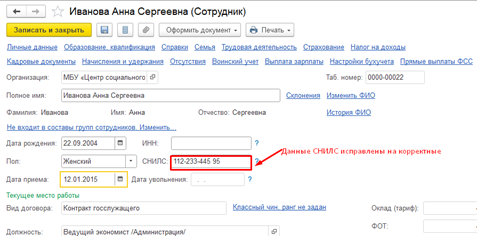
Создаем корректировочный отчет. Обязательно указываем номер корректировки и нажимаем кнопку "Заполнить".
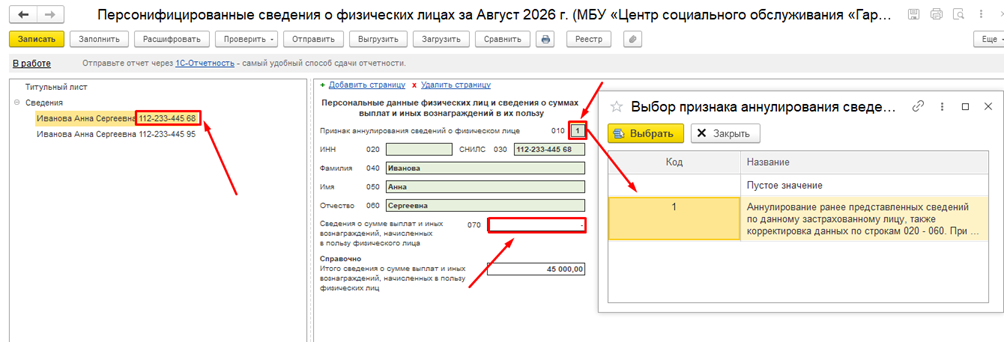
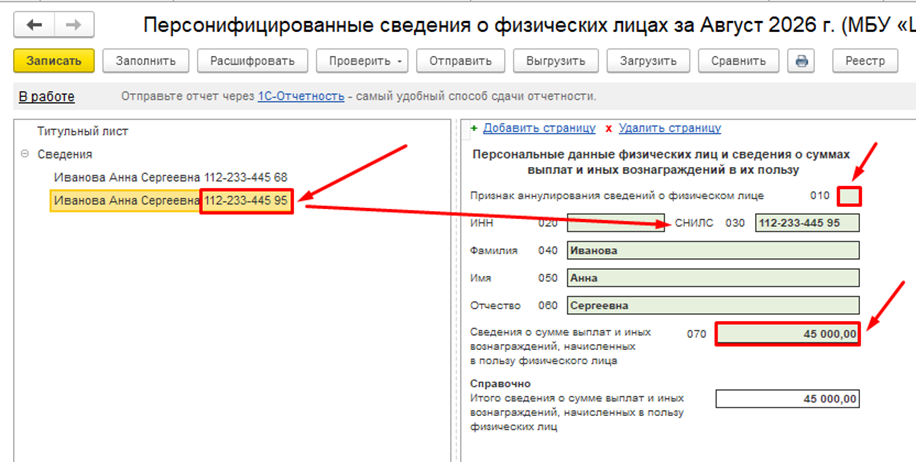
После завершения автоматического заполнения мы видим, что сотрудник отобразился в отчете двумя строчками: с неверным номером СНИЛС, отсутствием суммы выплат и признаком аннулирования сведений и верным номером СНИЛС без признаков аннулирования с заполненной суммой выплат.
Пример №2. Перерасчет зарплаты, в связи с изменением оклада сотрудника (увеличением):
У сотрудника Петрова Д.В. меняется оклад по приказу с 01.08.2026. Зарплата за август закрыта. Отчет "Персонифицированные сведения" за август уже сдан. Перерасчет заработной платы сотрудника делаем сентябрем.
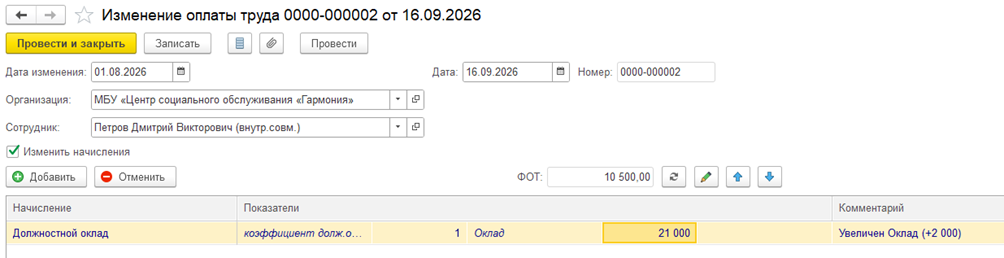
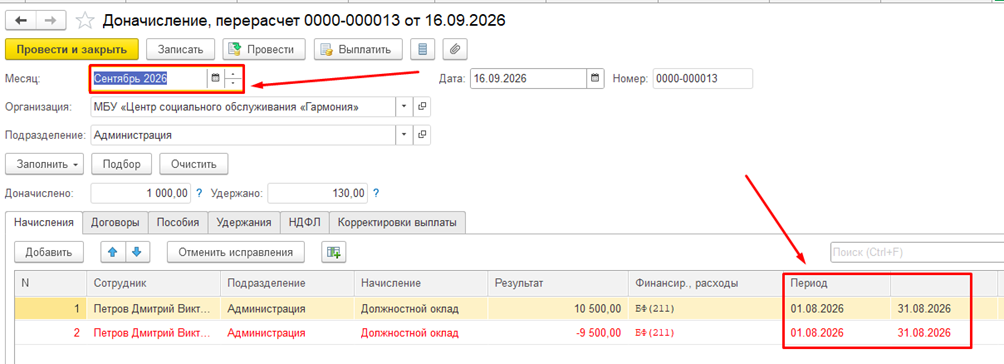
Если мы попробуем создать и заполнить корректировочный отчет за август, то по данному сотруднику ничего не заполнится, т.к. сумма перерасчета положительная, следовательно подавать корректировочный отчет за август нам не нужно. Она попадет в месяц перерасчета, т.е. в сентябрь.
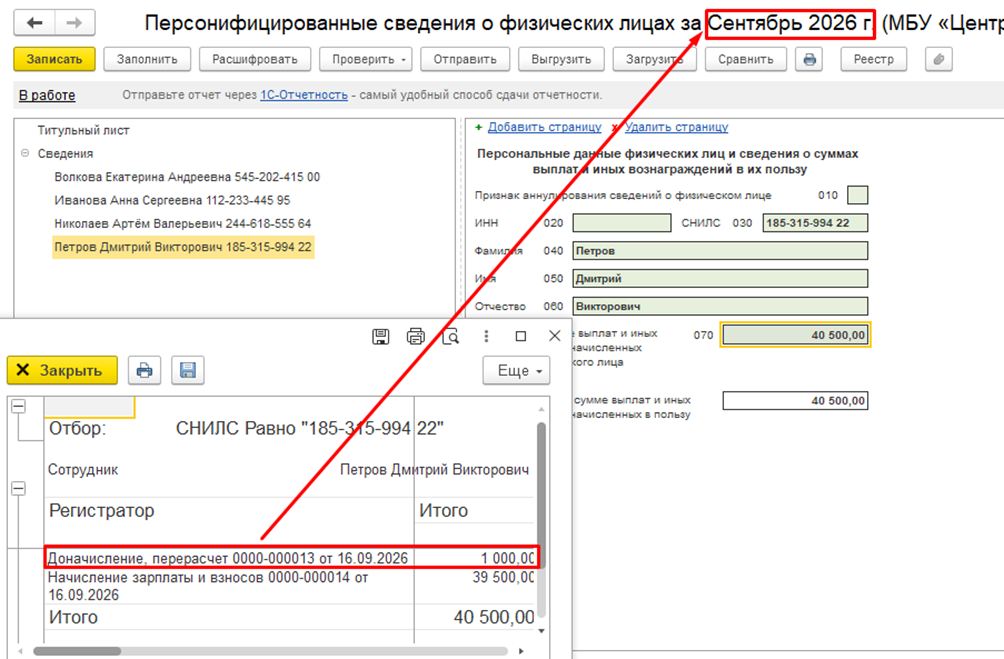
Пример №3. Пперерасчет зарплаты сотрудника задним числом, в связи с отсутствием по причине болезни.
Сотрудник Петров Д.В. после закрытия зарплаты за август и сдачи отчета "Персонифицированные сведения" позвонил и сообщил, что находится на больничном с 03.08.26г.
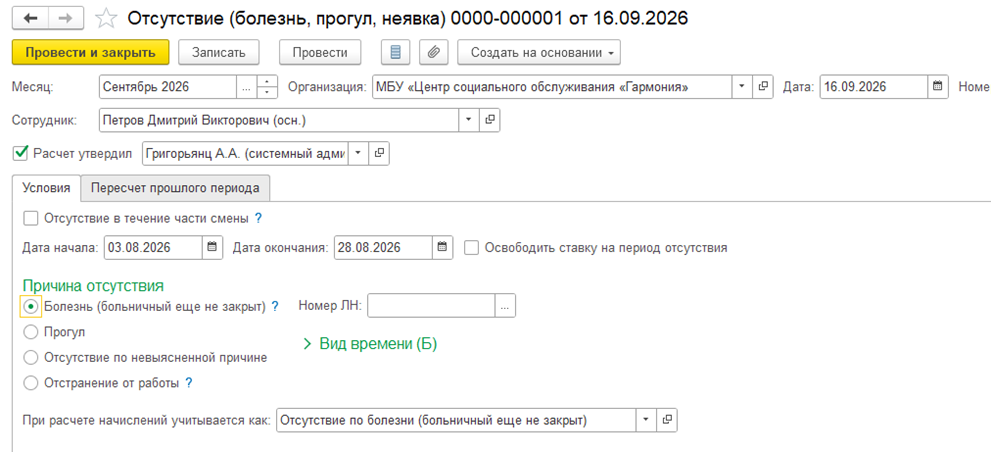
При создании документа "Отсутствие(болезнь, прогул, неявка)" в сентябре на вкладке "Перерасчет прошлого периода" программа пересчитала сотруднику зарплату за август.
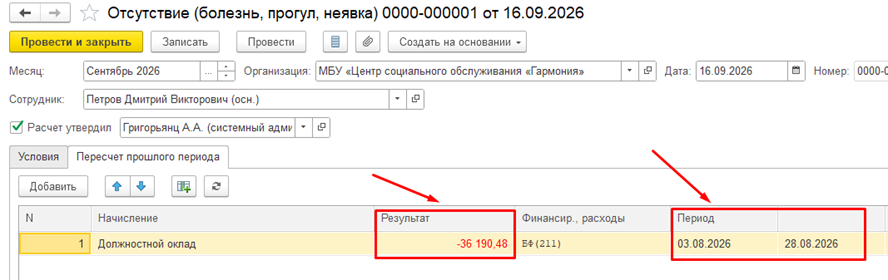
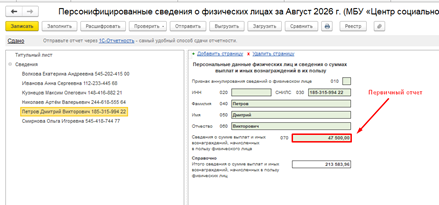
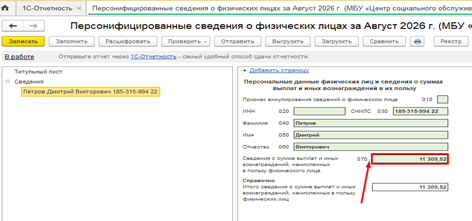
В данной ситуации начисленный доход за месяц "не перекрывает" отрицательную сумму перерасчета(зарплата за сентябрь еще не рассчитана), следовательно, она будет учтена в месяце, ЗА который выполняется перерасчет, т.е. за август. Корректировочный отчет за август подаем.
При создании отчета, указании корректировочного номера и нажатии кнопки "Заполнить" программа сама заполнила отчет.
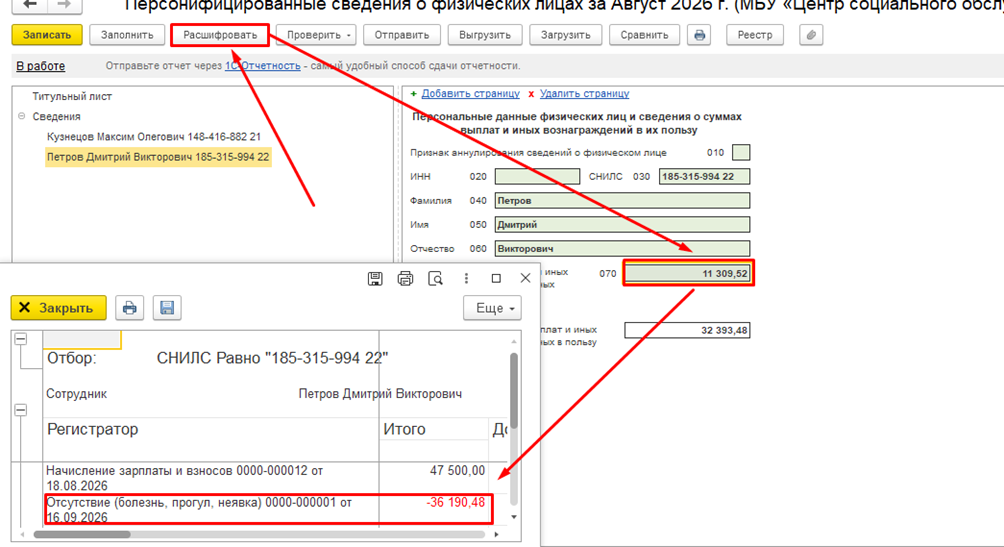
Щелкнув по кнопке "Расшифровать" мы можем посмотреть исходя из каких сумм и документов сформировалась итоговая сумма.
Частые ошибки и как их избежать
- Расхождение сумм с РСВ – возникает, если корректировки в зарплатные документы вносятся после отправки Персонифицированных сведений, но до подачи РСВ. Перед сдачей РСВ стоит сверить контрольные соотношения с ранее поданными Персонифицированными сведениями;
- Ошибки в СНИЛС/ИНН – самая частая причина отказов и штрафов; следует использовать встроенную проверку формата перед отправкой, а также регулярно актуализировать персональные данные в справочнике физических лиц (например, после смены фамилии);
- Пропуск сотрудников без начислений – забывают включать в отчет лиц в отпуске по уходу за ребенком или в неоплачиваемом отпуске при сохранении трудовых отношений; в 1С:ЗКГУ 3.1 это обычно устраняется корректным ведением кадровых документов, из которых отчет заполняется автоматически;
- Отправка исправленного, но не помеченного как корректировка отчета – если просто заново отправить документ с номером корректировки "0", это может быть расценено как повторная первичная подача, а не уточнение; обязательно проставляйте номер корректировки при повторной отправке;
- Попытка скорректировать перссведения после сдачи РСВ за этот период – в этом случае нужно уточнять РСВ, а не сам отчет по перссведениям.
Частые вопросы
- Нужно ли сдавать отчет, если сотрудник весь месяц находится в отпуске без сохранения зарплаты?
Да, если трудовой договор с ним продолжает действовать — сведения о нем включаются в отчет, даже без сумм выплат.
- Что делать, если отчет сдан с опозданием на один день?
Формально отдельного штрафа за просрочку по этому отчету НК РФ не устанавливает, но налоговый орган может применить общие нормы (ст. 126 НК РФ, ст. 15.6 КоАП РФ). Рекомендуется все же не допускать просрочек и, при обнаружении, сдать отчет как можно быстрее.
- Нужно ли подавать отдельный отчет за март, июнь, сентябрь, декабрь?
Нет, если организация своевременно сдает РСВ (включая раздел 3) за соответствующий отчетный/расчетный период – это прямо разъяснено в письме ФНС от 28.03.2023 № БС-4-11/3700@.
- Как исправить ошибку, если она обнаружена уже после сдачи РСВ за квартал?
В этом случае корректировку по перссведениям не подают – нужно сдать уточненный РСВ (раздел 3) за соответствующий период.
- Нужно ли включать в отчет директора – единственного учредителя?
Да, при условии, что с ним заключен трудовой или гражданско-правовой договор.
- Нужно ли отражать в отчете самозанятых, работающих по договору ГПХ?
Нет, самозанятые (плательщики НПД) в отчет не включаются.
- Затрагивает ли закон № 29-ФЗ (действует с 1 июля 2026 года) порядок сдачи этого отчета?
Нет – он меняет назначение и внутреннюю инфраструктуру системы персонифицированного учета в СФР, но не форму КНД 1151162, не сроки и не порядок ее представления в налоговую.