Отчет "6-НДФЛ (с 2021 года)"
Отчет по форме 6-НДФЛ – это основной инструмент налогового контроля, посредством которого налоговые агенты (работодатели) отчитываются перед ФНС о суммах исчисленного и удержанного налога на доходы физических лиц.
Назначение отчета
- Контроль полноты удержания: подтверждение того, что налог был корректно изъят из выплат физическим лицам;
- Синхронизация с ЕНС: данные расчета служат основанием для автоматического распределения средств с Единого налогового счета (ЕНС) в счет уплаты НДФЛ;
- Валидация сроков: отчет позволяет налоговой службе сопоставить дату фактической выплаты дохода со сроком уплаты налога в бюджет.
Изменения механизма работы с 2023 года
С 1 января 2023 года структура учета НДФЛ претерпела фундаментальные изменения в связи с введением системы единого налогового платежа (ЕНП). Суть реформы заключается в переходе от привязки к типу дохода (зарплата/отпускные) к привязке к дате фактического удержания налога.
Унификация сроков перечисления
Ранее сроки зависели от вида дохода ("следующий день за выплатой" или "до конца месяца"). С 2023 года установлены сроки:
- Налог, удержанный с 1-го по 22-е число текущего месяца – уплачивается не позднее 28-го числа этого же месяца;
- Налог, удержанный с 23-го по последнее число месяца – уплачивается не позднее 5-го числа следующего месяца;
- с 23 по 31 декабря в срок не позднее последнего рабочего дня календарного года (п. 6 ст. 226 НК РФ в редакции Федерального закона от 14.07.2022 № 263-ФЗ).
! Обратите внимание, если крайний срок сдачи отчета 6-НДФЛ выпадает на выходной (субботу или воскресенье) или нерабочий праздничный день, то в соответствии с пунктом 7 статьи 6.1 Налогового кодекса РФ дата окончания срока переносится на ближайший следующий за ним рабочий день.
Обновление формы отчетности
Действующая редакция утверждена Приказом ФНС России от 19.09.2023 № ЕД-7-11/649@. Этим же приказом утвержден порядок заполнения и формат представления.
Ключевое изменение коснулось Раздела 1. Теперь он структурирован строго по срокам уплаты (28-е и 5-е число), а не по ставкам налога или видам доходов. В строке 020 отражается общая сумма налога, подлежащая перечислению за последние три месяца отчетного периода.
Изменение правил предоставления вычетов
Стандартные налоговые вычеты сотрудникам теперь предоставляются в текущем месяце только при условии получения дохода в этом периоде. Если в конкретном месяце выплат не было (например, сотрудник весь месяц болел без оплаты), право на вычет за этот месяц переносится на следующий месяц, когда доход будет фактически выплачен.
Периодичность и сроки сдачи
Отчетность осталась квартальной, но крайние сроки сдвинулись на 25-е число месяца, следующего за отчетным периодом (за год – 25 февраля). При численности получателей дохода более 10 человек сдача возможна исключительно в электронном виде по ТКС.
Резюмируя, 6-НДФЛ трансформировался из документа, просто фиксирующего суммы налога, в оперативный график-сверку движения денежных средств между налогоплательщиком, Единым налоговым счетом и бюджетом государства. Любое расхождение между датами в первичных ведомостях, уведомлениях и итоговом расчете 6-НДФЛ автоматически формирует недоимку или переплату на сальдо ЕНС организации.
Расположение в программе "1С: Зарплата и кадры государтсвенного учреждения"
Отчет "6-НДФЛ" можно найти в разделе "Отчетность, справки" – "Регламентированные отчеты" – "1С-Отчетность" – "Отчетность по физ.лицам" – "6-НДФЛ (с 2021 года)".
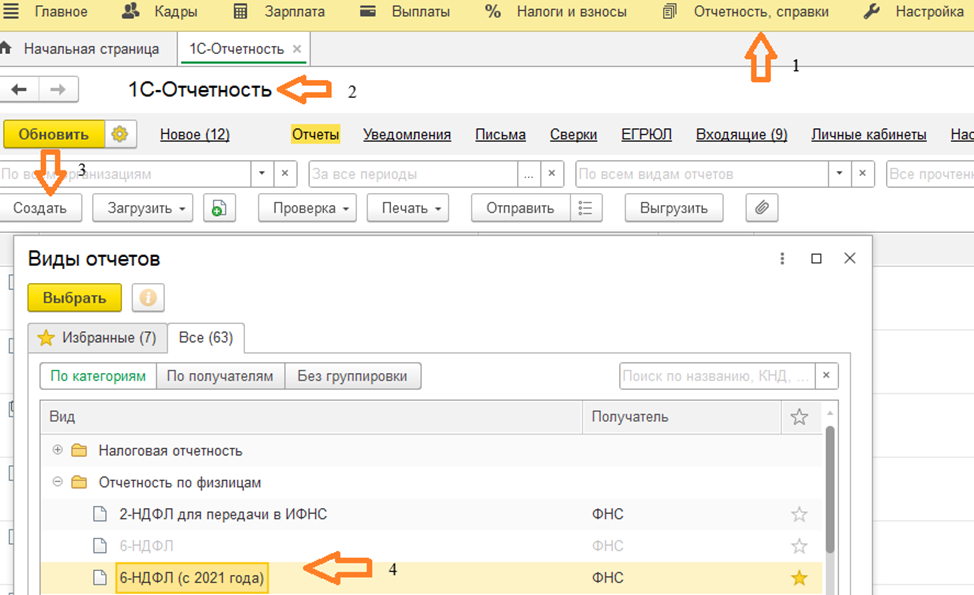
Для того чтобы сформировать отчет необходимо:
- Открыть отчет, выбрать период – квартал, полугодие, 9 месяцев, год;
- Указать налоговый орган и обособленное подразделение (если есть). Для каждого ОП сдается отдельный отчет по месту его учета (или централизованно, если это предусмотрено учетной политикой);
- Нажать "Заполнить" – программа сама подтянет данные из начислений, ведомостей и документов уплаты НДФЛ.
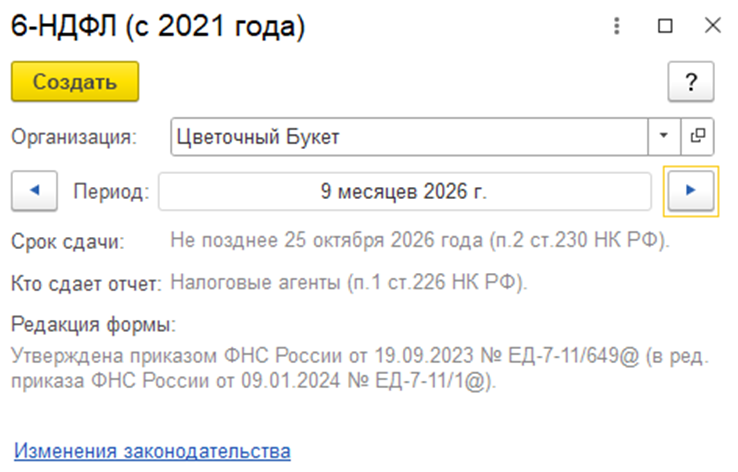
Отчет состоит из трех разделов.
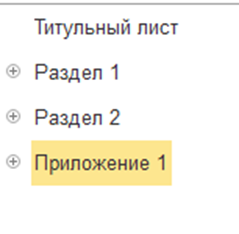
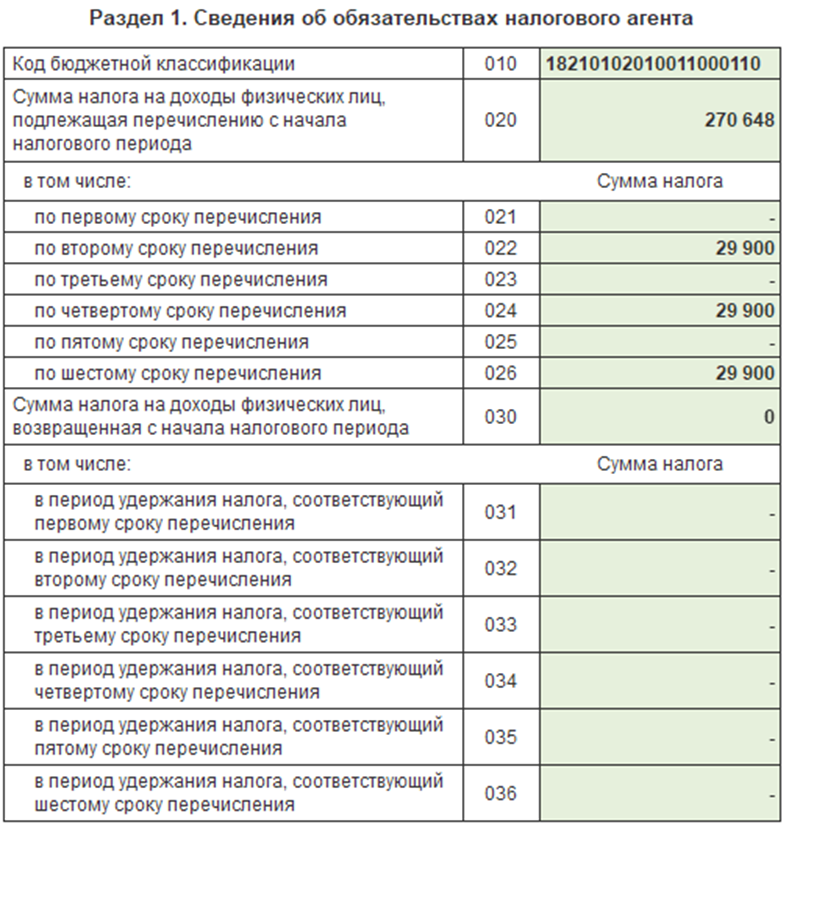
Раздел 1 – Сведения об обязательствах налогового агента – общие показатели за весь период с начала года:
- Сумма налога, подлежащая перечислению с начала налогового периода (строка 020), расшифрованная по шести срокам уплаты (строки 021–026);
- Сумма налога, возвращенная с начала налогового периода (строки 030–036).
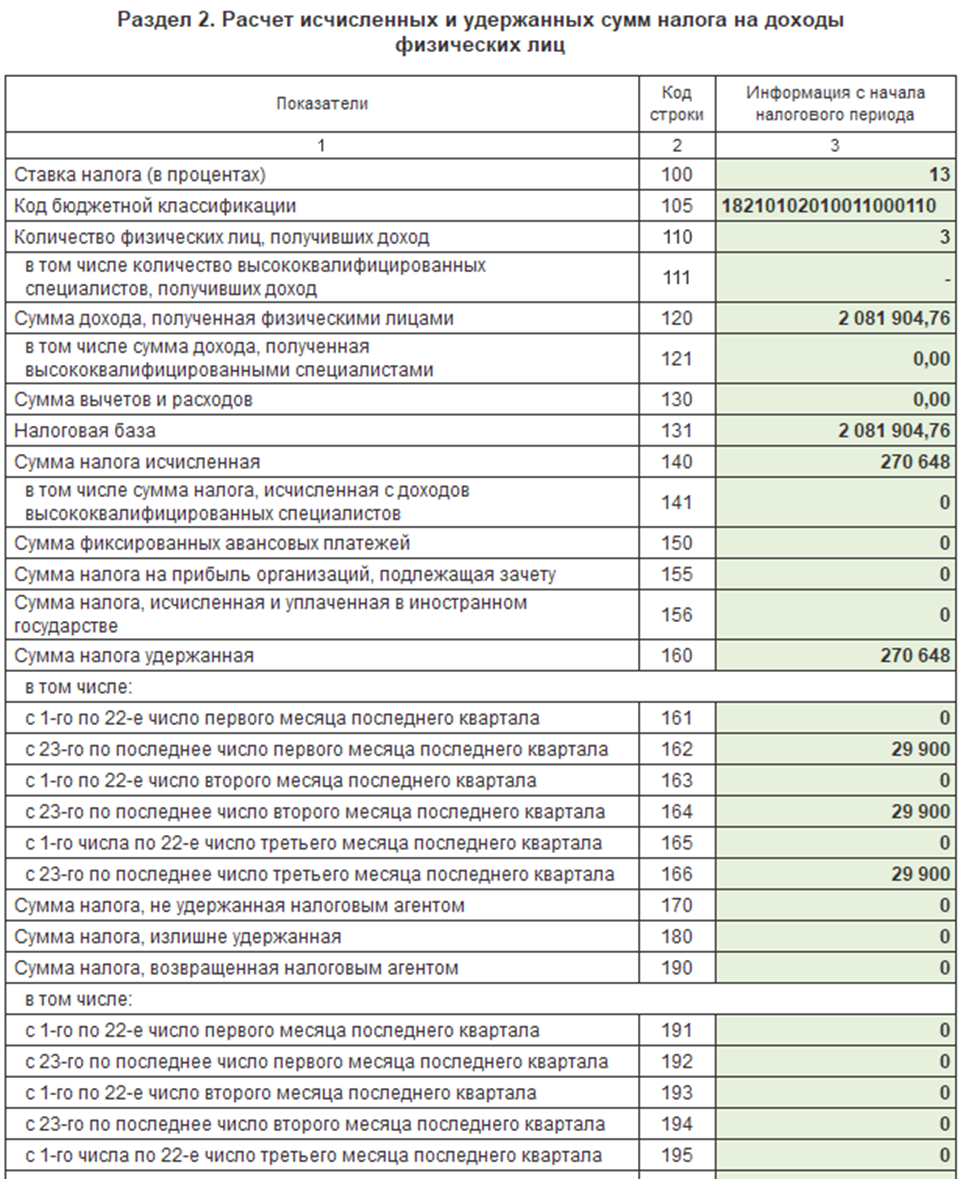
Раздел 2 – Расчет исчисленных и удержанных сумм налога на доходы физических лиц – детализация по датам за последний квартал:
- Сумма дохода, фактически выплаченная (строка 120);
- Сумма вычетов и расходов (строка 130);
- Сумма налога исчисленная (строка 140);
- Сумма налога удержанная (строки 160 - 166);
- Сумма налога, не удержанная (строка 170);
- Сумма налога, излишне удержанные (строка 180);
- Сумма налога, возвращенная налоговым агентом (строка 190 - 196).
Приложение 1 – справки о доходах по каждому человеку. Раньше это был отдельный отчет 2-НДФЛ, теперь он внутри 6-НДФЛ. Заполняется только за год, в квартальных отчетах его нет.
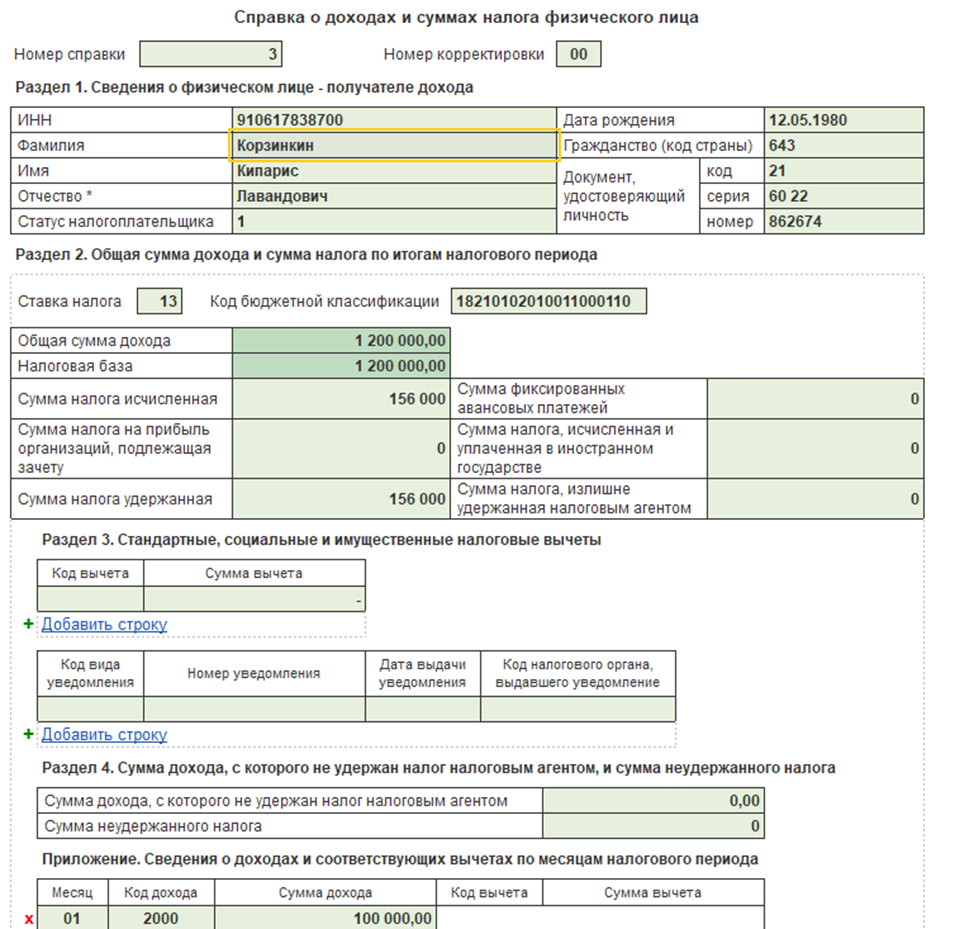
Ключевые моменты заполнения
При заполнении отчета необходимо обратить внимание на следующие моменты:
- Дата получения дохода не всегда совпадает с датой начисления. Зарплата считается полученной в день выплаты, а не в последний день месяца. Отпускные – в день выплаты. Больничные – тоже в день выплаты. Если зарплата за май должна была быть выдана 5 июня, но выдана 15 августа, датой получения дохода будет 15 августа.
- Дата удержания НДФЛ – это дата фактической выплаты дохода. Начислили 31 января, а выплатили 5 февраля – НДФЛ удержан 5 февраля;
- Срок перечисления НДФЛ. Для зарплаты, выплаченной с 1-го по 22-е число – не позднее 28-го числа текущего месяца; для выплат с 23-го по последнее число – не позднее 5-го числа следующего месяца. Программа проставляет эти даты автоматически исходя из дат, указанный в ведомостях на выплату, но проверить не мешает.
- Дивиденды отражаются в отчете отдельно от заработной платы, с использованием отдельных КБК. Правила включения в отчет зависят от даты фактической выплаты:
- В Разделе 2 для дивидендов выделены отдельные строки (120, 131, 141);
- С 2026 года с дивидендов применяется двухуровневая ставка: 13% с суммы до 2,4 млн руб. включительно и 15% с превышения;
- Дивиденды попадают в отчет строго по кассовому методу – в периоде фактической выплаты. Если собрание акционеров решило выплатить дивиденды в декабре, а перевели их в январе, они попадут в отчет за первый квартал нового года.
- В расчете 6-НДФЛ логика отражения необлагаемых и частично облагаемых доходов строится на принципе прозрачности:
- Полностью необлагаемые доходы (например, государственные пособия) в строку 120 не попадают – это выплаты вне рамок трудовых отношений;
- Частично облагаемые доходы (например, подарки, материальная помощь до 4 000 руб.) отражаются в строке 120 как доход, а сумма вычета – в строке 130. Налоговая база обнуляется или уменьшается;
- Суточные при командировках – в строке 120 отражается вся сумма, в строке 130 – необлагаемый лимит (700 руб. по РФ, 2 500 руб. за рубеж).
Типичные ошибки
1. Расхождение сумм
Если в 6-НДФЛ сумма НДФЛ не сходится с оборотами по счету 211 в бухгалтерии – обычно проблема в одной из трех вещей:
- В регистрах 1С есть начисление, по которому не создан документ выплаты;
- НДФЛ удержан, но не отражен документ уплаты;
- В месяце была ручная корректировка, которая не попала в регистры НДФЛ.
2. "Зависший" НДФЛ
Если начислили доход, но не выплатили – в 6-НДФЛ он появится как начисленный, но не удержанный. Это нормально, но налоговая ждет, когда удержите и перечислите и может не примет такой отчет. Если зарплата начислена, но не выплачена, ее не отражают в 6-НДФЛ.
3. Переход между месяцами
Зарплата за март, выплаченная в апреле, попадает в Раздел 2 не первого квартала, а второго. Это частая путаница – необходимо смотреть не на дату начисления, а на дату фактической выплаты.
Проверка перед отправкой
Прежде чем отправить отчет:
- Сверьте Раздел 1 с оборотками по счету 211;
- В Разделе 2 пройдитесь по датам – нет ли "выпавших" выплат;
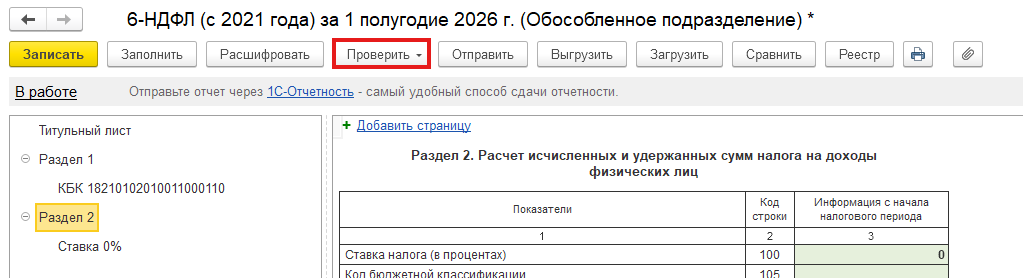
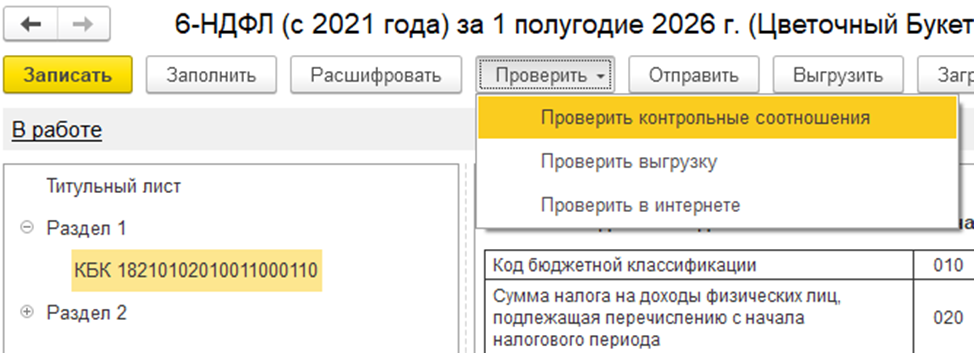
- Запустите проверку контрольных соотношений (кнопка "Проверка" – "Проверить контрольные соотношения") – в 1С есть встроенная проверка по контрольным соотношениям ФНС;
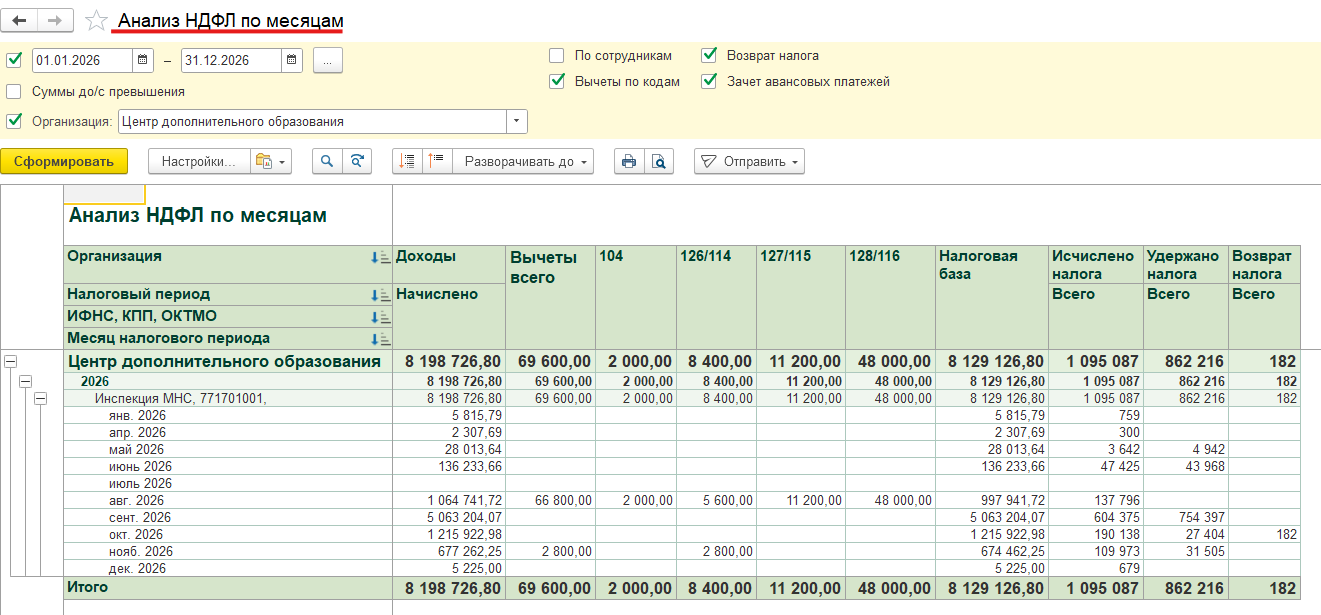
4. Сформируйте отчет "Анализ НДФЛ по месяцам" (раздел "Налоги и взносы" – "Отчеты по налогам и взносам" – "Анализ НДФЛ по месяцам") – отчет, где видно все доходы, вычеты и налог по месяцам. С ним легче искать расхождения.
Ответственность за нарушения
За нарушения, связанные с формой 6-НДФЛ, предусмотрено три вида санкций:
- Штраф за опоздание со сдачей (ст. 126 НК РФ) – 1 000 рублей за каждый полный или неполный месяц просрочки. Отсчет начинается со дня, следующего за дедлайном. Например, если крайний срок –25 апреля, а отчет отправлен 3 мая (опоздание на 8 дней), налоговая расценит это как один полный месяц и начислит штраф 1 000 рублей. Даже если в отчете стоят нули ("нулевой"), его все равно нужно сдать вовремя;
- Блокировка банковских счетов (п. 3.2 ст. 76 НК РФ) – налоговая имеет право заморозить счета, если расчет не представлен в течение 20 рабочих дней после истечения установленного срока сдачи;
- Штрафы за ошибки и недостоверные сведения (ст. 126.1 НК РФ) – 500 рублей за каждый документ с искаженными данными. Если вы сами нашли ошибку раньше налоговой, подайте корректирующий отчет. При условии, что до подачи исправленного отчета вы доплатили недоимку и пени, штрафа не будет.
Создание корректирующего отчета "6-НДФЛ"
Подать корректировку необходимо, если в первичном расчете были допущены ошибки, которые привели к искажению данных – к занижению или завышению суммы налога.
Основные ситуации:
- Неверно указаны суммы дохода или налога: Например, не отразили облагаемый доход, ошиблись с суммой НДФЛ, применили неверную ставку или допустили арифметическую ошибку;
- Неправильно предоставлены вычеты: Сотруднику предоставили лишний стандартный или социальный вычет, или, наоборот, не применили положенный;
- Ошибки в идентификационных данных: Неверно указан КПП, ОКТМО или ИНН сотрудника;
- Ошибки в справках о доходах (Приложение № 1): Если в годовой отчетности были неверно указаны данные сотрудника (например, паспортные данные) или коды доходов/вычетов. В этом случае в уточненный расчет включаются только исправленные справки, а не все.
Для составление корректировки отчета в программе необходимо:
- Исправить первичные документы (если ошибка там). Если вы ошиблись в сумме начисления, сначала нужно перепровести сам документ-основание;
- Создать новый экземпляр отчета в том же разделе 1С: Отчетность;
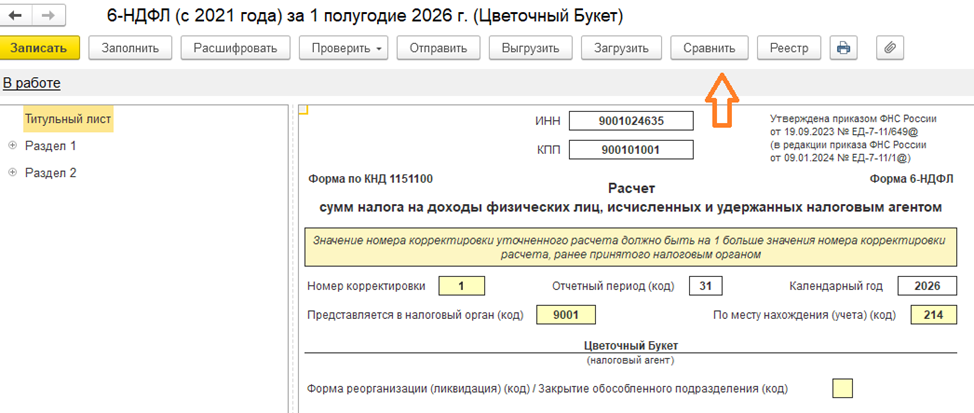
- Заполнить номер корректировки на титульном листе: первичный отчет – 0, первая корректировка – 1, вторая – 2 и так далее;
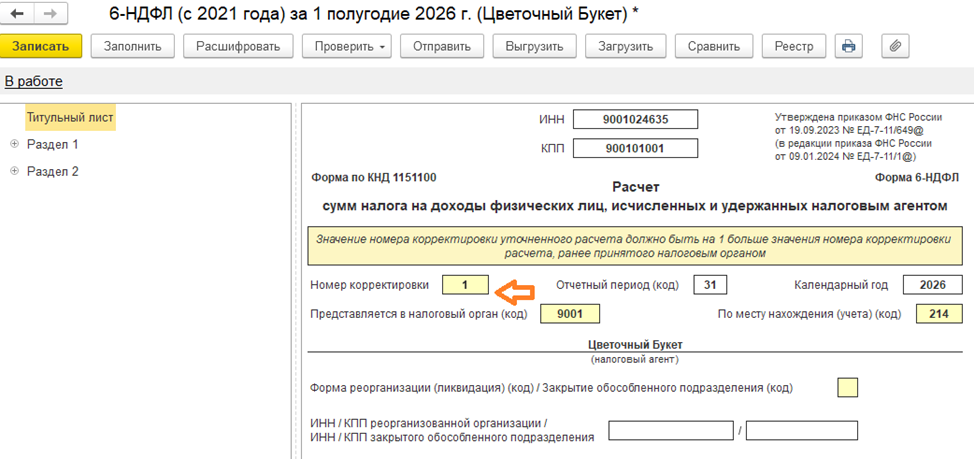
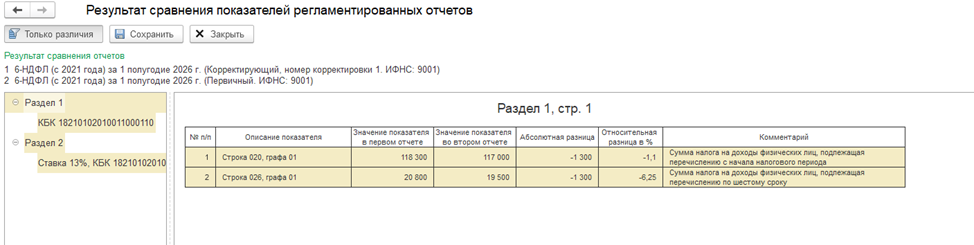
- 1С есть кнопка сравнения версий – она покажет, что добавилось, а что исчезло.
- Перед отправкой запустить внутреннюю проверку контрольных соотношений;
- Отправить отчет через сервис "1С: Отчетность".
! Обратите внимание. Уточненный отчет заменяет собой предыдущий полностью. Налоговая видит в базе только последнюю версию с наибольшим номером корректировки. Главное – успеть подать корректировочный отчет до того, как ошибку обнаружит инспектор в ходе камеральной проверки, и предварительно пополнить ЕНС на сумму недоимки.
Подпишитесь на нашу рассылку
Будьте в курсе последних новостей!